「FIRE生活費=月20万円で足りるのか?」これは多くの方が抱える疑問ですよね…!二人以上の世帯の平均は月31万円台なので「足りなさそう」と思いがち。でも、夫婦の工夫次第で月20万円でも十分豊かな生活が実現可能です!
私たち夫婦の生活費は月20万円・年間240万円。総務省「家計調査(家計収支編)2025年平均」の二人以上の世帯は1世帯当たり1か月31万4,001円なので、約11万4千円少ない水準です。
- 完全FIRE(米国版4%)→ 6,000万円
- 完全FIRE(日本版3.5%)→ 約6,860万円
- 安全重視(3%)→ 8,000万円
- サイドFIRE(月10万円の副収入・3.5%)→ 約3,430万円
この月20万円には医療費や趣味・娯楽費も含まれています。社会保険料と税金は別枠です。
 筆者
「節約=我慢」じゃなく「節約=最適化」!月20万生活でも幸福度は下がりません!
| 費目 | 月額 | 備考 |
|---|---|---|
| 住居費 | 60,000円 | 賃貸(地方2LDK) |
| 食費 | 40,000円 | 自炊中心・ふるさと納税活用 |
| 水道光熱費 | 15,000円 | 電力会社見直し済み |
| 通信費 | 5,000円 | 格安SIM×2回線 |
| 保険料 | 5,000円 | 最低限の掛け捨て |
| その他 | 75,000円 | 日用品・交通費・趣味・娯楽・衣服・美容・医療費・予備費 |
| 合計 | 200,000円 | 年間240万円 |
※全国平均は総務省「家計調査(家計収支編)2025年平均」の二人以上の世帯で、1世帯当たり1か月31万4,001円(平均世帯人員2.87人・世帯主の平均年齢60.7歳)。差は約11万円です。世帯人数も年齢層も異なる平均値との比較なので、目安としてご覧ください。費目ごとの詳しい内訳は本文の表をご覧ください。
「削りすぎて息切れする」のが最大の落とし穴!私たち夫婦は趣味・娯楽費として月2万円(サブスク・書籍・外食)を最初から予算に入れています。外食は月1〜2回のお楽しみ。固定費を圧縮した分、使いどころを決めて楽しむのが続けるコツです!
もう一つの落とし穴が社会保険料と税金。この月20万円は純粋な生活費で、FIRE後に自己負担となる国民健康保険料・国民年金保険料は含めていません(本文の「よくある質問」で目安を解説しています)。
結論|生活費月20万円なら必要資産は6,000万円台
先に結論です。夫婦2人の生活費は月20万円で十分やっていけます。
総務省の家計調査(2025年平均)によると、二人以上の世帯の消費支出は1世帯当たり1か月31万4,001円。しかしFIREを目指す家庭では、住居費・保険・通信費などの固定費を徹底的に見直すことで、平均より約11万円のコストカットが可能です。
月20万円×12ヶ月=年間240万円。4%ルール(日本版3.5%)で計算すると、必要な資産は約6,860万円。サイドFIREなら副収入と組み合わせて3,000万円台から実現可能です!
私たち夫婦の月20万円 生活費内訳を公開
私たち夫婦(20代後半・地方在住)の、実際の月20万円の内訳をお見せします!
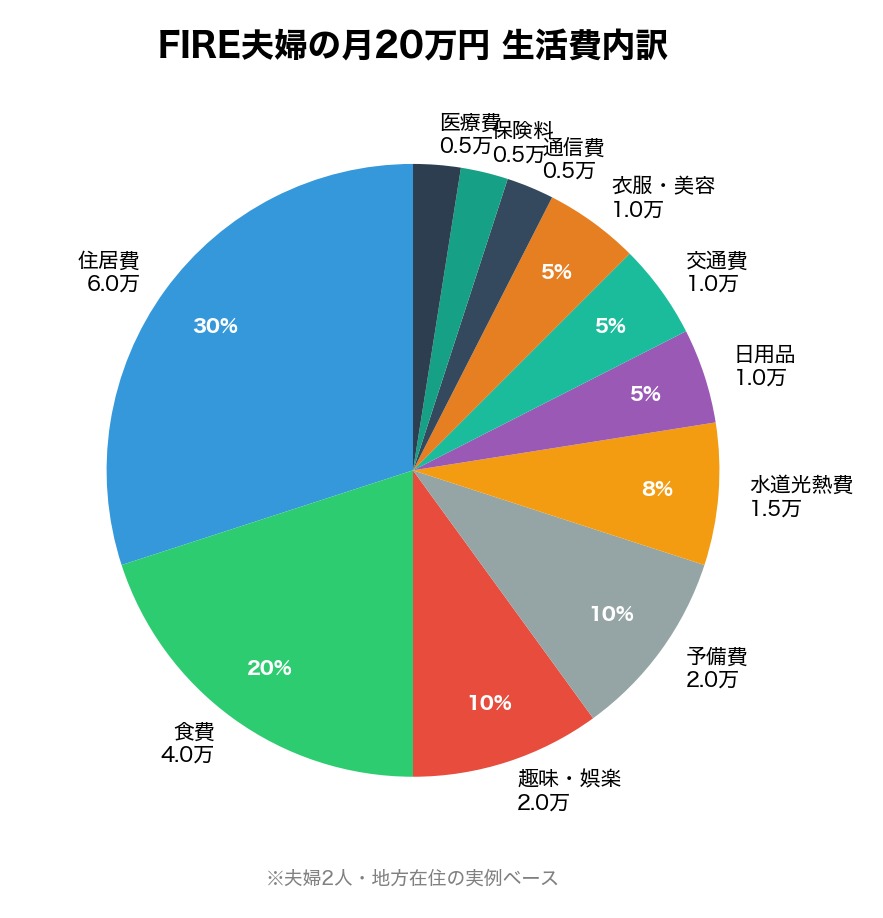
| カテゴリ | 月額 | 備考 |
|---|---|---|
| 住居費 | 60,000円 | 賃貸(地方2LDK) |
| 食費 | 40,000円 | 自炊中心・ふるさと納税活用 |
| 水道光熱費 | 15,000円 | 電力会社見直し済み |
| 通信費 | 5,000円 | 格安SIM×2回線 |
| 保険料 | 5,000円 | 最低限の掛け捨て |
| 日用品 | 10,000円 | 楽天経済圏でポイント活用 |
| 交通費 | 10,000円 | 車なし・公共交通機関 |
| 趣味・娯楽 | 20,000円 | サブスク・書籍・外食 |
| 衣服・美容 | 10,000円 | セール活用・年間予算管理 |
| 医療費 | 5,000円 | 予備費込み |
| 予備費 | 20,000円 | 冠婚葬祭・突発出費 |
| 合計 | 200,000円 |
最大の固定費は住居費(6万円)です。地方なら2LDK賃貸で6万円は十分見つかります。都市部の場合は家賃が大きなネックになるので、FIRE後の住む場所は早めに検討しましょう!なお、この月20万円は純粋な生活費で、社会保険料(国民健康保険・国民年金)と税金は含めていません。国民年金保険料は令和8年度で月額17,920円なので、夫婦2人分では月3万5,840円・年間約43万円が別途かかります。会社員のときは給与天引きで会社と折半していた分も、FIRE後は全額自己負担になるため、別枠で見込んでおきましょう。
FIRE生活費を月20万に抑える5つの見直しポイント
「月20万円なんて無理」と思った方も、あきらめないでください。以下の5つを見直すと、家庭によっては月20万円圏内に近づけます!
1. 住居費:家賃は手取りの25%以内に
住居費はFIRE生活費の最大項目です。FIRE後は通勤の制約がなくなるため、家賃の安い地方や郊外に移住する選択肢が広がります。持ち家の場合はローン完済が理想。賃貸なら5〜7万円が目安です。
2. 通信費:格安SIMで月5,000円以下に
大手キャリアから格安SIMに乗り換えるだけで、夫婦2人の通信費が月1万円以上→5,000円以下に。年間6万円ほどの節約になるケースもあります。ちなみに私が使っている格安SIMはHISモバイルです。
3. 保険料:掛け捨て+公的保障で最小化
日本は公的保障が比較的手厚い国です。高額療養費制度があるため、民間の医療保険は最低限でも足りるケースが多いです。貯蓄型保険は即解約、掛け捨ての死亡保険だけで月5,000円以内に抑えられます。(※高額療養費の自己負担上限額は2026年8月診療分から引き上げられましたが、制度自体は継続しています。あわせて2026年8月から年単位の上限額である「年間上限」が新設され、長期療養者向けの「多数回該当」の金額は据え置かれました。2027年8月には所得区分の細分化が予定されています)
4. 食費:自炊+ふるさと納税で満足度UP
FIRE後は時間に余裕があるので、自炊のハードルが下がります。ふるさと納税でお米や肉を確保すれば、食費4万円でも十分に満足できる食生活が送れます。外食は月1〜2回のお楽しみに。
5. 趣味・娯楽:お金のかからない趣味を増やす
FIRE後の幸福度を左右するのが趣味です。読書(図書館活用)、散歩、ブログ、YouTubeなどお金のかからない趣味を持っていると、月2万円の娯楽費でも十分に楽しい生活ができます。
月20万でFIREするにはいくら必要?シミュレーション
月20万円(年間240万円)でFIREする場合の必要資産額をシミュレーションします!
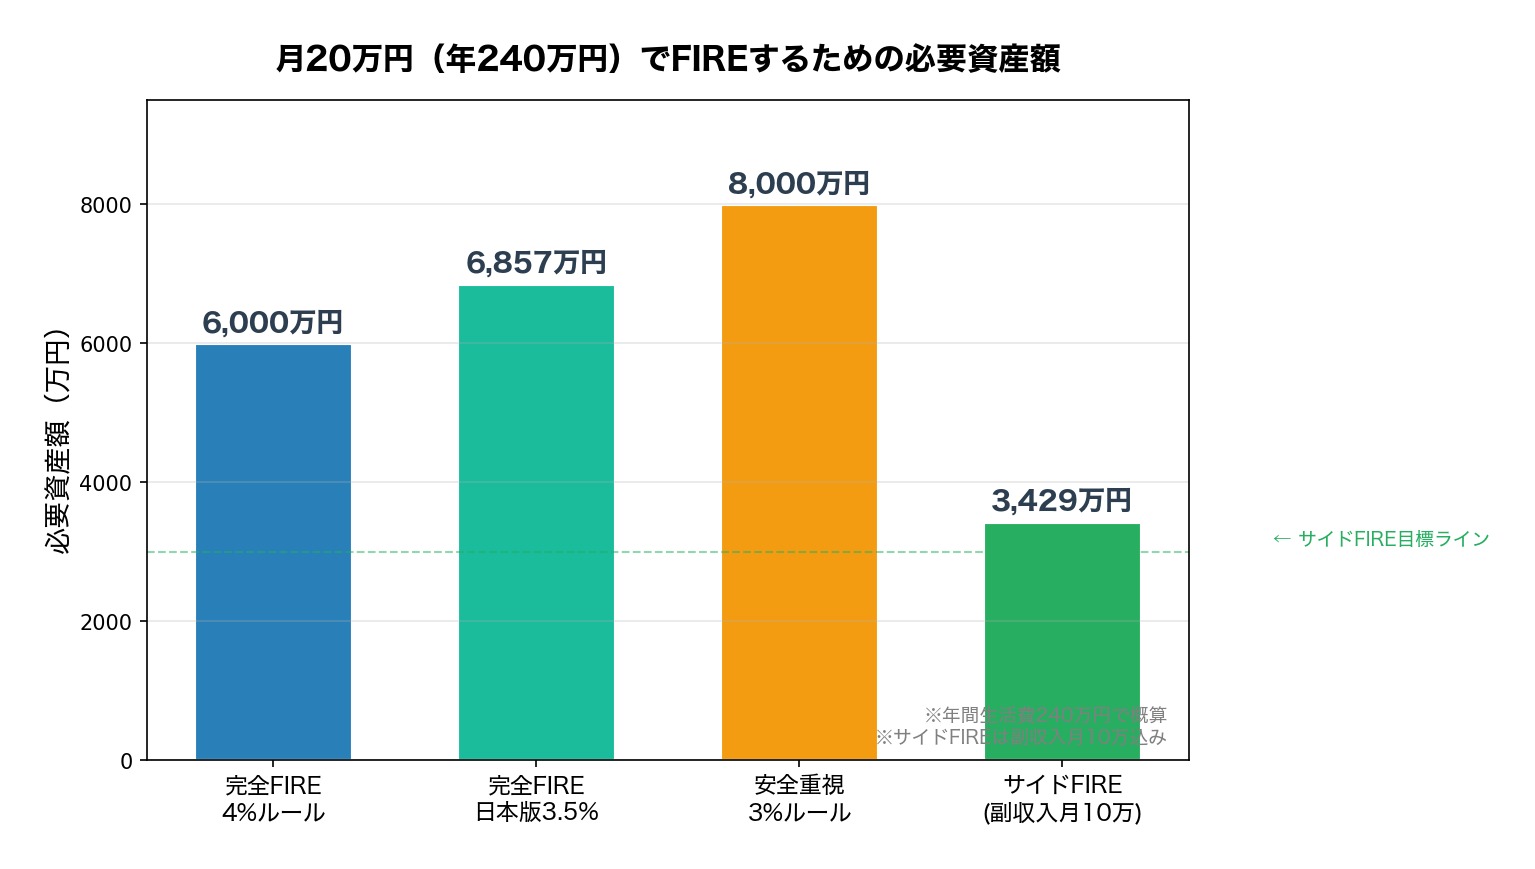
| パターン | 取り崩し率 | 必要資産額 | 月10万の副収入がある場合 |
|---|---|---|---|
| 完全FIRE(米国版4%) | 4% | 6,000万円 | 3,000万円 |
| 完全FIRE(日本版3.5%) | 3.5% | 約6,860万円 | 約3,430万円 |
| 安全重視(3%) | 3% | 8,000万円 | 4,000万円 |
| サイドFIRE(副収入月10万) | 3.5% | 約3,430万円 | — |
注目すべきはサイドFIREの欄。月10万円の副収入(フリーランス・ブログ・パートなど)があれば、取り崩しは月10万円で済むため、必要資産は約3,430万円まで下がります。これなら20代からの積立でも十分到達可能な金額です!
必要資産額 = 年間生活費 ÷ 取り崩し率
例:240万円 ÷ 3.5% = 6,857万円 → 約6,860万円
サイドFIRE:(240万円-120万円)÷ 3.5% = 3,429万円 → 約3,430万円
「月20万じゃ足りない」と感じたときの対策
月20万円で始めてみたけど、足りないと感じることもあるでしょう。そんなときの対策を3つご紹介します。
対策1:副収入を作る(サイドFIREへ移行)
完全FIREにこだわらず、月5〜10万円の副収入を確保すれば、生活費の予算を月25〜30万円に引き上げられます。ブログ、Webライティング、プログラミングなど、場所を選ばない仕事がおすすめです。
対策2:住む場所を見直す
住居費が月8万円以上なら、地方移住を検討する価値があります。FIRE後は通勤不要なので、家賃が安い場所を自由に選べるのが最大のメリット。月3万円の家賃削減は年間36万円の効果です。
対策3:生活防衛資金を厚めに確保
私たちは生活防衛資金として生活費6ヶ月分(120万円)を現金で確保しています。突発的な出費があっても、運用資産を慌てて取り崩さずに済むので、気持ちの面で余裕が生まれます。
よくある質問
まとめ|FIRE達成のカギは生活費のコントロール
この記事のポイントをおさらいします!
- 夫婦2人なら月20万円で十分に生活可能
- 最大の見直しポイントは住居費・通信費・保険料の3大固定費
- 月20万円なら必要資産は6,000〜6,860万円(完全FIRE・取り崩し率4%〜3.5%。安全重視の3%なら8,000万円)
- サイドFIREなら月10万円の副収入で約3,430万円に圧縮
- 生活防衛資金(6ヶ月分)で精神的な安定を確保
FIRE達成のカギは「いくら稼ぐか」ではなく「いくらで暮らせるか」です。生活費をコントロールできれば、FIREまでの道のりは着実に短くなりますよ!
併せて読みたい
※本記事の制度・統計に関する情報は2026年9月22日時点のものです。生活費は地域・家族構成・ライフスタイルにより異なります。投資にはリスクが伴い、最終的な判断はご自身の責任で行ってください。シミュレーションの数値は概算であり、将来の運用成果を保証するものではありません。具体的なライフプランニングはファイナンシャルプランナーにご相談ください。
📚 出典(いずれも2026年9月22日確認)
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」……二人以上の世帯の消費支出=1世帯当たり1か月314,001円、平均世帯人員2.87人・世帯主の平均年齢60.7歳(公表は令和8年2月6日)
- 厚生労働省「高額療養費制度を利用される皆さまへ」(更新日2026年7月31日)……令和8年8月からの月額上限額の見直しと「年間上限」の新設、令和9年8月からの所得区分の細分化、「多数回該当」の据え置き
- 厚生労働省保険局「高額療養費制度の見直しについて」……第209回社会保障審議会医療保険部会 資料1-2(令和7年12月25日)。所得区分別の限度額と施行時期
- 日本年金機構「第1号被保険者」……20歳以上60歳未満という年齢要件、60歳以上65歳未満の任意加入
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」……満額847,300円(令和8年4月分から)と、計算式の分母である480か月(40年×12月)
- 厚生労働省「令和8年度の年金額改定についてお知らせします」……令和8年1月23日。老齢基礎年金の満額=月70,608円
- 日本年金機構「国民年金保険料」……令和8年度の月額17,920円
- 厚生労働省「各保険者の比較(令和5年度)」……市町村国民健康保険の一世帯当たり平均保険料=年13.6万円、加入者一人当たり9.3万円(介護分を含まない)、加入者平均年齢54.0歳、加入者一人当たり平均所得99万円
- 文部科学省「令和5年度子供の学習費調査結果のポイント」……公立小学校の学習費総額366,599円、公立中学校542,450円
🕒 更新履歴:2026年5月22日公開。2026年9月22日に出典を追加し、年金の未納期間を「25年」から「最長20年(240か月)」へ是正、国民健康保険料の目安を厚生労働省の全国平均に差し替え、教育費・高額療養費・全国平均の記述を一次資料の数値に更新しました。
🛠 この記事の作り方:全国平均の消費支出314,001円、老齢基礎年金の満額847,300円・月70,608円、国民年金保険料17,920円、市町村国民健康保険の一世帯当たり13.6万円、公立小中学校の学習費総額、高額療養費の施行時期は、いずれも上記の一次資料の本文・図表から直接転記しています。必要資産額は「年間生活費÷取り崩し率」で算出し、年間生活費240万円に対して4%=6,000万円、3.5%=6,857万円(約6,860万円)、3%=8,000万円、副収入月10万円を差し引いたサイドFIRE(120万円÷3.5%)=3,429万円(約3,430万円)となることを検算のうえ、万円単位で丸めています。年金額の概算は「満額847,300円×納付月数÷480か月」で計算し、240か月なら年約42万4千円、300か月なら年約53万円としました(実際の年金額は100円未満を四捨五入するため端数が異なります)。費目別の内訳は我が家の家計の実績であり、外部の統計ではありません。家賃相場・格安SIMの料金・副収入の金額は各家庭の状況によって変わる概算です。取り崩し率4%・3.5%・3%はあくまで想定であり、将来の運用成果や資産寿命を保証するものではありません。国民健康保険料は自治体ごとに料率が異なるうえ、上記の全国平均は加入者平均年齢54.0歳の集団の平均値であるため、個別の世帯の保険料を示すものではありません。

コメント