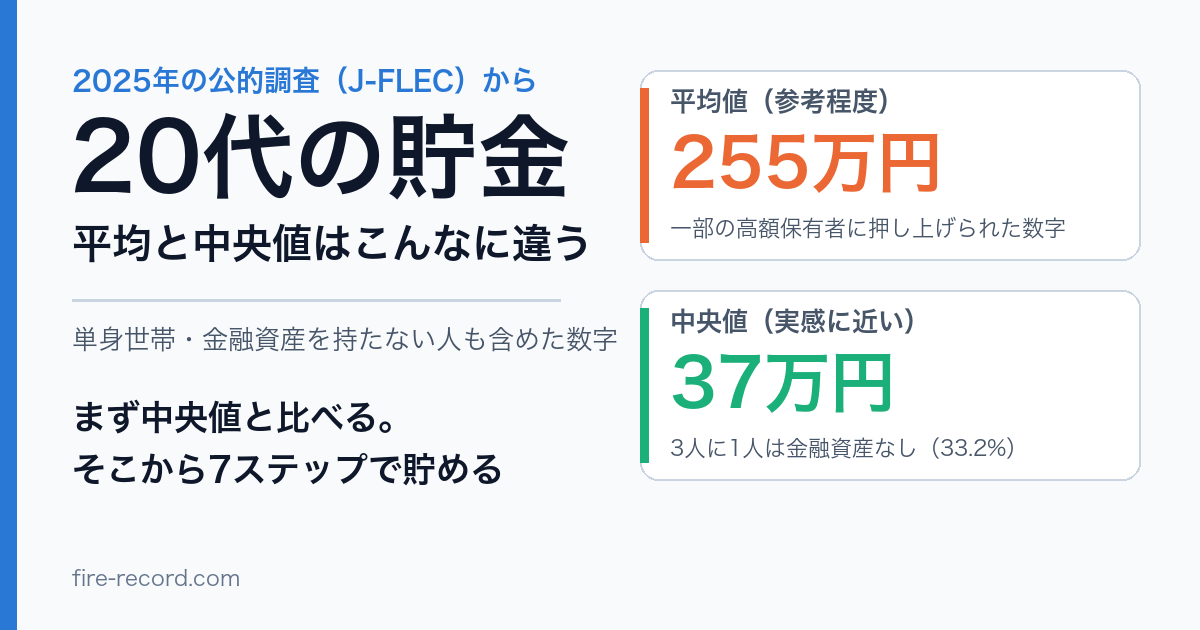
20代の貯金額って気になりますよね…!実は平均と中央値で全然違うんです。お金持ちの少数で平均が引き上がっているので、中央値が実態に近い数字なんです!
20代単身:平均255万円・中央値37万円/20代二人以上世帯:平均525万円・中央値125万円
SNSで見かける「20代で1,000万円」は一部の人の話です。実態に近いのは中央値のほうで、20代単身なら37万円。今の貯金額が少なくても、ここから積み上げれば十分に間に合います。出典はJ-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」で、金融資産を保有していない世帯を含むベースの数値です。
 筆者
20代で「貯金ゼロ」も珍しくない!焦らず正しい順序で進めれば、追いつくことも十分に可能です!
金融資産を保有していない世帯を含むベースの数値です。
| 世帯タイプ | 平均 | 中央値 | 金融資産非保有の割合 |
|---|---|---|---|
| 20代単身 | 255万円 | 37万円 | 33.2% |
| 20代二人以上世帯 | 525万円 | 125万円 | 21.6% |
※金融資産を保有している世帯だけに限ると、20代単身は平均388万円・中央値146万円、20代二人以上世帯は平均683万円・中央値260万円になります。
※「金融資産非保有」は、J-FLEC調査で定義する金融資産(運用のためまたは将来に備えて蓄えている部分。日常的な出し入れ・引落しに備えている預貯金や現金は含まない)を持たない世帯の割合です。預貯金が1円もないという意味ではありません。実際、この区分に入った20代単身世帯182世帯のうち47.8%は、預貯金口座に残高があると回答しています。
※中央値は、金額順に並べたときちょうど真ん中に来る世帯の値です。
※出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」「各種分類別データ」表4・表3・表2(世帯主の年令別)。調査時期2025年6月20日〜7月2日、2025年12月18日公表/2026年1月21日訂正版。2026年9月22日確認。
- 「給料の余りで貯金」→ 余らないので貯まらない。給料日に自動で移す先取り貯金が基本
- 「預金だけで置いておく」→ 物価上昇率が年1%台で推移する局面でも、金利の低い預金に置いたままでは現金の購買力が実質的に目減りする
- 「全額を新NISAへ」で生活防衛資金ゼロ→ 急な出費で売却することになり、下落局面なら損失が確定する
【結論】20代の貯金は「平均よりも中央値」を目安にするのが現実的
先に結論です👇
20代単身世帯の貯金中央値は37万円。平均値は極端に多い人に引っ張られるので、中央値を目安に、自分のペースで積み上げていくのが現実的です🔥
ざっくり目安👇
| データ種別 | 単身世帯(20代) | 二人以上世帯(20代) |
|---|---|---|
| 平均値 | 255万円 | 525万円 |
| 中央値 | 37万円 | 125万円 |
| 金融資産非保有の割合 | 33.2% | 21.6% |
→ 中央値を基準にしましょう💡
平均値と中央値でこれだけ差があるのは、一部の高収入層・高貯蓄層が平均を大きく押し上げているから。現実的な目安は中央値です📊
そもそも平均値と中央値って何が違うの?
平均値とは
全員の貯金額を合計して人数で割った値。
問題点:ごく一部の超高収入者がいると、平均がグッと上がる💦
中央値とは
全員を貯金額順に並べたとき、真ん中の人の貯金額。
メリット:「ごく普通の人」の実感に近い数字が出る💡
例えば…
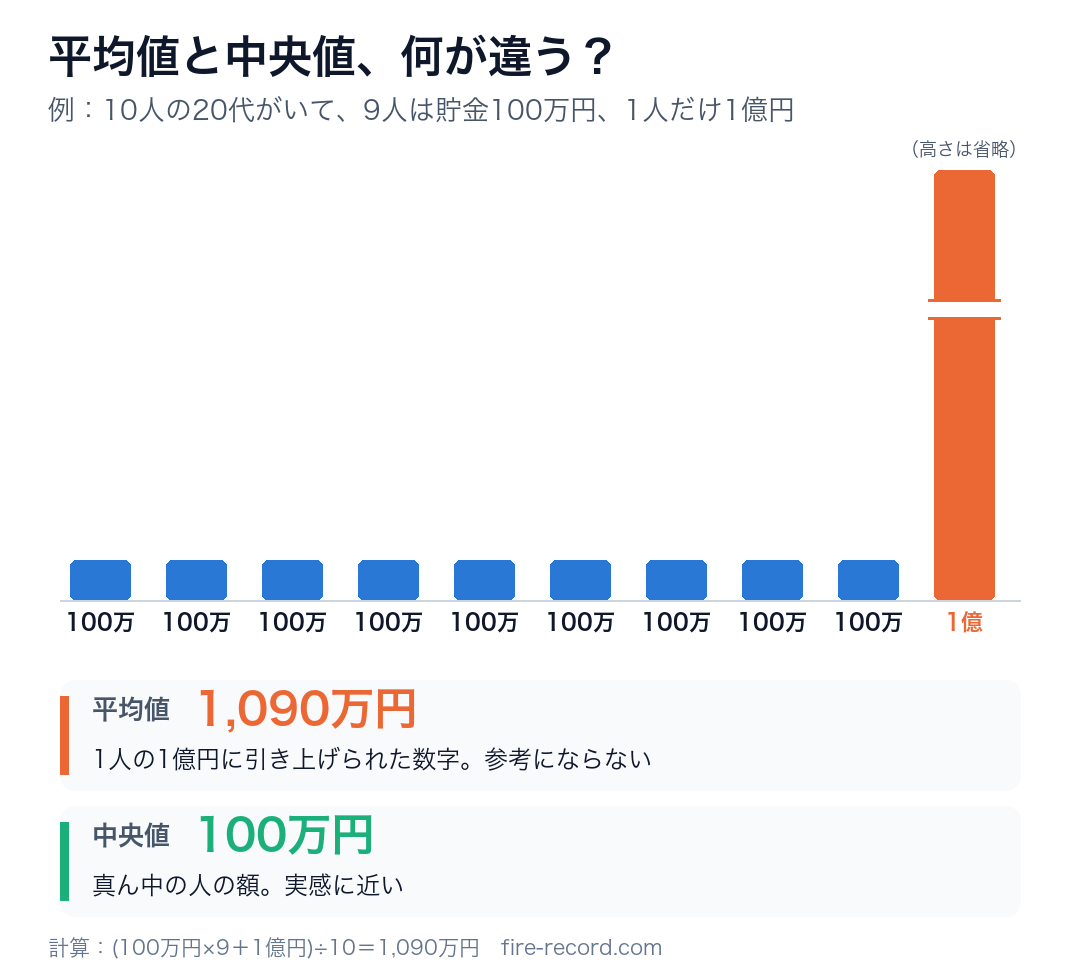
10人の20代がいて、9人は貯金100万円、1人だけ1億円持っていた場合:
- 平均値:1,090万円(←非現実的)
- 中央値:100万円(←実感に近い)
どっちの数字を参考にすべきか、一目瞭然ですね🔥
J-FLEC最新調査でわかる20代の貯金実態
単身世帯(20代)
出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
※数字はJ-FLEC(金融経済教育推進機構)2025年調査(調査時期2025年6月20日〜7月2日、2025年12月18日公表/2026年1月21日訂正版)の「各種分類別データ」表4(金融資産を保有していない世帯を含む)。金融資産保有世帯のみに限ると、20代単身は平均388万円・中央値146万円です
| 項目 | 金額 |
|---|---|
| 金融資産保有額(平均) | 255万円 |
| 金融資産保有額(中央値) | 37万円 |
| 金融資産非保有の割合 | 33.2% |
重要ポイント:20代単身の3人に1人(33.2%)がJ-FLEC調査でいう「金融資産非保有」💦 ただしこれは、運用のためまたは将来に備えて蓄えている部分がないという意味で、預貯金が1円もないこととは違います。実際、この区分に入った20代単身世帯182世帯のうち47.8%は、預貯金口座に残高があると回答しています。平均値255万円のほうは、非保有世帯を0円として含めたうえで、一部の高額保有者に押し上げられた数字です。現実は中央値37万円がリアルです。
二人以上世帯(20代)
| 項目 | 金額 |
|---|---|
| 金融資産保有額(平均) | 525万円 |
| 金融資産保有額(中央値) | 125万円 |
| 金融資産非保有の割合 | 21.6% |
夫婦世帯は合算なので、単身の倍くらいが目安ですね💡
年収別・年齢別の貯金目安
年収別の貯金率目安
一般的に「年収の10〜20%を貯金」が目安とされます👇
| 年収 | 年間貯金目安 | 月換算 |
|---|---|---|
| 300万円 | 30〜60万円 | 月2.5〜5万円 |
| 400万円 | 40〜80万円 | 月3.3〜6.7万円 |
| 500万円 | 50〜100万円 | 月4.2〜8.3万円 |
| 600万円 | 60〜120万円 | 月5〜10万円 |
注意:生活スタイル・地域・家族構成で大きく変わります💡
年齢別の「望ましい貯金額」目安
| 年齢 | 独身の目安 | 夫婦の目安 |
|---|---|---|
| 25歳 | 50〜100万円 | 100〜200万円 |
| 28歳 | 150〜300万円 | 300〜500万円 |
| 30歳 | 200〜500万円 | 500〜800万円 |
※結婚資金や住宅頭金の準備を含む
20代が貯金・資産形成する3つの王道パターン
🥇 パターン①:生活防衛資金をまず100万円
最優先タスク
- 生活費6ヶ月分(おおむね100〜200万円)を確保
- 普通預金 or ネット銀行でキープ
- 急な転職・病気・事故に備える
重要:これがないと精神的な安定を保ちにくく、投資も続けにくくなります💡
🥈 パターン②:新NISAで長期積立
生活防衛資金が確保できたら
- 新NISAで月3〜5万円を積立
- インデックス投資(S&P500 or オルカン)
- 20年以上の長期運用前提
期待値
月3万円×20年×年7%運用 = 約1,520万円(元本720万円)。毎月末に積み立て、年率7%を月利=(1+0.07)^(1/12)−1=約0.5654%に換算して月複利で計算した概算です。運用益は新NISAで非課税とし、税金・信託報酬・為替・物価上昇は考慮していません。年率7%は将来の利回りを保証するものではありません。
→ 20代から始めれば、40代後半にまとまった資産を目指せます💰
🥉 パターン③:余裕資金で自己投資
残った余裕資金の活用
- 資格取得・スキルアップ
- 副業の勉強・初期投資
- 人脈・経験への投資
20代は自己投資のリターンを回収しやすい時期です🔥
20代の貯金が貯まらない5つの落とし穴
❶ 固定費の見直しをしていない
家賃・保険・通信費・サブスクなど、固定費の最適化は貯金効率に直結します💡
例:月3,000円のサブスクを3つ解約 → 年間10.8万円の節約
❷ 金額の把握ができていない
そもそも自分が月いくら使っているかを把握してない人は要注意⚠️
筆者はマネーフォワードMEで家計を一元管理しています📊
❸ 先取り貯金していない
「余ったら貯金」ではなかなか貯まりません💦
給料日に自動で貯金口座に移す「先取り貯金」が鉄則🔥
❹ 投資をしていない(インフレ負け)
2026年8月の消費者物価指数は、総合が前年同月比1.9%の上昇、生鮮食品を除く総合が1.7%の上昇でした。一方、普通預金の金利は上昇したとはいえ、三菱UFJ銀行で年0.4%(2026年8月3日改定。2026年11月2日から年0.5%に改定予定)という水準です。
→ 現金だけでは購買力が年々減っていくのが現実です😱
❺ 自己投資ゼロ
収入を増やす努力をしないと、貯金スピードは上がりません。
「支出を減らす」+「収入を増やす」の両輪で攻めましょう💡
20代の資産形成ロードマップ
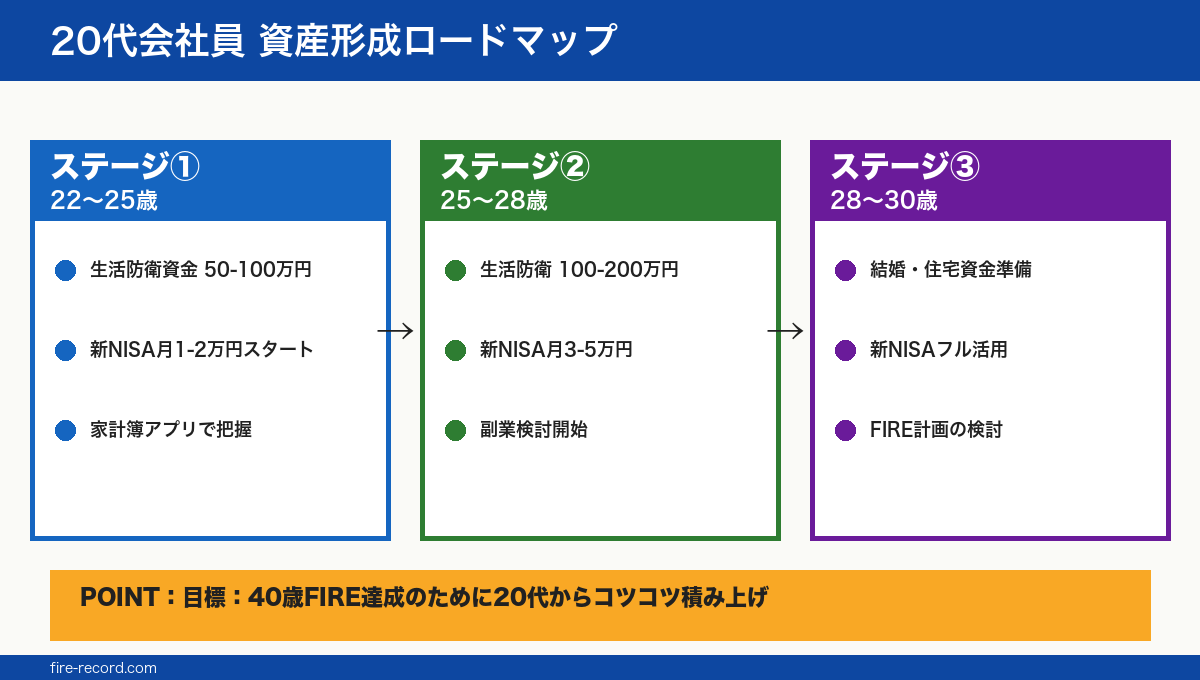
ステージ1:20代前半(22〜25歳)
- 生活防衛資金 50〜100万円を確保
- 新NISAを少額スタート(月1〜2万円)
- マネーフォワードME等の家計簿アプリで家計把握
ステージ2:20代中盤(25〜28歳)
- 生活防衛資金 100〜200万円へ
- 新NISAを月3〜5万円に増額
- 副業開始を検討
ステージ3:20代後半(28〜29歳)
- 結婚・住宅購入の準備資金を積み上げ
- 新NISA年間投資枠を活用(月10万円以上も視野)
- FIRE計画の検討(詳細はFIRE計算記事へ)
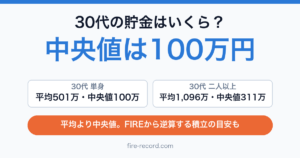
30歳になったら、次の目安は30代の数字です。30代単身の金融資産は平均501万円・中央値100万円(J-FLEC 2025年調査)。二人以上世帯や、30歳から積み立てた場合のシミュレーションは「30代の貯金は平均いくら?単身の中央値は100万円【2026年】」にまとめました!
筆者の20代後半リアル状況
筆者(20代後半・夫婦共働き)の実情をざっくり👇
生活状況
- 生活防衛資金:120万円(生活費約6ヶ月分)を現金で確保
- 新NISA:月10万円を積立中(S&P500を8割、NASDAQ100を2割)
- 個別高配当株:少額で配当体験中
投資スタンス
- S&P500インデックスがメイン
- 高配当は「配当金を体感するため」の少額運用
- iDeCo は流動性重視で現状未加入
40歳FIREを目標にコツコツ継続中です🔥
💡 家計管理の強い味方
20代会社員の資産形成の第一歩は家計の見える化です。筆者はマネーフォワードMEで収支・資産残高を一元管理しています📊
詳細はマネーフォワードMEの使い方記事をご覧ください。
よくある質問(FAQ)
Q1. 貯金ゼロでもNISAは始めるべき?
A. 先に生活防衛資金(最低でも生活費3ヶ月分)を確保してからがおすすめ💡 いきなりNISAに全額入れると、急な出費でロスカットになる可能性があります。
Q2. 20代で貯金200万円は少ない?
A. J-FLEC(金融経済教育推進機構)の2025年調査では中央値より上なので、決して少なくないです🔥 (20代単身の中央値は37万円、平均は255万円。いずれも金融資産を保有していない世帯を含むベースの数値です)周りと比べずに、自分のペースで積み上げましょう。
Q3. 結婚資金はいくら必要?
A. リクルートブライダル総研「結婚マーケット調査2025」(2026年1月22日公表)では、挙式・披露宴・ウエディングパーティー・結婚を機とした食事会にかかった費用の総額は、挙式と披露宴・ウエディングパーティーをともに実施した人で平均298.6万円、金額を回答した実施者全体では平均210.1万円でした。なお同調査は2025年版から「ゼクシィ結婚トレンド調査」を再編したもので、調査対象が変わったため過去調査とは比較されていません(参考:ゼクシィ結婚トレンド調査2024では挙式を含めた総額の平均343.9万円)。新婚旅行や指輪の費用は公表資料に金額の記載がないため、ここでは含めていません。ただし「ナシ婚」なら0円もOK。生活スタイル次第です💡
Q4. FIRE目標なら何歳までにいくら?
A. FIRE計算記事で4%ルールで解説しています🔥 年間生活費240万円なら6,000万円が目安。
Q5. 貯金と投資、どっちが先?
A. 生活防衛資金→投資が王道。生活防衛資金ができたら並行で投資スタート💡 完全に貯まってから投資だと時間の機会損失が大きいです。
まとめ
最後にポイントをまとめます👇
- 📊 20代単身世帯の貯金中央値は37万円(平均ではない)
- 💰 生活防衛資金100万円を最優先で確保
- 🔒 貯金は「先取り貯金」+「固定費見直し」が鉄則
- 📈 生活防衛後は新NISA月3〜5万円で長期積立
- 🎯 20代の自己投資は期待リターンが大きい
- 📱 家計管理はマネーフォワードME等のアプリで自動化
- ⚠️ 現金だけはインフレで実質目減りする時代
20代は「貯金ゼロから資産形成スタート」が一番多いゾーン。
焦らず、自分のペースで生活防衛資金→新NISA→自己投資のステップを進めましょう🔥
40歳FIREなど大きな目標も、20代から積み上げれば十分に狙える範囲です💡
筆者について
m(@lifef3000) 20代後半・夫婦共働きの会社員。40歳FIRE達成を目標に、新NISAを活用したS&P500のインデックス投資を継続中です!
生活防衛資金を確保しつつ、家計管理はマネーフォワードME、投資メインはS&P500、一部少額で高配当個別株という組み合わせで資産形成中です。同世代の資産形成のヒントになれば嬉しいです🙏
併せて読みたい
免責
本記事は情報提供を目的としたものであり、特定の金融商品や投資手法を推奨するものではありません。データは金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」(2025年12月18日公表/2026年1月21日訂正版)を元にしています。最新情報はJ-FLEC公式サイト(https://www.j-flec.go.jp/data/kakekin_2025/)をご確認ください。(本文の数値は2026年9月22日時点で一次資料を再確認しています)
📚 出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」の単身世帯「各種分類別データ」および二人以上世帯「各種分類別データ」から、表4(世帯主の年令別・20歳代の金融資産保有額の平均/中央値/金融資産非保有の比率。金融資産を保有していない世帯を含むベース)、表3(金融資産保有世帯のみの平均/中央値)、表1(現在保有している金融商品/「いずれも保有していない」の比率)、表2(金融資産非保有世帯の預貯金口座の有無と残高の有無)/同調査の単身世帯調査報告書(公表日2025年12月18日、調査時期2025年6月20日〜7月2日、調査対象全国2,500世帯、「金融資産」の定義、平均値と中央値の考え方)/J-FLEC「『家計の金融行動に関する世論調査』の訂正について」(2026年1月21日)/総務省統計局「2025年基準 消費者物価指数 全国 2026年(令和8年)8月分」(2026年9月18日公表。総合・生鮮食品を除く総合の前年同月比)/金融庁「新しいNISA」(つみたて投資枠 年120万円、成長投資枠 年240万円、非課税保有限度額1,800万円)/三菱UFJ銀行「円普通預金金利の改定について」2026年6月16日・2026年9月18日(普通預金金利の改定内容)/リクルートブライダル総研「結婚マーケット調査2025」(挙式・披露宴・食事会の費用総額)および「ゼクシィ結婚トレンド調査2024」(挙式を含めた総額)。いずれも2026年9月22日確認。
🕒 更新履歴:2026年4月公開。2026年9月22日、記載した数値をすべて一次資料で再確認して出典リンクを追加し、消費者物価指数と普通預金金利を最新値に是正、結婚費用を公表資料の数値に差し替え、金融資産保有額の集計ベース(金融資産を保有していない世帯を含む)を明記し、「金融資産ゼロ」という表記を調査の用語である「金融資産非保有」に改めました。2026年10月6日、アイキャッチの「約200万円・約30〜50万円」を調査の数値(平均255万円・中央値37万円)に合わせて描き直し、平均値と中央値の図の例を本文と同じ「9人が100万円・1人が1億円」に直しました。
🛠 この記事の作り方:20代の平均・中央値・金融資産非保有の比率は、J-FLEC「家計の金融行動に関する世論調査(2025年)」の「各種分類別データ」表4(金融資産を保有していない世帯を含む)から転記しています。同調査の「金融資産」は運用のためまたは将来に備えて蓄えている部分を指し、日常的な出し入れ・引落しに備えている預貯金や現金は含まないため、「金融資産非保有」は預貯金が一切ないことを意味しません。積立の試算はPythonで再計算しており、月利=(1+年率)^(1/12)−1 で換算した月複利です(月3万円を毎月末に20年間、年率7%、運用益は新NISAで非課税、税金・信託報酬・為替・物価上昇は考慮せず、10万円未満を四捨五入)。年率7%は過去の平均的な水準を置いた仮定であり、将来の利回りを保証するものではありません。年収別の貯金率(年収の10〜20%)、年齢別の「望ましい貯金額」、生活防衛資金の金額は公的統計ではなく一般的な目安および私の考え方です。新婚旅行・婚約指輪・結婚指輪の金額は、確認した公表資料に記載がないため本記事では金額を示していません。

コメント