
「マネーフォワードMEの代わりになる家計簿アプリはどれだろう?」2026年5月1日の不正アクセス事件のあと、Zaim・Moneytree・OsidOri・B/43の名前は目にするものの、連携できる金融機関や無料プランの範囲、夫婦で共有できるかまでは比べきれず、乗り換えを決めかねている方は多いはずです。
私もひとつのアプリに資産情報を預けきる怖さを感じたひとりです!この記事では、4つのアプリを「連携可能金融機関・セキュリティ設計・料金体系」の3つの基準を軸に、連携金融サービス1,300件以上のZaimや投資管理に強いMoneytreeがどんな人に向くのかを整理しました。先に結論を言うと、私はマネーフォワードMEを使い続けつつ、サブとしてMoneytreeの併用を検討しています。
そこで本記事では、マネーフォワードME の代替候補となる家計簿アプリ4社(Zaim・Moneytree・OsidOri・B/43)の特徴を比較します。最後まで読んでもらえれば、自分に合うアプリがすぐ分かるはずです。
※各社の最新の料金・連携機関数は変動するため、本記事は2026年5月時点の各社公式情報と公開情報をもとに執筆しています。導入前は必ず各社公式サイトで最新情報をご確認ください。
なぜ今「マネーフォワード代替」を探す人が増えているのか
まず背景の整理から。
2026年5月1日の第一報では、『GitHub』の認証情報が漏えいし、これを用いた第三者の不正アクセスによってリポジトリがコピーされたこと、そしてマネーフォワードケッサイ株式会社が提供する「マネーフォワード ビジネスカード」370件について「カード保持者名(アルファベット)」と「カード番号の下4桁」が流出した可能性があると公表されました。その後、2026年6月23日の第四報(詳細調査の完了)で範囲の精査結果が示され、お客さまに関する情報のうち氏名またはメールアドレスが124名分、お取引先さまに関する情報が28名分、従業員(退職者を含む)が2,300名分、単体で個人を特定できない固有識別子が60,449名分について、流出の可能性があると公表されています。
公式は第一報で「お客さま情報を格納している本番データベースからの情報漏えいは確認されておりません」と説明し、第四報でも「お客さま情報を格納している本番データベースへの不正アクセスや、本番環境からの情報漏えい、個人情報の不正利用等による被害は一切ございません」としています。一方で、X(旧Twitter)には「もう使わない」「乗り換え検討中」といった投稿も見られました。事件の詳細は以下の記事にまとめました。
ただ、「冷静には大丈夫だと分かったけど、念のため別のアプリも検討したい」という方もいるはず。私もFIRE目指す立場として「1つのアプリに依存するリスク」は普段から意識しているので、代替候補を知っておくのは有意義だと感じています。
家計簿アプリ選びで失敗しない3つのポイント
代替アプリを選ぶ前に、選定基準を明確化しておきましょう。
代替候補4選クイック概要
まずは4社の特徴を一覧で把握しましょう。

| アプリ | 強み | こんな人向け |
|---|---|---|
| Zaim | 老舗・国内開発・連携機関豊富 | レシート撮影で日常記録したい人 |
| Moneytree | 投資管理に強み・iOS/Mac相性◎ | 投資メインで管理したい人 |
| OsidOri | 夫婦共有・個人/共有切替 | 夫婦共働きで家計共有したい人 |
| B/43 | プリペイドカード一体型 | 家計簿入力すら面倒な人 |
それでは、各社を詳しく見ていきましょう。

Zaim(ザイム)レビュー
国内開発の老舗家計簿アプリ。マネーフォワードと並ぶ二大巨頭の一角。
主な特徴(公式情報)
- 連携金融サービス:1,300件以上(2026年5月時点・公式公開情報)
- 無料会員でも連携数の制限なし
- レシート撮影機能あり
- 無料プランで主要機能が使える
- プレミアムプランあり(料金は公式サイト参照)
メリット・デメリット
- レシート撮影機能で家計簿入力が楽
- 目的に合わせて使い込める(カテゴリのカスタマイズはプレミアムプラン限定)
- 国内開発で日本人の家計に最適化
- 無料プランでも連携数制限なし
- UIが情報量多めで初見だと迷うことも
- 投資特化機能はMoneytreeに比べて控えめ
こんな人におすすめ:レシート撮影を多用したい、国内サービスの安心感重視、投資より日々の支出管理がメインの方。
Moneytree(マネーツリー)レビュー
投資管理に強みのある家計簿アプリ。資産を一覧で把握したい人に向いた設計です。
主な特徴
- 銀行・証券・クレジットカード・電子マネーなど主要金融機関に対応
- 証券口座も連携でき、資産を1つのアプリでまとめて確認できる
- iOS/Mac環境との相性が良い
- 無料プランでも広告非表示(公式の比較表にはAndroid版では表示される旨の注記あり)
- 無料プランあり(登録できる金融サービスは無料・有料とも50社まで)。有料のMoneytree Growは月額390円・年額3,900円(Web決済)/月額430円・年額4,300円(アプリ決済)
メリット・デメリット
- 証券口座も連携でき、資産を1つのアプリでまとめて確認できる
- 無料プランでも広告が表示されない(公式の比較表ではAndroid版のみ表示)
- iOS/Mac環境との相性が良い
- 登録できる金融サービスは50社まで(無料・有料とも同じ50社)
- 無料プランはデータの毎日更新と過去データ全ての閲覧が対象外(月額390円のMoneytree Growで解放)
- レシート保管とレシートと明細の自動照合は、無料プランでもMoneytree Growでも対象外
こんな人におすすめ:投資メインで資産管理したい、証券口座を複数持っている、iOS/Mac環境で使いたい、FIRE目指して長期データを記録したい方。
OsidOri(オシドリ)レビュー
夫婦の共有家計に特化した家計簿アプリ。共働き世帯向けの設計が特徴です。
主な特徴
- 個人と共有を1つのアプリで切り替え管理
- 夫婦共働きの家計管理に最適化
- 共同貯金目標機能あり
- 主要金融機関と連携可能
- 基本機能は無料で利用可(20種類以上の拡張機能がある有料のプレミアムプランあり)
メリット・デメリット
- 夫婦間のお金管理がシンプル
- 誰が何にいくら使ったか可視化
- 共同目標で家計のモチベーションが上がる
- 無料で主要機能が使える
- 単身・独身者には機能が過剰
- 投資管理機能はMoneytreeに比べて弱い
こんな人におすすめ:夫婦共働きで家計を共有管理したい、共同貯金や目標設定でモチベーションを上げたい、20代〜30代の新婚世代。
B/43(現・ワンバンク)レビュー
プリペイドカード型のユニークな家計管理アプリ。
主な特徴
- 専用プリペイドカードと家計簿アプリが一体化
- カードで支払う度に自動で家計簿に反映
- 連携金融機関を増やす必要がない
- 夫婦シェア・若者層・家族管理用途に強い
- 2026年9月22日時点でサービス名は「ワンバンク」に変更され、公式サイトはonebank.jpへ移行(基本的な家計管理機能は無料、有料の「ワンバンクプラス」で口座連携数の上限が撤廃される)
「家計簿入力すら面倒」という人には強力な選択肢です。
Zaim vs Moneytree|2つに絞った人向けの1対1比較
4本の中で最後まで残りやすいのが、この2つです。どちらも無料版がしっかりしていて、マネーフォワードMEの代替として名前が挙がります。ただ得意分野がはっきり違うので、同じ物差しで並べると答えは出ます。
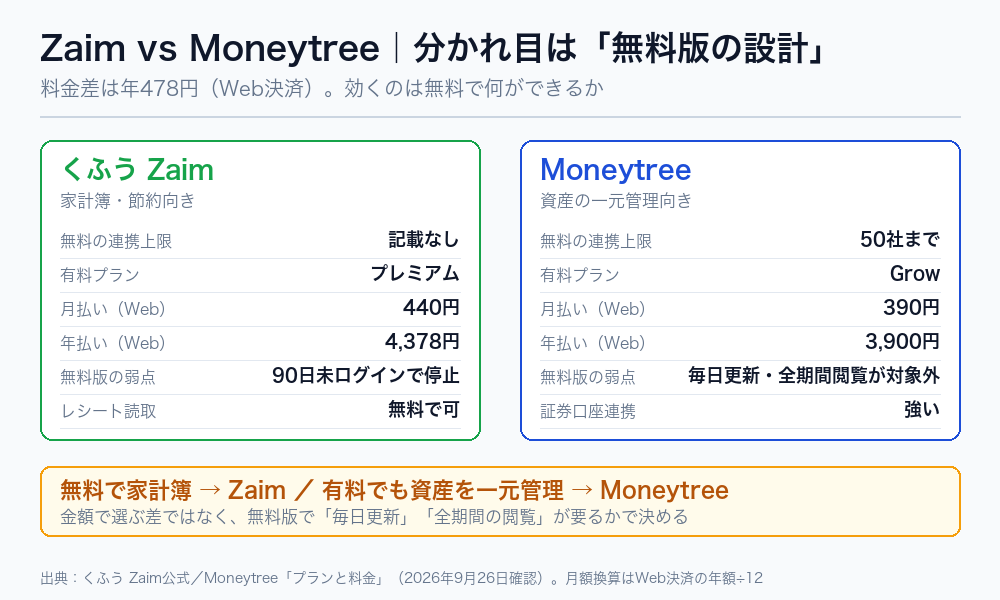
| 比較項目 | くふう Zaim | Moneytree |
|---|---|---|
| 無料版の連携上限 | 上限の記載なし(無料でも制限なし) | 50社まで(有料でも同じ50社) |
| 対応金融サービス | 1,300件以上 | 公式の対応一覧で個別確認 |
| 有料プラン | プレミアム | Moneytree Grow |
| 月払い | 440円(Web)〜480円(アプリ) | 390円(Web)/430円(アプリ) |
| 年払い | 4,378円(Web)/4,800円(アプリ) | 3,900円(Web)/4,300円(アプリ) |
| 年払いの月額換算 | 約365円(Web) | 325円(Web)/359円(アプリ) |
| 無料版の弱点 | 90日ログインがないと自動取得が一時停止 | データの毎日更新と過去データ全ての閲覧が対象外 |
| レシート | 自動読取は無料でも可 | 保管と明細の自動照合は無料・Growとも対象外 |
| 得意分野 | 家計簿・節約(カテゴリ管理は有料で強化) | 資産の一元管理(証券口座も連携) |
料金だけ見ると、有料同士ではMoneytreeのほうが年払いで478円安い(Web決済・4,378円と3,900円の差)。ただし料金差より効くのは無料版の設計です。
📊 無料で使い続けるなら、分かれ目はここ
Zaimは無料版に連携数の上限が書かれておらず、家計簿として日々つける用途なら無料で完結しやすい。一方Moneytreeは無料版だと「データの毎日更新」と「過去データ全ての閲覧」が使えないため、資産の推移を長く追うなら有料のGrow(年3,900円)が前提になります。
つまり「無料で家計簿」ならZaim、「有料でも資産を一元管理」ならMoneytree。この2軸で決めれば、迷う余地はほとんどありません。
Q. 無料だけで使うなら、どちらですか?
Zaimです。無料版の連携上限が明記されておらず、レシートの自動読取も無料で使えます。Moneytreeの無料版は毎日更新が対象外なので、口座残高を毎日見たい人には物足りません。
Q. 有料にするなら、どちらですか?
目的で決めます。家計簿のカテゴリを細かく管理して支出を削りたいならZaimのプレミアム、証券口座を含めた資産全体を1つの画面で追いたいならMoneytree Growです。料金差は年478円(Web決済)なので、金額で選ぶ差ではありません。
タイプ別おすすめフローチャート
ここまで4社見てきましたが、結局「自分にどれが合うのか」がいちばん知りたいはず。

| あなたのタイプ | おすすめアプリ |
|---|---|
| 投資メインで管理したい | Moneytree |
| 夫婦共働きで共有したい | OsidOri |
| レシート撮影で楽したい | Zaim |
| 入力すら面倒・カードで一括 | B/43 |
| 多機能・連携重視で迷ったら | Zaim or Moneytree |
FIRE目指す筆者ならどれを選ぶ?
ここまで読んでくれた方が知りたいのは「結局、筆者ならどう動くか」だと思います。筆者の結論を先にお伝えします。
サブとして Moneytree も併用検討

理由
第一に、公式は本番データベースへの不正アクセスと本番環境からの情報漏えいを一貫して否定しており、マネーフォワードME についても同様のセキュリティリスクを考慮した安全対策を全社的に講じたと説明しています。第四報が示した固有識別子60,449名分について対象サービスの内訳は公表されていませんが、この識別子には氏名やメールアドレスは含まれないとされているため、現時点ではそのまま使うのも合理的だと考えています。
第二に、1つのアプリに全資産情報を集中させるリスクは普段から意識すべきです。万が一今後何かあったときのために、サブで Moneytree を併用しておくのは「分散」の観点でアリだと思っています。
特にFIRE目指して資産管理を本気でやる人は、「メインアプリ+サブアプリ」の二刀流が安心です。
注意
ただし、両方とも家計簿アプリには「閲覧用パスワード」しか預けられない仕組みなので、預けている情報の範囲は限られています。アプリ複数化は「リスク分散」より「運用安定」の観点で考える方が実態に合っています。
📌 二大定番で迷っているなら
候補をZaimとマネーフォワードMEの2つまで絞れた方は、「Zaim vs マネーフォワードME比較」で料金と無料版の制限を突き合わせています。
まとめ|あなたに最適な家計簿アプリの選び方
最後に、本記事の要点を3行でまとめます。
- 投資管理メインなら Moneytree がおすすめ
- 夫婦共働きで共有家計なら OsidOri が最適
- 使い慣れた家計簿入力派なら Zaim か マネーフォワードME継続
5/1事件後の冷静判断としては、「いきなり乗り換える」のではなく、「サブとして1〜2社試してみる」のが堅実です。家計簿アプリは数ヶ月使ってみないと自分との相性が分からないツール。今回をきっかけに、自分に最適なアプリを見つける機会にしてもらえると嬉しいです!
※本記事の各アプリ情報は2026年5月時点の各社公式サイト等の公開情報をもとに執筆しています。料金・連携機関数・機能は変更される場合があるため、申込前は必ず公式サイトで最新情報をご確認ください。
関連記事
20代でFIRE目指すうえで、お金のツール選びは資産形成の土台です。ぜひ自分に合うアプリで、賢く家計管理を続けていきましょう!
📚 出典
- 株式会社マネーフォワード「『GitHub』への不正アクセス発生に関するお知らせとお詫び(第一報)」2026年5月1日
- 同「『GitHub』への不正アクセスに関する調査進捗および銀行口座連携再開に向けた経過のご報告(第二報)」2026年5月11日
- 同「GitHubへの不正アクセスに関する詳細調査の完了およびセキュリティ対策強化のお知らせ(第四報)」2026年6月23日
- マネーフォワード クラウドサービス全般サポート「【重要】「GitHub」への不正アクセス発生に関するお知らせとお詫び(2026年6月23日追記)」
- くふう Zaim 公式サイト
- マネーツリー「プランと料金」
- 同「Moneytree Grow」
- 同「Moneytree 資産管理をもっと自由に」
- OsidOri 公式サイト
- 株式会社OsidOri「OsidOri おトクなでんき」2025年4月1日
- ワンバンク公式サイト(旧B/43・株式会社スマートバンク)
🕒 更新履歴:2026年5月公開/2026年9月22日:各社の公式ページを一次資料として出典を追加し、マネーフォワードの不正アクセスの記述を第四報(2026年6月23日)の内容と公式の原文表現に差し替え、Moneytreeの料金・連携上限・広告・レシート機能の記述を公式の比較表に合わせて修正し、B/43からワンバンクへの名称変更を反映しました。/2026年9月26日:ZaimとMoneytreeを1対1で突き合わせる章(比較表・無料版と有料版の分かれ目・Q&A)を追加し、Moneytreeの料金を公式「プランと料金」で再確認、タイトルを更新しました。
🛠 この記事の作り方:件数・料金・上限は上記の公式ページから転記しています(Zaimの1,300件以上と月額換算365円、Moneytreeの50社・390円・3,900円・430円・4,300円、マネーフォワードの370件・124名分・28名分・2,300名分・60,449名分)。数字はPythonで検算しました。第四報の内訳は、顧客情報が氏名100件+メールアドレス24件=124件、取引先情報が氏名5件+メールアドレス23件=28件で人数と一致します。従業員は固有識別子373件・氏名490件・メールアドレス1,807件・電話番号305件で合計2,975件になりますが、公式が「同一人における複数項目の流出の場合がある」「人数は名寄せ後のもの」と説明しているため人数の2,300名分とは一致しません。なお公式は4区分の合計値を公表していないため、本文でも合計は示していません。Moneytreeの料金は公式の表示どおりに転記し、Web決済とアプリ決済で金額が異なるため両方を併記しています。MoneytreeのApple Watch対応と保有銘柄管理の詳しさ、OsidOriのプレミアムプランの金額、B/43からワンバンクへの名称変更日は公式ページで確認できなかったため、本文では書いていません。OsidOriは公式のよくある質問が「無料で全ての機能を利用できます」とする一方、自社のお知らせでは有料のプレミアムプランに触れており、記載に差があるため本文では「基本機能は無料」という表現にとどめています。各社の料金・連携機関数・機能は変更されるため、申込前に公式サイトで最新の内容をご確認ください。本記事は公開情報の整理であり、特定のアプリの利用や金融商品の購入を勧めるものではありません。

コメント