「FIREはやめとけ」という意見、SNSやYouTubeでよく見ますよね…!実際、準備なしにFIREを目指すと5つの落とし穴にはまりがちです。でも対策を知っておけば失敗のリスクを減らして目指せるんです!
完全FIREはリスクが大きい。でもサイドFIREなら、ほとんどのリスクを回避できます。
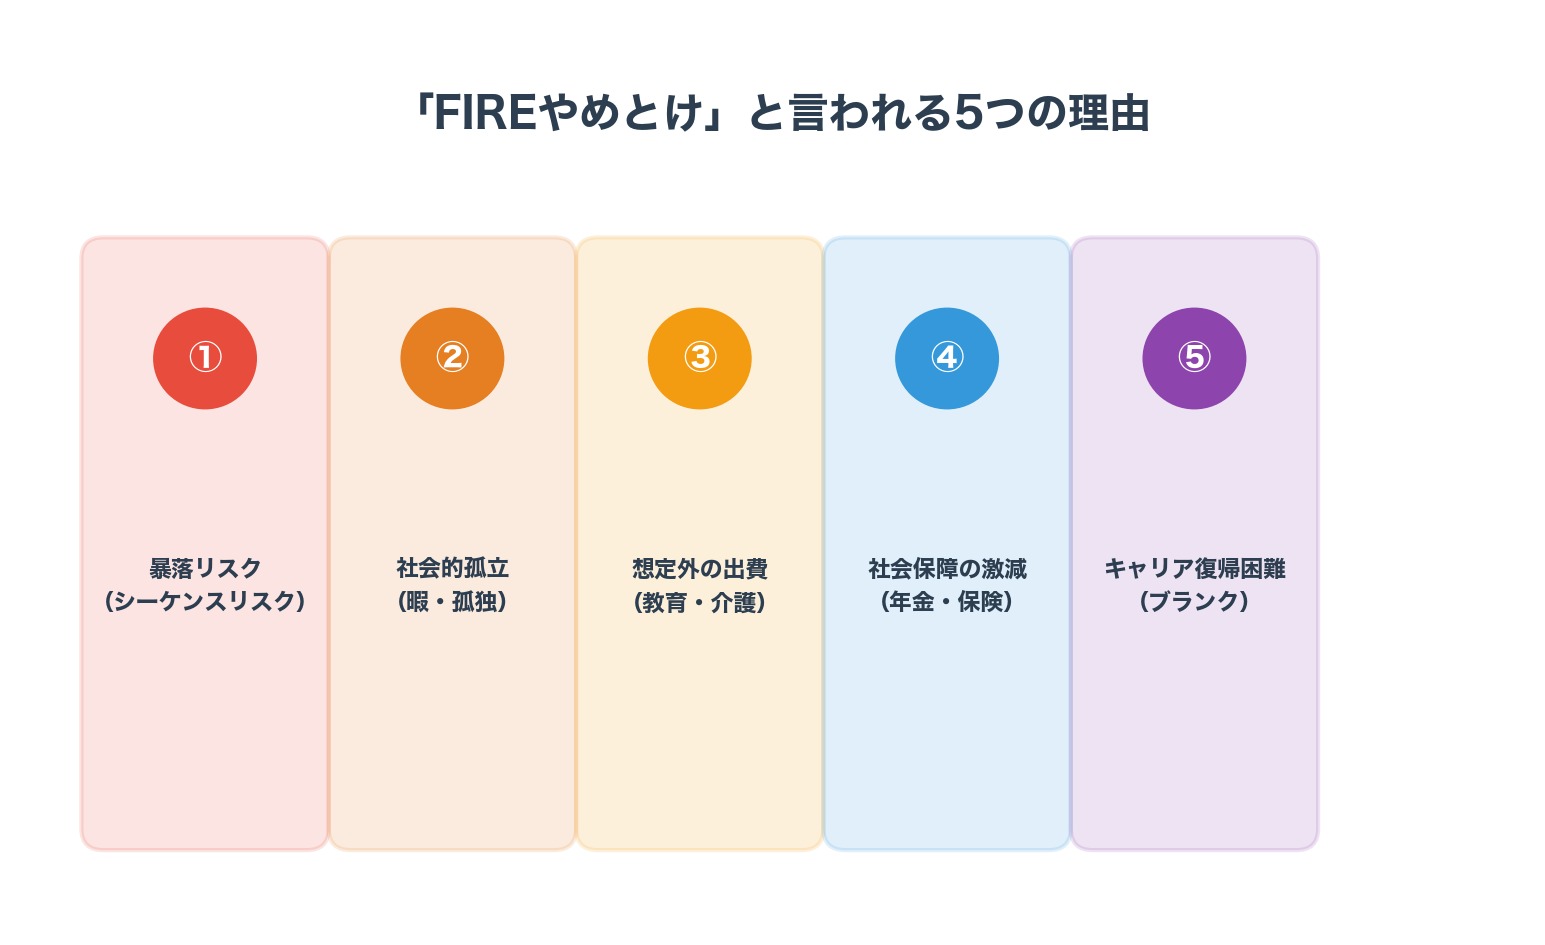
「FIREやめとけ」と言われる理由は暴落(シーケンスリスク)・社会的孤立・想定外の出費・社会保障の減少・キャリア中断の5つ。どれも「一切働かない」完全FIREを前提にしたリスクです。好きな仕事や副業で月5〜10万円を稼ぐサイドFIREなら、この5つはほぼ回避できます。
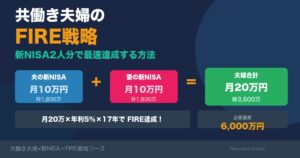
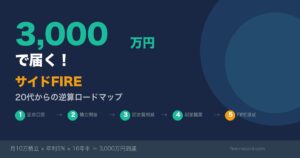
必要資産の目安(生活費が月20万円の場合):完全FIREは年240万円×25倍で6,000万円、副収入が月10万円あるサイドFIREは年120万円×25倍で3,000万円。月10万円を年率5%で15年積み立てると約2,648万円(元本1,800万円+運用益約848万円)なので、残りの約352万円をボーナス分などで埋めれば、20代から始めて40歳前後が目標として見えてきます。
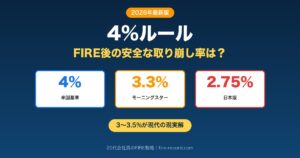
※25倍は「4%ルール」(W. P. Bengen, Journal of Financial Planning, 1994年)の逆数です。年率5%は前提として置いた想定値で、将来の利回りを保証するものではありません。税金・インフレ・手数料は計算に含めていません。
 筆者
FIREの「闇」を知った上で目指せば、リスクを減らして成功率を高めやすくなります!
| 落とし穴 | 対策(サイドFIRE) |
|---|---|
| ①暴落(シーケンスリスク) | 副収入で取り崩しを減らせる |
| ②社会的に孤立して暇に負ける | 仕事を通じた交流を維持できる |
| ③想定外の出費で計画が崩れる | 労働収入で対応できる |
| ④社会保障(健康保険・年金)が減る | 働き方次第で厚生年金を維持できる |
| ⑤キャリア復帰が難しくなる | スキル・実績が途切れない |
- 孤独に耐えられなかった→ 社会との接点がなくなった
- 暇すぎて自己肯定感が下がった→「社会に不要な人間」だと感じる
- 消費的な趣味に飽きた→ 旅行やゲームも数ヶ月で飽きる
- 家族との関係が悪化した→ パートナーの理解が得られない
- やりがいを求めて仕事に戻った→ もう一度挑戦したくなった
結論|完全FIREはリスクが大きい。でもサイドFIREなら話は変わる
先に私の結論をお伝えします。
「完全FIRE」は確かにリスクが大きい。でも「サイドFIRE」なら、ほとんどのリスクを回避できる。
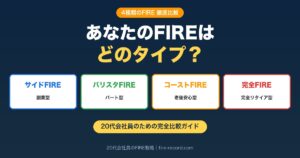
完全FIREとは、一切働かずに資産の運用益だけで生活するスタイル。一方、サイドFIREは好きな仕事や副業で月5〜10万円ほど稼ぎつつ、残りを運用益でまかなう方法です。
今回調べてみて、「FIREやめとけ」と言われる理由の大半は完全FIREのリスクであり、サイドFIREなら回避できるものばかりだと分かりました。
なぜそう考えるのか、具体的に見ていきましょう!
「FIREやめとけ」と言われる5つの理由
FIREを調べるほど出てくる「やめとけ」の声。なぜこんなにネガティブな意見が多いのか、主な5つの理由を整理しました。
① 暴落で資産が一気に減る(シーケンスリスク)
これ、調べてみて一番怖いと思ったリスクです。
「シーケンスリスク」とは、FIRE直後に暴落が来ると、資産の回復が極めて困難になるリスクのこと。たとえば5,000万円でFIREした直後に30%の暴落が来ると、資産は一気に3,500万円に。そこから年200万円を取り崩し続けると、資産がどんどん目減りしていきます。
積み立て中の暴落は「安く買えるチャンス」ですが、取り崩し中の暴落は「致命傷」になりかねません。ここが決定的に違うんです!
② 社会的に孤立して「暇」に負ける
意外かもしれませんが、FIRE達成者が一番つらいと語るのはお金の問題ではなく「孤独」と「暇」です。
会社を辞めれば、毎日顔を合わせる同僚も、ランチ仲間も、仕事後の飲み友達もいなくなります。平日の昼間に一人で過ごす時間が急増し、「自分は社会に必要とされていないんじゃないか」と感じる人が少なくないそうです。
FIRE達成後に会社員へ戻った人の体験談では、FIREで失ったものとして「人とのつながり」「仕事の充実感」「安定したキャッシュフロー」が挙げられることがあります(個人の体験談であり、統計にもとづくものではありません)。
③ 想定外の出費で計画が崩壊する
FIRE計画は「年間支出×25倍」で計算するのが定番ですが、人生はそんなにシンプルじゃないですよね。
- 結婚・出産
- 子どもの教育費(日本政策金融公庫の令和3年度調査では、高校入学から大学卒業までで1人あたり平均942.5万円)
- 住宅購入・リフォーム
- 親の介護費用
- 大きな病気やケガ
これらのライフイベントは金額が大きいうえに、タイミングを選べません。想定外の出費が一度でも来ると、FIRE計画が根本から崩れるリスクがあります。
④ 社会保障(健康保険・年金)が激減する
会社員を辞めると、手厚かった社会保障が一気に薄くなります。これは意外と見落としがちなリスクです!
健康保険:会社が負担していた分がなくなり、国民健康保険の保険料は全額自己負担。傷病手当金と出産手当金は、国民健康保険では法律上「行うことができる」とされた任意給付で、市区町村や組合が条例・規約で定めた場合にかぎって支給されます。
年金:厚生年金から国民年金(第1号被保険者)に切り替え。老齢基礎年金は満額でも月7万608円(令和8年度・昭和31年4月2日以後生まれ)が上限です。
雇用保険:基本手当(失業給付)や育児休業給付は雇用保険の被保険者向けの給付なので、対象外になります。
たとえば厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」では、厚生年金(第1号)の老齢年金の受給権者の平均年金月額は15万289円(併給する老齢基礎年金を含む・令和6年度末)。いっぽう国民年金の老齢年金(加入25年以上)の受給権者の平均は5万9,310円です。月9万円ほどの差が老後ずっと続きます。これをFIRE資産でカバーする計算をしている人は少ないんじゃないでしょうか。
⑤ 一度辞めるとキャリア復帰が困難
「FIREがダメだったら、また働けばいい」と考えがちですが、そんなに甘くないという声が多いです。
数年のブランクがあると、転職市場での評価は下がりやすくなります。特にIT業界などスキルの陳腐化が早い分野では、ブランク期間に比例して選択肢が狭まるのが現実。「いつでも戻れる」は幻想かもしれません。
FIRE「卒業」する人が増えている理由
最近SNSやYouTubeで「FIRE卒業しました」という報告が増えていますよね。その理由を調べると、意外にもお金が尽きたからではないケースが大半でした。
FIRE卒業の主な理由は次のとおりです。
- 孤独に耐えられなかった(社会との接点がなくなった)
- 暇すぎて自己肯定感が下がった(「社会に不要な人間」感)
- 消費的な趣味に飽きた(旅行やゲームも数ヶ月で飽きる)
- 家族との関係が悪化した(パートナーの理解が得られない)
- やりがいを求めて仕事に戻った(もう一度挑戦したくなった)
つまり、FIREの最大の敵はお金ではなく「生きがいの喪失」なんです。これは衝撃でした。
この事実を知ったとき、「じゃあ完全に働くのをやめるのではなく、好きな仕事だけ続ける形が理想なのでは?」と考えるようになりました。それがまさにサイドFIREの考え方です。
暴落が来たらどうなる?5,000万円FIREのシミュレーション
「FIREやめとけ」の理由で最もインパクトがあるシーケンスリスク。実際にシミュレーションしてみました。
条件:5,000万円でFIRE、年間200万円取り崩し(月約16.7万円)、年率5%運用(想定)。「FIRE直後に30%暴落」した場合としなかった場合を比較します。
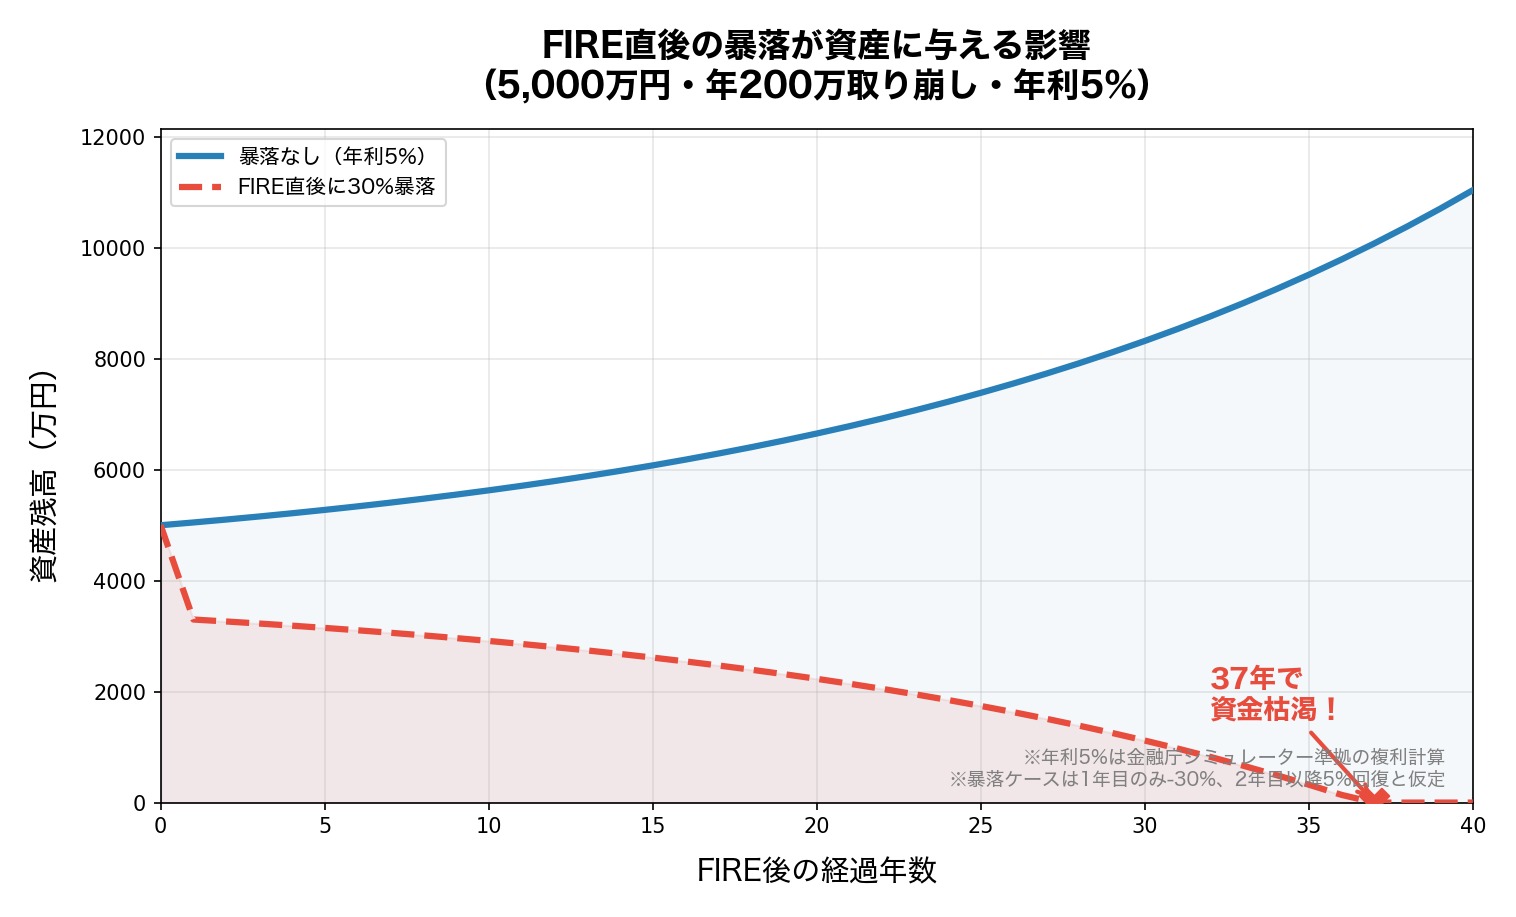
| 経過年数 | 暴落なし | FIRE直後に30%暴落 |
|---|---|---|
| 0年(FIRE時) | 5,000万円 | 5,000万円 |
| 1年後 | 5,050万円 | 3,300万円 |
| 5年後 | 5,276万円 | 3,149万円 |
| 10年後 | 5,629万円 | 2,914万円 |
| 20年後 | 6,653万円 | 2,231万円 |
| 30年後 | 8,322万円 | 1,119万円 |
| 37年後 | 10,081万円 | 0円(枯渇) |
※各年は「前年末の残高×1.05−200万円」(年1回複利・取り崩しは年末)で計算しています。暴落ケースはFIRE1年目のみ−30%、2年目以降は年率5%で回復すると仮定。36年後の残高は139万円で、37年目に底をつきます。年率5%は想定値で将来の利回りを保証するものではなく、インフレ・税金・手数料は含めていません。
暴落なしのケースでは資産が増え続けるのに対し、暴落ありのケースでは37年で資産がゼロになります。たった1回の暴落のタイミングで、これほど結果が変わるんです。
30歳でFIREして37年後は67歳。年金だけで暮らさなければならない状況は、かなり厳しいですよね……。
FIREを目指す私がたどり着いた結論|サイドFIREという現実的な選択肢
ここまで調べてきて、「完全FIREのリスクは確かに大きい」と感じました。でも、だからFIRE自体を諦めるのはもったいない!
なぜなら、サイドFIREなら5つのリスクの多くを和らげられるからです。
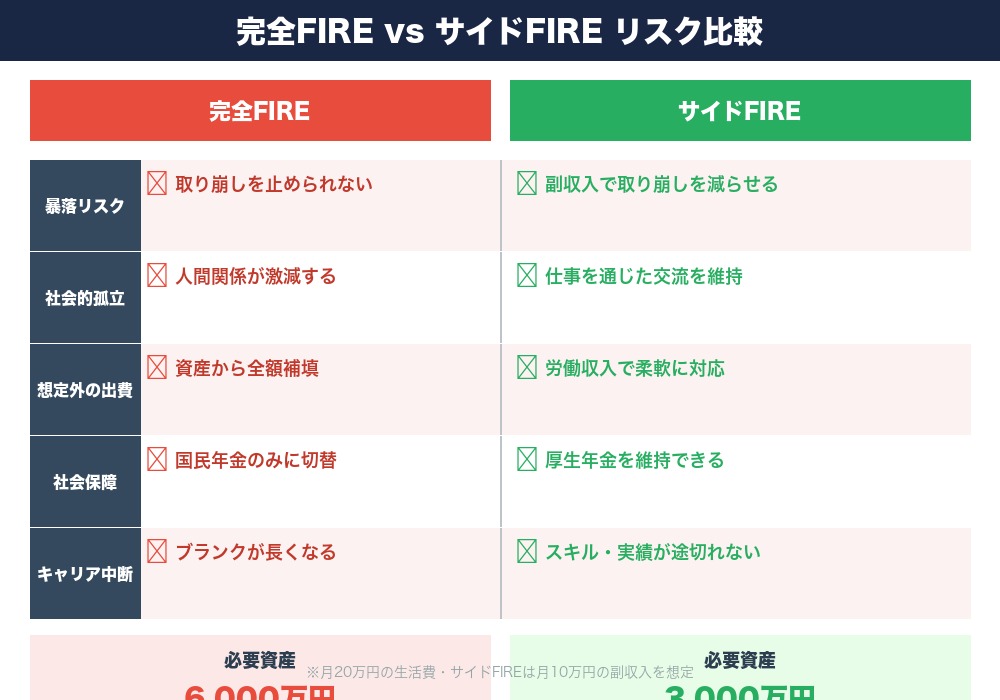
| リスク | 完全FIRE | サイドFIRE |
|---|---|---|
| 暴落リスク | 取り崩しを止められない | 副収入で取り崩しを減らせる |
| 社会的孤立 | 人間関係が激減 | 仕事を通じた交流を維持 |
| 想定外の出費 | 資産から全額補填 | 労働収入で対応可能 |
| 社会保障の減少 | 国民年金のみ | 働き方次第で厚生年金を維持 |
| キャリア中断 | ブランクが長くなる | スキル・実績が途切れない |
しかも、サイドFIREなら必要資産が半分以下になります。
たとえば生活費が月20万円(年240万円)の場合:
- 完全FIRE:240万円 × 25倍 = 6,000万円
- サイドFIRE(副収入月10万):120万円 × 25倍 = 3,000万円
3,000万円なら、月10万円をS&P500に15年積み立てれば手が届く金額です(年率5%の想定で約2,648万円=元本1,800万円+運用益約848万円。残りの約352万円はボーナス分の上乗せなどで埋める前提です)。20代から始めれば40歳前後でサイドFIREが見えてきます。
私自身、これを知ってから「完全FIREではなくサイドFIRE」に目標を切り替えました。会社を辞めるのがゴールじゃなくて、「働くかどうかを自分で選べる状態」がゴールなんですよね。
サイドFIRE実現のために今日からできる3つのアクション
「サイドFIREが現実的なのは分かった。じゃあ何から始めればいいの?」という方へ、今日からできることを3つ紹介します!
① 新NISAで毎月の積立投資を始める
サイドFIREの土台は投資による資産形成です。2024年1月から始まった新NISAなら、年間360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯では1,800万円(うち成長投資枠は1,200万円)まで非課税で投資できます。
まずは月3万〜5万円からでOK!私はS&P500のインデックスファンドを楽天証券で毎月積み立てています。大事なのは「始めること」と「続けること」です!
米国株・投資信託の品揃えが豊富で、NISA口座の銘柄分析ツールが充実。サイドFIRE資産の土台づくりに最適です。
② 固定費を見直して投資原資を増やす
投資に回すお金を増やすなら、まず固定費の見直しが効果的です。一度見直せばずっと節約が続くので、めちゃくちゃコスパがいいんですよね!
- スマホ代:大手キャリア → 格安SIMで月5,000〜8,000円削減
- 保険:不要な保険を解約して月3,000〜10,000円削減
- 電力会社:乗り換えで年1〜2万円削減
- サブスク:使っていないサービスを整理
これだけで月1〜2万円浮く可能性があります(金額は契約内容によって変わる目安で、公的な統計による裏づけはありません。私自身は固定費の見直しで月8,000円を削減できました)。浮いた分をそのままNISAに回せば、サイドFIREに一歩近づきますよ!
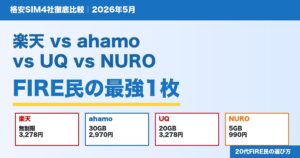
格安SIMの選び方は、こちらの記事で詳しく解説しています。
③ 副業で月5万円の収入源を育てる
サイドFIREの「サイド」の部分、つまり副収入の柱を今のうちから育てておくことが大切です。
月5万円の副収入があれば、サイドFIRE後に必要な取り崩し額が年60万円減り、必要資産は1,500万円も少なくて済みます。
- ブログ・アフィリエイト
- Webライティング
- プログラミング・Web制作
- せどり・物販
- スキル販売(ココナラなど)
本業で安定収入を得ながら副業で月5万円を稼ぐ。この「二刀流」が、サイドFIREへの一番現実的なルートだと私は考えています!
よくある質問
まとめ|「やめとけ」の声を正しく受け止めて、賢くFIREを目指そう
今回、「FIREやめとけ」の声を徹底的に調べて分かったことをまとめます。
- 「FIREやめとけ」の理由は暴落リスク・社会的孤立・社会保障の減少・想定外の出費・キャリア中断の5つ
- FIRE「卒業」の最大の原因はお金ではなく孤独と暇
- FIRE直後の暴落(シーケンスリスク)は資産を枯渇させる可能性がある
- これらのリスクはサイドFIREならほぼ回避できる
- サイドFIREなら必要資産も半分以下で、20代から十分に目指せる
「FIREはやめとけ」という声には、正しい指摘もたくさん含まれています。でも、それは「目指すな」という意味ではなく、「リスクを知った上で賢く目指せ」というメッセージだと私は受け取りました。
私自身は「完全FIREではなくサイドFIRE」に切り替えて、40歳で「働くかどうかを自分で選べる自由」を手に入れることを目標にしています。
まずは新NISAで積立を始めて、固定費を見直して、副業を育てる。地道ですが、これが私にとって現実的な道だと考えています!一緒にがんばりましょう!
※本記事の情報は2026年9月時点のものです(年金額は令和8年度、平均年金月額は令和6年度末、教育費は令和3年度調査にもとづきます)。投資にはリスクが伴います。最終的な判断はご自身の責任で行ってください。FIREに関する具体的な相談は、ファイナンシャルプランナーなどの専門家にご相談ください。
📚 出典(いずれも2026年9月22日に確認)
- 厚生労働省「令和8年度の年金額改定についてお知らせします」(令和8年1月23日 報道発表)
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」(令和7年12月)
- e-Gov法令検索「国民健康保険法」(昭和33年法律第192号)第58条第2項
- 厚生労働省「国民健康保険制度の概要」(制度解説資料)
- 厚生労働省「基本手当について」
- 厚生労働省「育児休業等給付について」
- 金融庁「NISAを知る(新しいNISA)」
- 金融庁「つみたてシミュレーター」
- 「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と注記
- 日本政策金融公庫「令和3年度 教育費負担の実態調査結果」(2021年12月20日)
- 同公庫の調査結果一覧で、これが最新の公表分であることを確認
- William P. Bengen「Determining Withdrawal Rates Using Historical Data」
🕒 更新履歴:2026年5月19日公開。2026年9月22日、年金・国民健康保険・雇用保険・教育費・新NISA・4%ルールの数値を一次資料で取り直し、「国民年金のみ約6.5万円/月8万円以上の差」を公的統計(受給権者平均5万9,310円/差は約9万円)に是正、教育費の前提を調査の対象範囲(高校入学から大学卒業まで)に合わせて修正、積立と取り崩しの計算前提を明記しました。
🛠 この記事の作り方:老齢基礎年金の満額・平均年金月額・新NISAの投資枠・国民健康保険の任意給付・教育費は、上の一次資料から数値をそのまま転記しています。試算はすべてPythonで再計算しました。積立は月利=(1+年率)^(1/12)−1(年率÷12ではありません)で計算し、月10万円・年率5%・15年・期末払いで26,482,459円=約2,648万円(元本1,800万円+運用益約848万円)。取り崩しの表は「前年末の残高×1.05−200万円」を年1回くり返した結果で、暴落ケースは1年目のみ−30%としています(36年後の残高139万円、37年目に底をつく)。年率5%は前提として置いた想定値で、将来の利回りを保証するものではありません。インフレ・税金・売買手数料・為替は計算に含めていません。固定費の削減額(スマホ・保険・電力)は一般的な事例からの概算で、公的統計による裏づけはありません。FIRE卒業の理由・キャリア復帰の難しさ・FIRE達成者の体験談は、出典を特定できていない伝聞にもとづく記述で、統計値ではありません。本記事は特定の金融商品の取引を勧めるものではなく、最終的な判断はご自身の責任でお願いします。

コメント