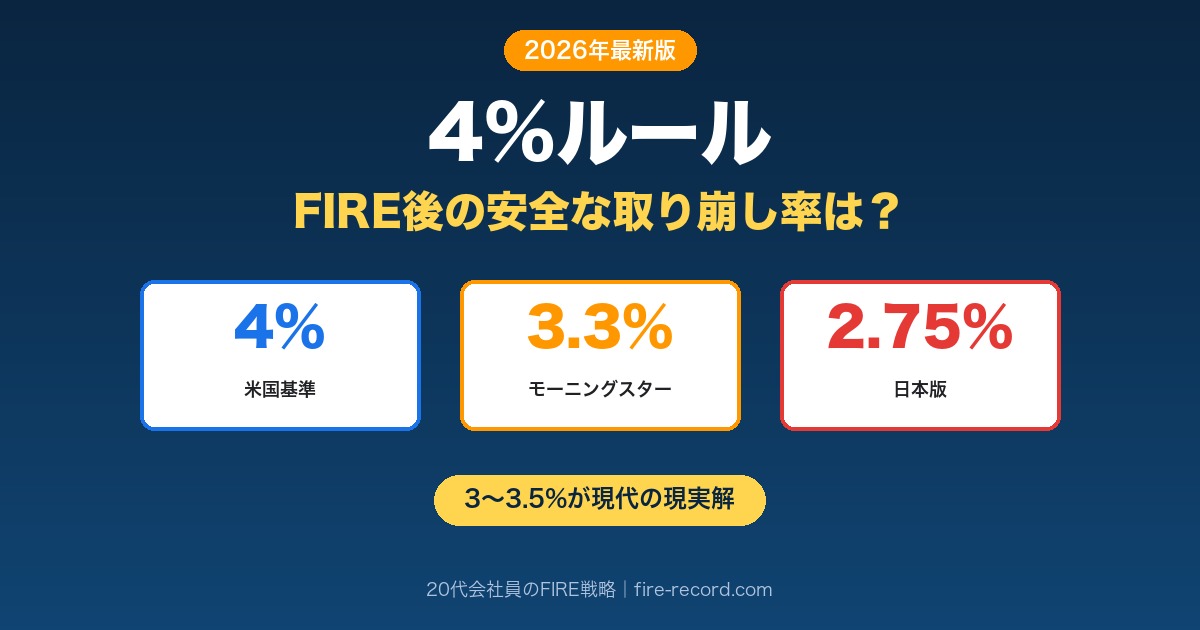
「4%ルールってよく聞くけど、本当にそれで安全?」 「3.3%ルールなんて新しい説もあるって聞いた…」 「日本でFIRE目指すなら、何%が正解?」
そんな疑問を抱えているあなたへ!
20代会社員でFIREを目指し、楽天証券をメインに新NISAを積み立てている私が、FIRE取り崩しの基本「4%ルール」と最新の見直し議論「3.3%ルール」「日本版2.5〜2.75%ルール」を徹底解説します!
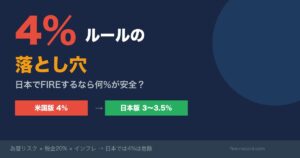
結論から言うと、4%ルールは「米国データに基づく1998年の研究」がベースで、現代の日本人FIRE民にはやや楽観的すぎる可能性があります。安全側を取るなら3〜3.5%、日本特有のリスクを考慮するなら2.5〜2.75%が現実的な数字です。
結論|2026年のFIRE取り崩しは「3〜3.5%」が現実解
先に結論をお伝えします!
FIRE後の安全な取り崩し率は、次のように整理できます。
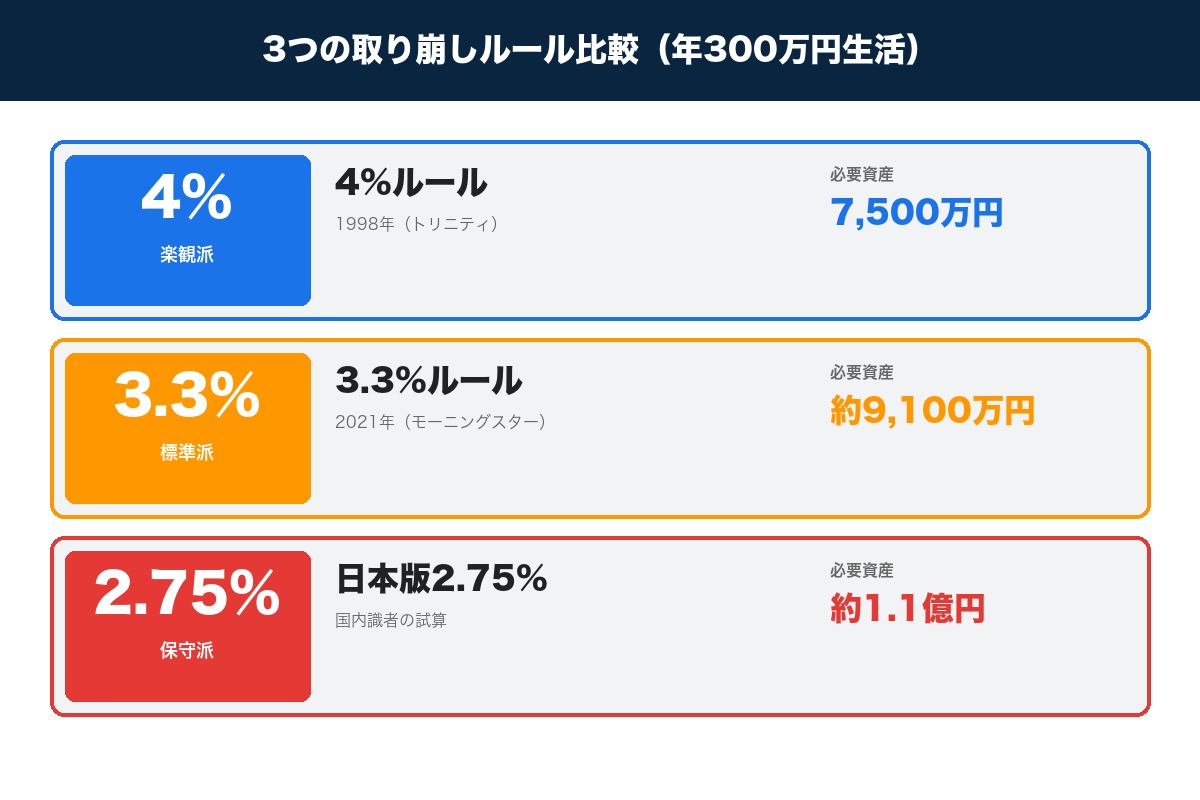
| ルール | 取り崩し率 | 必要資産(年300万円生活) | 提唱年 |
|---|---|---|---|
| 4%ルール | 年4% | 7,500万円 | 1998年(トリニティスタディ) |
| 3.3%ルール | 年3.3% | 約9,100万円 | 2021年(モーニングスター) |
| 日本版2.75%ルール | 年2.75% | 約1.1億円 | 本記事独自の前提(一次資料なし) |
「年300万円の生活費で30年取り崩す」ケースだと、
- 楽観派(4%):7,500万円
- 慎重派(3.3%):9,100万円
- 保守派(2.75%):1.1億円
私のおすすめは、「3〜3.5%の現実解」。米国の楽観的な4%より安全側で、日本の超保守派2.75%より達成しやすい数字です!
それでは、4%ルールの基本から、最新の見直し議論まで詳しく見ていきましょう!
4%ルールとは?トリニティスタディの基本
まず、4%ルールの基本から解説します。
トリニティスタディの研究内容
4%ルールの元になっているのは、1998年にトリニティ大学の3教授が発表した研究(通称「トリニティスタディ」)です。
研究の概要は次のとおりです。
- 対象:1926〜1995年の米国市場データ(株式はS&P500指数、債券は長期の高格付社債。原データはイボットソン・アソシエイツ「Stocks, Bonds, Bills, and Inflation 1996 Yearbook」)
- 検証:株式50%・債券50%のポートフォリオから、初年度に4%を取り崩し、2年目以降は消費者物価指数の変動に合わせて取り崩し額を調整した場合
- 結果:30年の取り崩し期間で資産が尽きなかった過去の期間の割合は95%(インフレ調整をしない場合は100%)
つまり、「1億円の資産があれば、年400万円を30年間取り崩せる」というのが4%ルールの結論です。
4%ルールの計算式
| 項目 | 計算式 |
|---|---|
| 必要資産 | 年間支出 ÷ 4% = 年間支出 × 25 |
| 取り崩し額 | 資産 × 4% |
例えば、
- 年間支出400万円 → 必要資産1億円
- 年間支出300万円 → 必要資産7,500万円
- 年間支出240万円 → 必要資産6,000万円
「年支出の25倍の資産を作れば、4%で取り崩しても枯渇しない」というシンプルなルールが、FIRE界の標準理論になりました。
4%ルールの3つの注意点
ただし、4%ルールには現代の日本人FIRE民にとって注意すべき3つの点があります。
注意点①|米国データに基づいている
トリニティスタディは1926〜1995年の米国市場データがベース。
この期間、米国株式市場は世界恐慌からの回復や戦後の高度成長で、大型株の年平均複利リターンは約10.5%を記録しました(同じ期間の長期社債は約5.7%)。
「米国のように右肩上がりの市場」が今後も続く保証はない、ということです。
注意点②|30年間の運用が前提
4%ルールは「30年の取り崩し期間で資産が尽きなかった割合が95%(株式50%・債券50%、インフレ調整あり)」という結論です。
つまり、
- 60歳でFIREして90歳まで → 30年でOK
- 30歳でFIREして90歳まで → 60年なのでアウト
20代・30代でのFIREには、4%ルールはやや楽観的すぎる可能性があります。
注意点③|税金・手数料を考慮していない
4%ルールには、
- 配当・売却益への税金(日本は20.315%=所得税15%・復興特別所得税0.315%・住民税5%。新NISA口座内の運用益は非課税)
- 証券会社の手数料
- インフレによる実質目減り
が考慮されていません。
これらを現実的に組み込むと、取り崩し可能額は4%より少なくなるのが実態です。
モーニングスターの見直し|安全な取り崩し率は年により3.3〜3.9%
「4%ルールは楽観すぎる」という反省から、米国の投資調査会社モーニングスターは毎年の市場前提をもとに「安全な取り崩し率」を試算・見直ししています。
📉 「安全な取り崩し率」は固定ではなく毎年動く
モーニングスターの試算は、過去の実績ではなく将来の株式・債券リターンとインフレ率の予想値から毎年作り直されます。年次レポート「The State of Retirement Income」各年版の基本ケースは、2021年3.3%/2022年3.8%/2023年4.0%/2024年3.7%/2025年3.9%と動いてきました(いずれも取り崩し期間30年・資金が残る確率90%・取り崩し額をインフレに連動させる前提)。つまり「3.3%」は5年のうち最も保守的だった2021年版の数字で、最新は2025年12月3日公表の2025年版で3.9%です。同レポートは、この3.9%を「いま取り崩しを始める人」の開始時の率として示しており、これを支えるのは株式30〜50%・残りを債券と現金にした配分だとしています。数字がこれだけ動くこと自体が、4%を唯一の答えとして扱わないことの大切さを教えてくれます。
なお「自分はいくら貯めればFIREできるのか」という必要資産の早見表(年収別・生活費別)は、FIRE必要資産はいくら?完全早見表で詳しくまとめています。取り崩し率とあわせてチェックしてみてください。
モーニングスターの3.3%ルール
2021年、米国の投資調査会社モーニングスターが発表した研究では、次のような結論が出ました。
- 対象:過去の実績データではなく、株式・債券の将来リターンとインフレ率の予想値(この点がトリニティスタディとの大きな違い)
- 結論:「取り崩し期間30年・成功確率90%を前提にすると、開始時の安全な取り崩し率は年3.3%」
特に低金利・高インフレの2020年代では、4%だと枯渇リスクが高まるとの指摘です。
3.3%ルールの実例
年間支出300万円の場合、
- 4%ルール:必要資産7,500万円
- 3.3%ルール:必要資産約9,100万円
差は約1,600万円。安全を取るなら、それだけ多めの資産が必要になります。
日本版「2.5〜2.75%ルール」|国内識者の慎重論
さらに、日本人FIRE民にはもっと保守的な数字を提案する識者もいます。
日本特有の3つのリスク
日本特有の3つのリスク要因があります。
リスク①|為替リスク
S&P500など米国株を持つ日本人は、
- 円高になると円換算で資産が減る
- 円安・円高の振れ幅が大きい
ので、米国人より為替変動の影響を受けます。
リスク②|寿命の長さ
日本人女性の平均寿命は87.33年・男性は81.35年です(厚生労働省「令和7年簡易生命表」の0歳の平均余命)。
世界トップレベルに長寿なので、30年より長く取り崩す可能性が高いんです。
リスク③|社会保障の不透明性
将来の年金・健康保険の負担増は、FIRE後の生活費を押し上げる可能性があります。
日本版の現実的な取り崩し率
これらを考慮すると、
- 標準:年3%(必要資産1億円・年300万円生活)
- 保守:年2.75%(必要資産1.1億円)
- 超保守:年2.5%(必要資産1.2億円)
が現実的な範囲です。
「長生きするほど取り崩し率を下げる必要がある」と覚えておくといいですよ!
取り崩しシミュレーション|資産5,000万円の場合
「実際5,000万円の資産で、いくら取り崩せる?」をシミュレーションしてみます。
取り崩し率別の年間取り崩し額
| 取り崩し率 | 年間 | 月額 |
|---|---|---|
| 4% | 200万円 | 約17万円 |
| 3.5% | 175万円 | 約15万円 |
| 3.3% | 165万円 | 約14万円 |
| 2.75% | 137.5万円 | 約11万円 |
5,000万円なら、月10〜17万円の取り崩しが一つの目安。これだけだと一人暮らしでもギリギリレベルなので、サイドFIRE(副業で月10万円稼ぐ)と組み合わせるのが現実的です。
取り崩し中の運用リターンも考慮
ただし、取り崩し中も資産は運用されるので、年率5%で増えれば、
- 5,000万円から年4%(200万円)取り崩しても、運用益(5%で250万円)の方が大きい
- 結果として当面は名目の資産額が増えていく
このように、運用リターン > 取り崩し率の状態を保てている間は、名目の資産額は減りません。ただし「実質」はインフレを差し引いた後を指す言葉なので、話が変わります。年率5%運用・年4%取り崩し・インフレ率2%で計算すると、1年目は名目+1.0%に対し実質は-1.0%です。さらに、本来の4%ルールどおり取り崩し額を毎年2%ずつ増やしていくと(毎年の運用後に年末に取り崩す前提)、取り崩し額が運用益に追いつく18年目あたりから名目の資産額も減り始め、30年後は名目4,872万円・実質2,690万円まで目減りします。取り崩し額を年200万円に固定すれば名目は増え続けますが、その場合は生活費のほうがインフレで目減りしていきます。
取り崩し戦略3つのコツ|暴落シーケンスリスク対策
ここから、取り崩し時代の実践テクニックを3つ紹介します!
コツ①|定額vs定率|状況に応じて使い分け
取り崩し方法には2種類あります。
| 方法 | メリット | デメリット |
|---|---|---|
| 定額(毎年200万円) | 計画が立てやすい | 資産が減ると枯渇リスク |
| 定率(毎年4%取り崩し) | 資産連動で減りにくい | 収入が変動する |
おすすめは「定率+上下限ガイドライン」。
- 通常時:定率4%
- 暴落時:取り崩し率を3%に下げる
- 好調時:4.5%まで上げてもOK
柔軟に運用するのが、長期で資産を守るコツです!
コツ②|配当を中心に取り崩す
配当が出る資産(高配当ETFなど)を中心に取り崩す戦略もアリです。
例えば、VYM・SCHDなどの高配当ETFを中心に保有すれば、
- 配当利回り3%(税引前)なら、5,000万円で年150万円の配当。課税口座では国内で20.315%が源泉徴収されるので、手取りは約120万円です
- これに加えて少額の売却で十分な生活費がカバーできる
配当中心戦略は、「元本を切り崩している感」が薄いので心理的にも楽です。
コツ③|暴落初年度の備えが効く
FIRE後の最大の敵が「暴落シーケンスリスク(順序のリスク)」です。
FIRE開始直後に暴落が来ると、
- 資産が半分になる
- そこから取り崩しを続ける
- 資産がさらに減って枯渇
という最悪パターンに陥る可能性があります。
対策:
1. FIRE開始時に3年分の生活費を現金で持っておく 2. 暴落時は現金で生活し、株を売らない 3. 株が回復してから取り崩しを再開
これだけでも、シーケンスリスクをかなり和らげられますよ!
よくある質問(FAQ)
Q. 4%ルールと25倍ルールは同じ?
A. 基本的に同じです。「年間支出の25倍の資産を作って、4%で取り崩す」が両者の関係。25倍 = 1 ÷ 4%なので、計算上は同じことを指しています。
Q. 日本人は4%より低い取り崩し率にすべき?
A. 保守的に考えるなら3〜3.5%がおすすめです。米国データに依拠した4%は楽観的なので、日本特有のリスク(為替・寿命・税金)を考えると安全側を取るのが現実的です。
Q. インフレを考慮するとどうなる?
A. 取り崩し額をインフレに合わせて毎年増やすのが本来の4%ルールです。例えば、初年度300万円取り崩しなら、翌年はインフレ率2%なら306万円取り崩しが必要。インフレ込みで考えると、取り崩し率はさらに低めにすべきです。
Q. 配当だけで生活できる資産額は?
A. 「年間支出 ÷ 配当利回り」で計算できます。年支出300万円・税引前利回り3.5%なら、約8,600万円。ただし課税口座では国内で20.315%が引かれるため、手取りで年300万円を確保するには約1億760万円が必要になります。配当中心戦略は、4%ルールに比べて多めの資産が必要になります。
Q. 4%ルールでFIREしてからも積立は続ける?
A. 基本的には積立を止めてOKです。ただし、副業収入があれば、その範囲で積立を続けるのも自由。サイドFIRE・バリスタFIREなら、積立を続けることで老後資金を厚くする戦略もアリです。
Q. 20代の今、何%取り崩しを想定すべき?
A. 「3〜3.5%」を想定しておくのがおすすめです。20代でFIREすれば60年以上の取り崩し期間。4%だと枯渇リスクが高いので、保守的な目標を持っておく方が無難です。
まとめ|あなたのFIRE取り崩し率を決めよう
最後にこの記事の要点をまとめます!
取り崩し率の3つのルール
| ルール | 取り崩し率 | 提唱 |
|---|---|---|
| 4%ルール | 年4% | 1998年トリニティスタディ |
| 3.3%ルール | 年3.3% | 2021年モーニングスター |
| 日本版2.5〜2.75% | 年2.5〜2.75% | 国内識者 |
現代の日本人FIRE民におすすめ:年3〜3.5%
- 米国の楽観的4%より安全
- 日本の超保守2.75%より達成しやすい
- 60年以上の取り崩しでも比較的安心
取り崩し戦略3つのコツ
1. 定率+上下限ガイドラインで柔軟に 2. 配当中心戦略で心理的負担を減らす 3. 3年分の現金でシーケンスリスク対策
4%ルールはFIRE戦略の基本ですが、20代から30年・40年・50年と長期で考えるなら、少し保守的に「3〜3.5%」を想定するのが現実解です。
20代の今、コツコツ積立を続けて、3〜3.5%で安心して取り崩せる資産を作っていきましょう!
今日から、新NISAで「FIRE後の自分への贈り物」を積み立て始めてみてくださいね!
関連記事
FIRE戦略をさらに深掘りしたい方は、こちらもどうぞ👇
- ▶ 【完全比較】セミFIRE vs サイドFIRE vs バリスタFIRE vs コーストFIRE|4種類の違いと20代の選び方
- ▶ 【FIRE出口戦略】新NISA取り崩しの最適解|定率4%vs定額・暴落対処法・税負担最小化の完全ガイド
- ▶ 【完全版】40歳FIREロードマップ|20代の資産形成7ステップ
※本記事は2026年6月時点の情報をもとに作成しています。取り崩し率はあくまで過去データに基づく試算であり、将来の市場環境を保証するものではありません。投資判断・FIRE戦略はご自身の責任で行ってください。
📚 出典
- AAII Journal 1998年2月号「Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable」
- Morningstar「The State of Retirement Income: 2025」(2025年12月3日公表)
- 国税庁タックスアンサーNo.1331
- 国税庁タックスアンサーNo.1463
- 国税庁タックスアンサーNo.1330
- 厚生労働省「令和7年簡易生命表の概況」
- 「1 主な年齢の平均余命」PDF
🕒 更新履歴:2026年7月17日公開。2026年9月22日に一次資料へのリンクを追加し、トリニティスタディの成功率を「95%超」から「95%(株式50%・債券50%、インフレ調整後)」へ、税金を「約20%」から「20.315%」へ、平均寿命を令和7年簡易生命表の実数へ、モーニングスターの前提を「直近10年の市場環境」から「将来リターンとインフレの予想値」へ是正し、取り崩し中の資産推移を名目と実質に分けて書き直しました。
🛠 この記事の作り方:取り崩し率(4%・3.3%・3.9%)と成功率、ポートフォリオ構成、税率、平均寿命は上記の一次資料から数値をそのまま転記しています。必要資産(年間支出÷取り崩し率)、資産5,000万円の年間・月間取り崩し額、配当の税引後手取り、年率5%運用・年4%取り崩し・インフレ2%としたときの名目と実質の資産推移は、すべてPythonで計算し、読みやすい単位に丸めました(取り崩しは毎年の運用後に年末に行う前提で計算しています)。一方、日本版2.5〜2.75%ルール、運用年率5%、配当利回り3〜3.5%、定率の上下限(3%〜4.5%)、現金3年分といった数値は、特定の一次資料にひもづく値ではなく、この記事の中で置いた前提・目安です。すべて過去データと前提条件にもとづく試算であり、将来の運用成果や取り崩しの成否を保証するものではありません。投資判断はご自身の責任でお願いします。

コメント