新NISAで「eMAXIS Slim」を選びたい人なら、誰もが感じる疑問ですよね!シリーズが多すぎて、結局どれが自分に合うのかわからない…多くの人が最初につまずくポイントです!
- 迷ったら → eMAXIS Slim 全世界株式(オルカン)1本でOK
- リターン重視 → eMAXIS Slim 米国株式(S&P500)に集中
- 米国強化派 → オルカン80%+S&P500 20%の併用
- リスク低減 → 8資産バランス(株式・債券・REIT分散)
私は新NISAで月10万円を、S&P500に8割・NASDAQ100に2割で積み立てています。
 筆者
eMAXIS Slimの信託報酬は業界最安レベル!長期投資のコスト負担が小さく、20代から始めれば複利効果でFIREに近づきやすくなります!
| シリーズ | 信託報酬 | 想定年利(過去実績ベース) | 月3万×20年 |
|---|---|---|---|
| 全世界株式(オルカン) | 0.05775% | 年8〜9% | 約1,808万円 |
| 米国株式(S&P500) | 0.0814% | 年9〜11% | 約2,155万円 |
| 先進国株式 | 0.09889% | 年8〜9% | 約1,808万円 |
| 8資産バランス | 0.143% | 年4〜6% | 約1,217万円 |
※信託報酬は本文の一覧表(各ファンドの月次レポート2026年8月31日現在・いずれも「以内」)と同じ数値。積立額は月3万円×20年(元本720万円)、想定年利は各レンジの中央値(年8.5%/年10%/年8.5%/年5%)、月利=(1+年率)^(1/12)−1の複利逆算で算出。為替・税引前で、将来のリターンを保証するものではありません。
複数シリーズの重複買付に注意!「オルカン」と「S&P500」を両方買うと、米国株の比率がさらに上がります(2026年8月末の実績で、オルカン1本でも米国は62.8%、オルカン80%+S&P500 20%なら70.2%、S&P500 1本なら100%)。どこまでの米国比率を許容するかという話なので、比率を下げたいならオルカン1本に絞るか、新興国株式や債券を別途足す方法があります。
結論|迷ったらどれ?タイプ別おすすめ
まずはあなたに合うeMAXIS Slimが一目でわかる早見表から。
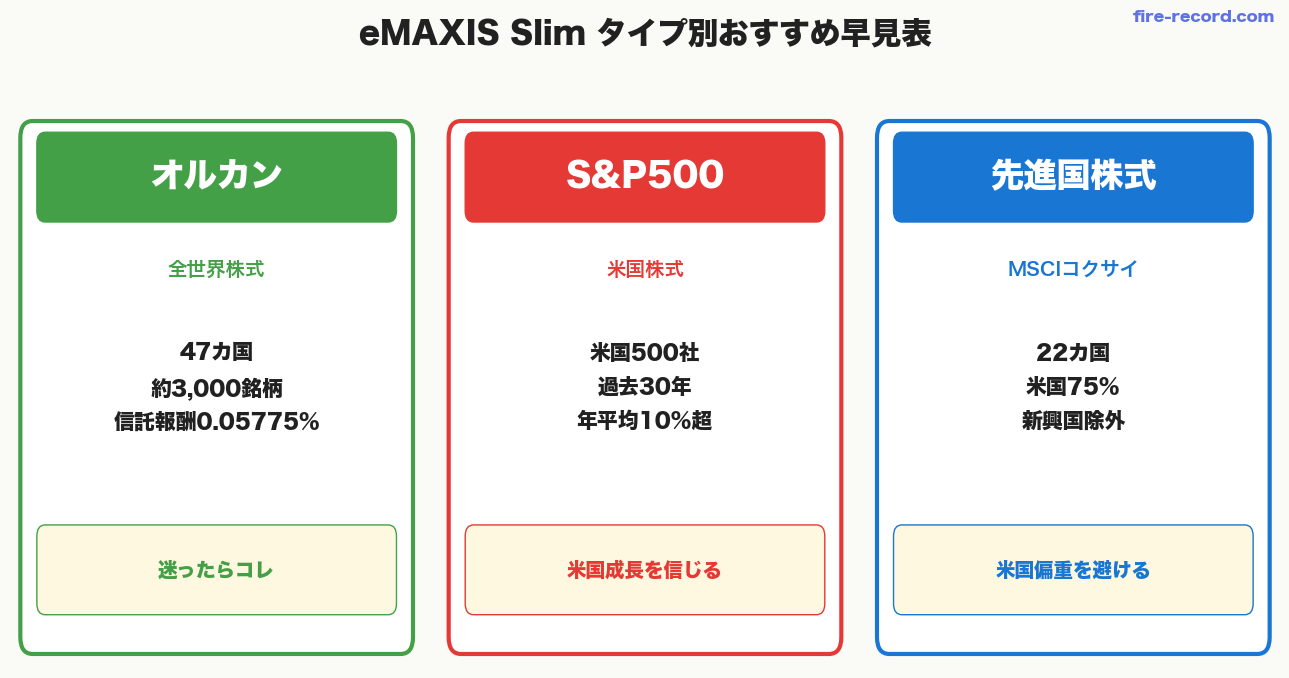
| こんな人 | おすすめ | 理由 |
|---|---|---|
| とにかく分散したい・迷う | オルカン(全世界株式) | 1本で47カ国・2,409銘柄に分散(2026年8月末) |
| 米国の成長を信じる | S&P500 | 米国を代表する大型株500社にまとめて投資できる |
| 米国偏重を避けたい | 先進国株式 | 米国+欧州+日本以外の先進国 |
| 新興国の成長を取りたい | 新興国株式 | 中国・インド等の高成長国 |
| 債券で守りも欲しい | バランス(8資産均等) | 株式+債券+REITに分散 |
世界経済全体に賭けるオルカン1本でも十分。米国の比率を高めたいなら「オルカン80%+S&P500 20%」でカスタマイズもOKです。
eMAXIS Slim とは?シリーズ全体像
eMAXIS Slim(イーマクシス スリム)は、三菱UFJアセットマネジメントが運用する低コストインデックスファンドシリーズです。
- 「業界最低水準の運用コストを将来にわたって目指す」を方針に掲げる
- 競合が信託報酬を下げるたびに追従して引き下げる「コスト戦争」の主役
- 純資産総額が大きく増加(オルカンは2026年8月末で13兆8,964億円)
- 新NISAのつみたて投資枠・成長投資枠ともに対応
2026年8月末時点で全16本の純資産総額を合計すると約32兆3,400億円。新NISA時代でシェアトップと呼ばれる理由はここにあります。
信託報酬一覧|全16本の比較表
eMAXIS Slim 全シリーズの信託報酬・連動指数・特徴を一覧にまとめました。
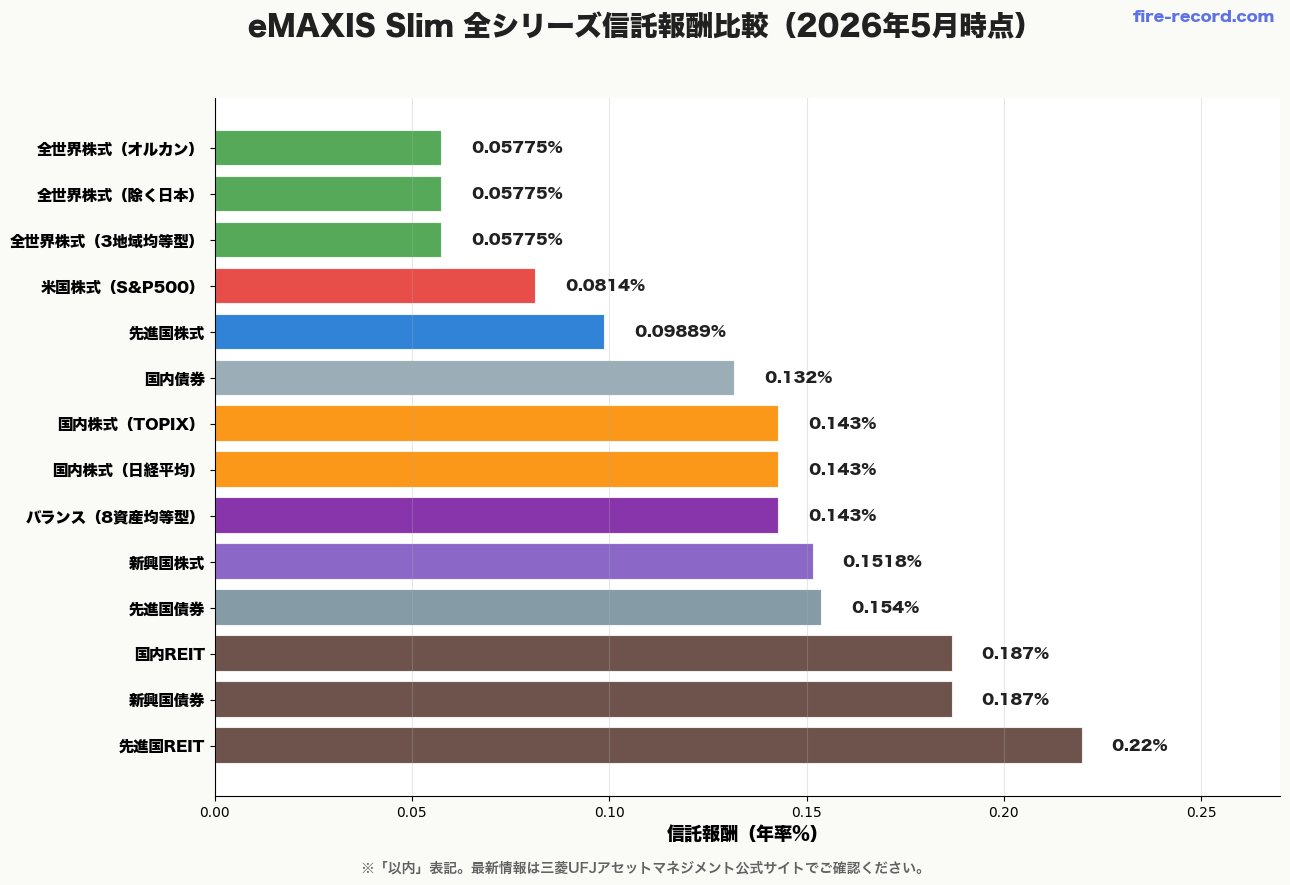
| ファンド名 | 信託報酬(年率・税込) | 連動指数(ベンチマーク) |
|---|---|---|
| 全世界株式(オール・カントリー) | 0.05775%以内 | MSCI オール・カントリー・ワールド・インデックス |
| 全世界株式(除く日本) | 0.05775%以内 | MSCI オール・カントリー・ワールド・インデックス(除く日本) |
| 全世界株式(3地域均等型) | 0.05775%以内 | TOPIX+MSCI コクサイ+MSCI エマージング |
| 米国株式(S&P500) | 0.08140%以内 | S&P500 指数 |
| 全米株式 | 0.0814%以内 | MSCI USA インベスタブル・マーケット指数 |
| 先進国株式インデックス(除く日本) | 0.09889%以内 | MSCI コクサイ・インデックス |
| 先進国株式(含む日本)<オール先進国> | 0.09889%以内 | MSCI ワールド・インデックス |
| 新興国株式インデックス | 0.15180%以内 | MSCI エマージング・マーケット・インデックス |
| 国内株式(TOPIX) | 0.143%以内 | 東証株価指数(TOPIX)(配当込み) |
| 国内株式(日経平均) | 0.143%以内 | 日経平均トータルリターン・インデックス |
| 国内株式(読売333) | 0.143%以内 | 読売株価指数(読売333)(配当込み) |
| 国内債券インデックス | 0.132%以内 | NOMURA-BPI 総合 |
| 先進国債券インデックス(除く日本) | 0.154%以内 | FTSE 世界国債インデックス(除く日本) |
| 国内リートインデックス | 0.187%以内 | 東証REIT指数(配当込み) |
| 先進国リートインデックス(除く日本) | 0.22%以内 | S&P 先進国REITインデックス(除く日本) |
| バランス(8資産均等型) | 0.143%以内 | 8資産を均等配分(国内・先進国・新興国の株式/債券、国内・先進国リート) |
※各ファンドの月次レポート(2026年8月31日現在)を2026年9月22日に確認した数値です。信託報酬はいずれも上限(「以内」)で、受益者還元型により実際の適用率が下がる場合があります。最新情報は三菱UFJアセットマネジメント公式サイトでご確認ください。
オルカンの信託報酬年0.05775%は、100万円預けても年間約578円(100万円×0.05775%=577.5円)のコスト。長期のコスト負担を小さく抑えられる水準です。
オルカン(全世界株式)の特徴
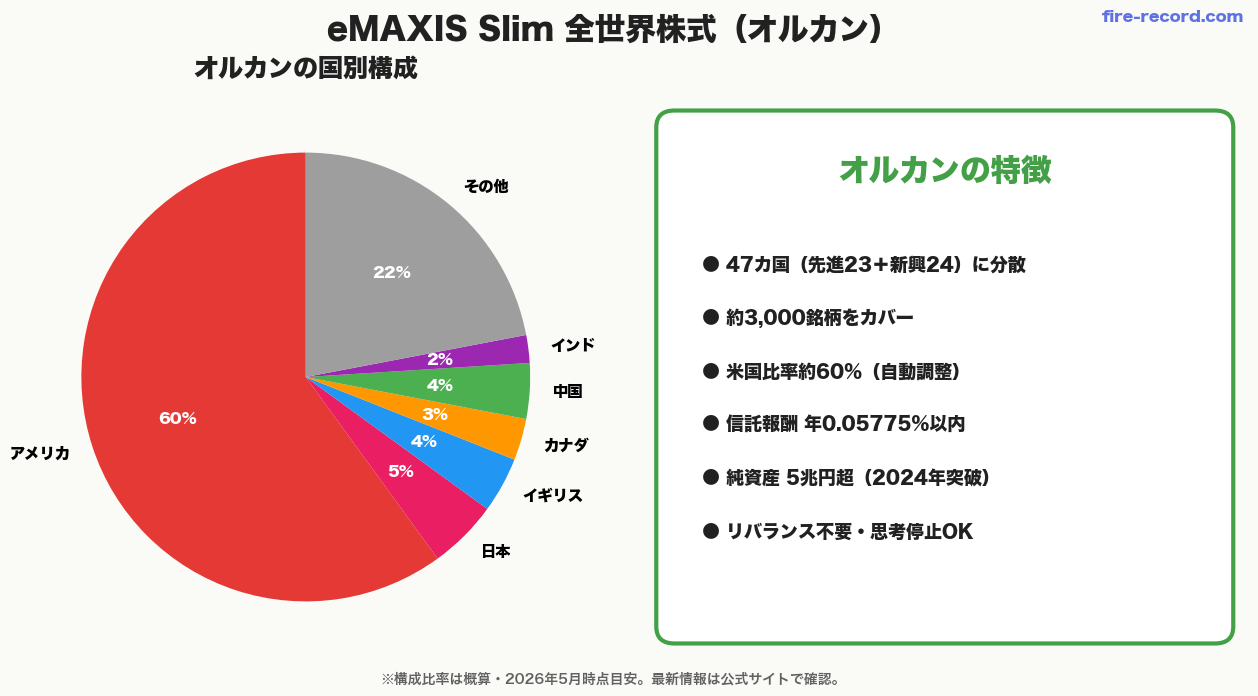
eMAXIS Slim 全世界株式(オール・カントリー)は、1本で世界中に分散投資できるオールインワン型のファンドです。
オルカンの構成
- 連動指数:MSCI ACWI(オール・カントリー・ワールド・インデックス)
- 投資対象:先進国23カ国+新興国24カ国の合計47カ国
- 組入銘柄数:2,409銘柄(2026年8月末)。連動指数のMSCI ACWIは構成銘柄2,458
- 米国比率:62.8%(2026年8月末・組入上位国の1位)
- 純資産総額:13兆8,964億円(2026年8月末)
メリット
- ✅ 1本で世界中に分散できる(手間をかけずに分散)
- ✅ 国の盛衰を気にせず「世界経済全体」に賭けられる
- ✅ リバランス不要(指数側が自動調整)
- ✅ 信託報酬0.05775%で業界最安水準
デメリット
- ❌ 米国比率が6割超(2026年8月末で62.8%)なのでS&P500とリターンが似る(差別化薄い)
- ❌ 日本株が約5%含まれる(不要なら「除く日本」もあり)
S&P500の特徴
eMAXIS Slim 米国株式(S&P500)は、米国の代表的な500社に投資するファンドです。
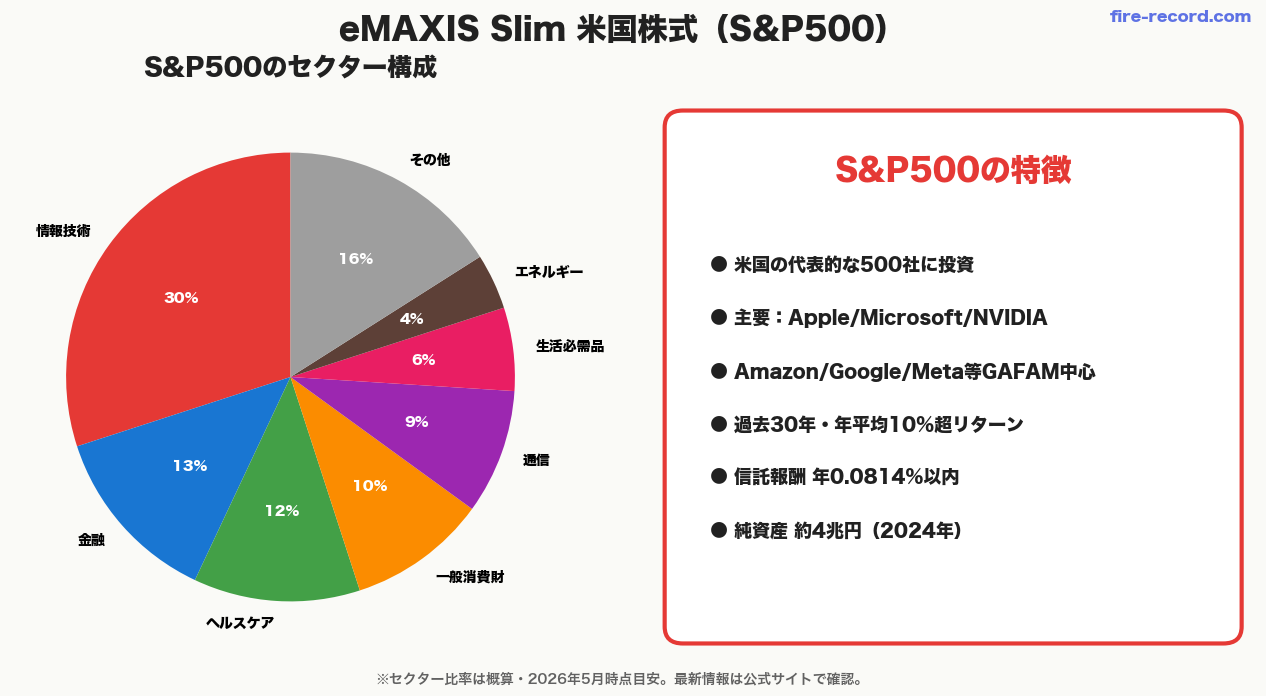
S&P500の構成
- 連動指数:S&P500
- 投資対象:米国の代表的な大企業500社
- 組入上位銘柄:NVIDIA 7.9%・Apple 7.0%・Microsoft 5.7%・Amazon 3.9%・Alphabet 2.9%(2026年8月末)
- 純資産総額:12兆9,779億円(2026年8月末)
メリット
- ✅ 米国を代表する大型株500社にまとめて投資できる(過去の実績は将来の利回りを保証するものではありません)
- ✅ 世界一の経済大国・米国の成長を取れる
- ✅ Apple/Microsoft等の世界的大企業が中心
デメリット
- ❌ 米国一国集中なのでカントリーリスクあり
- ❌ 米国経済が衰退したら影響大(過去はそうならず)
先進国株式の特徴
eMAXIS Slim 先進国株式インデックス(除く日本)は、日本を除く先進22カ国に投資するファンドです。
- 連動指数:MSCI コクサイ・インデックス
- 投資対象:日本を除く先進国22カ国(米国・欧州・カナダ・豪州等)
- 米国比率:約75%(オルカンより高い)
- 新興国は含まない
「米国メインだけど他の先進国にも分散したい」という人向け。ただし新興国(中国・インド等)には投資しないので、オルカンより成長余地は狭め。
オルカン vs S&P500|30年シミュレーション
20代会社員が一番悩むのが「オルカンとS&P500どっちにする?」問題。月10万円を30年積立した場合のシミュレーションで比較してみましょう。
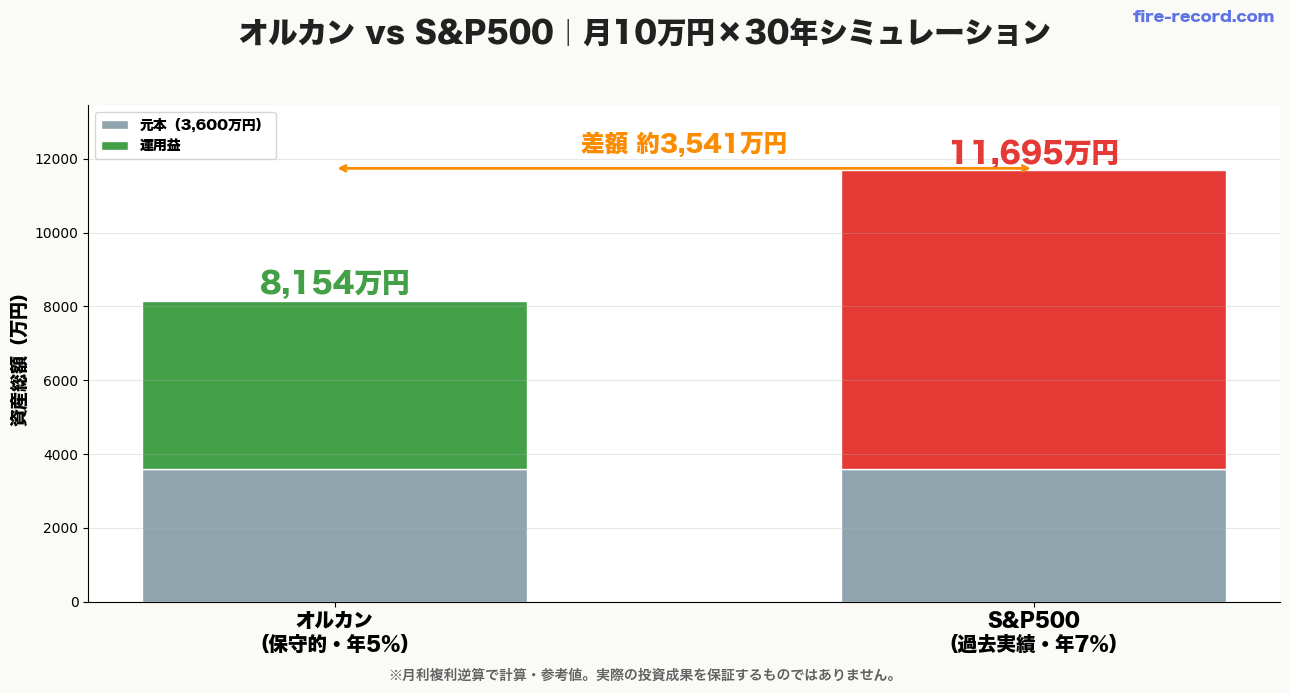
| パターン | 想定年利 | 30年後の資産 | 運用益 |
|---|---|---|---|
| S&P500(やや保守的な想定) | 年7% | 約11,694万円 | +8,094万円 |
| オルカン(保守的想定) | 年5% | 約8,154万円 | +4,554万円 |
| 差額 | — | 約3,541万円 | S&P500有利 |
※元本3,600万円・月10万円×30年・複利想定の参考値。実際のリターンを保証するものではありません。
S&P500の過去30年は奇跡的な好成績でしたが、次の30年が同じとは限りません。オルカンは「米国が衰退しても世界の他の国の成長を取れる」保険として優秀。「リスク分散か、リターン狙いか」が選択軸です。
その他のシリーズ|新興国・国内・REIT・バランス
新興国株式インデックス
- 中国・インド・台湾・韓国等の新興国24カ国に投資
- 高成長余地あり、ただしボラティリティ大
- サブで5〜10%組み入れる程度がおすすめ
国内株式(TOPIX / 日経平均)
- 日本企業に投資(eMAXIS Slim 国内株式(TOPIX)の組入銘柄数は1,636銘柄、日経平均は225銘柄。いずれも2026年8月末)
- 為替リスクなし
- 成長余地はオルカン・S&P500に劣る
バランス(8資産均等型)
- 株式・債券・REITを8資産に均等配分
- 守りが厚く、暴落耐性あり
- 20代にはやや守りすぎ・リターン控えめ
REIT・債券系
- 40代以降のリスク調整向け
- 20代会社員FIREメインなら株式中心で十分
20代会社員のおすすめポートフォリオ
20代会社員FIRE目線の3つのおすすめポートフォリオを紹介します。
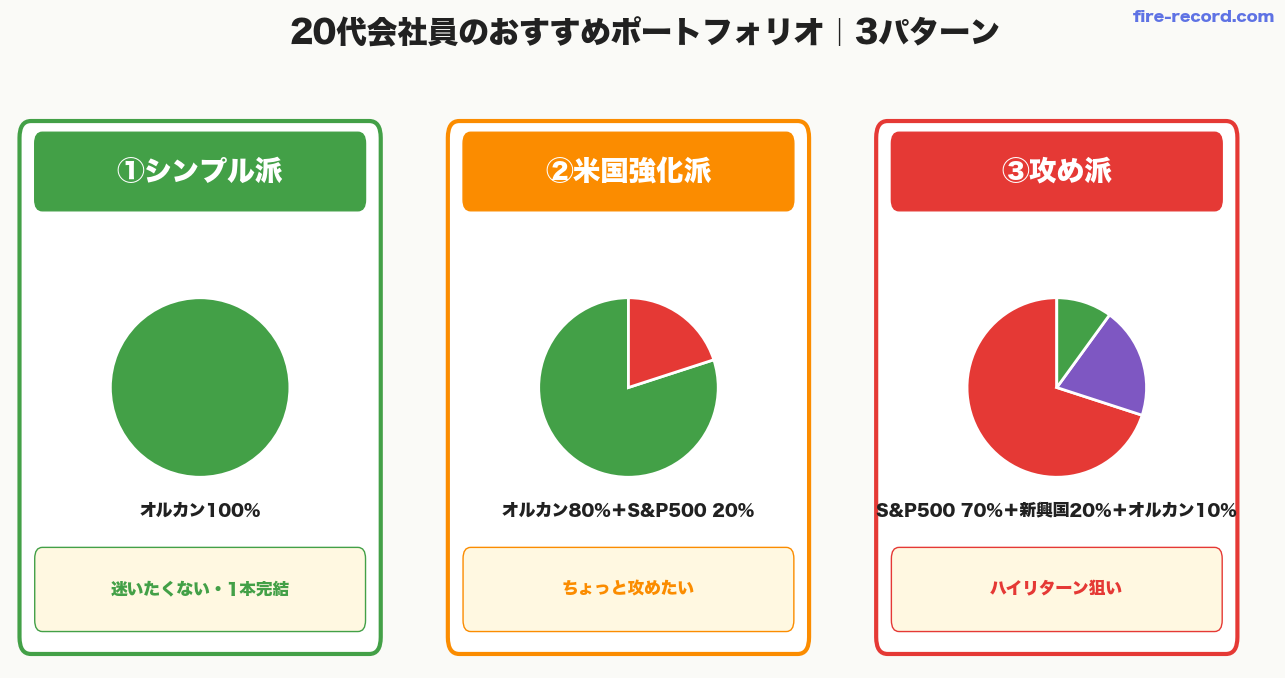
①シンプル派|オルカン100%
- 配分:全世界株式(オルカン)100%
- 向いてる人:迷いたくない・1本で完結したい
- メリット:リバランス不要・思考停止OK
②米国強化派|オルカン80%+S&P500 20%
- 配分:オルカン80% + S&P500 20%
- 向いてる人:米国の成長を信じたい・ちょっと攻めたい
- メリット:分散しつつ米国比率を高める
③攻め派|S&P500 70%+新興国20%+オルカン10%
- 配分:S&P500 70% + 新興国20% + オルカン10%
- 向いてる人:ハイリターン狙い・若さで時間がある
- メリット:成長余地を最大化
- 注意:ボラティリティ大、定期リバランス必要
「迷ったらオルカン1本」は長期投資の定番。複雑なポートフォリオは管理コストが増えるだけ。シンプルさが一番の強みです。
eMAXIS Slim を買えるおすすめ証券口座
eMAXIS Slim 全シリーズは主要ネット証券のすべてで買えます。私自身は楽天経済圏ユーザーなので楽天証券をメインで使っています。
楽天証券(楽天経済圏ユーザー向け)
- 楽天カード積立で楽天ポイントが貯まる(代行手数料が年率0.4%未満のファンドは、一般カード0.5%/ゴールド0.75%/プレミアム1%/ブラック2%。eMAXIS Slimは信託報酬そのものが0.4%を大きく下回るので、この区分に入ります)
- 楽天市場のSPU倍率がアップ
- iSPEEDアプリのUIが使いやすい
楽天市場・楽天カードを使っている方は楽天証券と相性が良いです。eMAXIS Slim全シリーズが買えます。
マネックス証券(dカード派・米国株重視)
- dカード積立でdポイントが貯まる(還元率はカードの種類・毎月の積立額・口座区分で変わります。最新の条件はマネックス証券公式サイトでご確認ください)
- 米国株の買付手数料に優遇あり(適用条件は公式サイトでご確認ください)
- 銘柄スカウター等の分析ツールが充実
dカード積立でdポイントが貯まり、米国株の買付手数料にも優遇があります。NISAでeMAXIS Slim+米国株を組み合わせたい方に最適。
SBI証券(万人向けの最有力候補)
- 主要ネット証券のひとつで利用者が多く、使い方の情報を探しやすい
- 三井住友カード積立でVポイントが貯まる(還元率はカードの種類や年間利用額で変わります。最新の条件はSBI証券公式サイトでご確認ください)
- 商品ラインナップ最大級
まとめ|あなたに合う1本はどれ?
- ● 迷ったらオルカン(全世界株式・1本で47カ国分散)
- ● 米国の成長を信じるならS&P500(過去30年は高リターン)
- ● 米国偏重を避けるなら先進国株式(米欧加豪等22カ国)
- ● 20代の私のおすすめはオルカン100%(シンプルで続けやすい)
- ● 信託報酬は全シリーズ業界最安(コスト面の不利は小さい)
eMAXIS Slim は「業界最低水準の運用コスト」を将来にわたって目指すシリーズ。新NISA時代でシェアトップを走り続ける理由は、20年・30年の長期投資でコスト差が大きな差を生むからです。
「どれにしよう…」と迷い続けるよりも、まずはオルカン1本で始めるのが現実的な第一歩。資産が増えてから追加でカスタマイズしていけば十分です!
楽天経済圏なら楽天証券、dカード派や米国株重視ならマネックス証券。どちらもeMAXIS Slim全シリーズが買えます。
※本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。シミュレーションは想定年利を前提とした参考値で、実際の投資成果を保証するものではありません。投資判断は自己責任でお願いします。信託報酬等のデータは各ファンドの月次レポート(2026年8月31日現在)を2026年9月22日に確認したものです。最新情報は三菱UFJアセットマネジメント公式サイトでご確認ください。
📚 出典
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート(2026年8月31日現在)」
- 「同 米国株式(S&P500)月次レポート」
- 「同 先進国株式インデックス(除く日本)月次レポート」
- 「同 国内株式(TOPIX)月次レポート」
- 信託報酬一覧の残りは「全世界株式(除く日本)」「全世界株式(3地域均等型)」「全米株式」「先進国株式(含む日本)<オール先進国>」「新興国株式インデックス」「国内株式(日経平均)」「国内株式(読売333)」「国内債券インデックス」「先進国債券インデックス(除く日本)」「国内リートインデックス」「先進国リートインデックス(除く日本)」「バランス(8資産均等型)」の各月次レポート(信託報酬と純資産総額)
- 三菱UFJアセットマネジメント「eMAXIS Slim シリーズ紹介ページ」
- MSCI「MSCI ACWI Index Factsheet(2026年8月31日時点)」
- 楽天証券「楽天カードクレジット決済のポイント還元率(2026年8月20日更新)」
🕒 更新履歴:2026年5月公開。2026年9月22日に全数値を一次資料で再確認し、シリーズ本数(15→16本)、信託報酬一覧(実在しない「新興国債券インデックス」を削除し、全米株式・オール先進国・読売333を追加)、各ファンドの純資産総額、オルカンの組入銘柄数と米国比率、TOPIXの組入銘柄数、S&P500の組入上位銘柄、楽天カード積立の還元率を是正し、一次資料で裏づけられなかった他社のクレジットカード積立の還元率と順位の記述を条件つきの表現に改めたうえで、この出典ブロックを追加しました。
🛠 この記事の作り方:信託報酬・純資産総額・組入銘柄数・国別比率は、三菱UFJアセットマネジメントが公表する各ファンドの月次レポート(2026年8月31日現在)から転記しています。信託報酬はいずれも「以内」と表示された上限値で、税込の年率です。シリーズ全体の純資産総額(約32兆3,400億円)は、16本の月次レポートに載っている純資産総額を当サイトで合算した数値です。指数の国数・構成銘柄数・国別ウエイトはMSCIのファクトシート(同日時点)からの転記です。積立の到達額はPythonで計算し直しました。前提は毎月末に定額を積み立てる期末払いの複利計算で、月利=(1+年率)^(1/12)−1(年率÷12ではありません)、円建て・税引前・信託報酬控除前とし、為替変動と売買コストは考慮していません。金額は万円単位で表示しているため、端数処理の関係で表の差額と各行の差が1万円ずれる場合があります。想定年利(全世界株式・先進国株式 年8〜9%、S&P500 年9〜11%、8資産バランス 年4〜6%、30年シミュレーションの年7%と年5%)は過去の値動きから置いた仮定であり、一次資料で裏づけた数値ではありません。将来の利回りや元本を保証するものではなく、特定の商品の購入を勧めるものでもありません。









コメント