新NISAの非課税枠1,800万円は「早く埋めるほど有利」と聞くけれど、月30万円の積立は20代会社員の手取りでは現実味がない…。かといって月10万円でコツコツ続けるだけでは、最速で埋めた人とどれだけ差がついてしまうのか、気になっている方は多いのではないでしょうか。
この記事では、月30万円で5年から月10万円で15年まで3つの埋め方を、年利5%の複利で30年後まで計算して比較します。私自身が月10万円・15年のコースで積立中なので、最速コースとの差額が1,383万円と出たときは正直ドキッとしました!その差をどう受け止め、自分の手取りで続けられるペースをどう選ぶかまで整理します。
同じ1,800万円を積み立てても、埋めるペースで30年後の資産額が1,383万円変わります。
5年で埋める(月30万円)=約6,889万円、15年で埋める(月10万円)=約5,506万円(年利5%想定・税引前)。早く埋めるほど複利が働く期間が長くなるのが理由です!ただし月30万円は手取り40〜50万円が前提のペースなので、続けられる金額を選ぶ方が先です。
 筆者
最速の月30万円は手取り40〜50万円が前提のペース。私は月10万円・15年のコースで、止めないことを優先しています!
| パターン | 月額 | 完了年数 | 30年後資産 |
|---|---|---|---|
| ① 攻め型 | 月30万円 | 5年 | 約6,889万円 |
| ② バランス型 | 月15万円 | 10年 | 約6,144万円 |
| ③ マイペース型(筆者) | 月10万円 | 15年 | 約5,506万円 |
※いずれも元本1,800万円。年利5%想定・税引前で、月利=(1+年利)^(1/12)−1 の複利逆算で計算。①と③の差は1,383万円、②と③の差は638万円です。年率は変動するため目安です。
最速の月30万円は、手取り40〜50万円が前提のペースです。気合いで金額を上げても、半年で減額・停止してしまえば積み上がりません。新NISAは口座内で売却しても課税されませんが、売った分の枠を使えるようになるのは翌年です。急な出費で取り崩さずに済む金額から始めるのが現実解です!
なぜ「最速で埋める」を考えるべきなのか
新NISAの最大のメリットは「非課税で運用できる」こと。
でも実は、もう1つ大きなメリットが隠れています。それが「複利時間の長さ」です。
1,800万円を5年で埋めれば、残り25年は1,800万円が複利で運用され続けます。一方、15年かけて埋めると、複利が効くのは残り15年。同じ元本でも、最速で埋めた方が30年後の資産は大きくなるんです。
とはいえ、月30万円積立は20代会社員にはハードル高め。本記事では「現実的に何年で埋めるべきか」を3パターンで比較します!
1,800万円を埋める3パターン早見表
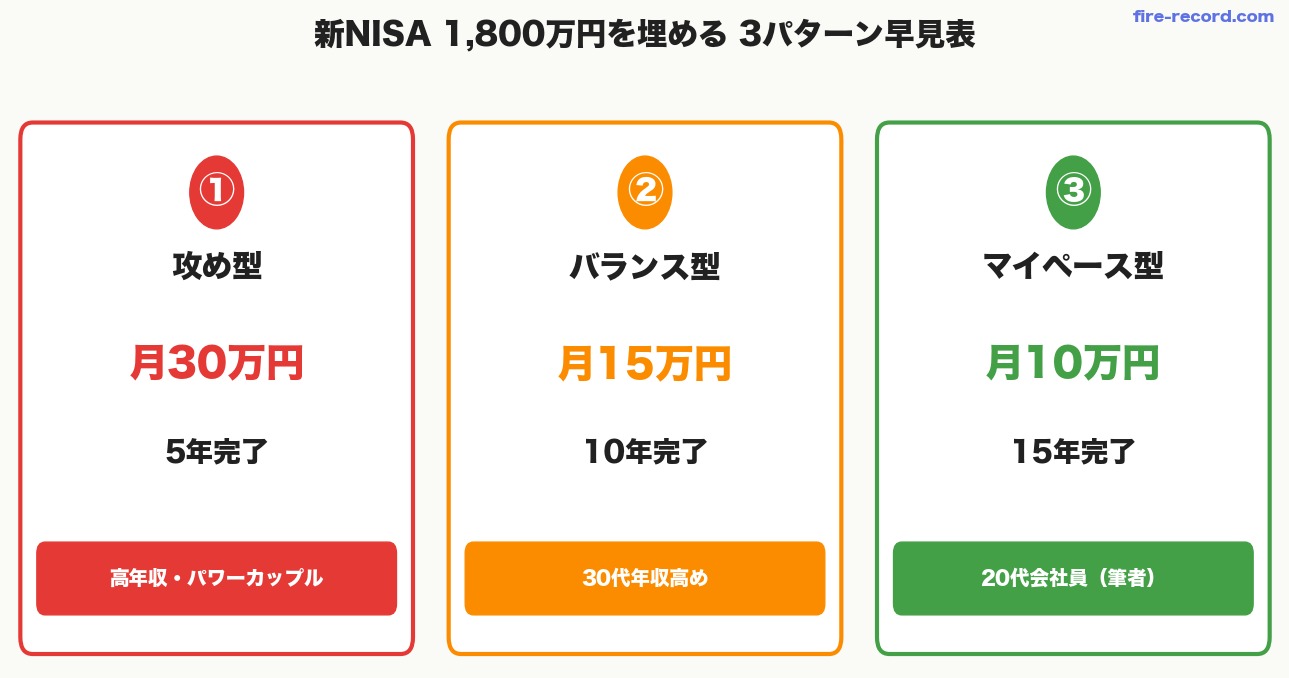
| パターン | 月額 | 埋まる期間 | こんな人向け |
|---|---|---|---|
| ① 攻め型 | 30万円 | 5年完了 | 高年収・パワーカップル |
| ② バランス型 | 15万円 | 10年完了 | 30代年収高めの会社員 |
| ③ マイペース型(筆者) | 10万円 | 15年完了 | 20代会社員の現実的ライン |
パターン1〜3すべて、最終的に元本1,800万円になるのは同じ。違いは「いつ完了するか」「30年後の資産がいくらになるか」です。
パターン①|月30万円・5年最速(攻め型)
新NISAの年間投資上限は360万円(つみたて投資枠120万円+成長投資枠240万円)。なお成長投資枠には1,200万円という内数の上限があり、年240万円を5年続けるとちょうど使い切る計算です。これをフル活用すれば最速5年で1,800万円を埋められます。
- 月額拠出:30万円(年間360万円)
- 埋まる期間:5年
- 5年後の資産(年利5%):約 2,034万円
- 残り25年放置後(30年後):約 6,889万円
パターン②|月15万円・10年完了(バランス型)
月15万円なら、年180万円ペース。10年で1,800万円が完了します。
- 月額拠出:15万円
- 埋まる期間:10年
- 10年後の資産(年利5%):約 2,315万円
- 残り20年放置後(30年後):約 6,144万円
月15万円積立は、年収500〜700万円の30代独身、または20代の共働き夫婦(合算)なら届くライン。「ボーナスで補填しつつ、毎月コツコツ」が現実的な戦い方です。
パターン③|月10万円・15年完了(筆者の現実)
20代会社員の最も現実的なラインがこの月10万円・15年完了です。筆者もこのパターンで運用中。
- 月額拠出:10万円
- 埋まる期間:15年
- 15年後の資産(年利5%):約 2,648万円
- 残り15年放置後(30年後):約 5,506万円
30年後の資産|3パターン徹底比較
「最速で埋めるとどれくらい有利?」を一目で見比べられるよう、3パターンを並べます。
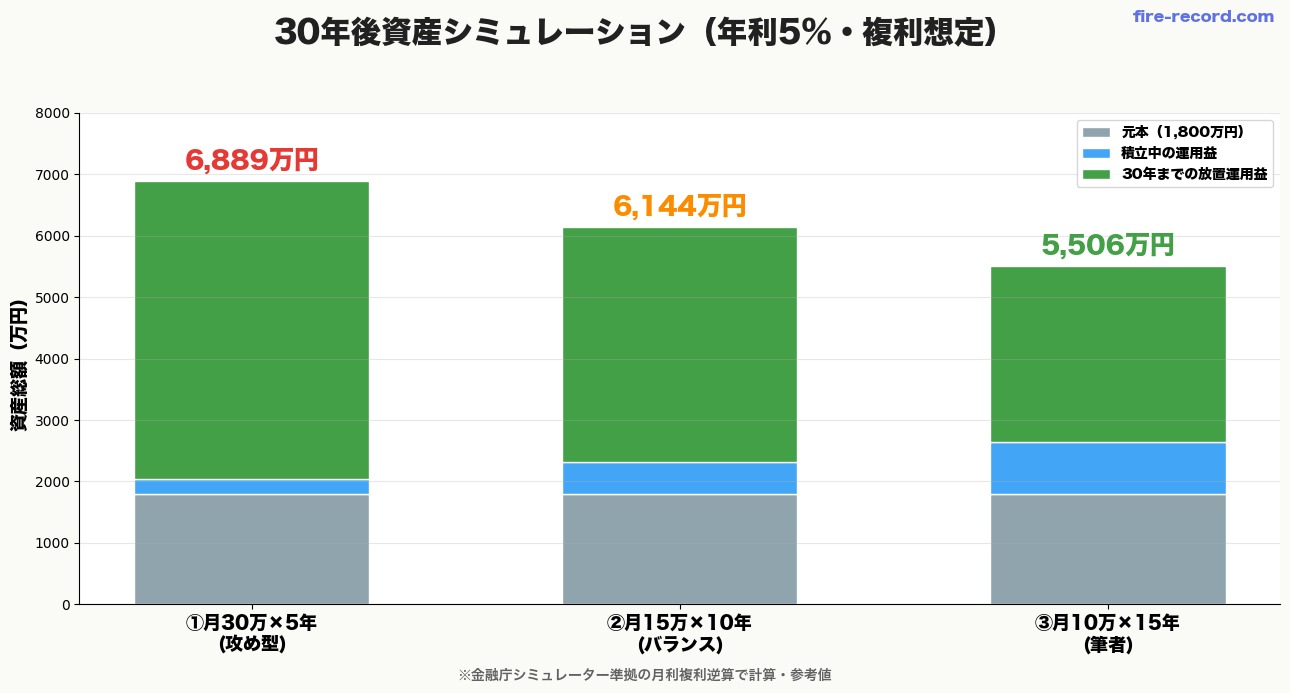
| パターン | 元本 | 完了時資産 | 30年後資産 | 差額(vs③) |
|---|---|---|---|---|
| ① 月30万×5年 | 1,800万 | 2,034万 | 6,889万 | +1,383万 |
| ② 月15万×10年 | 1,800万 | 2,315万 | 6,144万 | +638万 |
| ③ 月10万×15年(筆者) | 1,800万 | 2,648万 | 5,506万 | 基準 |
同じ元本1,800万円でも、30年後には1,383万円の差が出ます!これが「複利時間を長く取る」効果です。
パターン別|手取りに対する積立比率の生活感
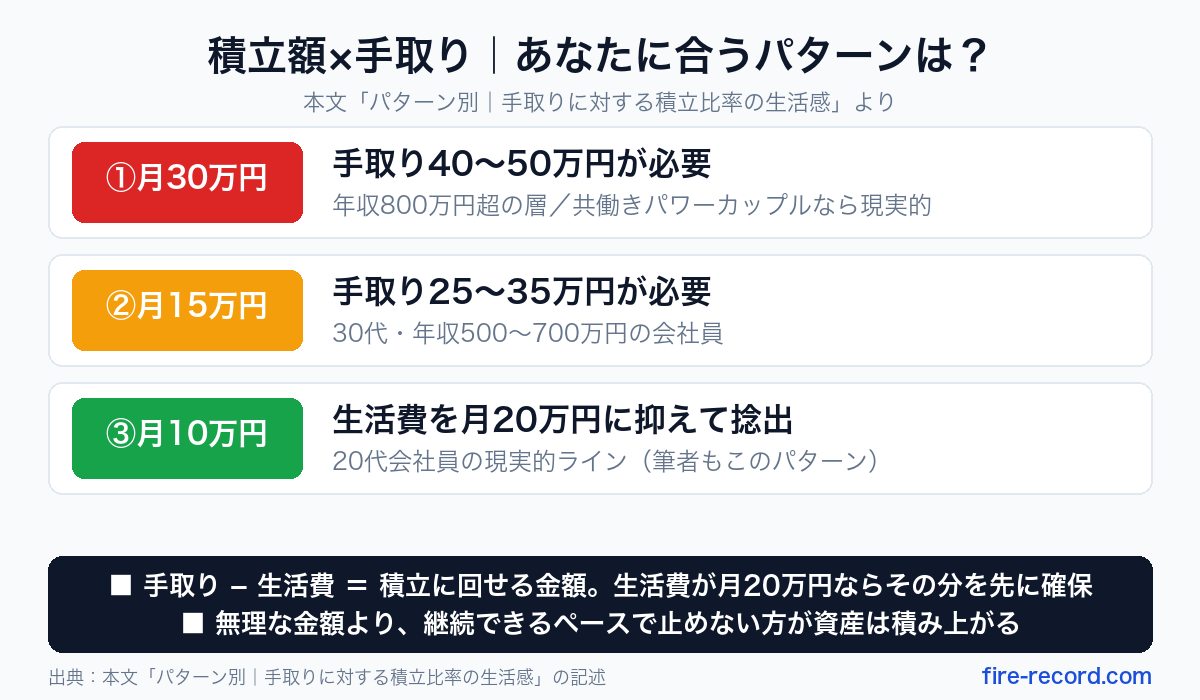
- 月30万円積立:手取り40〜50万円必要。生活費・住宅ローン・余裕資金を考えると年収800万円超の層
- 月15万円積立:手取り25〜35万円必要。30代年収500〜700万円会社員
- 月10万円積立:生活費を月20万円に抑え、手取りから先に10万円を取り分けられるかが分かれ目。20代会社員の現実的ライン
大事なのは「自分の手取りで継続できる金額か?」を見極めること。無理な金額で始めても、結局途中で減額・停止すれば本末転倒です。
自分に合うパターンの選び方
最速で埋めるための3つの工夫
「もう少し速く埋めたい」と思った方に、現実的な3つの工夫を紹介します。
工夫① 賞与(ボーナス)でブースト
毎月10万円積立てつつ、夏冬の賞与で年間60万円程度を成長投資枠に追加投入。これで実質「月15万円ペース」になり、10年完了が見えてきます。
工夫② 副業収入を全額NISAに
本業の給料は生活費にあて、副業収入(月3〜5万円)を全額NISAへ。生活レベルを維持しつつ積立額を底上げできます。
工夫③ 固定費削減で原資を捻出
家賃・通信費・保険料の見直しで月2〜3万円浮かせれば、それを丸ごとNISAに回せます。格安SIMへの乗り換えだけでも毎月数千円〜1万円の節約が見込めるので、その分を投資原資に回すのがおすすめです。
注意点|無理は禁物・続くペースを選ぼう
- 気合いで月20万円積立 → 半年で生活苦しくて減額 → モチベーション低下 → 停止
- 暴落時に「最速で埋めたかった」と一括投入 → 含み損で精神崩壊
- 家計を圧迫して夫婦喧嘩 → 投資自体に反対される
新NISAの非課税枠は30年・40年と長期で活用するもの。最速で埋めるよりも、継続できるペースで止めない方が結果的に資産は積み上がります。
「いくら積立てるか」は人それぞれですが、大事なのは無理のないペースで長く続けること。「途中で何があるか分からない」と心構えしておくのが現実的です。家計を犠牲にしないペースが、長期投資を続けるコツです。
補足|1,800万円を埋め切った後の運用先3パターン
非課税枠を埋め切った後も積立を続けられる方は、「次の受け皿」を先に決めておくと迷いません。特定口座は売却益・配当に20.315%(所得税15%+復興特別所得税0.315%+住民税5%。2026年分の税率で、2027年分からは復興特別所得税の一部が防衛特別所得税に置き換わりますが、合計税率は変わりません)が課税されるため、まずは新NISAの1,800万円を優先して使い切ったうえで、余剰資金を次の3パターンから選ぶのが私の考え方です。下の表は、枠を埋め切った後も月15万円を積み立て続ける場合を例にしています。
| パターン | 月の配分 | 20年後の目安(年利5%) | 向いている人 |
|---|---|---|---|
| A:特定口座フル運用 | 投資15万円 | 税引後 約5,580万円 | リスク許容度が高い20〜30代 |
| B:特定口座70%+現金30% | 投資10.5万円+現金4.5万円 | 税引後 約3,910万円+現金1,080万円 | 暴落時の安心感も欲しい人 |
| C:高配当ETF+債券 | 配当・利息重視に切替 | 配当収入で生活費を補う | FIRE達成の5年前〜 |
※金融庁シミュレーター準拠の月利複利逆算(月利=(1+年利)^(1/12)−1)で計算。税引後は運用益に20.315%を課税した概算で、実際の税額は売却タイミングにより変わります。
- パターンA:新NISA枠を超えた分を全額特定口座で運用。課税はされますが、長期保有で複利を最大化するほど手取りは大きくなります。
- パターンB:投資と現金を7:3に分け、20年で現金1,080万円を確保。暴落時に売らずに済む精神的な余裕が生まれます。
- パターンC:FIRE達成の5年ほど前から、SCHDなどの高配当ETFと個人向け国債(変動10年)に比重を移し、値動きを抑えつつ配当・利息収入を確保します。
どの証券会社でNISA積立する?
毎月コツコツ積立するなら、クレカ積立還元・商品ラインナップ・手数料の3点で証券会社を選びましょう。
筆者おすすめは マネックス証券。クレカ積立でポイント還元があり、積み立てた金額に応じて自動で貯まります。ただし還元率は積立額の区分や改定で変わるため、最新の条件を公式サイトで確認してから申し込むと安心です。
まとめ|継続できるペースで「埋め切る」
本記事の要点を3行でまとめます。
- 最速5年で埋めると30年後 約6,889万円(複利時間最大化)
- 15年で埋める(筆者)でも30年後 約5,506万円(差額1,383万円)
- 大事なのは「継続できるペース」を選ぶこと。手取りから生活費を引いた残りが現実ライン
📚 出典
- 金融庁「NISAを知る」
- 金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」
- 金融庁「資産運用シミュレーション」
- 国税庁 タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」
- 国税庁 タックスアンサーNo.2507「復興特別所得税の源泉徴収」
- 国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし(令和9年1月以後の源泉徴収)」
- 国税庁「令和6年分 民間給与実態統計調査-調査結果報告-」
- 財務省 個人向け国債「変動10年」商品概要
🕒 更新履歴:2026年5月6日公開/2026年9月22日に上記の一次資料へのリンクと計算前提を追記し、税率がどの年分のものかを明記、「40歳前に1,800万円達成」という記述を再計算結果に合わせて是正、差額の表記を「約1,400万円」から記事全体と同じ「1,383万円」に統一しました。
🛠 この記事の作り方:制度の数値(非課税保有限度額1,800万円、年間投資枠360万円=つみたて投資枠120万円+成長投資枠240万円、成長投資枠の内数1,200万円、売却した分の枠が復活するのは翌年以降であること、特定口座の20.315%とその内訳)は、上記の一次資料から転記しました。3パターンの完了時資産(2,034万円/2,315万円/2,648万円)、30年後資産(6,889万円/6,144万円/5,506万円)、差額(1,383万円・638万円)、補足表の税引後5,580万円・3,910万円と現金1,080万円は、すべてPythonで計算し直しています。前提は、年率5%固定/月利=(1+0.05)^(1/12)−1=約0.407412%/積立は毎月末に実行/税引前(補足表のみ運用益に20.315%を課税した概算)/売買手数料・信託報酬・為替は考慮せず/表示は万円未満を四捨五入、です。同じ式で毎月10万円・年率5%・30年を計算すると8,153.8万円となり、金融庁「資産運用シミュレーション」に同じ条件を入力したときの表示額8,154万円と一致します。一方、「手取り40〜50万円」「手取り25〜35万円」「年収500〜700万円」「副業収入 月3〜5万円」「固定費削減で月2〜3万円」「格安SIMで月数千円〜1万円」は私の想定と目安で、一次資料の裏づけはありません。給与の統計は全年齢(平均年齢47.2歳)の数字で、20代だけを取り出したものではない点にもご注意ください。証券会社のポイント還元率も改定があるため本文に数値を書いていません。年率5%は特定の指数の実績ではなく仮定値で、将来の運用成果を保証するものではなく、実際の結果は相場・税制・手数料によって変わります。特定の商品や口座の取得を勧めるものではありません。









コメント