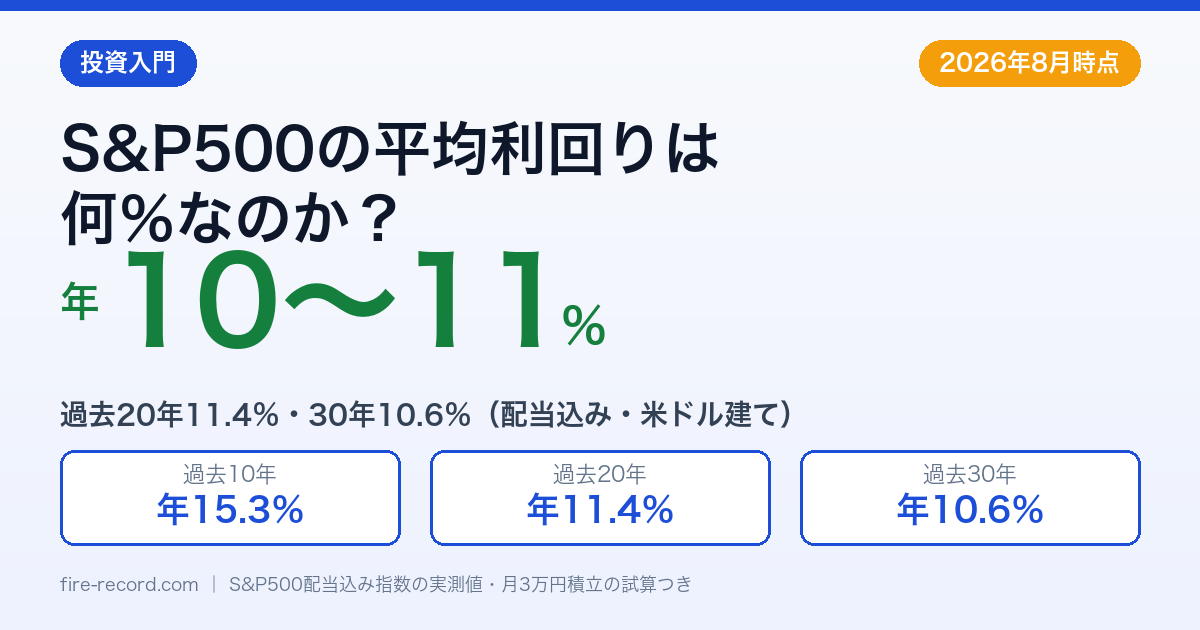
「S&P500の利回りは平均で年何%なのか」「月3万円を積み立てたら20年後にいくらになるのか」。新NISAでS&P500を選んだものの、リーマンショックや2022年の下落を含めても本当に増えているのか、数字で確かめたい方は多いはずです。私自身、楽天証券で積立を始める前に同じ疑問を抱いていました。
この記事では、配当込み指数(S&P 500 Total Return)の実測値から過去10年・20年・30年の年率リターンを算出し、月1万円・3万円・5万円の積立シミュレーションを試算します。結論を先に言うと、過去20年の平均は配当込みで年11.4%。年利10%で試算すると、月3万円×20年で約2,155万円という計算に!正直、私もこの数字を見て驚きました。為替リスクや暴落の注意点まで一緒に整理していきます。
過去20年平均:年11%前後(配当込み)
月3万円×20年積立で約2,155万円という試算に。月10万×20年なら約7,183万円に!(いずれも年利10%が続いた場合の試算です。過去にはリーマンショックやコロナショックのような下落局面もあり、将来の成果を保証するものではありません)
 筆者
S&P500は「米国経済の縮図」!20代の資産形成でも定番の選択肢のひとつです!
| 期間 | 年平均 | 月3万×期間 |
|---|---|---|
| 過去10年 | 年15.3% | 約792万 |
| 過去20年 | 年11.4% | 約2,544万 |
| 過去30年 | 年10.6% | 約6,954万 |
※配当込み(トータルリターン)・米ドル建て・2026年8月時点。積立額はその期間の年平均リターンで計算しています(月利=(1+年率)^(1/12)-1、毎月末に3万円を投入、税金・手数料・為替は考慮せず)。本文のシミュレーションは年利10%を置いた別の前提のため、20年の金額は約2,155万円になります。
- 米国経済への100%依存→ 米国停滞時はリターン低下
- 為替リスク→ 円高で目減り
- 短期下落の覚悟→ -30%以上の暴落を10年に1回経験
📊 最新の実測データ(2026年8月時点)
S&P500の配当込み指数(S&P 500 Total Return)の実際の値から年率リターンを計算すると、次のようになります👇
| 期間 | 配当込み | 配当なし(価格のみ) |
|---|---|---|
| 過去10年 | 年15.3% | 年13.4% |
| 過去20年 | 年11.4% | 年9.3% |
| 過去30年 | 年10.6% | 年8.6% |
※米ドル建て。配当込み指数と価格指数の月次終値から年率換算して算出(2026年8月時点)。同じ「S&P500の利回り」でも配当を含めるかどうかで2%前後の差が出るため、比較の際は条件をそろえてください。
※一次資料で確認できる直近値:米国証券取引委員会 EDGARのVanguard S&P 500 ETF(VOO)目論見書(2026年4月28日提出)では、S&P 500指数の10年年率トータルリターンは14.82%(2025年12月末時点)。配当を含まない価格指数は、セントルイス連邦準備銀行 FRED「S&P 500(SP500)」の日次終値から10年年率13.5%(2016年9月22日〜2026年8月31日)と再計算しました。上表の20年・30年は指数の算出元であるS&P Dow Jones Indicesの公式ページを参照できていないため、筆者の集計値です。
【結論】S&P500の平均利回りは年約11%(過去20年・配当込み)
先に結論からお伝えします!
S&P500の過去20年の平均利回りは、配当込みで年約11%です!
銀行預金の金利(三菱UFJ銀行の円普通預金は年0.40%/2026年8月3日改定)と単純に並べると、数字の上では約30倍!
もちろんこれはあくまで「過去の実績」で、未来を保証するものではありません。でも過去20年にはリーマンショック(2008年)やコロナショック(2020年)、2022年の大幅下落も含まれています。
それでもトータルで年11%前後の成長を続けてきた、というのはすごいことですよね!
そもそもS&P500とは?1分でサクッと解説
👉 S&P500に少し「攻め」を足したい方は「NASDAQ100は何割持つ?S&P500と8:2で運用する配分戦略」もどうぞ。私の実際の保有額も公開しています!
米国代表500社で構成された株価指数
S&P500(エス・アンド・ピー・ファイブハンドレッド)とは、アメリカの代表的な企業500社の株価をまとめた指数のこと!
中身は聞いたことある企業ばかりです!
- Apple(iPhoneの会社)
- Microsoft(Windowsの会社)
- Amazon(あのアマゾン!)
- Google(Alphabet)
- Tesla(イーロン・マスクの電気自動車)
- NVIDIA(AI半導体で急成長)
要するに、「アメリカの強い会社500社の株、全部少しずつ持ってる」イメージです!
なぜ世界中の投資家が注目するの?
投資の神様と呼ばれるウォーレン・バフェット氏が、自分が亡くなった後の妻への遺言で「現金の90%を低コストのS&P500インデックスファンドに、10%を短期米国債に」と指示したエピソードは超有名!
それくらい、世界中の投資家から信頼されている指数なんです!
【保存版】S&P500の過去20年の利回りデータ
年別リターン表(過去の代表的な年)
配当込みのトータルリターンで見ると、こんな感じです!
| 年 | 年間リターン | 出来事 |
|---|---|---|
| 2008年 | -37.0% | リーマンショック |
| 2011年 | +2.1% | 欧州債務危機で横ばい |
| 2013年 | +32.4% | 米国景気回復と量的緩和の継続 |
| 2015年 | +1.4% | 原油安・中国懸念で伸び悩み |
| 2019年 | +31.5% | 好調な米国経済 |
| 2020年 | +18.4% | コロナショックからV字回復 |
| 2021年 | +28.7% | 金融緩和で株高 |
| 2022年 | -18.1% | 利上げで大幅下落 |
| 2023年 | +26.3% | AI銘柄主導で反発 |
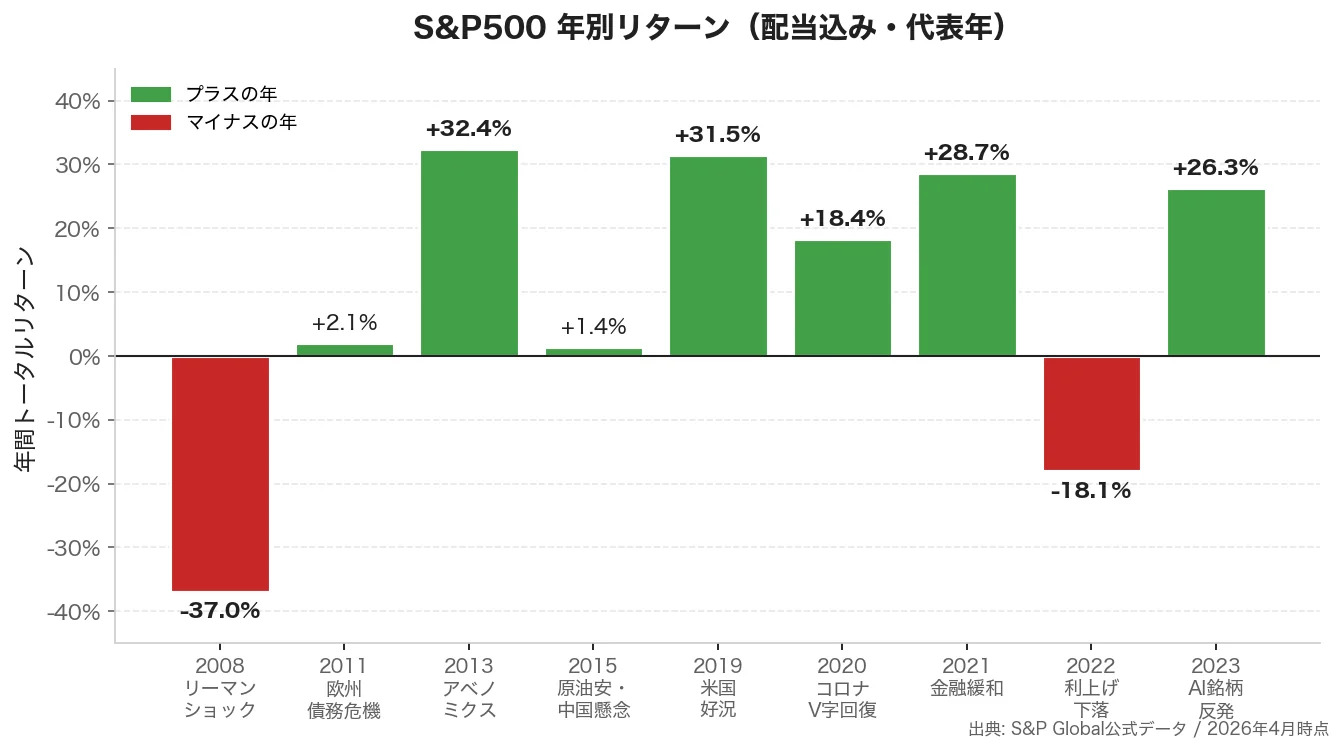
※年別リターンは配当込み(S&P 500 Total Return、米ドル建て)の数値です。指数の算出元はS&P Dow Jones Indices LLC。うち2019年〜2023年分は、同社がデータ提供元となっているセントルイス連邦準備銀行 FRED「S&P 500(SP500)」の日次終値(価格指数)から年間騰落率を再計算し、配当分の差が約1.3〜2.6ポイントに収まることを確認しました。FREDは直近10年分しか公開していないため、2008年・2011年・2013年・2015年分は一次資料と照合できていません。
ボコボコですよね〜!上がる年もあれば、大きく下がる年もあるのがリアル!
でも、これを「平均」するとどうなるか?
10年・20年・30年平均の比較
| 期間 | 年平均リターン |
|---|---|
| 過去10年 | 約15.3% |
| 過去20年 | 約11.4% |
| 過去30年 | 約10.6% |
長期で見ると、過去の平均は年10%前後に落ち着いてきたのがS&P500の強みです!
配当込み(トータルリターン)vs 値上がりのみ
ここ、とても大事なのでぜひ覚えておいてください!
S&P500の「利回り」には2つの意味があります!
- キャピタルゲイン(値上がり益): 年約9%
- 配当利回り: 年約1.5〜2%
- トータルリターン(合計): 年約11%
配当を再投資すると、複利で雪だるま式に増えるのがインデックス投資の醍醐味!新NISAなら配当も非課税なので、「配当を自動で再投資してくれるタイプ」の投信を選ぶのがおすすめです!
年利10%で積立したら将来いくら?シミュレーション
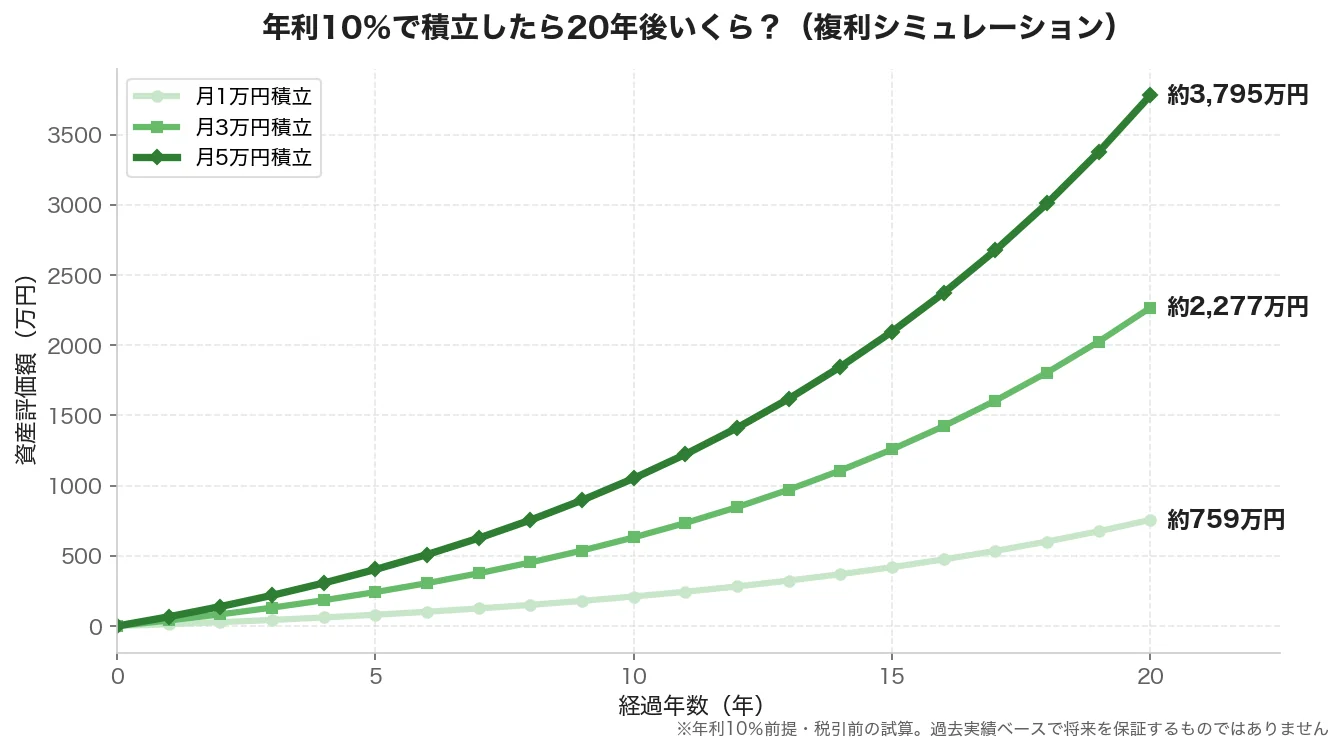
実際に自分がいくら積立したらいくらになるか、気になりますよね!
年利10%(過去実績ベース)で20年間積立した場合のシミュレーションです!
月1万円×20年積立
- 投資総額:240万円
- 20年後:約718万円
- 増えた額:+478万円
月1万円なら会社員でも始めやすい金額!それが20年で約3倍に!
月3万円×20年積立
- 投資総額:720万円
- 20年後:約2,155万円
- 増えた額:+1,435万円
新NISAの「つみたて投資枠」は年120万円まで(金融庁)。月3万円なら年36万円で、枠に十分おさまる金額!年利10%が続いた場合、20年後には老後資金2,000万円問題の水準に届く計算になります(※あくまで過去実績ベースの試算で、将来を保証するものではありません)!
月5万円×20年積立
- 投資総額:1,200万円
- 20年後:約3,591万円
- 増えた額:+2,391万円
ここまでくるとFIRE射程圏内! ちなみに私の夫婦の目標は、夫婦合算で月10万円積立!年利10%が続いた場合の試算では、20年後に約7,183万円。FIREを意識できる水準です!
※計算は税引前・年利10%前提(月利は年率から複利逆算)のシミュレーション。実際のリターンは変動します。
💡 「これだけ増えるなら今すぐ始めたい!」という方へ
S&P500に投資するには、まず新NISA口座が必要です!
手数料の安さと取扱商品数で選ぶなら、SBI証券か楽天証券のどちらかが有力な候補になります!
S&P500投資の3つの注意点(リスク)
ここまで読むと「S&P500すごいじゃん!」と思うかもしれませんが、リスクもあるのが投資!
甘い話だけじゃダメです!ちゃんとリスクも知っておきましょう!
①短期では−30%以上もありうる
2008年のリーマンショックでは年間-37%、2022年も-18%を記録しています!
仮に300万円投資していたら、1年で100万円以上が消える瞬間もあるということ!
ここで狼狽して売ってしまう人が一番損するパターン!長期で持ち続ける覚悟が必要です!
②為替リスクがある
S&P500は米国株なので、基本的にドル建て資産です!
円高になると、株価が同じでも円換算の評価額は減ります。
例えば1ドル=150円のときに買った株を、1ドル=120円のときに売ると、それだけで20%目減りする計算!
③米国への一極集中リスク
S&P500は「アメリカの500社」に集中投資する商品です!
アメリカ経済が今後も成長し続ける保証はないですし、万が一アメリカが衰退したらダメージは大きい!
この対策として「オルカン(全世界株式)」との使い分けを考える人も多いです!(これは別記事で詳しく解説します!)
新NISAでS&P500を買うならこの2本
「じゃあ結局、何を買えばいいの?」って話ですよね!
新NISAのつみたて投資枠で買える、信託報酬(コスト)が低いS&P500連動投信はこの2つ!
①eMAXIS Slim 米国株式(S&P500)
- 信託報酬:年0.0814%(税込・上限)。純資産総額に応じた段階料率があり、実質の信託報酬率は年0.0765%程度
- 運用会社:三菱UFJアセットマネジメント
- 純資産総額:11兆2,408億円(2026年4月30日時点)
多くの投資家に選ばれている定番の商品!私もこれをメインで積立してます!
②SBI・V・S&P500インデックスファンド
- 信託報酬:実質的な負担で年0.0938%(税込)程度(ファンド自体は年0.0638%、投資先ETFが年0.03%程度)
- 運用会社:SBIアセットマネジメント
- バンガード社のETF(VOO)に投資
SBI証券ユーザーに人気!こちらも低コストで優秀!
どちらを選んでも大きな差はないので、使ってる証券会社で選んでOKです!
📌 この2本はどこの証券会社で買える?
・eMAXIS Slim 米国株式(S&P500) → ほぼ全ての主要ネット証券で買える
・SBI・V・S&P500 → SBI証券での購入がスムーズ
S&P500 vs オルカン、結局どっちがいい?
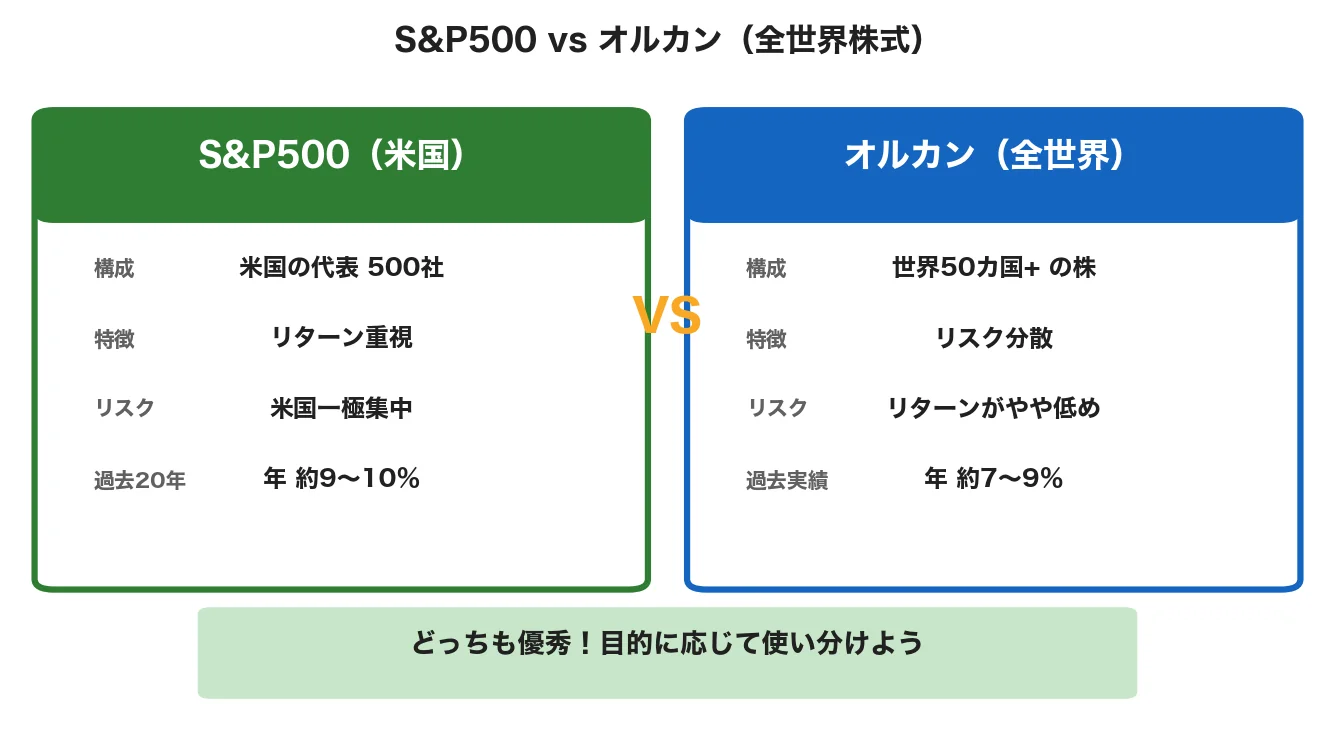
「S&P500はわかったけど、オルカンって聞くけどあれは何?どっちがいいの?」
これ、めちゃくちゃ聞かれる質問!
オルカン(eMAXIS Slim 全世界株式)は、アメリカ以外も含めた世界中の株に分散投資する商品です!
結論から言うと、どっちも優秀ですが、
- リターン重視ならS&P500
- リスク分散ならオルカン
という違いがあります!
詳しい比較は別記事で徹底解説しているので、気になる方はこちらもチェックしてください!
次に読むなら、オルカン(全世界株式)との比較もおすすめ!
比較は「オルカン vs S&P500どっち?」、オルカン単体の利回りは「オルカン利回りは年何%?」で解説しています!
💡 S&P500の積立でNISAを始めるなら
S&P500のインデックスファンドに積立するなら、マネックス証券も候補のひとつ。dカード積立のdポイント還元は、dカード PLATINUMで積立額5万円以下の部分が3.1%(入会初年度、または入会2年目以降で毎月のショッピング利用金額が20万円以上の場合)。同じ条件でも積立額5万円超7万円以下は2.6%、7万円超10万円以下は2.2%に下がり、積立設定の上限額は毎月合計10万円です。投信保有ポイントは銘柄ごとに付与率が異なり、最大の年率0.26%は対象9銘柄限定で、通常は年率0.08%です。米国株投資家に強い証券会社です🔥

まとめ:S&P500は「長期・積立・放置」を続けられるかが鍵
最後にポイントをおさらいします!
- 過去20年の平均利回りは年約11%
- 月3万円×20年で約2,155万円(老後資金2,000万円の目安に届く試算)
- 月5万円×20年で約3,591万円(FIRE射程圏)
- 短期では−30%もあるので長期目線が必須
- 新NISAならeMAXIS Slim 米国株式(S&P500)が定番で選ばれやすい
投資に絶対はありません!でも、「長期・積立・放置」を守れば、S&P500は長期の資産形成において心強い選択肢の一つになってくれる商品です!
私も20代のうちに積立を始めて、本当によかったと思ってます!
「まだ始めてない…」という方、始めるなら早いほど複利の力が効きます!一緒にFIREを目指しましょう!
👉 関連記事:【結論】オルカンとS&P500どっち?S&P500派の私が徹底比較
📚 もっと深く学びたい方におすすめの本
・『お金は寝かせて増やしなさい』水瀬ケンイチ(インデックス投資のバイブル!)
・『ジェイソン流お金の増やし方』厚切りジェイソン(S&P500投資の王道解説)👉 『お金は寝かせて増やしなさい』を楽天ブックスで見る
👉 『ジェイソン流お金の増やし方』を楽天ブックスで見る※本セクションには広告(楽天アソシエイト)を含みます。
⚠️ 免責事項
※本記事は情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資は自己責任でお願いします。 ※記載のデータ・税制・制度は2026年9月22日時点のものです。最新情報は各公式サイトをご確認ください。 ※過去の運用実績は将来の成果を保証するものではありません。
📚 出典
- 金融庁「NISAを知る」
- 米国証券取引委員会 EDGAR/Vanguard S&P 500 ETF(VOO)Summary Prospectus(2026年4月28日提出)
- セントルイス連邦準備銀行 FRED「S&P 500(SP500)」
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」交付目論見書(使用開始日2026年7月25日)
- SBIアセットマネジメント「SBI・V・S&P500インデックス・ファンド」交付目論見書(使用開始日2025年12月17日)
- 三菱UFJ銀行「円普通預金金利の改定について」(2026年6月16日公表)
- Berkshire Hathaway 2013年 株主への手紙
- ドコモのNISA by マネックス証券「dカード積立」
- マネックス証券 プレスリリース「投信保有ポイントが主要ネット証券最高付与率の『最大0.26%』に」(2024年9月19日)
🕒 更新履歴:2026年4月公開。2026年9月22日に一次資料へのリンクを追加し、普通預金金利(年0.1%前後→年0.40%)・預金との倍率・積立早見表の20年欄・値上がり益の内訳・信託報酬と純資産総額の表記・ポイント還元の条件を是正しました。
🛠 この記事の作り方:制度と商品の数値(新NISAの年間投資枠、2本の投資信託の信託報酬と純資産総額、円普通預金金利、dポイントの還元率)は上記の一次資料からそのまま転記しています。積立の到達額はすべてPythonで再計算しました。前提は、月利=(1+年率)^(1/12)-1、毎月末に定額を投入、税金・売買手数料・為替は考慮せず、表示は万円未満を四捨五入です。年利10%は過去の実績をもとに置いた仮定で、将来の成果を保証するものではありません。早見表は各期間の年平均リターンで計算しています(10年15.3%なら約792万円、20年11.4%なら約2,544万円、30年10.6%なら約6,954万円)。S&P500の過去20年・30年の年率は指数の算出元であるS&P Dow Jones Indicesの公式ページを開けなかったため筆者の集計値で、一次資料で裏取りできたのは2025年12月末時点の10年年率(配当込み)14.82%と、価格指数の直近10年の値動きまでです。年別リターンのうち2008年・2011年・2013年・2015年は一次資料と照合できていません。数値はすべて米ドル建てで、円換算した場合の為替による増減は含みません。









コメント