新NISAの積立先を、eMAXIS Slim 米国株式(S&P500)にするか、全世界株式のオルカンにするか。どちらも低コストで大人気なだけに、「米国一本に集中して大丈夫?」「分散するとリターンを取りこぼす?」と、積立設定の画面で手が止まっている方は多いはずです。私もこの2本でさんざん悩み抜いた末に、S&P500派として新NISAで積立を続けています!
この記事では、指数の実績リターン(米ドル建て・配当込み、2026年6月30日時点の年率で、S&P500指数が10年15.50%、MSCI ACWIが10年12.78%〈配当課税後〉)を出発点に、年10%と年8%という仮定を置いて、月5万円×20年の積立シミュレーションで最終資産にどれだけ差がつくのかを検証します。あわせて、オルカンの62.8%が米国株という中身から「両方持ち」の落とし穴も整理しました。年1〜2%の差が複利でここまで効くのかと、計算した私自身が驚いたほどです!
指数の年率リターン(米ドル建て・配当込み、2026年6月30日時点)は、S&P500指数が10年15.50%・5年13.40%、MSCI ACWI(オルカンが連動をめざす指数)が10年12.78%・5年10.98%〈配当課税後〉
この実績をそのまま将来に当てはめることはできないので、本記事では年10%と年8%を仮定して試算しました。月5万円×20年の積立なら、S&P500(年10%と仮定):約3,591万円/オルカン(年8%と仮定):約2,845万円で、差は約746万円(元本はどちらも1,200万円。税金・信託報酬・為替は考慮していません)。リターン重視で米国の成長を信じるならS&P500、分散重視ならオルカン。20年以上の長期なら、どちらを選んでも大失敗はしにくいというのが本記事の結論です。
 筆者
「米国一強」が続くならS&P500、「分散を効かせたい」ならオルカン!20年30年の長期で見れば、どちらを選んでも大失敗はしにくいと思っています!
| 項目 | オルカン | S&P500 |
|---|---|---|
| 投資対象 | 世界47カ国・地域の株式 (先進国23+新興国24) | 米国の代表500社 |
| 米国比率 (2026年8月31日現在) | 62.8% | 100% |
| 指数の年率リターン (10年・米ドル建て・配当込み 2026年6月30日時点。MSCI ACWIは配当課税後) | 12.78% | 15.50% |
| 信託報酬(eMAXIS Slim) (税込・年率・上限) | 年0.05775% | 年0.08140% |
| 月5万円×20年積立 (年8%/年10%と仮定した試算) | 約2,845万円 | 約3,591万円 |
| リスクの特徴 | 世界分散(6割超は米国) | 米国一極集中 |
| 直近の下落年(2022年) (指数・米ドル建て・配当込み・税引前) | -17.96% | -18.11% |
S&P500(米国100%)とオルカン(米国62.8%)を両方買うと、ポートフォリオの米国比率が80〜90%になり、分散のつもりが逆に集中してしまいます(金額ベースでS&P500を46〜73%持った場合の計算)。新NISAのつみたて投資枠は年間120万円が上限なので、似た値動きの2本に枠を分けるのも非効率。基本は1本に絞る、どうしても両方持ちたいなら「S&P500 70%+オルカン30%」(この場合の米国比率は約88.8%)のように比率を決めて持つのが本記事の提案です。
【結論】筆者はS&P500派!理由は”歴史的にリターンが高いから”
冒頭でもお伝えした通り、私は新NISAでS&P500(正確にはeMAXIS Slim 米国株式(S&P500))を積立しています!
なぜS&P500を選んだのか?
理由は以下の3つです!
①過去のリターンが明確に高い
過去20年の年平均リターンを比べると、
- S&P500指数:1年22.32%/3年20.59%/5年13.40%/10年15.50%(年率、米ドル建て・配当込み〈税引前〉、2026年6月30日時点)
- MSCI ACWI(オルカンが連動をめざす指数):1年23.67%/3年19.68%/5年10.98%/10年12.78%(年率、米ドル建て・配当込み〈配当課税後〉、2026年6月30日時点)
年1〜2%の差ですが、20年30年の複利で考えると、最終的な資産額にかなりの差が出るんです!
②FIRE達成スピードを優先したい
私の目標は40歳までのFIRE!少しでもリターンが高い方に期待したいというのが正直な気持ちです。
もちろんこれは未来を保証するものじゃないので、「高リターン=高リスク」も理解しています。
③アメリカの経済成長を信じている
GAFA・テスラ・NVIDIAなど、世界を動かす企業の多くはアメリカから生まれているのが現実。人口も先進国で唯一増え続けているし、イノベーションの中心もアメリカ。
「今後もアメリカは成長し続けるんじゃないか」と考えて、S&P500を選びました。
でもオルカンも全然アリ!
ただ正直に言うと、オルカンも超魅力的なんですよね…!
オルカンは「全世界の株にまるっと投資できる」という分散性の高さが武器。もし将来アメリカの成長が鈍化しても、成長する国に自動で比重が移っていくって設計の賢さ!
長期(20年以上)ならぶっちゃけどっちでもOK、というのが私の率直な感想です!
迷ったら、「自分がどっちを信じるか」で決めちゃって大丈夫!
しかし、それでもどっちか選べない…という方はオルカンでいいと思います!
💡 「私もS&P500(または オルカン)を買いたい!」という方へ
まずは新NISA口座が必要です!手数料ゼロ・取扱商品数トップのネット証券ならSBI証券か楽天証券のどちらかが有力な選択肢です!
オルカンとS&P500、それぞれの基本をおさらい
結論から入りましたが、念のため両方の基本を復習しておきましょう!
S&P500とは?
S&P500は、アメリカを代表する500社の株式に投資する指数のこと!
- Apple、Microsoft、Amazon、Google(Alphabet)など世界的企業がずらり
- eMAXIS Slim 米国株式(S&P500)の組入銘柄数は503銘柄(2026年8月31日現在)で、米国の大型株が中心
- 連動する代表的な投資信託:eMAXIS Slim 米国株式(S&P500)
オルカン(全世界株式)とは?
オルカン(正式名:eMAXIS Slim 全世界株式(オール・カントリー))は、世界47カ国・地域の株式にまるっと投資する商品!
- 先進国23カ国・地域+新興国24カ国・地域=合計47カ国・地域を網羅(組入銘柄数2,409銘柄、2026年8月31日現在)
- 構成比:アメリカ62.8%/日本5.0%/台湾3.2%/イギリス3.1%(2026年8月31日現在)。資産構成でみると国内株式5.1%/先進国株式(除く日本)83.1%/新興国株式11.8%
- 「これ1本で世界中に分散」が最大の売り
一枚でわかる!超ざっくり比較表
| 項目 | S&P500 | オルカン |
|---|---|---|
| 投資先 | 米国の代表500社 | 世界47カ国・地域の株 |
| 米国比率(2026年8月31日現在) | 100% | 62.8% |
| 特徴 | リターン重視 | リスク分散 |
| 指数の10年年率リターン(2026年6月30日時点/MSCI ACWIは配当課税後) | 15.50% | 12.78% |
| 信託報酬(eMAXIS Slim・税込年率) | 年0.08140% | 年0.05775% |
| 新NISA対応 | ◎ | ◎ |
信託報酬は実はオルカンの方が安い!でもリターンでS&P500が優勢、って感じですね。
リターン比較:過去20年の年平均利回り
「年1〜2%の差とか誤差でしょ?」って思うかもしれませんが、これ複利で考えると全然違います!
月5万円ずつ20年間積立した場合で比較してみましょう!
| 商品 | 想定利回り(仮定) | 20年後の資産 | うち運用益 |
|---|---|---|---|
| S&P500 | 年10% | 約3,591万円 | 約2,391万円 |
| オルカン | 年8% | 約2,845万円 | 約1,645万円 |
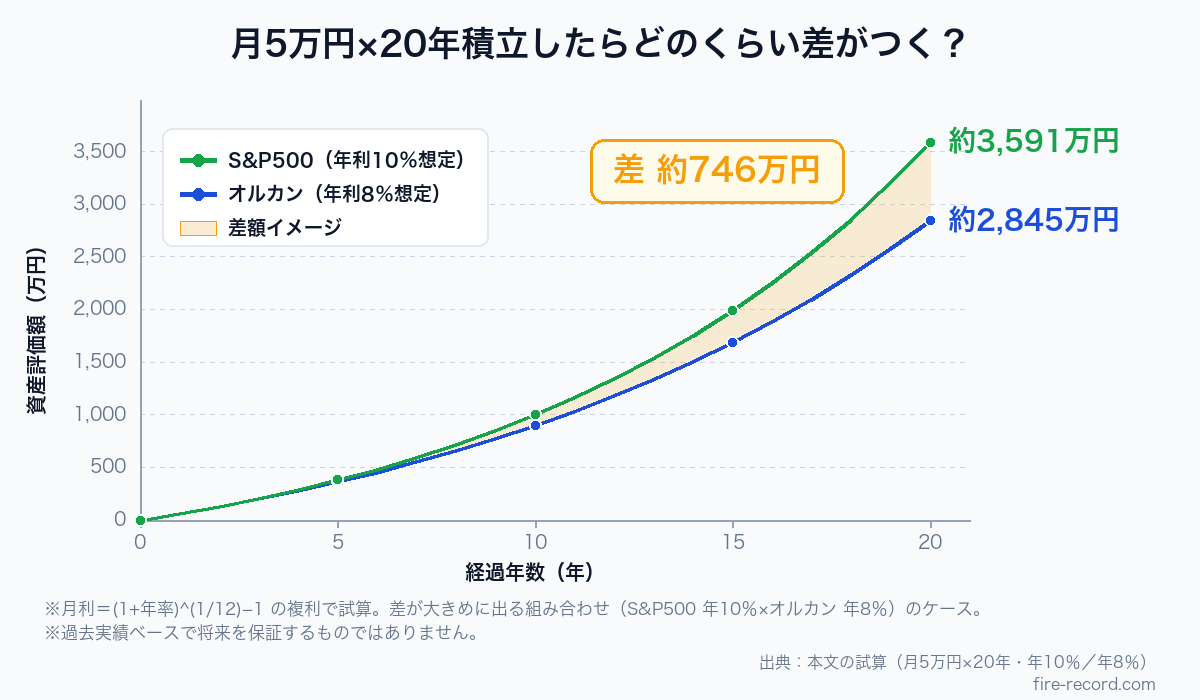
その差なんと約746万円!!!
※これは差が大きめに出る組み合わせ(S&P500の10%とオルカンの8%)で比較したケース。実際は両方とも平均リターンに幅があるので、少なめに見積もれば350万円前後の差(年9% vs 年8%で試算)になることもあります。それでも大きな差ですよね!
もちろんこれは過去実績ベースなので未来を保証するものじゃないですが、FIREを目指す身としては無視できない差ですよね!
短期のリターンで見ても…でも勝ち負けは年次で変わる
直近の年別リターンを比較すると:
| 年 | S&P500指数 | MSCI ACWI(オルカン) |
|---|---|---|
| 2021年 | +28.71% | +19.04% |
| 2022年 | -18.11% | -17.96% |
| 2023年 | +26.29% | +22.81% |
| 2024年 | +25.02% | +18.02% |
| 2025年 | +17.88% | +22.87% |
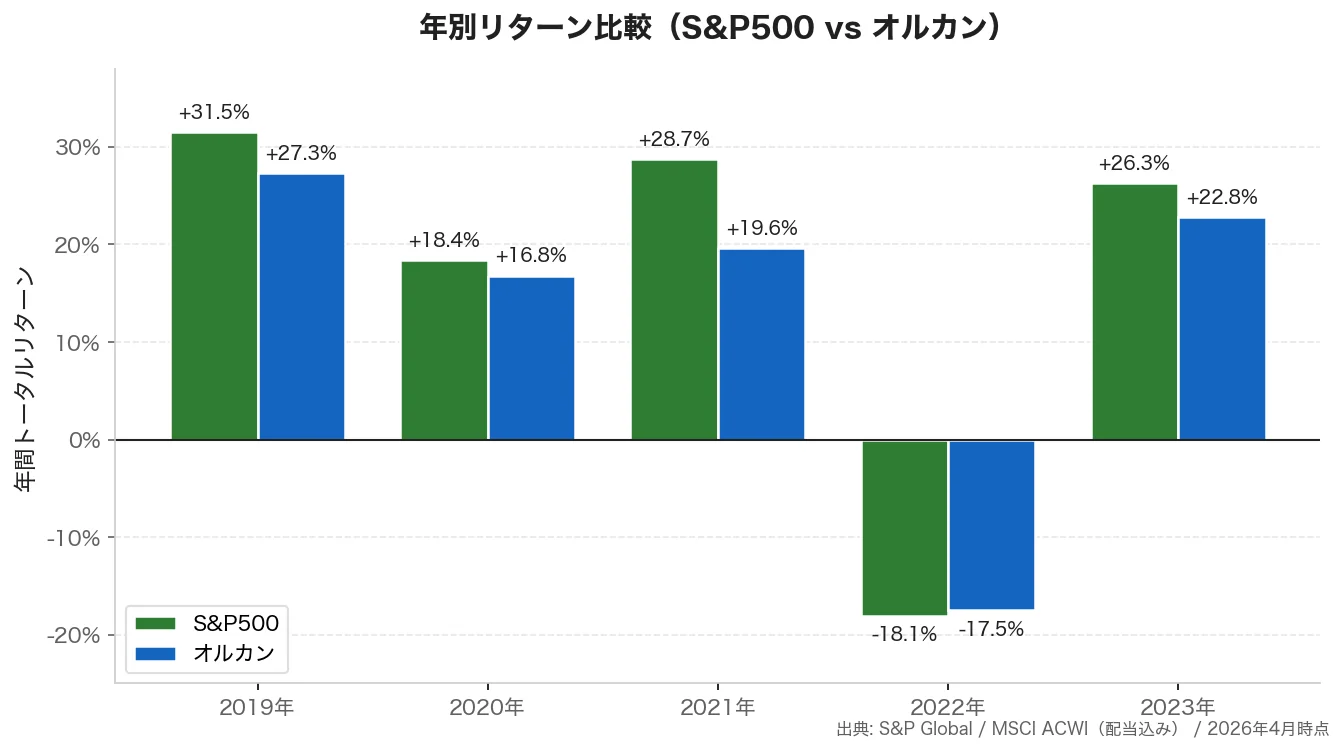
上昇相場ではS&P500が勝ちがちですが、2022年のような下落相場ではオルカンがわずかに勝つ年もあります!
差は勝っても負けても0.6〜9.1%程度で、どちらかが圧勝するわけじゃないのもポイント。ここからも「長期の複利で積み上がると大きな差になる」ことが見えますね!
リスク比較:米国一極集中 vs 世界分散
リターンだけ見るとS&P500が優勢ですが、リスクを見るとまた違った景色が見えます!
S&P500のリスク:米国一極集中
S&P500の最大のリスクは「アメリカがコケたら終わる」こと!
- 世界の覇権が中国やインドに移ったら?
- アメリカ経済が長期停滞したら?(日本の失われた30年みたいに…)
- 地政学リスク(戦争・政変)が起きたら?
「アメリカが成長し続ける」という前提が崩れた場合、他の逃げ場がないのがS&P500の弱点。
オルカンのリスク:分散してるようで…
一方オルカンは「全世界に分散してるからリスク低い!」と思いきや、中身の約6割がアメリカ株なんです!
つまり、S&P500がコケる時は結局オルカンもかなり影響を受けるということ。
実際、2008年のリーマンショックではS&P500:-37%/オルカン:-40%とオルカンの方が深く下落した年もあります!(新興国の影響も大きかった)
結論:リスクの「質」が違う
| リスク軸 | S&P500 | オルカン |
|---|---|---|
| 米国不況耐性 | × 弱い | △ 若干マシ |
| 新興国成長の恩恵 | × 受けにくい | ○ 受けやすい |
| 為替リスク | ○(ドルのみ) | ×(多通貨) |
| 組入銘柄数(2026年8月31日現在) | 503銘柄 | 2,409銘柄 |
| 直近の下落年(2022年・指数・米ドル建て・税引前) | -18.11% | -17.96% |
「米国を信じる」ならS&P500、「世界を信じる」ならオルカン、ってことになりますね!
さらに重要:オルカンの62.8%はアメリカ株
ちなみにオルカンは中身の約60%がアメリカ株なので、「オルカンで分散してれば安心」と思っても結局アメリカの影響はかなり受けます!
米国以外の4割(先進国+新興国)が下支え・リバランス効果を発揮しますが、米国株が暴落する局面ではオルカンも一緒に下落するのは避けられない点は押さえておきましょう!
どっち派?タイプ別診断
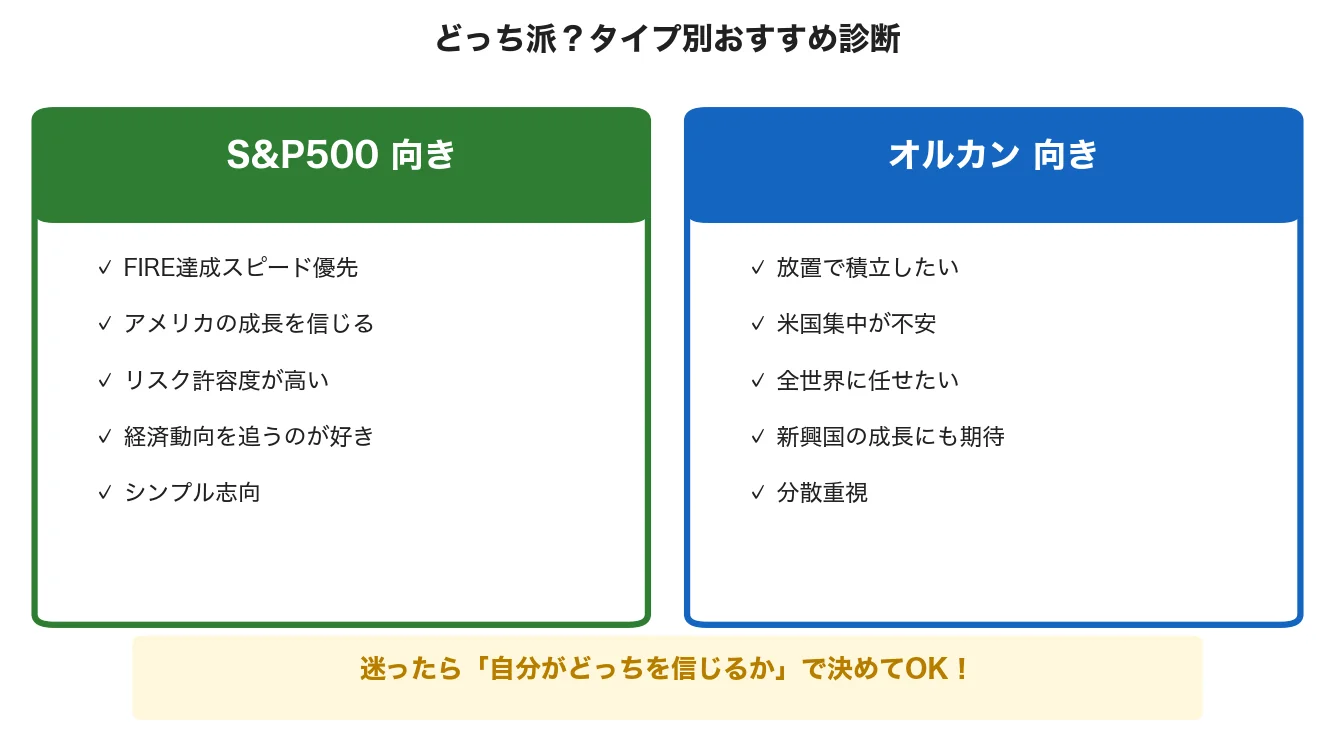
「で、結局自分はどっち買えばいいの?」という方のために、タイプ別に整理しました!
こんな人はS&P500がおすすめ!
✅ FIRE達成スピード優先(少しでも高リターン狙いたい)
✅ アメリカの成長を信じている
✅ 20〜30代でリスク許容度が高い
✅ 投資の勉強が好きで経済動向を追える
✅ シンプルなポートフォリオが好み
→ 筆者はこのタイプ!S&P500を選んでいます
こんな人はオルカンがおすすめ!
✅ とにかく放置で積立したい
✅ アメリカ一極集中が不安
✅ 「全世界に任せておけば安心」と思える
✅ 新興国の成長にも期待している
✅ リターンよりリスク分散重視
→ 思考停止で20年積立できる強みがオルカンの魅力!
正直、長期ならどっちでもOK!
偉そうに比較しておいてなんですが、20年30年の長期で見れば、どっちを選んでも大失敗することはないと思ってます!
大事なのは「自分の判断で選んで、続けること」!
途中で乗り換えると税金がかかるし機会損失にもなるので、決めたら走り切るのが基本です!
📌 「自分のタイプ、わかった!」という方へ
S&P500もオルカンも、新NISA口座があればどちらもすぐに買えます!
特に手数料ゼロ・ポイント還元があるSBI証券と楽天証券がおすすめ!
両方持つのはアリ?→個人的にはやめた方がいいかも
「両方買えば間違いないんじゃ?」って発想、めっちゃ分かります!
でも結論から言うと、両方持つのはあまりおすすめしません!
理由①:米国比率がさらに偏る
S&P500(米国100%)とオルカン(米国60%)を両方買うと、ポートフォリオの米国比率が80〜90%になる可能性も!
「分散のつもりが逆に集中しちゃう」という矛盾が発生します。
理由②:新NISA枠の無駄遣い
新NISA(つみたて投資枠)は年間120万円が上限。
同じような値動きをする2つに枠を分けるのは、非課税枠の無駄使いと感じます!
理由③:管理がめんどくさい
2本持つと「どっちが調子いい?」「リバランスどうする?」と無駄に考えちゃいます!
1本に絞って積立放置の方が、精神的にも楽!
どうしても両方持ちたいなら…
「米国に100%依存するのは怖いけど、S&P500のリターンも欲しい」という方は、比率を決めて買うのもアリです!
例:S&P500 70%+オルカン30%など
自分の気持ちが落ち着く割合で持つのがいいですね!
ただシンプルさを重視するなら1本に絞る方が分かりやすいです!
💡 S&P500もオルカンも買えるマネックス証券
S&P500派もオルカン派も、どちらの投信も低コストで購入可能。dカードクレカ積立で最大3.1%ポイント還元・投信保有ポイント最大0.26%の還元がある、米国株にも強いネット証券です🔥

👉 S&P500に少し「攻め」を足したい方は「NASDAQ100は何割持つ?S&P500と8:2で運用する配分戦略」もどうぞ。私が実際にどんな配分で積み立てているかも書いています!
まとめ:迷ったら「自分がどっちを信じるか」で決める
最後に本記事のポイントをおさらい!
- 筆者はS&P500派(歴史的リターンの高さで選択)
- 指数の年率リターン(米ドル建て・配当込み、2026年6月30日時点):S&P500指数は10年15.50%/5年13.40%〈税引前〉、MSCI ACWIは10年12.78%/5年10.98%〈配当課税後〉
- リスクの質が違う:S&P500は米国集中/オルカンは分散だが6割米国
- 月5万円×20年積立で 約746万円の差が出る(年率10%と年率8%を仮定した試算。元本はどちらも1,200万円、税金・信託報酬・為替は考慮せず)
- 両方持つより1本に絞るのが新NISA枠を活かしやすい形
- 長期ならどっちを選んでも大きく外れにくい、続けることが大事!
投資に絶対の正解はないし、私も「S&P500が絶対正義」とは思ってません!
でも迷って何も始めないのが一番もったいないので、この記事がきっかけで自分の答えを出して積立をスタートしてもらえたら嬉しいです!
一緒にFIREを目指しましょう〜!
👉 関連記事:S&P500の平均利回りは年約9〜11%!過去20年データで徹底解説
👉 関連記事:オルカンの平均利回りは年約8〜9%!過去データで徹底解説
📚 もっと深く学びたい方におすすめの本
– 『お金は寝かせて増やしなさい』水瀬ケンイチ(インデックス投資のバイブル!)
– 『ジェイソン流お金の増やし方』厚切りジェイソン(S&P500・オルカン投資の王道解説)👉 『お金は寝かせて増やしなさい』を楽天ブックスで見る
👉 『ジェイソン流お金の増やし方』を楽天ブックスで見る※本セクションには広告(楽天アソシエイト)を含みます。
⚠️ 免責事項
本記事は筆者個人の体験・意見に基づく情報提供を目的としており、特定の金融商品の購入や投資を勧誘するものではありません。投資には元本割れのリスクがあり、最終的な投資判断はご自身の責任で行ってください。過去のリターンは将来の運用成果を保証するものではありません。
※記載のデータ・税制・制度は2026年4月時点のものです。最新情報は各公式サイトをご確認ください。
📚 出典
- 金融庁「NISAを知る」
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」交付目論見書(2026年7月25日)
- 同「eMAXIS Slim 全世界株式(オール・カントリー)」交付目論見書(2026年7月25日)
- 同「オール・カントリー」月次レポート(2026年8月31日現在)
- 同「米国株式(S&P500)」月次レポート(2026年8月31日現在)
- MSCI「MSCI ACWI Index (USD) Index Factsheet」グロス版(2026年8月31日基準)
- 同 ネット版(2026年8月31日基準)
- ブラックロック「iShares Core S&P 500 ETF(IVV)Fact Sheet」(2026年6月30日基準)
- 同「iShares MSCI ACWI ETF(ACWI)Fact Sheet」(2026年6月30日基準)
- ステート・ストリート「SPDR S&P 500 ETF Trust(SPY)Fact Sheet」(2026年6月30日基準)
🕒 更新履歴:2026年4月17日公開/2026年9月22日:出典を明記し、S&P500の信託報酬(年0.09372%→年0.08140%)・オルカンの国地域数(50カ国以上→47カ国・地域)・米国比率(約60%→62.8%)・年別リターン表(2019〜2023年→2021〜2025年)を一次資料にもとづき是正しました。
🛠 この記事の作り方:信託報酬・構成比率・国地域数・組入銘柄数・設定日は上記の交付目論見書と月次レポートから転記、新NISAの年間投資枠は金融庁のページから転記、指数のリターンは各ファクトシートのベンチマーク行から転記しています。積立の試算はPythonで計算しました(毎月末に5万円を240回積み立て、年率は一定、月利=(1+年率)^(1/12)−1、万円未満は四捨五入)。年10%・年8%は試算のための仮定値で、将来の利回りの予測ではありません。税金・信託報酬・為替・売買コストは含めていません。指数のリターンは米ドル建てのため、円建ての実際の成績とは為替の分だけ異なります。暦年リターンはS&P500指数・MSCI ACWIともに税引前(グロス)で基準をそろえています。年率リターンは基準日を2026年6月30日にそろえることを優先したため、S&P500指数は税引前、MSCI ACWIは配当課税後(ネット)の数値になっています。MSCI ACWIの税引前と配当課税後の差は、2026年8月31日基準の10年年率で0.54ポイント(13.12%と12.58%)です。なお「過去20年の年平均リターン」と「S&P500が米国株式市場の時価総額の約80%をカバー」の2点は、指数提供元(S&Pダウ・ジョーンズ・インデックス)の公式ページが自動取得を拒否していて一次資料で確認できなかったため、確認できた期間・確認できた数値に置き換えています。マネックス証券のポイント還元率も同じ理由で本文から具体的な数値を外し、公式サイトでの確認をお願いする形にしています。









コメント