
「新NISA始めたいけど、楽天とSBIどっちがいいの?」 「クレカ積立の還元率って、どこが一番お得?」
そんな20代会社員の疑問、結論からお伝えします!
私の結論:20代会社員のおすすめは「マネックス証券NISA」 🥇
理由は3つ:
筆者は40歳FIREを目指す20代後半・夫婦共働き会社員。 新NISAで月10万円のS&P500積立を継続中ですが、証券口座は楽天証券で運用中(楽天経済圏ヘビーのため変えていない)。
ただ、もし今ゼロから始めるなら、私ならマネックス証券を選びます🔥
この記事では、3社を 手数料・クレカ還元率・商品ラインナップ・経済圏連携 で徹底比較し、20代会社員の最適解 を導き出します!
【結論】20代会社員のNISAならマネックス証券が有力
3社比較の結論を先出しします!

| 項目 | マネックス | SBI | 楽天 |
|---|---|---|---|
| 月額管理手数料 | ¥0 | ¥0 | ¥0 |
| 国内株式売買手数料 | ¥0(NISA枠) | ¥0(NISA枠) | ¥0(NISA枠) |
| クレカ積立 | dカード GOLD 1.1% 🥇 | 三井住友 0〜3%(カード種別と前年のカード利用額しだい) | 楽天カード 0.5〜1% |
| 米国株取扱銘柄 | 約4,000銘柄 | 約5,000銘柄 | 約4,800銘柄 |
| 米国株買付手数料 | 実質無料(NISA枠) | 実質無料(NISA枠) | 実質無料(NISA枠) |
| 投信保有ポイント | マネックスP 🥇 | Vポイント | 楽天ポイント |
| 経済圏連携 | dポイント | 三井住友グループ | 楽天 |
→ 3社とも基本手数料は同じ。差は「クレカ還元率」と「経済圏」 です!
マネックス証券をおすすめする3つの理由
そもそも新NISA証券口座は何で選ぶ?基本のおさらい
新NISAの基本を3分でおさらい!
新NISAの「金融機関は1人1社のみ」ルール
新NISA最大の縛りは、1人につき同時に1社の金融機関でしか口座を持てない こと!
→ 銀行や他証券会社で既にNISA口座があると、マネックスでNISA口座を新規開設できません。
切り替えは年1回・年初に間に合わせるべき
金融機関の切り替えは 年単位で1回のみ 可能です。
- 切り替えたい年の 前年10月〜当年9月 に手続き
- 切り替えた年の 年初(1月)から新口座で運用開始
- ⚠️ 年内に既存口座で1回でも買付すると、その年の切り替え不可
→ 2027年分から切り替えたいなら、届出は2026年10月1日〜2027年9月30日 に行う必要があります!(2027年に入って既存口座で1度でも買付すると、2027年分の変更はできません)
投資信託・株式・ETF…取扱範囲を要チェック
新NISA口座で買えるものは証券会社によって違います:
| 商品タイプ | 3社対応状況 |
|---|---|
| 国内株式 | 3社対応 |
| 米国株式 | 3社対応(取扱銘柄数に差あり) |
| 投資信託 | 3社対応(独自商品に差あり) |
| 海外ETF | 3社対応 |
| 債券 | 3社対応(取扱銘柄に差あり) |
| iDeCoとの併用 | 3社対応 |
→ 基本的な投資商品は3社とも揃っている ので、選ぶ基準は「クレカ還元率」と「経済圏」になります!
マネックス証券NISA 完全レビュー
基本スペック
| 項目 | 内容 |
|---|---|
| 月額管理手数料 | ¥0 |
| 米国株取扱銘柄 | 約4,000銘柄 |
| クレカ積立還元率 | 1.1%(dカード GOLD) |
| 強み | 20代会社員の長期積立と相性のよい還元率 |
マネックス証券の強み3つ
① クレカ積立還元率は年会費1万円台のカードとして高水準の1.1%
マネックス証券は dカード GOLDでのクレカ積立で最大1.1%還元! これは 年会費1万円台のカードとしては高い水準 です(2026年9月時点。dカード PLATINUM=年会費29,700円なら最大3.1%、三井住友カード プラチナプリファード=年会費33,000円なら最大3.0%と、上位カードにはさらに高い枠があります)。
⚠️ 還元率は月積立額・カード種別によって段階的に変わる仕様 のため、最新の還元条件はマネックス証券公式サイトでご確認ください。
| 比較項目 | マネックス(dカード GOLD) | SBI(三井住友ゴールド) | 楽天(楽天カード) |
|---|---|---|---|
| 主力カード | dカード GOLD | 三井住友カードゴールド | 楽天カード |
| カード年会費 | 11,000円 | 5,500円(条件付き永年無料あり) | 無料 |
| 主力カードの還元率 | 最大1.1%🥇 | 0.5% | 0.5〜1% |
→ dカード GOLDの最大1.1%還元は、月積立額が大きいほど効果的。 新NISAのクレカ積立は2024年3月8日の内閣府令改正を受けて 月上限10万円 に引き上げられたので、長期積立では大きな差につながります🔥
📝 dカード GOLDは年会費11,000円ですが、dポイント経済圏ヘビーユーザー(ドコモ携帯・dカード普段使い)なら年会費分の特典で十分元が取れる人が多いカードです。
② 米国株取扱4,000銘柄超・買付手数料実質無料
マネックスは 米国株4,000銘柄超 を取り扱っており、業界トップクラス。 さらに、NISA口座における米国株の国内取引手数料は無料 です!
| 米国株 | マネックス | SBI | 楽天 |
|---|---|---|---|
| 取扱銘柄数(各社公式に確定数の掲示がなく概数) | 約4,000 | 約5,000 | 約4,800 |
| NISA口座の取引手数料 | 無料 | 0ドル | 無料 |
| 為替手数料(円→米ドル) | 0銭 | 0銭(リアルタイム為替取引) | 0銭(リアルタイム為替取引)/円貨決済・定時為替は25銭 |
| 為替手数料(米ドル→円) | 25銭 | 0銭(リアルタイム為替取引) | 0銭(リアルタイム為替取引)/円貨決済・定時為替は25銭 |
→ S&P500個別銘柄や高配当ETF(VYM/VIG/HDV等)を狙うなら、マネックスでも十分すぎる選択肢 !
③ 投信保有でマネックスポイント還元
マネックスは 投信保有額に応じてマネックスポイントが貯まる 仕組みを用意しています!(SBI証券の投信マイレージ、楽天証券の投信残高ポイントプログラムも同種の制度です)
→ ただし「保有しているだけで」貯まる仕組みは 3社ともあります(SBI証券は「投信マイレージ」で月間平均保有金額に応じて年率0.10〜0.25%相当、楽天証券は「投信残高ポイントプログラム」)。違うのは付与率と対象銘柄です。 還元率は投信銘柄によって異なるため、最新の還元率はマネックス証券公式でご確認ください。
長期積立で資産が膨らむほど、保有期間中ずっと貯まる仕組み は地味だけど効いてきます🌱
マネックス証券NISAを選ぶべき人
- dカード GOLDを既に持っている、または持つ予定がある人
- 年会費11,000円を積立以外の特典(ドコモ料金10%還元・年間利用額特典など)でも使い切れる人(積立の1.1%還元だけで年会費を回収するには年100万円=月約8.4万円の積立が必要です。しかも月5万円までは年会費無料のdカードも同じ1.1%です)
- 米国株個別銘柄や米国ETFも視野に入れたい人
- 投信保有ポイントの付与率や対象銘柄を3社で比べたうえでマネックスが合う人
- 「クレカ還元率の高さ」を最優先する人
🥇 20代会社員のNISAおすすめ第1位
クレカ積立還元率 最大1.1% × 米国株4,000銘柄超 × 投信保有ポイント還元
長期積立で最高効率の組み合わせです!
※口座開設は無料・最終的な投資判断はご自身でお願いします
SBI証券NISA 完全レビュー
基本スペック
| 項目 | 内容 |
|---|---|
| 月額管理手数料 | ¥0 |
| 米国株取扱銘柄 | 約5,000銘柄 |
| クレカ積立還元率 | 0〜3.0%(カード種別と前年のカード利用額による。積立額は利用額に含まれません) |
| 強み | 業界最大の取扱銘柄数とSBI・V独自商品 |
SBI証券の強み
SBI証券NISAを選ぶべき人
- 既にSBI証券に総合口座がある人
- 三井住友カードを既に保有・グループ全体で使い込む人
- SBI・V・S&P500など独自シリーズで運用したい人
- 米国個別株を多銘柄保有したい人
- ネット完結で全部済ませたい人
⚠️ ただし、三井住友カードゴールドの積立ポイント付与率は前年のカード利用額しだいです。入会初年度は条件なしで1.0%、2年目以降は前年の利用額が年100万円以上で1.0%、年10万円以上100万円未満で0.75%、年10万円未満だと0%になります。しかも積立額そのものはこの利用額の集計対象に入りませんので、カードを積立にしか使わない人は2年目以降0%です。年100万円を使う人なら1.0%で、マネックスの1.1%との差は月5万円の積立で年600ポイント程度です。 プラチナプリファード(年会費33,000円)の3%還元は、月の積立額ではなく 前年のカード利用額が年500万円以上 の人向けです(300万円以上で2.0%、300万円未満で1.0%)。
楽天証券NISA 完全レビュー
基本スペック
| 項目 | 内容 |
|---|---|
| 月額管理手数料 | ¥0 |
| 米国株取扱銘柄 | 約4,800銘柄 |
| クレカ積立還元率 | 0.5〜1%(楽天カード種別による) |
| 強み | 楽天経済圏との連携・楽天・S&P500最安水準 |
楽天証券の強み
楽天証券NISAを選ぶべき人
- 楽天経済圏ヘビーユーザー(楽天市場月3万円以上利用)
- 楽天・S&P500で最安信託報酬で運用したい人
- 楽天証券の総合口座を既に持っている人
- 筆者と同じく「楽天派」の継続派
筆者も実は 楽天証券で運用中 で、楽天経済圏ヘビーユーザーなので変えていません。 ただし、もし今ゼロから始めるなら、私はマネックス を選ぶでしょう!
20代会社員のNISA証券口座選び方フローチャート

3社で迷ったら、まずこのフローチャートで自分に合うNISAを判定しましょう👇
🚦 STEP1:dカード GOLDを持っている、または持つ予定?
- はい → マネックス証券NISA🥇(クレカ還元1.1%で高水準)
- いいえ → STEP2へ
🚦 STEP2:楽天経済圏ヘビーユーザー?
- はい → 楽天証券NISA
- いいえ → STEP3へ
🚦 STEP3:三井住友カードプラチナプリファード持ち?(または検討中)
- はい → SBI証券NISA(クレカ還元3%)
- いいえ → マネックス証券NISA(やはり有力)
→ 20代で迷ったらマネックス証券NISAが有力候補 という結論です!
3社の徹底比較表(重要項目で一目瞭然)
クレカ積立還元率 比較
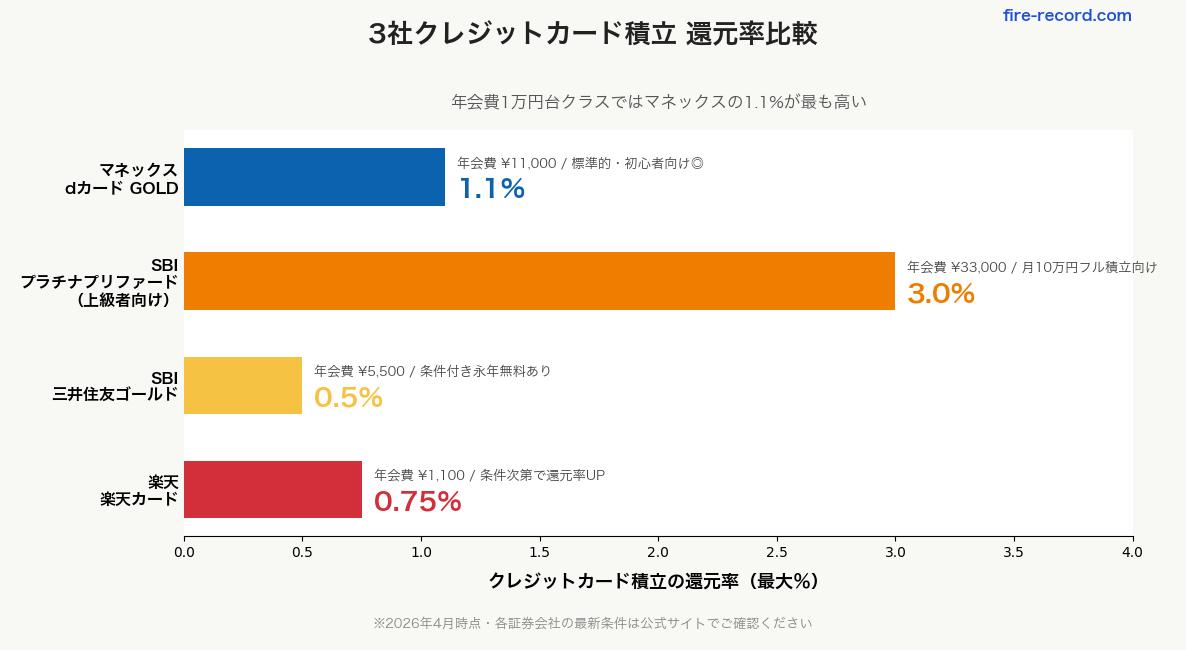
| 証券会社/カード | 積立のポイント還元率 | 主な条件 | カード年会費(税込) |
|---|---|---|---|
| マネックス(dカード GOLD)🥇 | 1.1% | NISA口座なら月1,000円〜10万円まで一律1.1% | 11,000円 |
| マネックス(dカード GOLD U) | 1.1% | NISA口座なら月1,000円〜10万円まで一律1.1% | 3,300円 |
| マネックス(dカード) | 1.1%(5万円以下) | 5万円超7万円以下は0.6%、7万円超10万円以下は0.2% | 無料 |
| マネックス(dカード PLATINUM) | 最大3.1% | 入会初年度、または2年目以降で毎月のショッピング利用20万円以上 | 29,700円 |
| SBI(三井住友カード ゴールド) | 最大1.0% | 入会初年度は条件なし1.0%。2年目以降は前年のカード利用額で判定し、年100万円以上1.0%・年10万円以上100万円未満0.75%・年10万円未満0%。積立額はこの利用額に含まれません | 5,500円(年間100万円の利用で翌年以降永年無料。この判定にも積立額は含まれません) |
| SBI(三井住友カード プラチナプリファード) | 最大3.0% | 前年のカード利用額が年500万円以上で3.0%(300万円以上2.0%、300万円未満1.0%) | 33,000円 |
| 楽天(楽天カード) | 0.5〜1% | 代行手数料が年率0.4%(税込)以上のファンドは1%、0.4%未満は0.5% | 永年無料(楽天ゴールドカードは2,200円) |
→ 標準カードクラス(年会費1万円台)では マネックスのdカード GOLD 最大1.1%が優位! プラチナプリファードの3.0%は年会費33,000円・月積立10万円フル投入できる人向けの選択肢です。
⚠️ 各証券会社の 最新の還元条件・対象カード・上限金額 は公式サイトで必ずご確認ください。
取扱投信本数 比較
| 証券会社 | 投信本数 |
|---|---|
| 楽天証券 | 約2,600本 |
| SBI証券 | 約2,700本 🥇 |
| マネックス証券 | 約1,300本 |
→ SBI証券が最多。ただし、メイン銘柄(eMAXIS Slim系)は3社とも揃っている ので、銘柄数で選ぶ必要は薄め。
新NISA口座開設後にやるべき3つのこと
口座開設したら、まずこの3ステップで 自動運用システム を構築しましょう!
→ 最初の30分で設定すれば、あとは 自動で積み立てが続きます!
筆者もこの仕組みで月10万円のS&P500積立を継続中。 「考えない仕組み」づくりが長期投資の土台 です🌱
新NISA口座開設の落とし穴3つ
NISAはメリット大ですが、知らないと損する落とし穴も!
→ 特に①の金融機関切り替えルール は最重要! 2027年分から切り替えたい場合は、2026年10月1日から2027年9月30日までに「金融商品取引業者等変更届出書」を提出する 必要があります(年初から新口座で使いたいなら2026年内に済ませるのが安全です)。
【FAQ】新NISA証券口座のよくある質問
Q1新NISAは複数口座で開設できる?
Q2楽天からマネックスに変えられる?
Q3クレカ積立とつみたて投資枠の違いは?
Q4配偶者と同じ証券会社で開いてもOK?
Q5NISA枠が余ったらどうする?
Q618歳以下は新NISAできる?
Q7投資信託の保有手数料って?
Q8損益通算は可能?
まとめ:20代会社員のNISA証券口座選びの要点5つ
筆者の最終おすすめ
筆者は楽天証券で運用中(楽天経済圏ヘビーのため継続)ですが、もし今から始めるなら私はマネックス証券 を選びます。
- クレカ還元率1.1%の効き方(月5万円積立で年6,600ポイント、10年で66,000ポイント。ただしdカード GOLDの年会費は10年で110,000円かかります。同じ月5万円なら年会費無料のdカードも1.1%なので、積立還元だけを見るならGOLDにする必要はありません)
- 米国株4,000銘柄超で個別株も視野に入る
- 投信保有ポイント還元がある(SBI証券・楽天証券にも同種の制度があるため、付与率と対象銘柄での比較が必要)
20代会社員の 長期積立で最高効率 の組み合わせとして、私はマネックス証券NISAを候補に挙げています🔥
🥇 20代会社員のNISAおすすめ第1位
クレカ積立還元率 最大1.1% × 米国株4,000銘柄超 × 投信保有ポイント還元
長期積立で最高効率の組み合わせです!
※口座開設は無料・最終的な投資判断はご自身でお願いします
関連記事
- 【20代から始める】iDeCo徹底比較|松井 vs SBI vs 楽天 おすすめは?
- 【20代】月10万NISA積立 20年で7,184万円の現実【S&P500シミュレーション】
- 【2026年最新】S&P500の平均利回りは何%?過去20年データで解説
- 【2026年版】SCHDとは?楽天・SBIで買える米国高配当ETFを徹底解説
📋 免責事項
本記事は2026年9月22日時点で各社公式サイト・交付目論見書・金融庁・国税庁の公表資料を確認した情報に基づいており、各証券会社の手数料・サービス内容は変更される可能性があります。 投資は自己責任でお願いします。最終的な投資判断はご自身でご検討ください。
各証券会社の公式情報も合わせてご確認ください:
📚 出典
- 制度
- 金融庁 NISA特設ウェブサイト「新しいNISA」
- 国税庁「NISA口座の新規開設又は変更に関する手続等について」
- 国税庁 タックスアンサーNo.1535「NISA制度」(令和8年4月1日現在法令等)
- 金融庁 NISA特設ウェブサイト「ジュニアNISA」
- 金融庁「『金融商品取引業等に関する内閣府令』及び『金融サービス仲介業者等に関する内閣府令』の改正(案)に対するパブリックコメントの結果等について」(令和6年=2024年3月8日公布・施行)
- 楽天証券・楽天カード プレスリリース(2024年3月8日・PDF)
- 三井住友カード ニュースリリース「『三井住友カード つみたて投資』積立設定上限額の引き上げおよびポイント付与率改定のお知らせ」
- 三井住友カード「『三井住友カードつみたて投資』の条件・ポイント付与率の詳細(ゴールド)」
- 三井住友カード ゴールド(NL)
- 三井住友カード プラチナプリファード
- ドコモのNISA by マネックス証券「dカード積立で将来のための資産形成」
- 楽天証券「楽天カードクレジット決済のポイント還元率」(更新日2026年8月20日)
- 楽天カード(年会費永年無料)
- 楽天ゴールドカード
- マネックス証券「現物手数料|米国株取引」
- マネックス証券「NISA 手数料と費用」
- SBI証券「ゼロ革命」
- SBI証券「米国株式 サービス概要」
- 楽天証券「NISAの手数料」
- 楽天証券「外国為替の手数料」
- 楽天証券「米国株式 手数料」
- SBI証券「投信マイレージ」
- 楽天証券「NISA/ポイント」
- 楽天投信投資顧問「楽天・プラス・S&P500インデックス・ファンド」交付目論見書(使用開始日2026年4月16日・PDF)
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」交付目論見書(使用開始日2026年7月25日・PDF)
- SBIアセットマネジメント「SBI・V・S&P500インデックス・ファンド 申込メモ・費用・リスク」
- 同ファンド 交付目論見書(使用開始日2025年12月17日・PDF)
🕒 更新履歴:2026年5月2日公開。2026年9月22日に全数値を一次資料で再確認し、出典を追加しました。あわせて、金融機関変更の提出期間(2027年分は2026年10月1日〜2027年9月30日)、クレジットカード決済の上限が月10万円になった時期(2024年3月の内閣府令改正)、三井住友カードゴールドの積立ポイント付与率(0.5%固定→前年のカード利用額しだいで0〜1.0%。積立分は利用額の集計対象外)、米国株の為替手数料(3社一律25銭→マネックスは買付0銭・売却25銭、SBI証券と楽天証券はリアルタイム為替0銭)、ジュニアNISAの終了年(2024年→2023年)、投信保有ポイントは3社ともある点、S&P500連動ファンドのコストの大小関係、dカード GOLDの年会費回収ラインを是正しました。
🛠 この記事の作り方:NISAの制度数値(年間投資枠・非課税保有限度額・対象年齢・1口座制限・売却枠の復活)は金融庁NISA特設サイトから、金融機関変更の提出期間と損益通算の可否は国税庁の該当ページとタックスアンサーNo.1535から転記しました。各社の手数料・為替手数料・クレジットカード積立の還元率・投信保有ポイント・カード年会費は各証券会社とカード会社の公式ページから、信託報酬と総経費率は各運用会社の交付目論見書から転記しています。結合セルのある表(楽天証券のポイント還元率表、dカード積立の還元率表)は、要約に頼らずHTMLのrowspanを展開して読み取りました。ポイントの試算はPythonで計算しています。前提は「NISA口座で毎月一定額をクレジットカード決済で積み立て、還元率は一定」で、金額は円単位で四捨五入、1ポイント=1円相当として扱いました。dカード GOLDの年会費11,000円を積立の還元だけで回収する水準は 11,000÷0.011=年100万円(月約83,333円)です。ただし年会費無料のdカードでも月5万円までは同じ1.1%で、月5万円なら年6,600ポイントと差がつきません(公式の試算表でも同額です)。信託報酬と総経費率は別の指標なので、比較の際はどちらの数値かをご確認ください。米国株の取扱銘柄数(約4,000/約5,000/約4,800)と取扱投信本数(約2,600/約2,700/約1,300)は、各社公式サイトに確定した本数の掲示を見つけられず裏取りできなかったため、公開時点の概数として扱ってください。マネックス証券の「円で買う(売る)」の為替手数料は定期的な見直しの対象で、同社は次回の見直しを2026年9月に予定すると案内しています。将来の還元額・運用成果を保証するものではなく、還元条件・手数料・信託報酬は変更されます。個別の投資判断はご自身でお願いします。









コメント