20代会社員の制度選びは「流動性」が大きな判断軸!この記事ではFIRE視点での最適順序を明確にします!
- まず新NISA(いつでも売却でき、40歳FIREの資金に使える)
- 余裕資金が出たらiDeCoを追加(月1〜2万円の少額からでOK)
- 所得税率20%以上(年収700万円が目安)なら早めにiDeCo併用
 筆者
iDeCoは60歳まで引き出せないので、FIRE目指す20代はNISAを優先!
| プラン | 月積立 | 年間の節税額 | 20年後の資産 |
|---|---|---|---|
| A. 新NISAのみ | 月10万円 | 0円 | 約4,058万円 |
| B. 併用(新NISA7.7万円+iDeCo2.3万円) | 月10万円 | 約5.5万円 | 約4,058万円 |
※年率5%・20年・毎月末に定額を積み立てる前提で、月利=(1+年率)^(1/12)−1(=0.40741%)を使ってPythonで計算しました。月10万円なら20年後は40,580,448円で、万円未満を切り捨てて約4,058万円としています。信託報酬と売却時の税金は考慮していません。この資産額はiDeCoの口座手数料(月171円)を差し引く前の金額で、掛金から差し引いて計算するとBは40,511,056円(約4,051万円)になります。節税額は年収500万円・所得税の限界税率10%+住民税10%=合計20%を想定し、掛金年27.6万円×20%=約5.5万円、20年間で約110万円です(掛金1円あたりに効く限界税率での上限の目安で、手取り全体に対する実効的な負担率ではありません)。この20%は改正前の控除水準を前提とした想定です。令和8年度税制改正後の基礎控除・給与所得控除で計算すると年収500万円の所得税率は5%になる場合があり、そのときの節税額は年約4.1万円・20年で約82.8万円です。
年収400万円前後までは所得税5%+住民税10%=合計約15%。月2.3万円を拠出しても節税は年約4.1万円で、手数料負けはしないものの60歳まで引き出せない制約と釣り合わせると「急がなくてよい」水準です。年収500万円なら合計約20%で年約5.5万円、年収700万円になると所得税率が20%に上がって合計約30%・年約8.3万円と年収400万円の約2倍。ここが併用を早める境界線です。
【結論】20代は新NISA優先、余裕があればiDeCo併用
先に結論です👇
まず新NISAで資産形成を始めて、余裕資金が出たらiDeCoで老後専用口座を追加する!これが20代会社員の王道戦略です🔥
理由はシンプル。
- 💰 新NISAは流動性が高く、ライフイベントに対応しやすい
- 🔒 iDeCoは60歳まで引き出せないが、節税効果は強力
- 🎯 20代は「貯める力」の柔軟性が最重要
筆者も現状は新NISAでS&P500をメインに積立しており、iDeCoは未加入です。その理由も含めて、比較しながら解説していきますね!
iDeCoと新NISAの基本スペック比較表
まず、両制度の基本スペックを一覧で確認👇
| 項目 | iDeCo | 新NISA |
|---|---|---|
| 制度の目的 | 老後資金形成 | 一般資産形成 |
| 年間拠出上限 | 月¥20,000〜¥23,000(会社員/2024年12月〜) | 年¥360万円 |
| 生涯拠出上限 | なし(掛金の拠出は原則65歳未満まで/2026年12月から70歳未満に拡大予定) | 生涯¥1,800万円 |
| 運用益 | 非課税 | 非課税 |
| 所得控除 | 掛金全額控除 | なし |
| 引き出し | 原則60歳以降 | いつでも可能 |
| 損益通算 | 不可 | 不可 |
| 対象商品 | 投資信託・定期預金・保険 | 株式・投資信託・ETF等 |
| 加入手続き | 本人のみで完結(事業主証明書は2024年12月に廃止) | 簡単(オンライン完結) |
| 加入時手数料 | ¥2,829 | ¥0 |
| 月額手数料 | ¥171〜 | ¥0 |
| 受取時税制 | 退職所得or公的年金控除 | 非課税(売却時もゼロ) |
ここから10の視点で詳しく比較していきます!
iDeCo vs 新NISA:10の視点で徹底比較
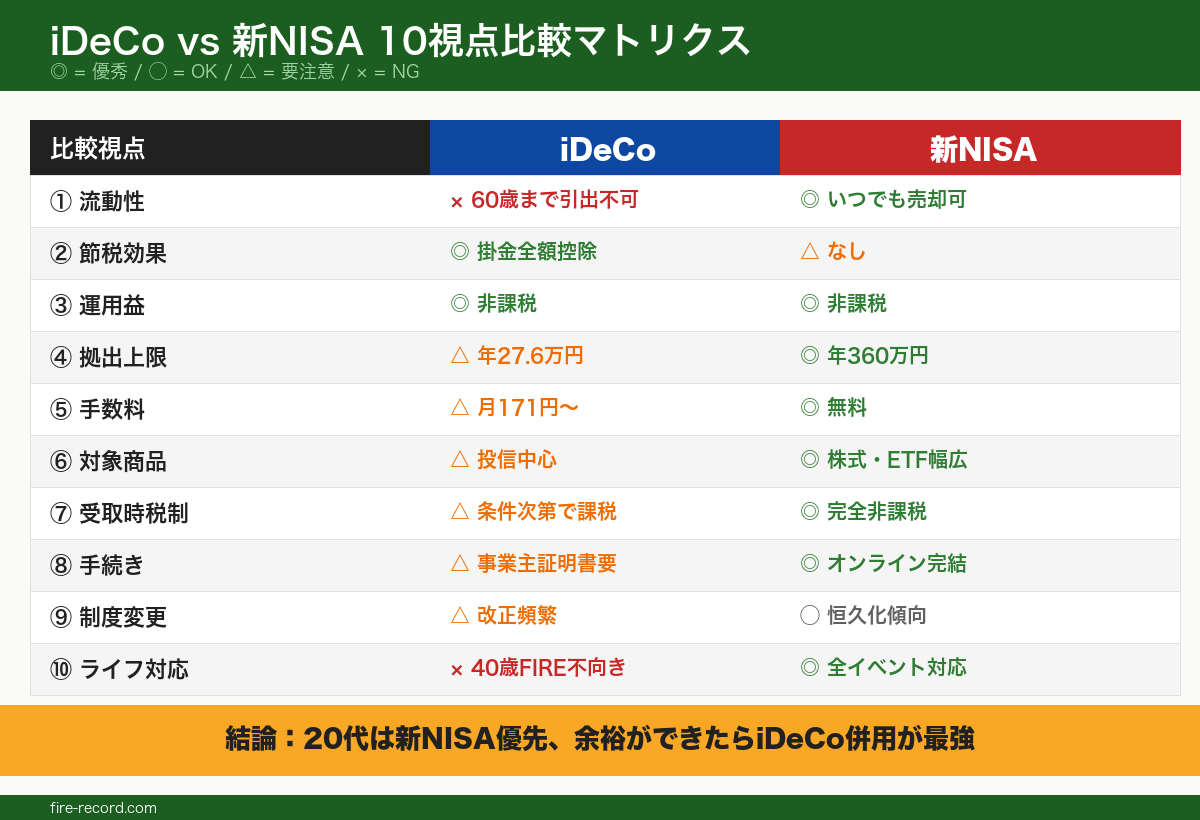
視点①:流動性(お金の使いやすさ)
新NISA:◎ 有利
新NISAはいつでも売却→現金化できます。結婚資金が急に必要!とか、住宅購入の頭金!みたいな20代あるあるに対応可能💡
一方iDeCoは原則60歳まで引き出せません。20代で始めると、30〜40年間ロックされることになります。
筆者が新NISA優先の最大の理由は、この流動性です🔥
視点②:節税効果(現役時)
iDeCo:◎ 有利
iDeCoの最大のメリットは掛金が全額所得控除になること。
例:年収500万円の会社員が月¥23,000(年¥276,000)拠出した場合
- 所得税・住民税が年間約55,200円節税(税率20%想定)
- 30年継続で166万円の節税
新NISAには所得控除はありません。その分、拠出額そのものは非課税枠として効いています。
視点③:運用益への課税
両方:◎ 同じ(両者とも非課税)
運用中の売却益・配当・分配金は両方とも非課税です。これはiDeCoも新NISAも同じ。
通常口座なら20.315%課税されるところがゼロなので、長期運用するほどメリットが大きくなります📈
視点④:拠出上限
新NISA:◎ 大きい
- 新NISA:年¥360万円(生涯¥1,800万円)
- iDeCo会社員(企業年金なし):年¥276,000(月¥23,000×12)
20代なら新NISA枠を埋めるだけでも精一杯のはず。先にNISA枠を活用する方が合理的です💡
ちなみに2026年12月のiDeCo法改正で、会社員の拠出上限が月¥62,000に拡大予定(一本化)ですが、それでも新NISAの枠の方が大きい状態です。すでにiDeCoに加入している方の増額は自動ではないので、手続きと締切はiDeCo増額の手続きと締切をご覧ください。
視点⑤:手数料
新NISA:◎ ゼロ vs iDeCo:△ 地味に効く
| 手数料 | iDeCo | 新NISA |
|---|---|---|
| 加入時 | ¥2,829 | ¥0 |
| 月額(最安) | ¥171 | ¥0 |
| 信託報酬 | 商品による | 商品による |
iDeCoは月¥171×12=年¥2,052の固定手数料が発生。月¥12,000拠出だと手数料比率1.43%になって、運用益を食います😱
新NISAなら手数料ゼロからスタート。純粋に運用額=積立額になります。
視点⑥:対象商品
新NISA:◎ 豊富
- 新NISA:国内外株式・ETF・REIT・投資信託(一部除外)
- iDeCo:投資信託・定期預金・保険商品
新NISAは個別株も買えるので、高配当個別株を試したい人にも対応できます(ただしNISAでの個別株はリスク高)。iDeCoは投資信託中心なので、選択肢はやや狭め。
視点⑦:受取時の税制
iDeCo:△ 複雑(条件次第で課税)vs 新NISA:◎ 完全非課税
iDeCoは受取時に退職所得控除または公的年金等控除が使えますが、会社の退職金と合算すると控除超過で課税される可能性があります。
新NISAは受取時も完全非課税。売却してもゼロ。仕組みがシンプルです。
視点⑧:加入条件・手続き
新NISA:◎ 簡単
- 新NISA:オンラインで口座開設完結、最短即日
- iDeCo:会社の事業主証明書は2024年12月に廃止(ただし掛金を給与天引きで納める場合は引き続き必要)。加入時の書類は加入する本人だけで作成できます
事業主証明書が廃止されたので、以前のように人事へ書類を依頼する必要はなくなりました(掛金を給与天引きで納める場合は、引き続き事業主側の手続きが必要です)💡
視点⑨:制度変更のリスク
新NISA:◎ 固定化しつつある vs iDeCo:⚠️ 改正頻繁
- 新NISA:2024年スタートの恒久化制度(今後大きな変更は少なそう)
- iDeCo:2026年12月に法改正予定、今後もルール変更の可能性大
iDeCoは改正のたびに計算が変わるので、長期計画が立てにくい側面があります。
視点⑩:ライフイベントへの対応力
新NISA:◎ 柔軟
20代で発生しうるライフイベント👇
| イベント | 必要資金 | iDeCo対応 | 新NISA対応 |
|---|---|---|---|
| 結婚 | 300〜500万 | × 使えない | ◎ 売却可 |
| 出産・育児 | 数百万 | × 使えない | ◎ 売却可 |
| 住宅購入頭金 | 500〜1,000万 | × 使えない | ◎ 売却可 |
| 転職・起業の準備 | 数百万 | × 使えない | ◎ 売却可 |
| FIRE早期達成 | 数千万 | × 60歳まで | ◎ いつでも使える |
40歳FIREを目指す筆者にとって、iDeCoは「戦略的に使いにくい」のが正直なところ。
20代はどっち?年齢・年収別判定
ざっくりした判定基準👇
年収別
| 年収 | 優先度 | 理由 |
|---|---|---|
| 〜300万円 | 新NISA 100% | iDeCoの所得控除効果が小さい/手数料負け懸念 |
| 300〜500万円 | 新NISA 80%+iDeCo 20% | 余裕あればiDeCo少額併用OK |
| 500〜800万円 | 新NISA 60%+iDeCo 40% | 所得控除メリット大、併用積極的 |
| 800万円〜 | 新NISA+iDeCo フル活用 | どちらも限度額まで |
年齢別
- 20代前半:新NISA優先(ライフイベント多いため)
- 20代後半:新NISA+少額iDeCo(安定期なら併用開始)
- 30代:新NISAフル+iDeCo本格化
- 40代以降:iDeCoの節税メリット活用期
併用シミュレーション|同じ月10万円でも節税約110万円の差
「併用すると実際どれくらい得なの?」を数字で見てみましょう!月10万円の投資資金がある20代会社員(年収500万円・税率20%想定)が、20年間・年利5%で積み立てた場合の比較です👇
| プラン | 新NISA | iDeCo | 20年後の資産 | 節税額合計 |
|---|---|---|---|---|
| A. 新NISAのみ | 月10万円 | なし | 約4,058万円 | 0円 |
| B. 併用プラン | 月7.7万円 | 月2.3万円 | 約4,058万円 | 約110万円 |
運用資産はどちらも同じ約4,058万円です(iDeCoの口座手数料を差し引く前の金額。月171円を掛金から控除して計算すると、Bは約4,051万円になります)。でも併用プランBには約110万円の節税メリットが上乗せされます。同じ投資額なら、併用の方が節税分だけ有利になりやすいです!
デメリットはiDeCo分(月2.3万円)が60歳まで引き出せないことだけ。FIRE計画に支障がない範囲で併用するのが賢い選択です。節税分を再投資に回せば、資産形成をさらに後押しできますよ🔥
年収が変わると節税額はいくら違う?年収400・500・700万円で比較
上の併用シミュレーションは年収500万円(税率20%)の例でしたが、iDeCoの節税額は「掛金×自分の税率」で決まるので、年収によって大きく変わります。私が目安にしている3つの年収帯で、月2.3万円(年27.6万円)を拠出した場合の節税額を並べてみました👇
| 年収(目安) | 合計の限界税率(所得税率+住民税10%) | 年間の節税額 | 20年間の節税額 | 手数料(年2,052円)を引いた年間メリット |
|---|---|---|---|---|
| 400万円 | 約15%(所得税5%) | 約4.1万円 | 約82.8万円 | 約3.9万円 |
| 500万円 | 約20%(所得税10%) | 約5.5万円 | 約110.4万円 | 約5.3万円 |
| 700万円 | 約30%(所得税20%) | 約8.3万円 | 約165.6万円 | 約8.1万円 |
この表から読み取れるポイントは2つです。
- 年収700万円の節税額は年収400万円のちょうど2倍。所得税率が20%に上がる年収帯(課税所得330万円超)に入ると、iDeCoを検討する価値が一気に高まります。これが本記事で「所得税率20%が境界線」とお伝えしている理由です。
- 年収400万円でも手数料負けはしにくい。運営管理手数料0円の金融機関を選べば固定費は年2,052円程度なので、節税額4.1万円に対して十分おつりが来ます。ただし節税メリットが小さい分、60歳まで引き出せないデメリットとの釣り合いで「急がなくてよい」という判断になります。
※表の税率は、掛金の1円あたりに適用される「限界税率」(所得税率+住民税所得割10%)の目安であり、手取り全体に対する実効的な負担率ではありません。なお令和8年度税制改正で基礎控除と給与所得控除の最低保障額が引き上げられ(令和8年12月1日施行・令和8年分以後に適用)、扶養親族なし・社会保険料を年収の約15%と仮定して令和8年分の控除額で計算すると、課税所得は年収400万円で約112万円、年収500万円で約177万円、年収700万円で約348万円となり、所得税率はそれぞれ5%・5%・20%になります。この表は改正前の控除水準を前提とした数値のため、年収500万円の節税額は表より小さくなる場合があります。実際の税率は課税所得(扶養控除や生命保険料控除などを差し引いた後の金額)で決まるため、年収が同じでも人によって前後します。掛金を差し引いた結果、課税所得が下の税率帯にまたがる場合は、節税額がこの表より少し小さくなります。
20代会社員の併用戦略3パターン
パターン①:新NISA100%戦略(20代前半・独身向け)
- 月3〜5万円を全額新NISAに投入
- オルカン or S&P500のインデックス投資
- ライフイベント対応&FIRE達成を両立
20代前半・独身の方は、まずこのパターンが基本形です💡
パターン②:新NISA中心+iDeCo少額併用(20代後半・夫婦共働き向け)
- 月5万円は新NISA(S&P500/オルカン)
- 月1〜2万円はiDeCo(手数料負けしない最低ラインで)
- 節税効果を部分的に享受
パターン③:iDeCo先行(40代以降・安定期向け)
- iDeCo上限まで拠出(節税メリット最大化)
- 余裕資金は新NISAで積み増し
💡 投資口座選びで迷ったら
20代会社員が検討しやすい選択肢のひとつがマネックス証券です。新NISAもiDeCoも両方使える上に、dカードのクレカ積立でdポイントが還元され、投資信託を保有しているだけでもポイントが貯まります。還元率はカードの種類・口座区分・積立額・対象ファンドによって変わるため、最新の数値はマネックス証券の公式サイトでご確認ください。NTTドコモグループの運営で、長期投資の口座として検討しやすいです🔥

iDeCoに特化するなら松井証券もおすすめ
iDeCoに絞るなら松井証券が運営管理手数料0円+低コスト商品40種類(法令上の商品数は31商品)で手数料負けしにくい選択肢です。
2026年12月のiDeCo大改正で何が変わる?
2026年12月拠出分(2027年1月引き落とし分)から、iDeCoの大改正が適用されます。20代の併用戦略にも影響が大きいので、3つのポイントを押さえておきましょう!
改正①|拠出限度額が月2.3万円→6.2万円に大幅アップ
会社員(企業年金なし)の拠出限度額が月23,000円→月62,000円(年27.6万円→74.4万円)に引き上げられます。月6.2万円をフル拠出すると、年収500万円(税率20%想定)なら節税額は年間約14.9万円・20年で約297.6万円と、現行の約2.7倍に!
それでも年間枠は新NISA(年360万円)の方が大きいので、「新NISA優先→余裕分をiDeCo」の順序は改正後も基本的に変わらないと考えています。
改正②|加入可能年齢が条件付きで70歳未満まで拡大
現行の原則65歳未満から、条件付きで70歳未満まで加入できるようになります(老齢基礎年金やiDeCoの老齢給付金を受け取っていない等の条件あり)。FIRE後に再就職やフリーランスで収入を得る場合、長く節税メリットを受けられるようになります。
改正③|退職所得控除は「10年ルール」に(2026年1月から適用済み)
こちらは一足先に2026年1月から適用されています。退職金とiDeCo一時金の退職所得控除を両方フルに使うには、受け取り間隔を10年以上空ける必要があります(従来は5年)。国税庁の資料では「退職手当等を受け取る年の前年以前9年内に、2026年1月1日以後に支払を受けたiDeCoの老齢一時金を受け取った場合」が重複排除の特例の対象と示されています。つまりiDeCoの一時金を先に受け取るケースのルールです。会社の退職金がある方は、受取順序の計画を早めに考えておきましょう。
👉 改正の全体像は「【2026年12月】iDeCo大改正まとめ」で詳しく解説しています!
よくある質問(FAQ)
Q1. iDeCoと新NISA、併用するのは問題ないですか?
A. まったく問題ないどころか、余裕資金がある人には併用も有力な選択肢です。両方とも運用益非課税の枠を使えるので、非課税メリットを最大化できます。
Q2. 20代でiDeCoを始めるデメリットはありますか?
A. 最大のデメリットは60歳まで引き出せない流動性リスクです。20代は結婚・出産・住宅購入などライフイベントが多いため、iDeCoでロックしすぎると柔軟な対応がしにくくなります。
Q3. 新NISAの方が税金優遇が強いと聞きました。本当?
A. 厳密には両方強力ですが、性質が違います。
- 新NISA:出口重視の非課税(売却益・配当が完全非課税)
- iDeCo:入口+出口の節税(所得控除+運用益非課税)
20代は現役時間が長いのでiDeCoの所得控除メリット累計も大きいですが、流動性との天秤で判断しましょう。
Q4. iDeCoの手数料ってどれくらい差がつくの?
A. 金融機関によって運営管理手数料が¥0〜¥500/月と差があります。30年間で計算すると数万円の差になるので、運営管理手数料0円の金融機関を選ぶのが基本です💡
Q5. 月5万円しか投資できないなら、どっちに入れるべき?
A. 新NISAに全額がおすすめです!月5万円ならまず流動性の確保が最優先。iDeCoは「新NISAに月5万円を入れた上で、さらに余裕ができた時」に検討しましょう。ただし年収700万円以上の方は節税効果が大きいので、iDeCo併用を先に始めるのもアリです💡
Q6. iDeCoでは何に投資すべき?
A. 新NISAと同じくS&P500やオルカン(全世界株式)などの低コストインデックスファンドがおすすめです。60歳まで引き出せない=強制的に長期投資になるので、株式型ファンドとの相性も良いといえます。定期預金型は運用益がほぼゼロなのでもったいないです!
Q7. FIRE後や転職したら、iDeCoはどうなる?
A. FIRE後に掛金の拠出を止めても、運用自体は60歳まで継続されます(運用指図者)。転職時も資産はそのまま持ち運べます(ポータビリティ)。転職先に企業型確定拠出年金(DC)がある場合は、移管か併用かを選べます。資産が消えることはないので安心してください!
まとめ
最後にポイントをまとめます👇
- 💡 20代は新NISA優先が王道
- 🔒 iDeCoは60歳まで引き出せない → ライフイベントに不向き
- 💰 iDeCoの強みは所得控除(現役時の節税)
- 📈 両方とも運用益非課税で長期投資に最適
- 🎯 年収300万円以下はiDeCoの恩恵小、新NISA100%で十分
- 🏆 年収500万円以上×30代以降はiDeCo併用が強い
- 🔥 筆者の戦略:新NISA中心+40歳FIRE目標(流動性を最優先)
資産形成は「自分のライフプラン」との整合性が何より大事。
20代の貴重な時間を、ライフイベントの柔軟性を犠牲にしてまで老後資金ロックするのは、勿体ないケースも多いんです💡
まずは新NISAで資産形成を始めて、余裕資金が出たらiDeCoを検討する。この順番で進めていきましょう🔥
筆者について
m(@lifef3000) 20代後半・夫婦共働きの会社員。40歳FIRE達成を目標に、新NISAを活用したS&P500のインデックス投資を継続中です!
NISA枠の一部で、配当金の体験を積むために少額の高配当個別株も保有しています(株主優待狙いはやらない派)。流動性優先で、まずはNISAフル活用から取り組んでいます。同世代の資産形成のヒントになれば嬉しいです🙏
📌 iDeCoを始めたら、年末調整の手続きを忘れずに
iDeCoの掛金は全額が所得控除になりますが、年末調整で申告しないと1円も戻ってきません。書き方と必要書類は「【年末調整】新NISA・ふるさと納税・iDeCoで何をすべき?」で解説しています。
併せて読みたい
免責
本記事は情報提供を目的としたものであり、特定の金融商品の購入・加入を推奨するものではありません。投資は自己責任でお願いします。税制や制度は将来変更される可能性があります。最新情報は厚生労働省・iDeCo公式サイト・金融庁・国税庁の公式ページをご確認ください。(2026年9月22日時点の情報。2026年12月施行予定の改正内容を含みますが、詳細は変更される可能性があります)
📚 出典
- 国税庁 タックスアンサーNo.2260「所得税の税率」
- 国税庁 タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」
- 国税庁 タックスアンサーNo.1410「給与所得控除」
- 国税庁 タックスアンサーNo.1199「基礎控除」
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)」(PDF)
- 国税庁 タックスアンサーNo.1420「退職金を受け取ったとき(退職所得)」
- 国税庁「令和8年版 源泉徴収のあらまし」税制改正等の内容(PDF)
- 厚生労働省「2025年の制度改正」
- 厚生労働省「令和8年12月から iDeCoがパワーアップします!」(PDF)
- 厚生労働省「DB等の他制度掛金相当額の反映後(令和6(2024)年12月~)」(PDF)
- 厚生労働省「DC拠出限度額(令和8(2026)年12月~)」(PDF)
- 厚生労働省「確定拠出年金制度の拠出限度額」(上記2つの図表の掲載元ページ)
- iDeCo公式サイト(国民年金基金連合会)よくあるご質問・同「iDeCo加入手続きについて」
- iDeCo公式サイト「iDeCoってなに?」
- iDeCo公式サイト お知らせ(手続関連)
- 金融庁「2024年からのNISA」
- 松井証券「iDeCoの手数料」・同 iDeCoトップページ
🕒 更新履歴:2026年4月23日公開。2026年9月22日に出典ブロックを追加し、制度の数値を一次資料で再確認したうえで、iDeCoの現行拠出限度額(会社員は月1.2万円〜ではなく月2.0万〜2.3万円)、拠出できる年齢(60歳までではなく原則65歳未満)、事業主証明書の廃止(2024年12月1日)、松井証券の取扱商品数、マネックス証券のポイント還元率の表記、退職所得控除の10年ルールの適用範囲を是正しました。
🛠 この記事の作り方:制度の数値(所得税の税率区分、給与所得控除額、基礎控除額、iDeCoの拠出限度額・手数料・加入可能年齢、新NISAの投資枠、退職所得控除の調整期間)は、上に挙げた一次資料の該当ページを開いて、そこに書かれている金額をそのまま転記しています。厚生労働省の拠出限度額は図表とPDFで公開されているため、PDFを取得して原文の金額を読みました。積立の試算はPythonで再計算しています。前提は「毎月末に定額を積み立てる・年率5%・20年間・信託報酬と売却時の税金は考慮しない・円建て」で、月利は年率÷12ではなく月利=(1+年率)^(1/12)−1(=0.40741%)で求めました。月10万円なら20年後は40,580,448円となり、万円未満を切り捨てて約4,058万円としています。iDeCoの口座手数料(月171円)を掛金から差し引いて計算すると、併用プランは40,511,056円(約4,051万円)になります。節税額は「掛金×限界税率」で計算した上限の目安です。ここでいう税率は掛金1円あたりに効く限界税率であって、手取り全体に対する実効的な負担率ではありません。年収400万円・500万円・700万円に15%・20%・30%を当てはめた対応は、改正前の控除水準に基づく目安です。令和8年度税制改正で基礎控除と給与所得控除の最低保障額が引き上げられたため(令和8年12月1日施行・令和8年分以後に適用)、扶養親族なし・社会保険料を年収の約15%と仮定して令和8年分の控除額で計算し直すと、課税所得は年収400万円で約112万円、年収500万円で約177万円、年収700万円で約348万円となり、所得税率はそれぞれ5%・5%・20%になります。年収500万円の節税額は、本文の表より小さくなる場合があります。また年収700万円は課税所得が330万円の境界のすぐ上にあるため、掛金27.6万円を差し引くと税率帯をまたぎ、実際の軽減額は約8.3万円より小さくなります。将来の運用利回りや資産額を保証するものではなく、税額の最終的な判断は勤務先・税務署・税理士にご確認ください。ライフイベントの必要資金(結婚300〜500万円など)と金融機関の運営管理手数料の幅(0円〜500円/月)、FAQの「審査2〜3ヶ月」は一次資料で裏取りできなかったため、本文の該当箇所は概算である旨を残すか記載を外しています。マネックス証券のポイント還元率は公式ページがHTTP 403で取得できず確認できなかったため、本文から具体的な数値の記載を外しています。









コメント