「こどもNISA」の口座の申し込みが、2026年10月1日に主要なネット証券5社でいっせいに始まりました! 投資そのものは2027年1月からですが、0歳から月3万円積立すれば18年後に1,036万円に届く計算になる制度です。この記事は、制度の中身・シミュレーション・口座の開き方を1本にまとめた完全ガイドです(2026年10月10日時点の情報に更新しました)。
0歳から月3万円(18年間の元本648万円)を積み立てると、18歳時は約1,036万円(年5%想定・複利計算/運用益は約388万円)。これがこどもNISAで教育資金を準備した場合の答えです。
- 口座の申し込み:2026年10月1日から受付中(楽天証券・SBI証券・マネックス証券・松井証券・三菱UFJ eスマート証券)
- 投資の開始:2027年(令和9年)1月から(0〜17歳・子ども名義/親権者等が口座管理者)
- 投資枠:年間60万円・非課税保有限度額600万円(つみたて投資枠と同じ投資信託が対象)
- 非課税保有期間:無期限(18歳以上のつみたて投資枠へ自動的に移行)
※月3万円の場合、18年間の元本648万円のうち非課税保有限度額600万円を超える48万円分(最後の16か月分)は課税口座での積立になります。その分の運用益に20.315%がかかるとして差し引くと18歳時は約1,035万円で、上の金額との差は約3,000円です。制度の内容は令和8年度税制改正の大綱(令和7年12月26日閣議決定)と、2026年3月31日に成立・公布された所得税法等の一部を改正する法律で固まっています。運用成果を保証するものではありません。
 筆者
年間枠はジュニアNISAの80万円より小さい60万円ですが、非課税で持てる期間が無期限になり、12歳以降は教育費や生活費の支払いのために引き出せるようになるのが大きな改善です!
| 月積立 | 元本 → 18歳時の資産(税引前/課税分を引いた手取り) |
|---|---|
| 1万円 | 元本 216万円 → 約345万円 全額が非課税枠内/課税なし 運用益 約129万円 |
| 3万円 | 元本 648万円 → 約1,036万円 手取り 約1,035万円 運用益 約388万円 |
| 5万円 | 元本 1,080万円 → 約1,726万円 手取り 約1,705万円 運用益 約646万円 |
※0歳から18歳になるまでの18年間、年5%想定、毎月末に積み立てる複利計算(月利=(1+年率)^(1/12)−1=0.40741%)。非課税保有限度額は600万円なので、元本が600万円に達した後の積立分(月3万円なら最後の16か月分の48万円、月5万円なら11年目以降の480万円)は課税口座での積立になります。「手取り」は、その課税口座分の運用益に20.315%がかかるとして18歳時に売却した場合の金額です。月1万円は元本216万円で枠内に収まるため課税分はありません。運用益の欄は税引前の金額です。1万円未満は四捨五入。年5%はこの記事の仮定で、運用成果を保証するものではありません。
- 元本割れリスクがある→ 学資保険のような元本保証はありません
- 12歳より前は原則払出し不可→ 例外は、住んでいる家屋が災害で全壊した場合など(税務署長の確認が必要)に全額を払い出すときだけ。生活防衛資金は別途確保を
- 12歳以降も用途は限定される→ 入学金・授業料などの教育費、または生活費の支払いに限られ、子ども本人の同意を示す書類を添えて親権者等が金融機関に申し出る必要があります
- 贈与税の論点がある→ 同じ年に受けた贈与の合計が110万円(暦年課税の基礎控除)を超えると課税対象。年60万円だけなら範囲内ですが、祖父母などからの贈与がある年は合算して判定されます
- 口座は子ども名義→ 親権者等が口座管理者になります。親の新NISA枠とは別枠で併用できます
結論|こどもNISAの3行サマリー(2026年10月時点)
- 口座の申し込みは2026年10月1日に始まり、投資は2027年1月から(0〜17歳の子ども名義・1人1口座)
- 年間60万円・非課税保有限度額600万円の投資枠で、非課税保有期間は無期限
- 0歳から月3万円積立で18歳時に約1,036万円(年5%運用・複利計算)
2023年末で終了したジュニアNISAの後継にあたる仕組みが、より使いやすい形で登場します!子どもがいる方は、親の口座がある証券会社でこども口座とこどもNISA口座を申し込んでおくのがおすすめです!
こどもNISAとは?基本情報を3分で理解
こどもNISAは、令和8年度(2026年度)税制改正でNISAの口座開設可能年齢の下限が撤廃され、0〜17歳の間に使える「未成年者特定累積投資勘定」が設けられたものの通称です(法令上「こどもNISA」という名前の別制度ができるわけではありません)。2027年(令和9年)分から、0〜17歳の子ども名義で投資ができるようになります。口座の申し込みは主要なネット証券5社で2026年10月1日に始まっており、口座の開設(税務署の審査後)と投資は2027年1月からです。
基本スペック(令和8年度税制改正の大綱と改正法にもとづく・2026年10月10日時点):
| 項目 | こどもNISA(0〜17歳のつみたて投資枠) |
|---|---|
| 対象年齢 | 0〜17歳(その年1月1日に18歳未満である年と、生まれた年) |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 非課税保有期間 | 無期限 |
| 投資対象商品 | つみたて投資枠と同じ、長期の積立・分散投資に適した一定の投資信託 |
| 口座名義・管理者 | 子ども名義。親権者等が口座管理者になる |
| 払出し制限 | 基準年(その年3月31日に18歳である年)の前年12月31日までは原則不可。その年3月31日に12歳である年より前は、家屋が災害で全壊した場合など(税務署長の確認が必要)に全額を払い出すときのみ。12歳以降は、入学金・授業料などの教育費または生活費の支払いに限り、子ども本人の同意書を添えて親権者等が申し出れば払出し可 |
| 18歳以上になったら | 18歳以上のつみたて投資枠(年間120万円・非課税保有限度額1,800万円)へ自動的に移行 |
※制度の骨格は令和8年度税制改正の大綱(令和7年12月26日閣議決定)と、2026年3月31日に成立・公布された所得税法等の一部を改正する法律で固まっています。証券会社の受付も2026年10月1日に始まり、口座の開設(税務署の審査後)と投資は2027年1月からです。
旧ジュニアNISAとの違い|3つの大改善
ジュニアNISAは2023年末で制度が終了し、2024年以降は新規投資ができなくなりました。こどもNISAはその反省を活かして大幅に改善されています!
| 項目 | 旧ジュニアNISA → こどもNISA |
|---|---|
| 非課税保有期間 | 最長5年 → 無期限 |
| 払出し制限 | 18歳になる年の前年末まで原則不可 → 12歳以降は教育費・生活費の支払いに限り可 (子ども本人の同意が必要) |
| 年間投資枠 | 80万円 → 60万円 |
| 非課税で投資できる総額 | 最大400万円(80万円×5年) → 600万円 |
※ジュニアNISAは2023年末で制度が終了し、2024年以降は新規投資ができません。なお2024年以降は、ジュニアNISA口座で保有する金融商品と金銭の全額を払い出す場合に限り、年齢や事由にかかわらず非課税で払い出せます(一部だけの払出しはできず、払い出すと口座は廃止されます)。
特に注目すべきは「払出し制限の緩和」。旧ジュニアNISAは「その年3月31日に18歳である年の前年12月31日まで原則引き出せない」のが最大の不評ポイントでしたが、こどもNISAは12歳以降なら、入学金・授業料などの教育費または生活費の支払いに限って引き出せるようになります(子ども本人の同意を示す書類を添えて、親権者等が金融機関に申出書を出す必要があります)。
0歳から始めたい理由|複利シミュレーション
こどもNISA最大の魅力は「18年という超長期で複利が効く」こと。具体的にシミュレーションしてみましょう(年5%運用・複利計算)!
シミュレーション①|月1万円コース(控えめ・元本216万円)
- 18年間の積立額:216万円
- 18歳時の資産:約345万円
- 運用益:約129万円
月1万円なら20代パパママでも無理なく続けられる金額。これだけで大学入学時に約345万円。私立大学4年間の学費(全平均で約480万円)の7割程度をカバーできる計算です!
シミュレーション②|月3万円コース(標準・元本648万円)
- 18年間の積立額:648万円
- 18歳時の資産:約1,036万円
- 運用益:約388万円
月3万円積み立てれば、大学+大学院または海外留学も視野に入る教育資金が完成!運用益だけで約388万円という威力です。
シミュレーション③|月5万円コース(積極・元本1,080万円)
- 18年間の積立額:1,080万円
- 18歳時の資産:約1,726万円
- 運用益:約646万円
※年60万円までが非課税枠なので、月5万円積立は非課税枠フル活用のケース。ただし非課税保有限度額は600万円なので、元本が600万円に達した後の積立分は課税口座での運用になる点に注意してください。
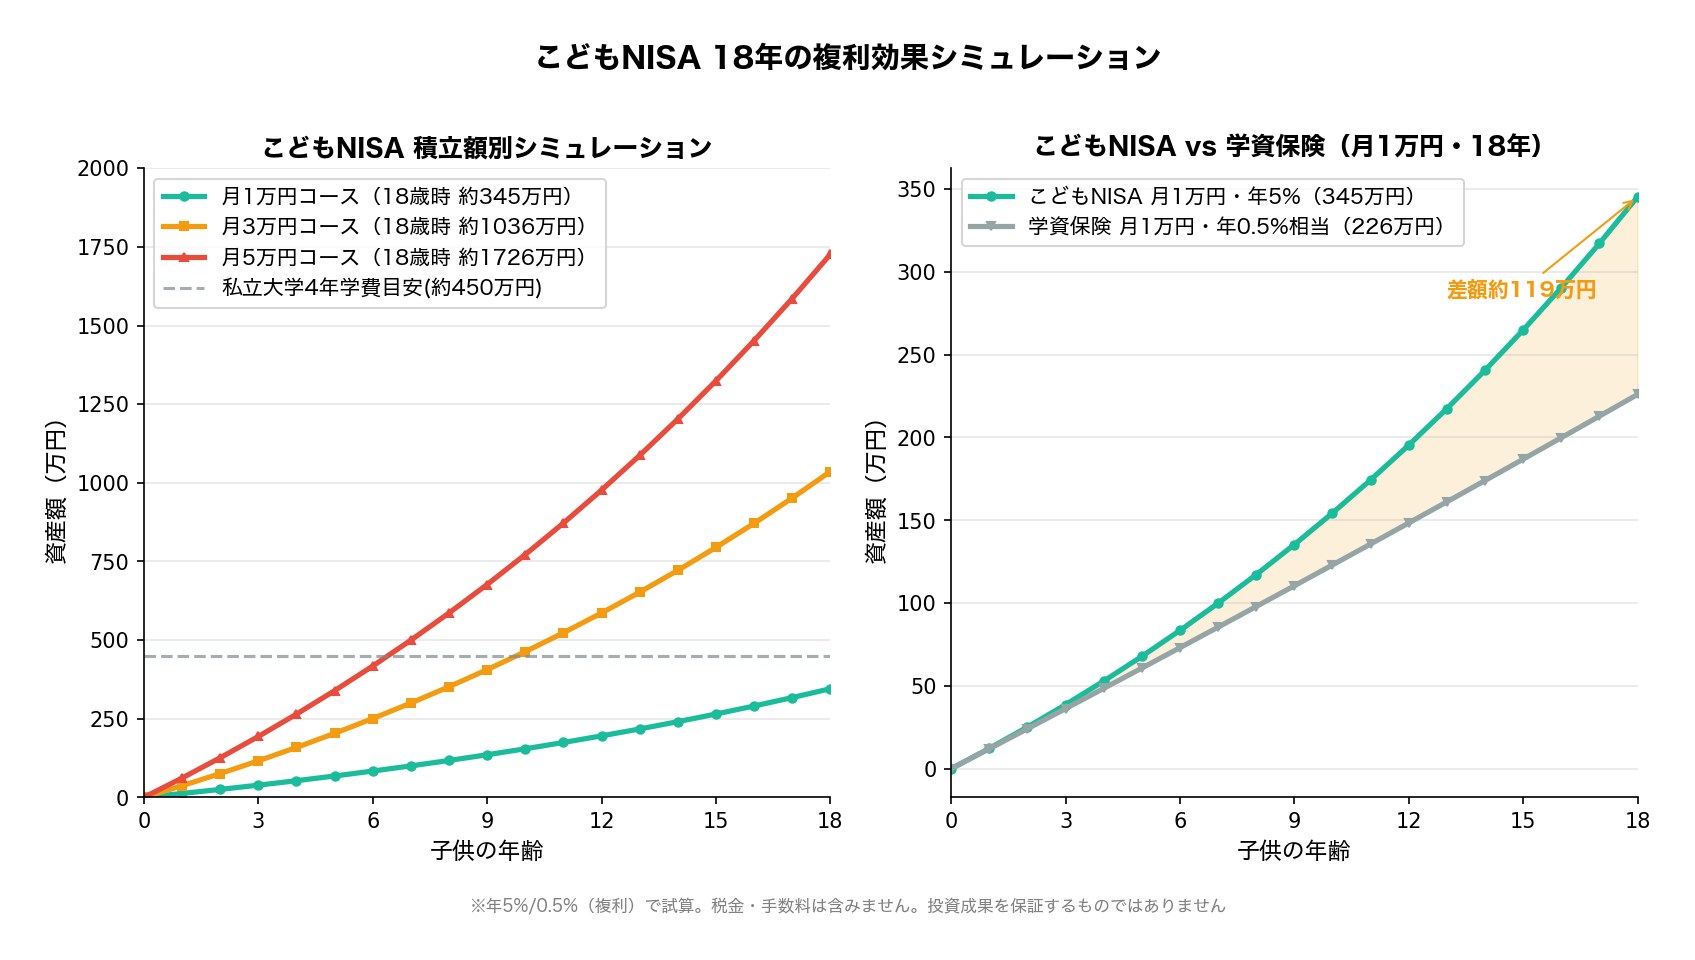
実はこの月1万円コース、第1子・第2子の児童手当(3歳から高校生年代まで月1万円)とほぼ同じ金額なんです!0歳から児童手当を全額入れると、3歳未満は月1万5,000円になるぶん増えて、18歳時に約385万円(年5%の試算)。計算の中身は児童手当×こどもNISA|全額積み立てると18歳でいくら?にまとめました!
学資保険と比較|こどもNISAが有利になりやすい
「教育資金は学資保険で…」と考える方も多いですが、こどもNISAの方が有利になりやすいです。
| 比較(月1万円×18年) | こどもNISA(年5%と仮定) → 学資保険(返戻率105%と仮定) |
|---|---|
| 月1万円×18年 (元本216万円) | 約345万円 → 約227万円 |
| 元本との差 | 約129万円 → 約11万円 |
| 柔軟性 | ○(金額の増減・停止ができる) → ×(中途解約すると元本割れすることが多い) |
| リスク | 元本割れの可能性がある → 満期まで続ければ契約どおり。中途解約は元本割れ |
いずれも仮定を置いた試算ですが、同じ月1万円×18年で約118万円の差!学資保険は元本確保の安心感はありますが、現在の低金利時代では増えない教育資金になりがちです。
もちろん投資には元本割れリスクがありますが、長く持つほど年あたりの成績のブレはならされやすいと言われます。ただしこれは過去の傾向にすぎず、18年後に元本を下回る可能性は残ります。この記事では、その根拠となる指数の過去データを一次資料で確認していないため、具体的な確率は示していません。
こどもNISAにおすすめの証券口座2選
こどもNISAの口座は、親(親権者)の総合口座がある証券会社で開くのが基本です。主要5社とも「親権者の口座が必要」と明記していて、申し込みは親の口座にログインしてから行います。すでにどこかに口座があるなら、そこが第一候補。親の口座がまだない人だけ、ここで選ぶことになります。
受付は2026年10月1日に始まっています。三菱UFJ eスマート証券が「申込集中により手続きに時間を要する可能性がある」として親の口座を先に作るよう案内しているとおり、親の口座がまだない人は、そこだけ先に済ませておくのが現実的です。5社の申込方法の違いはこどもNISAはどこで開く?|5社とも10月1日、違うのは申込方法で比べています。
①|マネックス証券|dカード PLATINUMのクレカ積立で条件つき最大3.1%還元
マネックス証券は、私もサブ口座として使っている20代パパママに最適な証券会社です。こどもNISAの事前申込は2026年10月1日から受け付けていて、手順は「親権者の証券口座 → 子ども名義の未成年口座 → こどもNISA口座」の順です(未成年口座とこどもNISA口座の同時開設は2026年12月頃を予定)。
マネックス証券の強み:
- クレカ積立はdカード PLATINUMのNISA口座で最大3.1%還元(入会初年度、または2年目以降は月間ショッピング利用20万円以上が条件。カード年会費は29,700円・税込)。年会費無料のdカードは最大1.1%
- 投資信託・米国株・日本株などをまとめて管理できる
- 米国株の取扱銘柄数が多い
- 銘柄スカウター等の分析ツールが充実
- 口座開設・維持費は完全無料
こどもNISA運用開始後も、クレカ積立のポイント還元も上乗せできるのはメリットです。こどもNISAの年間投資枠60万円を毎月5万円で埋めた場合、還元率3.1%なら年18,600円相当、1.1%なら年6,600円相当になります(いずれもカードの条件を満たした場合)。
dカード PLATINUMのクレカ積立なら条件つきで最大3.1%還元(入会初年度、または2年目以降は月間ショッピング利用20万円以上。カード年会費29,700円・税込)。年会費無料のdカードは最大1.1%です。今のうちに口座開設してこどもNISAの準備を始めましょう!
②|楽天証券|楽天経済圏のパパママに最適
楽天証券は、証券総合口座数が1,400万口座を超えた国内最大級のネット証券です(2026年4月時点。国内証券会社単体での最多は各社の開示情報にもとづく楽天証券調べ)。楽天市場など楽天経済圏をよく使う20代パパママと相性が良いです!
楽天証券の強み:
- 楽天カードのクレカ積立でポイント還元(ファンドの代行手数料が年率0.4%未満なら楽天カード0.5%・ゴールド0.75%、0.4%以上なら1%。プレミアムは1%、ブラックは2%)
- 貯まった楽天ポイントで投資信託が買える(ポイント投資)
- 日本株の売買手数料が0円(ゼロコース。設定にはSOR/Rクロスの利用同意が必要)
- 口座開設・維持費は完全無料
「日々の買い物で貯めた楽天ポイントを、そのまま子どもの教育資金づくりに回したい」というパパママには楽天証券がぴったりですよ!
楽天証券は2026年12月31日まで、こどもNISAの口座開設キャンペーンを行っています。対象になるのは、キャンペーンページでエントリーし、そのページのボタンから開いた口座だけです。5社の特典はこどもNISAキャンペーン比較にまとめました。
マネックス vs 楽天証券|どっちを選ぶ?
| こんな人 | おすすめ |
|---|---|
| クレカ積立でポイント還元を最大化したい | マネックス証券 |
| IPOにも挑戦してみたい | マネックス証券 |
| 楽天ポイントを貯めて使いたい | 楽天証券 |
| 米国株を細かく分析しながら運用したい | マネックス証券 |
| 日本株の売買手数料を抑えたい | 楽天証券 |
両方とも口座開設・維持費は無料なので、迷ったら両方作って使い分けるのも一つの方法です!
こどもNISAの始め方|申し込みは3ステップ(受付中)
口座の申し込みは2026年10月1日に始まっています。手順はどの証券会社でも同じ順番で、親の口座が入口です。くわしい手続きと必要書類はこどもNISAの口座開設は10月1日から|親がやる3ステップと必要書類にまとめたので、ここでは流れだけ押さえてください!
🪜 こどもNISAを始めるまでの3ステップ
- 親(親権者のうち1名)が証券会社の総合口座を開く まだなら最優先。本人確認と審査に時間がかかります
- 住民票の写しを用意して、親の口座からこども口座+こどもNISA口座を申し込む 子どものマイナンバー記載・続柄あり・発行6か月以内。楽天証券・SBI証券はウェブで同時に申し込めます
- 2027年1月の買付に向けて、銘柄と積立額を決めておく 口座の開設は税務署の審査後(2027年1月以降)。それまでに入金の方法と積立設定を準備
③の「申し込んでから買付まで」の待ち時間に決めておくこと(入金のルート・積立額・銘柄など)は、こどもNISAの口座を申し込んだら|1月の買付までにやること5つにまとめました!
ステップ①|親の総合口座を開く(まだなら最優先)
5社とも、親権者の総合口座がないとこどもの口座は申し込めません。親権者全員の同意が必要で、そのうち1名が「登録親権者」として証券会社との手続きを担います。すでに口座があるなら、この章は飛ばしてOKです!
ステップ②|住民票を用意して、こども口座とこどもNISA口座を申し込む
楽天証券の場合、申込者と子どもが同一住所なら、世帯全員が記載された住民票の写し1点で足ります(他社も本人確認書類の提出が必要です)。条件は、子どものマイナンバーが記載されていること・申込者本人と子どもの続柄の記載があること・発行から6か月以内であること。マイナンバーの記載を省いた住民票だと出し直しになるので、役所で「マイナンバー記載あり」と指定してください。楽天証券とSBI証券はこども口座(未成年口座)とこどもNISA口座をウェブで同時に申し込めます。マネックス証券は当初は別々の手続き、松井証券は書類が郵送で届く方式です。
なお、こどもNISA口座は1人1口座です。2社に申し込むと、税務署の審査で通らなかったほうの取引は一般口座(課税)の扱いに変わると楽天証券は案内しています。申し込む会社は1社に絞ってください。
ステップ③|2027年1月の買付に向けて、銘柄と積立額を決める
口座ができるのは税務署の審査を経た2027年1月以降で、投資も2027年1月からです。それまでに決めておくのは、積立額(年60万円=月5万円が上限)と銘柄。対象はつみたて投資枠と同じ投資信託なので、候補はこどもNISAおすすめ銘柄5選|S&P500とオルカンどっち?で比べています。2027年を待たずに始めたいなら、課税口座のこども口座か、親の新NISA枠で先に積み立てる方法もあります。
こどもNISAの注意点3つ
注意①|元本割れリスクは存在する
こどもNISAは投資なので、元本割れリスクがあります。学資保険のような元本保証はありません。長く持つほど年あたりの成績のブレはならされやすいと言われますが、この記事では根拠となる指数の過去データを一次資料で確認していないため、具体的な確率は示しません。18年後に元本を下回る可能性は残ります。
注意②|12歳未満の払出しは原則不可
0〜11歳の期間は災害時等の例外を除いて払出し不可。「急に大きな出費が必要」という時には使えないので、生活防衛資金は別途確保する必要があります。
注意③|贈与税の課題(年110万円超で課税の可能性)
こどもNISAの資金は親から子への贈与と見なされる可能性があります。1年あたり110万円を超える贈与には贈与税が発生するため、月5万円フル投資(年60万円)でも、その年に受けた贈与がこれだけなら基礎控除110万円の範囲内です。ただし祖父母などからの贈与がある年は合算して判定される点に注意してください。
政令・省令レベルの細目や各証券会社の取扱いは今後出そろうので、口座を開く前に最新の公式案内を確認してください。
よくある質問(FAQ)
- こどもNISAはいつから始まりますか?
投資が始まるのは2027年1月です。根拠となる所得税法等の一部を改正する法律は2026年3月31日に成立・公布され、口座の申し込みは主要なネット証券5社で2026年10月1日に始まっています。口座そのものは税務署の審査を経て2027年1月以降に開設されます。
- 既存の新NISAと併用できますか?
はい、併用可能です。親自身の新NISA口座(年360万円・総額1,800万円)と、子ども名義のこどもNISA口座(年60万円・総額600万円)は別枠なので、家族全体で大きな非課税枠を活用できます。
- 口座はもう申し込めますか?2027年1月までにできることは?
申し込めます。2026年10月1日から、親の口座にログインしてこども口座とこどもNISA口座を申し込めます(住民票の写しが必要)。買付は2027年1月からなので、それまでは親の新NISA枠で代わりに運用するか、課税口座のこども口座で先に始める方法があります。2027年1月からはこどもNISAに切り替える、という流れが現実的です。
- 学資保険は解約してこどもNISAに乗り換えるべき?
既加入の学資保険は解約による元本割れリスクを慎重に検討する必要があります。中途解約は損失が出ることが多いので、満期まで継続するか、追加分はこどもNISAで運用するというハイブリッド戦略が現実的です。
- キャンペーンがいちばん大きい証券会社で開くべき?
おすすめしません。こどもNISAは1人1口座で、大人のNISAのように毎年乗り換える前提になっていません。5社の特典は抽選を除けば親子1組で2,000円〜7,000ポイントほどで、18歳まで付き合う口座を決める材料としては小さいです。選ぶ基準は親の口座がどこにあるか。決めた会社の特典だけ取り切る、が正解です(こどもNISAキャンペーン比較|5社の特典と申込前に決める3つ)。
- ジュニアNISAの残高はこどもNISAに移せますか?
移せません。楽天証券のよくある質問では、こどもNISAはジュニアNISAとは別制度のため、別途新規でこどもNISA口座の開設手続きが必要とされています。ジュニアNISAを使っていた証券会社がそのままこどもNISA口座になるわけでもないので、ゼロから選び直す形になります。
まとめ|口座は今申し込み、積立は2027年1月から
この記事のポイントをまとめると:
- こどもNISAは2027年(令和9年)1月から(0〜17歳・年間60万円・非課税保有限度額600万円・非課税保有期間は無期限)。口座の申し込みは2026年10月1日に始まっています
- 0歳から月3万円積立で18歳時に約1,036万円(年5%・複利・運用益約388万円)
- 旧ジュニアNISAより払出し制限が緩和(12歳以降は教育費・生活費の支払いに限り引出可)
- 学資保険より有利になりやすい(年5%と返戻率105%を仮定した場合、月1万円×18年で約118万円の差)
- おすすめ口座はマネックス証券(dカード PLATINUMのクレカ積立で条件つき最大3.1%還元)と楽天証券(楽天ポイント投資)
- 親の口座がある証券会社でこども口座とこどもNISA口座を申し込み、2027年1月の買付に備える(1人1口座・申し込みは1社に絞る)
子どもの教育資金は「いつから始めるか」が運用結果を大きく左右します。2027年1月のスタートから枠をフルに使うために、申し込みを済ませて1月の買付を待ちましょう!
マネックス証券はdカード PLATINUMのクレカ積立で条件つき最大3.1%還元、楽天証券なら楽天ポイントが貯まる・使える。こどもNISAの申し込みは親の口座が入口です。まだなら先に開いておきましょう!
📚 出典
- 財務省「令和8年度税制改正の大綱」一 個人所得課税 3 金融・証券税制
- 同 二 資産課税
- 金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」(令和7年12月26日)
- 財務省「第221回国会提出法律案」
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- 金融庁 NISA特設ウェブサイト「2023年までのNISA」
- 国税庁「ジュニアNISAの手続に関するQ&A」(令和元年7月)
- 国税庁タックスアンサーNo.4402「贈与税がかかる場合」(令和8年4月1日現在法令等)
- 文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」および資料1(PDF・調査校592校)
- マネックス証券「ドコモのNISA by マネックス証券|dカード積立」
- 楽天証券「楽天カードクレジット決済のポイント還元率」(2026年8月20日更新)
- 楽天証券「現物取引手数料」
- 楽天グループ プレスリリース(2026年4月30日)
- 楽天証券「こどもNISAとは?」、マネックス証券 プレスリリース(2026年9月14日・PDF)、松井証券 プレスリリース(2026年10月1日)(各社の受付開始日・申込方法は2026年10月10日に確認)
🕒 更新履歴:2026年5月21日公開(当時は税制改正大綱にもとづく「想定スペック」として記載)。2026年9月22日、根拠法である所得税法等の一部を改正する法律が2026年3月31日に成立・公布された事実を反映して「無期限の方向で検討」「細則は今後確定」などの未確定表現を是正し、年間投資枠が旧ジュニアNISAより増額したとの誤りを訂正、私立大学の学費を文部科学省の令和7年度調査値にもとづく約480万円へ修正、学資保険との差額を約119万円から約118万円へ訂正、非課税保有限度額600万円の超過分にかかる税金を試算に反映し、マネックス証券について公式サイトで確認できなかった記載を削除したうえで、この出典ブロックを追加しました。/2026年10月6日 楽天証券へのリンクを公式キャンペーンページへの直接リンクに変更しました(広告リンクから開設した口座はキャンペーンの対象外になるためです)。/2026年10月10日 口座開設の受付が10月1日に主要5社で始まったことを反映し、結論・基本情報・始め方・よくある質問・まとめを書き直し、旧ジュニアNISAと学資保険の比較表をスマートフォンで読みやすい2列に、アイキャッチを差し替えました。/2026年10月11日 楽天証券のボタンを広告リンクに変更しました。
🛠 この記事の作り方:制度の数値(対象年齢0〜17歳、年間投資枠60万円、非課税保有限度額600万円、非課税保有期間、12歳を境にした払出し要件、18歳以上の枠への自動移行、旧ジュニアNISAの年80万円・最長5年・総額400万円、贈与税の基礎控除110万円、現行NISAの年360万円・1,800万円)は、上にあげた財務省・金融庁・国税庁の資料から直接転記しています。私立大学の学費は文部科学省の令和7年度調査の全平均を使い、入学料を1回、授業料と施設設備費を4年分として1,380,983+(968,069+172,550)×3=4,802,840円(約480万円)と計算しました。積立の試算はPythonで、月利=(1+年率)^(1/12)−1(年5%なら月0.40741%)を使った毎月末積立の複利計算です。非課税保有限度額600万円を超えた分は課税口座で積み立て、18歳時に売却してその運用益に20.315%がかかるものとして差し引いた額を「手取り」として併記しました。金額は1万円未満を四捨五入しています。年5%という利回りと学資保険の返戻率105%はどちらもこの記事の仮定で、実在する特定の商品の実績や予想ではありません。運用成果を保証するものではなく、政令・省令レベルの細目や各証券会社の取扱いは今後変わる可能性があります。








