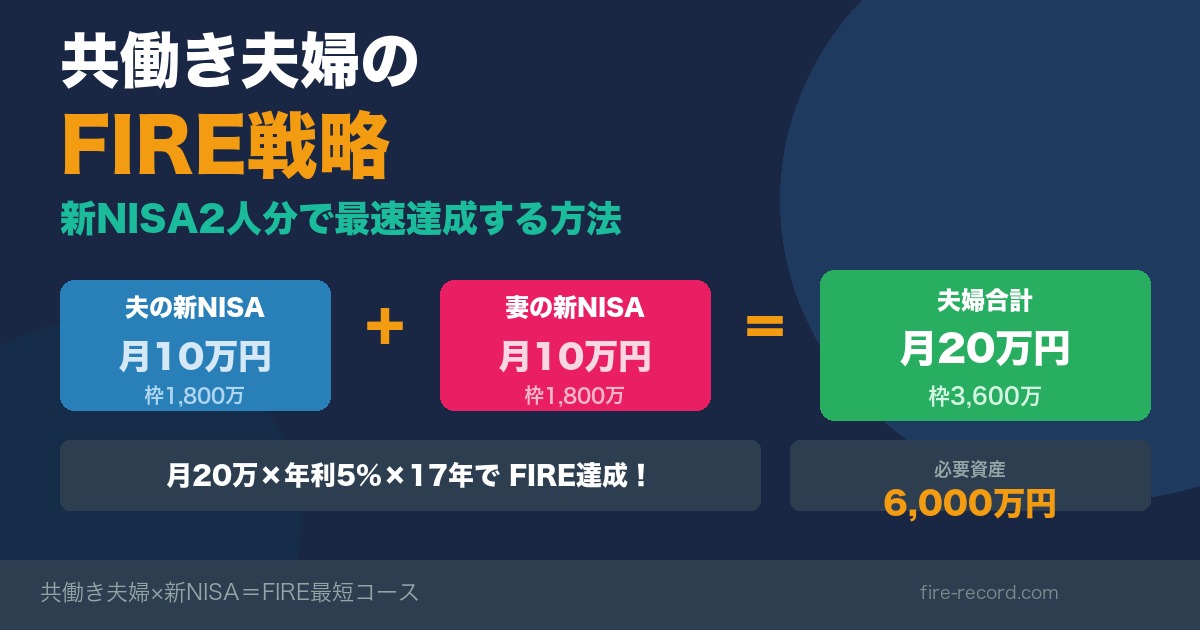
共働き夫婦は新NISAの1人1,800万円=世帯3,600万円の非課税枠を使えるのが強みです!でも、ただ夫婦で積立するだけでは枠を活かしきれないんです!
- 夫婦合算 月20万円(年240万円)を新NISAへ積立
- 15年後の運用資産は約5,296万円(年利5%。夫婦の配分を変えても合計は同じ)
- 非課税枠は1人1,800万円×2=3,600万円。年240万円なら15年で使い切り
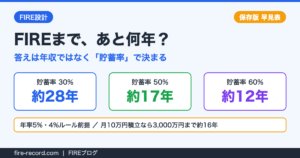
- 6,000万円に届くのは約17年。生活費が月20万円なら4%ルールのFIRE到達ライン(25歳開始なら42歳)
私は楽天証券の新NISAで月10万円(S&P500を8割・NASDAQ100を2割)を積立中。生活費は夫婦で月約20万円です。
 筆者
共働き夫婦の新NISA活用は「世帯収入×2人分の枠」が強みです!独身世帯より早くFIREに近づけます!
| 夫婦タイプ | 月積立 | 3,000万到達 | 6,000万到達 |
|---|---|---|---|
| 共働きフル積立 | 夫婦合計20万 | 10年 | 17年 |
| 共働き中積立 | 夫婦合計15万 | 13年 | 20年 |
| 片働きFIRE | 月10万 | 17年 | 26年 |
| 独身FIRE | 月5万 | 26年 | 37年 |
※年利5%・月利=(1+年率)^(1/12)−1 の複利で計算し、到達した年を年単位で表示。6,000万円は生活費月20万円のFIRE必要資産(4%ルール)です。夫婦合計20万円は独身月5万円の2倍以上のスピードになります。
- 「片方が働くのをやめる」→ 積立が月20万円から月10万円に減ると、6,000万円到達は約17年(16年5か月)から約26年(25年5か月)に
- 「夫婦で口座を1つにまとめようとする」→ 新NISAもiDeCoも個人名義。NISA口座は1人につき1口座のみ(金融庁)なので、別々に開設しないと2人分3,600万円の枠を使えない
- 「教育費を計算に入れない」→ 幼稚園3歳から高校卒業までの15年間で約616万円(全て公立)〜約1,969万円(全て私立)(文部科学省「令和5年度子供の学習費調査」)。私立大学の学部4年分 約493万円を足すと約1,110万〜約2,460万円になる。必要資産の上乗せか、サイドFIREへの切り替えで調整する
結論|夫婦で月20万円を積み立てれば約17年で6,000万円
まず結論です。共働き夫婦が月20万円を年利5%で積立投資すると、約17年で6,000万円超に到達します。月20万円の生活費で暮らす夫婦なら、4%ルールでFIRE達成ラインです!
25歳から始めれば42歳でFIRE可能。単身で月10万円を積み立てても15年で約2,648万円にしかなりませんが、夫婦2人なら同じ15年で約5,296万円。パートナーと二人で積み立てることで、FIRE達成までの年数を縮めやすくなります!
共働き夫婦がFIREに有利な5つの理由
なぜ共働き夫婦はFIREに強いのか?具体的に5つの理由を見ていきましょう。
理由1. 投資元本が2倍になる
これが最大の強みです。1人で月10万円の積立が限界でも、夫婦なら月20万円の入金力に。複利効果は元本が大きいほど威力を発揮するので、積立額が2倍になれば、6,000万円への到達は約25年以上から約17年に縮まります!
理由2. 新NISAの非課税枠が2人分で3,600万円
新NISAの生涯非課税枠は1人1,800万円ですが、夫婦なら合計3,600万円の非課税枠が使えます。年間投資枠も1人360万円×2人=年間最大720万円。FIRE資産6,000万円のうち、3,600万円を非課税で運用できるのは巨大なアドバンテージです!
理由3. 生活費を分担できる
住居費や通信の基本料金など、世帯で1つあればよい固定費は2人でも1人でもあまり変わりません。家賃を2人で分担できる分、1人あたりの負担は下がります。ただし食費や水道光熱費は人数に応じて増えるので、軽くなるのは主に住居費まわりです。それでも浮いた分を投資に回せば、FIRE到達年数を縮めやすくなります!
理由4. 片方が失業してもFIRE計画が止まらない
共働きの大きなメリットは収入源の分散。片方が転職活動中でも、もう片方の収入で生活費をカバーしながら投資を続けられます。単身だと失業=積立停止=FIRE計画が大きく後退してしまいますが、夫婦なら安全網があります。
理由5. iDeCoも2人分で節税メリット倍増
夫婦それぞれがiDeCoに加入すれば、節税効果も2人分。iDeCoの掛金は全額が小規模企業共済等掛金控除の対象になります(国税庁タックスアンサーNo.1135)。年収500万円・企業年金なしの会社員なら掛金の上限は月2万3,000円(年27万6,000円)です。基礎控除は令和8年分・令和9年分が104万円、令和10年分以後は62万円に戻る予定なので(国税庁タックスアンサーNo.1199)、社会保険料控除を約74万円と置くと、節税額は1人あたり令和8年分・令和9年分が年約4万1,000円、令和10年分以後が年約5万4,000円。夫婦2人なら年約8万3,000円〜10万8,000円で、20年では約210万円の節税になります。さらに2026年12月1日施行予定の年金制度改正で、会社員(第2号加入者)の拠出限度額は企業年金と共通で月6万2,000円へ引き上げられます(厚生労働省)。この節税分を再投資すれば、FIRE到達の後押しになります!
夫婦でFIREするにはいくら必要?生活費別シミュレーション
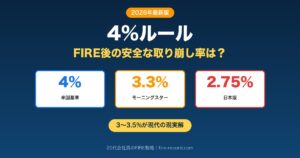
FIRE達成に必要な資産額は、年間生活費÷4%(25倍)で計算できます(4%ルール)。夫婦の月生活費パターン別に、必要資産額と達成年数をシミュレーションしました!
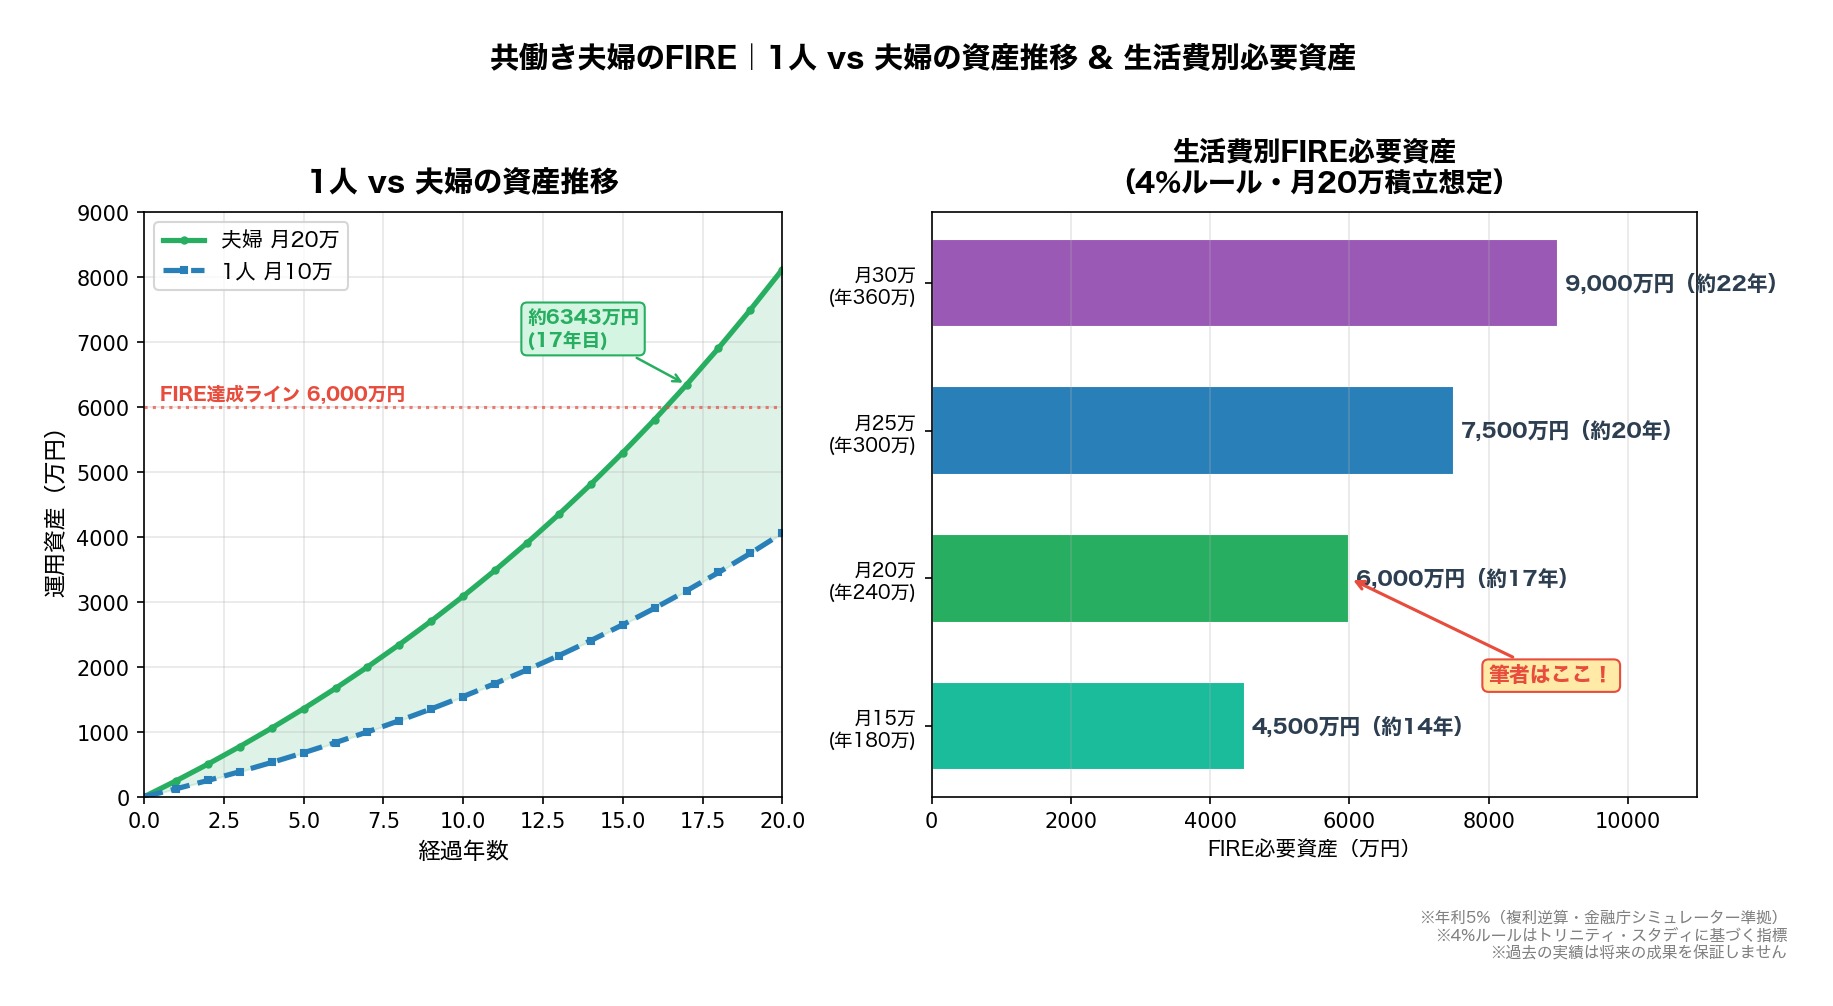
| 月生活費 | 年間生活費 | FIRE必要資産(4%ルール) | 月20万積立で達成年数 |
|---|---|---|---|
| 月15万円 | 180万円 | 4,500万円 | 約14年 |
| 月20万円 | 240万円 | 6,000万円 | 約17年 |
| 月25万円 | 300万円 | 7,500万円 | 約20年 |
| 月30万円 | 360万円 | 9,000万円 | 約22年 |
私たち夫婦は月20万円で生活しているので、必要資産は6,000万円。夫婦で月20万円を積立すれば約17年で達成です!月25万円まで積立額を増やせれば、約15年で6,600万円ほど(年利5%の概算)。7,500万円なら約16年5ヶ月かかる計算です。
ポイントは「生活費を下げる」と「積立額を上げる」の両方がFIRE到達年数を短縮すること。共働き夫婦は入金力が高いので、無理に生活費を切り詰めなくても着実にFIREに近づけるのが強みです!
新NISA×2人分でFIRE資産を作る具体的プラン
夫婦の新NISAをどう配分するのがベストか?3つの配分パターンを紹介します。
パターンA. 均等型(夫10万+妻10万)
最もシンプルな配分です。夫婦それぞれ月10万円ずつ、同じ金額を新NISAに積立。15年後の資産は夫2,648万円+妻2,648万円=合計5,296万円。
メリット:対等な資産バランスで万が一の離婚リスクにも対応。どちらかに資産が偏らない安心感があります。
パターンB. メイン集中型(夫15万+妻5万)
メインの稼ぎ手の枠を先に埋める戦略。15年後は夫3,972万円+妻1,324万円=合計5,296万円。運用資産の合計額は均等型と同じです。
メリット:片方の新NISA枠を早く埋められる。ただし資産の偏りが大きくなるので、夫婦間の信頼関係が重要です。
パターンC. バランス型(夫12万+妻8万)
均等とメイン集中の中間。15年後は夫3,178万円+妻2,119万円=合計5,296万円。合計は同じですが、資産バランスが適度に保たれます。
どのパターンでも15年後の合計は同じ約5,296万円。配分の違いは「夫婦間の資産バランス」の問題なので、お互いが納得できる形を話し合って決めるのがベストです!
おすすめはパターンA(均等型)+iDeCo併用
私のおすすめは均等型で新NISAを積立しつつ、余裕があれば2人ともiDeCoも併用する方法。新NISAの流動性を確保しながら、iDeCoの節税メリットも夫婦2人分受けられます。
投資先はどちらもS&P500やオルカンなどの低コストインデックスファンドがおすすめ。夫婦で同じ銘柄にするか別々にするかは好みですが、長期投資ならどちらでもOKです!
共働き夫婦のFIRE達成でよくある質問(FAQ)
Q1. 夫婦で投資口座は別々にすべき?
別々に開設してください。新NISAもiDeCoも個人名義の口座です。夫婦共有口座というものは存在しません。それぞれの名義で証券口座を開設し、それぞれが新NISA枠を持つことで、非課税枠2人分のメリットを最大限活用できます!
Q2. 片方が専業主婦(夫)になったらFIRE計画はどうなる?
入金力が半減するので、FIRE達成年数は大幅に伸びます。月20万円の積立が月10万円に減ると、6,000万円到達に約17年→約25年以上かかります。ただし、専業主婦(夫)でも新NISA口座は維持でき、既に投資した分は非課税で運用が続きます。共働きを続けられるかどうかは、FIRE計画に大きく影響します!
Q3. 子どもができたらFIRE計画は見直すべき?
子どもの教育費は、文部科学省「令和5年度子供の学習費調査」では幼稚園3歳から高校卒業までの15年間で約616万円(全て公立)〜約1,969万円(全て私立)。ここに私立大学(学部)4年分の約493万円が加わると、進路によって約1,110万〜約2,460万円になります。これを考慮すると、FIRE必要資産の上乗せが必要です。ただし、FIREの考え方は「完全リタイア」だけではありません。教育費がかかる期間はサイドFIRE(半リタイア+副収入)にするなど、柔軟にプランを調整していきましょう!
Q4. 夫婦間でFIREへの温度差がある場合はどうする?
最も大切なのは「共通の目標」を持つこと。いきなり「40歳でFIREしよう」と言われても、パートナーが戸惑うのは当然。まずは「将来の選択肢を増やすために一緒に投資を始めよう」くらいのやわらかい提案から始めてみましょう。家計の見える化(月の支出をお互いに共有)も効果的です!
まとめ|夫婦で積み立てればFIREは近づく
共働き夫婦のFIRE戦略をまとめます!
- 共働き夫婦は投資元本2倍・新NISA枠3,600万円でFIRE最短コース
- 月20万円の生活費なら必要資産6,000万円(4%ルール)
- 夫婦月20万円×年利5%で約17年でFIRE達成
- 新NISAの配分は均等型がおすすめ、iDeCoも2人分で節税倍増
- 投資先はS&P500やオルカンなどの低コストインデックスファンド
私自身、夫婦共働きで楽天証券の新NISAを活用しながらFIREを目指しています。1人では大変な道のりも、パートナーと一緒なら心強いもの。まずは夫婦で「お金の話」をしてみることが、FIREに近づく第一歩です!
夫婦で証券口座を開設するなら
新NISA×2人分の非課税枠をフル活用するには、夫婦それぞれの証券口座が必要です。私は楽天証券をメインにしつつマネックス証券も保有しています。手数料や取扱本数、クレカ積立の条件は各社で変わるので、夫婦それぞれの口座を開く前に公式サイトで最新の条件を比べてみてください。
マネックス証券はクレカ積立でポイントが貯まります(還元率・上限・適用条件は変更されることがあるため、最新の内容は公式サイトでご確認ください)。つみたて投資枠の対象ファンドも豊富で、夫婦それぞれの口座開設もオンラインで簡単に完了します!
あわせて読みたい
※本記事のシミュレーションは年利5%を月利=(1+0.05)^(1/12)−1=約0.40741%に換算し、毎月末に積み立てる前提で複利計算しています(税金・売買手数料・信託報酬・為替は考慮していません)。実際のリターンは変動します。
※4%ルールは米国トリニティ・スタディに基づく指標であり、将来の安全性を保証するものではありません。
※税制・制度は2026年9月22日時点の情報に基づきます。所得税の基礎控除は令和8年分・令和9年分が104万円、令和10年分以後は62万円となる予定です。iDeCoの拠出限度額は2026年12月1日施行予定の年金制度改正で引き上げられます。
※投資判断は自己責任でお願いいたします。
📚 出典
- 金融庁「NISAを知る(2024年からの新しいNISA)」
- 金融庁「つみたてシミュレーター」
- 国税庁タックスアンサーNo.2260「所得税の税率」
- 国税庁タックスアンサーNo.1410「給与所得控除」
- 国税庁タックスアンサーNo.1199「基礎控除」
- 国税庁タックスアンサーNo.1135「小規模企業共済等掛金控除」
- iDeCo公式サイト(国民年金基金連合会)「iDeCoをはじめよう」
- 厚生労働省「令和7年改正(確定拠出年金の拠出限度額の見直し)」
- 総務省 自治税務局「個人住民税」
- 文部科学省「令和5年度子供の学習費調査結果のポイント」(令和8年1月16日公表)
- 文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果」
🕒 更新履歴:2026年5月公開。2026年9月22日に一次資料へのリンクを付した出典欄を追加し、あわせてiDeCoの節税額を基礎控除の改正を踏まえて計算し直しました(夫婦2人で年約11万円→令和8年分・令和9年分は年約8万3,000円、基礎控除が62万円に戻る令和10年分以後は年約10万8,000円、20年合計で約220万円→約210万円)。教育費の金額を文部科学省の調査値に置き換え、2026年12月1日施行予定のiDeCo拠出限度額引上げも追記しています。
🛠 この記事の作り方:制度の数値(新NISAの年間投資枠・非課税保有限度額・1人1口座、所得税の速算表、給与所得控除、基礎控除、iDeCoの拠出限度額と掛金の全額控除、住民税所得割の標準税率、学習費総額、私立大学の学生納付金)は、上に挙げた一次資料の該当ページから直接転記しています。基礎控除の表は結合セルがあるため、HTMLのrowspanを展開して年分と金額の対応を確かめました。積立の試算はPythonで計算しています。年利5%は月利=(1+0.05)^(1/12)−1=約0.40741%に換算し、毎月末に積み立てる前提で1か月ずつ複利で積み上げました(年率÷12は使っていません)。到達年数は目標額を初めて超えた月を年単位に切り上げて表示しており、たとえば月20万円で6,000万円に届くのは16年5か月=表記上は約17年です。税金・売買手数料・信託報酬・為替は考慮していません。iDeCoの節税額は、年収500万円・企業年金なしの会社員が上限(月2万3,000円=年27万6,000円)を拠出し、社会保険料控除を約74万円と置いた概算です。給与所得は500万円−給与所得控除144万円=356万円。ここから基礎控除を引くと、令和8年分・令和9年分の課税所得は約178万円で所得税率5%、基礎控除が62万円に戻る令和10年分以後は約220万円となり、掛金の一部が所得税10%の区分(課税所得195万円超)にかかります。住民税の所得割10%と合わせた実質的な軽減率は前者が15%、後者が約19.5%で、20年合計の約210万円はこの2段階を通算した金額です。社会保険料の置き方によって約200万〜215万円の幅があり、扶養家族や他の控除があれば結果は変わります。4%ルールの根拠とされる米国トリニティ・スタディ(1998年AAII Journal)は原典の本文を取得できなかったため、本記事では「年間生活費÷4%=25倍」という計算式としてのみ用い、その安全性は保証しません。証券会社のポイント還元率・手数料、および家庭ごとの固定費の削減幅は一次資料で確認できていないため、具体的な率や金額の断定は避けています。将来の運用成果を保証するものではありません。

コメント