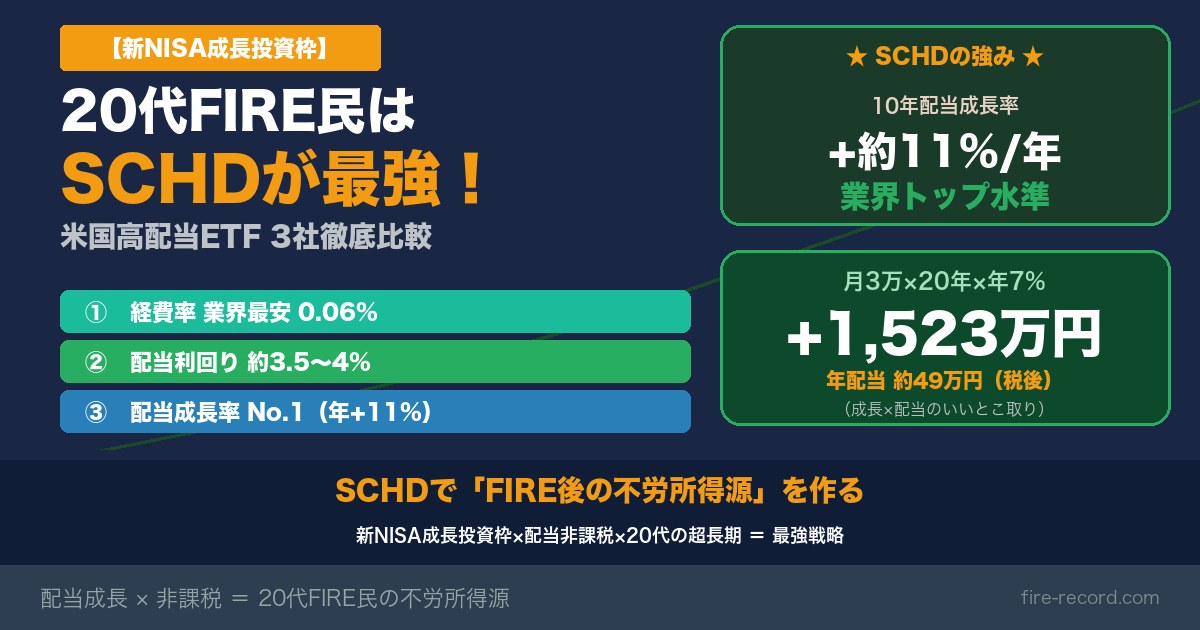
米国高配当ETFは3大ETF(SCHD/VYM/HDV)が定番!でも特性が違うので、目的に応じて選び方が変わるんです。私も調べてみて、3本の違いの大きさに驚きました!
- SCHD → 経費率0.06%・連動指数は10年以上連続で配当を支払ってきたことが採用条件/配当成長を重視する長期積立向け
- VYM → 経費率0.04%・約600銘柄の分散/分散・安定重視向け
- HDV → 30日SEC利回り3.34%(2026年8月31日時点)・ディフェンシブ中心/不況耐性重視向け
20代は「配当成長率」がカギ!SCHDが連動するダウ・ジョーンズUSディビデンド100指数は、10年以上連続で配当を支払ってきた企業だけを採用し、5年配当成長率も選定基準に入れています(指数の設計であり、今後の増配を約束するものではありません)。
 筆者
私は楽天証券がメインですが、SCHDはマネックス証券・SBI証券・楽天証券などで買えます。自動で再投資したいなら投資信託版の楽天・SCHD(楽天・シュワブ・高配当株式・米国ファンド)という選択肢もありますよ!
| 指標 | SCHD | VYM | HDV |
|---|---|---|---|
| 運用会社 | Schwab | Vanguard | BlackRock(iShares) |
| 連動指数 | ダウ・ジョーンズUSディビデンド100指数 | FTSEハイディビデンド・イールド指数 | モーニングスター・ディビデンド・イールド・フォーカス指数 |
| 経費率 | 0.06% | 0.04% | 0.08% |
| 構成銘柄数 | 約100銘柄 | 約600銘柄 | 74銘柄 |
| 30日SEC利回り | — | — | 3.34% |
※経費率と連動指数は各運用会社の要約目論見書(SCHDとVYMは2026年2月27日、HDVは2026年8月31日)、VYMの銘柄数はバンガードの公表値603(2026年8月31日時点)と米国SEC提出のNPORT-P(2026年4月30日基準・保有株式608銘柄)、HDVの銘柄数74と30日SEC利回り3.34%はiSharesの商品ページ(銘柄数は2026年9月18日、利回りは2026年8月31日時点)で確認しました。SCHDとVYMの利回りは、確認日(2026年9月22日)時点で運用会社の一次資料を取得できなかったため「—」としています。配当利回りは日々変動します。
- 「為替リスクを見ていない」→ ドル建て資産なので、円高局面では円換算の資産価値が減ります
- 「配当が自動で再投資される前提」→ 日本では自動再投資(DRIP)が使えず、配当は自分で買い付ける必要があります
- 「値上がり益も同じだけ狙える前提」→ 成熟企業中心のため、上昇相場ではS&P500に劣後する場合があります
※新NISAの成長投資枠なら日本側20.315%は非課税ですが、米国側10%は引かれます。
結論|20代FIRE民の3社早見表
| こんな人 | おすすめ |
|---|---|
| 配当成長重視・低コスト派 | SCHD |
| 分散重視・安定型派 | VYM |
| ディフェンシブ重視・不況耐性派 | HDV |
| 1本に絞るなら | SCHD |
| 2本併用するなら | SCHD + VYM |
3つとも優秀なETFですが、20代の長期投資視点では「配当成長率の高さ」が重要な要素になります。過去10年で配当を大きく伸ばしてきたSCHDが、有力な選択肢だと私は考えています!
新NISA成長投資枠で米国高配当ETFを買うメリット
メリット①|配当の日本側20.315%が非課税になる
米国株の配当は通常、まず米国側で10%が引かれ、その残りに日本側20.315%がかかります。手取りは0.9×0.79685=約71.7%なので、合計の負担は約28.3%です(10%と20.315%を単純に足した30.315%にはなりません)。でも、新NISAの成長投資枠で買えば日本側20.315%が非課税になり、実質手取りが大幅UP!
※米国側10%は外国税額控除の対象ですが、新NISA口座は確定申告できないので米国側10%は引かれます。それでも課税は合計約28%から10%に下がり、手取りは18ポイント増える計算です。
メリット②|FIRE後の「不労所得」になる
20代から月3万円ずつ高配当ETFに積み立てた場合、20年後には約1,523万円の資産+年間約48万円の配当(税引後)が手元に残る計算です(年7%で試算)。月平均4万円ほどの配当収入をイメージできます!
メリット③|ドル建て資産で円安リスクヘッジ
米国ETFはドル建て資産なので、円安局面では資産が増えるヘッジ効果あり。日本円のみで資産形成するリスクを分散できます!
SCHD vs VYM vs HDV|5項目で徹底比較
| 項目 | SCHD | VYM | HDV |
|---|---|---|---|
| 運用会社 | Schwab | Vanguard | BlackRock(iShares) |
| 連動指数 | ダウ・ジョーンズUSディビデンド100指数 | FTSEハイディビデンド・イールド指数 | モーニングスター・ディビデンド・イールド・フォーカス指数 |
| 経費率 | 0.06% | 0.04% | 0.08% |
| 銘柄数 | 約100銘柄 | 約600銘柄 | 74銘柄 |
| 30日SEC利回り | — | — | 3.34%(2026年8月31日) |
| 指数の選定条件 | 10年以上連続で配当を支払ってきたことが必須。キャッシュフロー対有利子負債・自己資本利益率(ROE)・配当利回り・5年配当成長率で選定し、指数構成・銘柄入替時の基準で1銘柄4.0%以下・1セクター25%以下 | 配当利回りが平均より高い普通株で構成(不動産投資信託は除外) | 財務の健全性で絞り込んだうえで利回り上位75銘柄。実際の構成は生活必需品26.45%・エネルギー24.37%・ヘルスケア13.09%(2026年9月18日) |
| 20代FIRE評価 | ★★★★★ | ★★★★ | ★★★ |
※配当利回り・成長率は時期により変動します。記載は2026年5月時点の概算です。
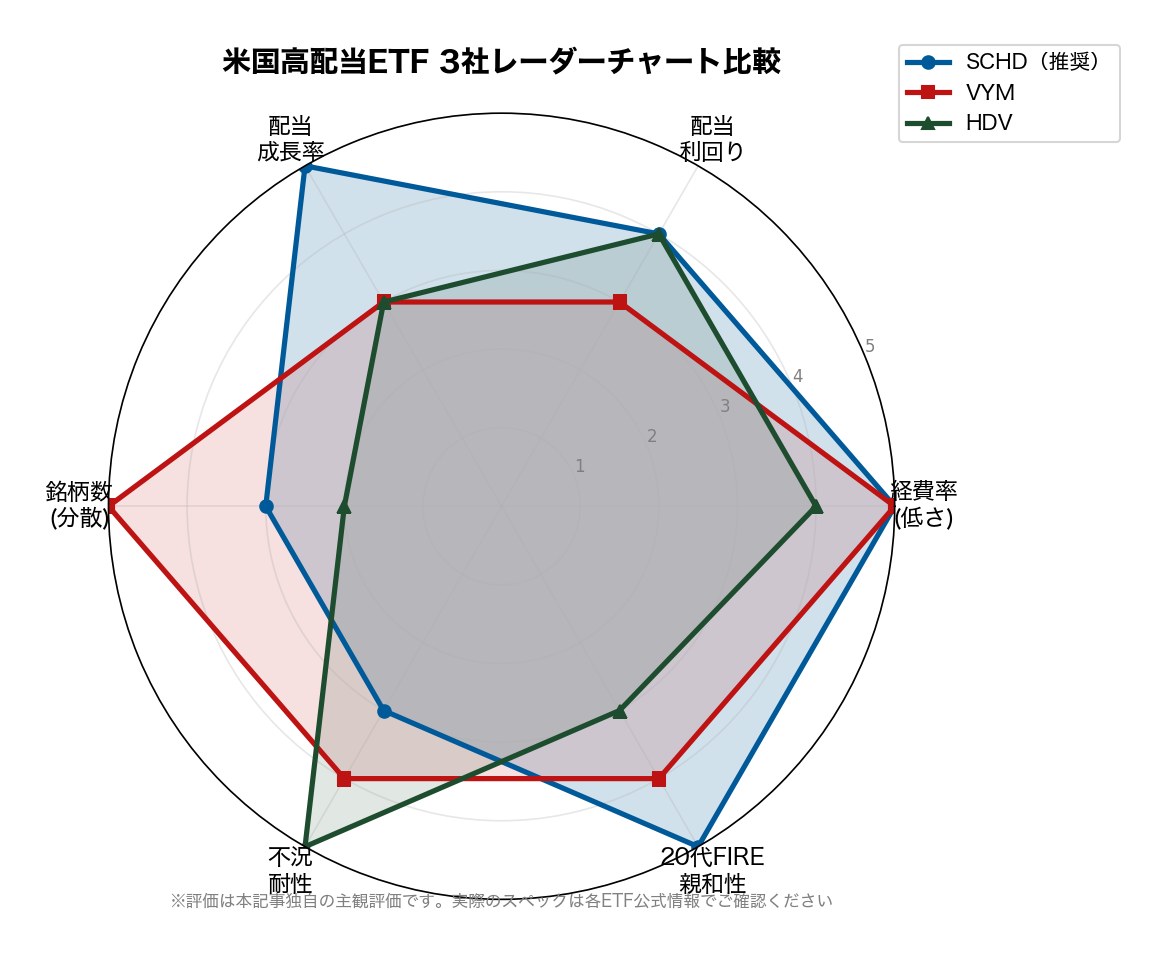
各ETFの強み・弱みを徹底解剖
①|SCHD|3本の中では配当成長率が高い・20代FIRE民の有力候補
SCHD(Schwab US Dividend Equity ETF)は、近年最も注目されている米国高配当ETF。20代FIRE民との相性は3社中ナンバーワンです。
強み:
- 経費率0.06%と低コスト(この記事で比べたVYMの0.04%より高く、HDVの0.08%より低い水準)
- 連動する指数が10年以上連続で配当を支払ってきた企業だけを採用し、5年配当成長率も選定基準に入っている(要約目論見書に記載)
- 10年以上連続で配当を支払ってきた企業から、指数のルールで100銘柄を選定
- 指数のルールで、構成・銘柄入替の時点で1銘柄4.0%以下・1セクター25%以下に抑え、キャッシュフロー対有利子負債、自己資本利益率(ROE)、配当利回り、5年配当成長率の4指標で選定
弱み:
- ハイテク(GAFAM等)の比率が低い→ 株価上昇期では他の指数に劣後する場合あり
- 日本では取扱証券会社が限定的(マネックス・SBI・楽天等で買える)
②|VYM|分散に強い・安定派の王道
VYM(Vanguard High Dividend Yield ETF)は、米国高配当ETFの王道。Vanguard運用の信頼性と幅広い分散度が魅力。
強み:
- 約600銘柄と幅広い分散度(バンガード公表の保有銘柄数は603=2026年8月31日時点)
- 経費率0.04%(2026年2月27日付の要約目論見書ベース)とさらに低コスト
- セクター分散も良好
- 運用歴が長く、長期データが豊富
弱み:
- 配当利回りはSCHD/HDVよりやや低め
- 連動するFTSEハイディビデンド・イールド指数は配当利回りの高さで構成され、連続増配や配当成長率を選定基準にしていない(SCHDの指数とはこの点が異なる)
③|HDV|ディフェンシブ重視・不況耐性派
HDV(iShares Core High Dividend ETF)は、BlackRock運用の米国高配当ETF。ディフェンシブ銘柄(生活必需品・エネルギー・ヘルスケア)に厚く、不況耐性が魅力。
強み:
- ディフェンシブセクター中心で不況時に強い
- 30日SEC利回り3.34%(2026年8月31日時点)と高め
- BlackRock運用の信頼感
弱み:
- 経費率0.08%とやや高め
- 74銘柄(2026年9月18日時点)と分散度がVYMより低い
- セクター偏り(生活必需品26.45%とエネルギー24.37%だけで約5割)
20代FIRE民の戦略例|SCHDメインの3パターン
パターン①|SCHD 100%(シンプル派・推奨)
「悩む時間も投資のコスト」と考えるなら、SCHD一本に集中するのが最もシンプルで効率的。月3万円×20年で約1,523万円・年間配当約48万円(税引後)の資産が完成します!
パターン②|SCHD 70% + VYM 30%(バランス派)
「SCHDの配当成長×VYMの分散」を両立したい方には、7:3の組み合わせがおすすめ。VYMの約600銘柄の分散でリスクを抑えつつ、SCHDの成長性も取り込めます。
パターン③|SCHD 60% + S&P500 40%(成長+配当)
「配当も欲しいけど、ハイテク成長も逃したくない」という方は、SCHD60% + S&P500(VOO等)40%のミックス。配当成長+資産成長のいいとこ取りができます!
米国高配当ETFを買うのにおすすめの証券口座2選
①|マネックス証券|米国株5,000銘柄超で選択肢豊富
マネックス証券は、米国株の取扱銘柄数が業界トップクラス(5,000銘柄超)。SCHD・VYM・HDVの3つとももちろん取扱あり。
- 米国株5,000銘柄超
- 銘柄スカウター(米国版)で詳細分析可能
- クレカ積立3.1%還元(dカードPLATINUM)
- NISA口座での米国株買付手数料無料
米国株5,000銘柄超・銘柄スカウター・NISA手数料無料で、高配当ETF投資に最適!
②|楽天証券|米ドル為替手数料0銭でコスト減
楽天証券は、SCHDなどの米国高配当ETF投資と相性の良いネット証券。総合口座開設数1,400万を超える国内最大級です(※2026年4月時点・楽天証券発表)。
- 米ドルのリアルタイム為替取引の手数料が0銭(ただし買レートと売レートには乖離があり、これは実質的なコストとして残ります。10時頃・14時頃に約定する定時為替取引は米ドル/円で片道25銭です)
- 投資信託版の「楽天・シュワブ・高配当株式・米国ファンド(四半期決算型)」(愛称:楽天・SCHD)も買える
- 新NISAの成長投資枠で米国ETFの配当を非課税にできる
- 口座開設・維持費は完全無料
「ETFを本家で買うか、投資信託版で手軽に積み立てるか」を1つの口座の中で選べるのが楽天証券の強みですよ!
高配当ETF投資の注意点3つ
注意①|為替リスクは避けられない
米国ETFはドル建て資産なので、円高局面では資産価値が減少します。これは長期保有でも避けられないリスク。為替も含めて「分散」と考えるのが正解です。
注意②|配当再投資の手間
米国ETFの配当は自動再投資設定(DRIP)が日本では使えないのがネック。配当が入ったら自分で買付する必要があります。
対策:投資信託版(楽天・SCHD等)で分配金再投資コースを選べば自動で再投資できます。ただし運用管理費用はETF本体より高くなります(楽天・SCHDは実質年0.1238%(税込)程度、SCHD本体は年0.06%)。
注意③|成長株(GAFAM等)の比率が低い
高配当ETFは「成熟企業」中心のため、ハイテク成長株比率が低めです。S&P500のような全体相場の上昇期では、相対的にパフォーマンスが劣る場合があります。
「配当が欲しい」「キャッシュフロー重視」の方には最適ですが、純粋な値上がり益狙いならS&P500/オルカンの方が向いています。
よくある質問(FAQ)
- 新NISAで米国高配当ETFを買う場合の最適枠は?
成長投資枠(年240万円)を使うのがおすすめです。つみたて投資枠は対象商品が限定されているため、SCHD/VYM/HDV等の米国ETFは買えません。成長投資枠で米国高配当ETFを、つみたて投資枠でS&P500/オルカンを買うのが王道戦略です。
- 投資信託版(楽天・SCHD等)とETF版どっちがいい?
少額・自動再投資重視なら投信版、低コスト重視ならETF版がおすすめ。投資信託版は運用管理費用がETF本体よりやや高い(楽天・SCHDは実質年0.1238%(税込)程度、SCHD本体は年0.06%)ですが、自動再投資ができるので手間が少ないメリットあり。20代の自動積立にはむしろ投信版が向いています。
- SCHD/VYM/HDVを全部買うのはアリ?
銘柄が重複しているため、3つ全部を買うのはあまり意味がありません。むしろ「SCHDのみ」または「SCHD+VYM」など2つまでに絞る方が効率的です。
- FIRE後の取り崩しは配当だけで足りる?
20代から月3万円×20年積立で約1,523万円・年配当約48万円(税引後)。完全FIRE生活には足りない可能性があるので、S&P500/オルカンの「4%ルール」と組み合わせるのが現実的。配当=安定収入、資産取り崩し=フレキシブル収入の二段構えがFIRE民の理想です。
📌 米国株・米国ETFに強い口座を持っていますか?
米国ETFを本格的に買うなら、取扱銘柄数の多い口座を2社目に持つ選択肢があります。楽天証券メインの私がマネックス証券を併用している理由は「【楽天証券派の私が併用】マネックス証券を使う3つの理由」をどうぞ。
📌 分配金・配当の「税金」は大丈夫ですか?
米国資産の配当はNISAでも米国側で10%引かれます。外国税額控除が使えるケース・使えないケースは「NISAの米国株配当は10%引かれる?外国税額控除の落とし穴」で整理しました。
まとめ|20代FIRE民には「SCHDメイン」も有力
この記事のポイントをまとめると:
- 20代FIRE民の候補はSCHD(経費率0.06%・連動指数は10年以上連続で配当を支払ってきたことが採用条件)
- 分散重視ならVYM、ディフェンシブ重視ならHDV
- 20代から月3万円×20年で約1,523万円の資産+年48万円の配当(税引後)
- 米国高配当ETFは新NISA成長投資枠で買って配当非課税化が王道
- 口座はマネックス証券(米国株5,000超)か楽天証券(為替手数料0銭)がおすすめ
「配当で生活費の一部をまかなう」という考え方は、20代から時間をかければ現実的です。SCHDメインで20年積立を続けられれば、FIRE後の収入源の一つに育てられます!
米国高配当ETFはマネックス(銘柄スカウター)か楽天証券(為替手数料0銭)で。両方とも口座開設・維持費は無料です!
📚 出典
- 米国証券取引委員会(SEC)EDGAR「Schwab U.S. Dividend Equity ETF 要約目論見書(2026年2月27日)」
- 米国SEC EDGAR「Vanguard High Dividend Yield ETF 要約目論見書(2026年2月27日)」
- 米国SEC EDGAR「Vanguard High Dividend Yield Index Fund NPORT-P(2026年4月30日基準)」(保有株式608銘柄)
- 米国SEC EDGAR「iShares Core High Dividend ETF 要約目論見書(2026年8月31日)」
- iShares(ブラックロック)HDV商品ページ
- バンガード(アドバイザー向けサイト)VYMページ
- 金融庁 NISA特設ウェブサイト
- 国税庁 タックスアンサーNo.1330 配当金を受け取ったとき(令和8年4月1日現在法令等)
- 楽天投信投資顧問「楽天・シュワブ・高配当株式・米国ファンド(四半期決算型)」交付目論見書(2026年5月26日使用開始)
- 楽天証券「外国為替の手数料」
- 楽天グループ プレスリリース(2026年4月30日)
🕒 更新履歴:2026年5月公開/2026年9月22日に出典を追加し、VYMの経費率(0.06%→0.04%)と銘柄数(約450→約600)、HDVの利回り・銘柄数(約75→74)・セクター構成、SCHDの指数の採用条件(「10年連続増配」→「10年以上連続で配当を支払ってきたこと」)、楽天・SCHDの正式名称と運用管理費用(約0.19%→年0.1238%(税込)程度)、米国と日本の二重課税の計算方法、楽天証券の為替手数料とスプレッドの書き分けを是正しました。あわせて、一次資料で裏取りできなかった配当利回り・配当成長率の数値と「業界最安水準」という表現を削除しました。
🛠 この記事の作り方:経費率・連動指数・指数の採用条件は、3本すべて運用会社の要約目論見書(米国SEC提出)から転記しました。VYMの銘柄数はバンガードの公表値603(2026年8月31日時点)と米国SEC提出のNPORT-P(2026年4月30日基準・保有株式608銘柄)、HDVの銘柄数・30日SEC利回り・セクター構成はiSharesの商品ページから転記しています。積立の試算はPythonで再計算し、月利=(1+年率)^(1/12)-1(年率7%なら月0.565415%)で月3万円・240か月を積み上げて15,226,091円、丸めて約1,523万円としました(年率÷12で計算すると約1,563万円になり、これは誤りです)。配当の年約48万円は「税引前利回り3.5%、新NISAで日本側は非課税、米国側10%だけ引かれる」という前提を置いた概算で、利回りが3.34%なら年約46万円(457,696円)に下がります。米国と日本の合計課税は1-(1-0.10)×(1-0.20315)=28.28%であり、10%と20.315%を単純に足した30.315%ではありません。年率7%という前提は将来の利回りを保証するものではなく、売買手数料・為替コスト・信託報酬・為替変動は試算に含めていません。SCHDとVYMの配当利回り、3本の10年配当成長率、マネックス証券の米国株取扱銘柄数とクレカ積立の還元率は、確認日時点で各社サイトから一次資料を取得できず裏取りできなかったため、本文に残る数値は参考値として扱ってください。