FIREの「入口(積立)」は語られるけど、「出口(取り崩し)」の正解は意外と知られていません!私もここを徹底リサーチしてから、出口戦略を組み立てました!
取り崩しは定率4%か定額かを選び、暴落時は取り崩し額を抑えるのが基本!
新NISAは非課税枠を最後まで温存するため、特定口座から先に取り崩し、新NISAを最後に回すと税負担を抑えやすくなります。3,000万円資産なら年間120万円(月10万)を非課税で受け取れる計算!
 筆者
出口戦略は「取り崩し順序」と「定率vs定額」で結果が大きく変わります!20代から知っておきましょう!
| 方法 | 初年度の年取崩額 | 資産持続期間 | 向き不向き |
|---|---|---|---|
| 定率4%取崩(残高の4%) | 120万円 | 計算上は尽きない ただし取崩額は残高に連動して増減 | ◎ 資産寿命を優先 |
| 定額 月10万取崩 | 120万円 | 約48年 取崩額を毎年2%増やした場合 | ○ 家計管理がしやすい |
| 配当のみ受取 | 60〜90万円 | 元本を売らない 減配があれば収入も減る | △ 生活費には届きにくい |
| 定額 年150万取崩(初年度5%) | 150万円 | 約32年 取崩額を毎年2%増やした場合 | × 取り崩しすぎ |
※前提:資産3,000万円・年率5%(名目・税引前、信託報酬や売買手数料は考慮せず)・年1回末に取り崩し。定額の2行は、購買力を保つため取崩額を毎年2%(物価上昇想定)ずつ増やした場合の枯渇年をPythonで計算した値です。取崩額を増やさない場合は、年120万円も年150万円も運用益(3,000万円×5%=150万円)を上回らないため、計算上は残高が減りません。配当のみ受取は利回り2〜3%の想定です。
※「4%」の元になった米国のトリニティスタディ(Cooley・Hubbard・Walz, AAII Journal 1998年2月)は、初期資産額の4%を毎年インフレ調整して引き出す定額方式を1926〜1995年の米国データで検証したもので、残高に対する定率取り崩しとは別物です。検証期間は最長30年で、引出率4%・30年の成功率は株式75%/債券25%で98%、株式25%/債券75%では71%でした。将来の運用成果を保証するものではありません。
- 暴落直後にFIRE→ 資産が大幅減少しているのに取り崩すと寿命激減
- 課税口座を後回し→ 新NISA枠を先に潰すと税負担で損失
- 定額固定取崩→ インフレ進行で実質購買力が低下
結論|新NISAはFIRE出口戦略の中核になる
先に結論をお伝えします。FIREを目指すなら新NISAは心強い制度です。理由はシンプルで、取り崩し時に税金がかからないから。
- 非課税保有限度額1,800万円(夫婦なら3,600万円)
- 運用益に税金ゼロ(通常は20.315%課税)
- 非課税期間は無期限(旧NISAの20年制限なし)
- 売却後の枠復活で再投資が可能
たとえば3,000万円の資産のうち1,800万円を新NISAで運用していれば、4%ルールで取り崩す際に大きな税金メリットが得られます。詳しく見ていきましょう!
新NISAの基本をFIRE視点で整理
まず新NISAの仕組みをFIRE視点で整理します。
| 項目 | 内容 | FIRE的メリット |
|---|---|---|
| つみたて投資枠 | 年間120万円 | 毎月10万円の積立に最適 |
| 成長投資枠 | 年間240万円 | 個別株・ETFの柔軟運用 |
| 年間投資上限 | 合計360万円 | 5年で1,800万円フル活用 |
| 非課税保有限度額 | 1,800万円 (うち成長投資枠は1,200万円が上限) | サイドFIRE目標の大部分をカバー |
| 非課税保有期間 | 無期限 | FIRE後も非課税で運用を継続できる |
| 枠復活 | 売却した商品の簿価分が翌年以降に復活 | 取り崩し→再投資のサイクルが可能 |
特に注目すべきは「非課税期間が無期限」と「枠復活」の2点。旧NISAでは20年後に課税口座に移管される心配がありましたが、新NISAにはその制限がありません。一度枠を埋めたら、FIRE後も非課税で運用を続けられるのが大きな強みです!
新NISAの枠復活は今も「翌年」|「当年中の復活」は金融庁の要望段階
新NISAの枠復活タイミングの改善は、金融庁が税制改正要望として出している段階です。2026年9月時点では法改正に至っていないので、現行ルール(翌年以降の復活)を前提に出口戦略を組む必要があります。
| 現行ルール(2026年9月時点) | 金融庁が要望中の内容 | |
|---|---|---|
| 枠復活タイミング | 売却した翌年以降 | 売却した年内(当年中) |
| 再投資までの空白 | 最大約1年 | 大幅に短縮 |
| ステータス | 施行中 | 令和9年度税制改正要望の【継続要望】(未実現) |
| 令和8年度改正で決まったNISA関係 | つみたて投資枠の年齢要件撤廃(0〜17歳は年間60万円・保有限度額600万円、令和9年〜)/対象株式指数・債券中心の投資信託の追加/定期売却サービスの手数料徴収の容認/所在地確認手続きの廃止 | |
新NISAの商品を売却しても、その簿価分の非課税枠が使えるようになるのは翌年以降です。つまり、FIRE後に取り崩した枠を再利用するまでに最大で1年ほど待つことになります。これは2026年9月時点でも変わっていません。
金融庁が求めているのは売却した年内に枠が復活する仕組みで、実現すれば「売却→別のファンドに再投資」というスイッチングを翌年まで待たずに行えます。ただしこれはあくまで要望であり、2026年9月時点では実現していません。仮に実現しても年間投資枠(つみたて投資枠120万円+成長投資枠240万円=合計360万円)の上限は別途かかるため、大規模な売買の繰り返しには使えない点も変わりません。
FIRE後の新NISA取り崩し3パターン比較
FIRE後に新NISAをどう取り崩すか。代表的な3パターンをシミュレーションで比較します!
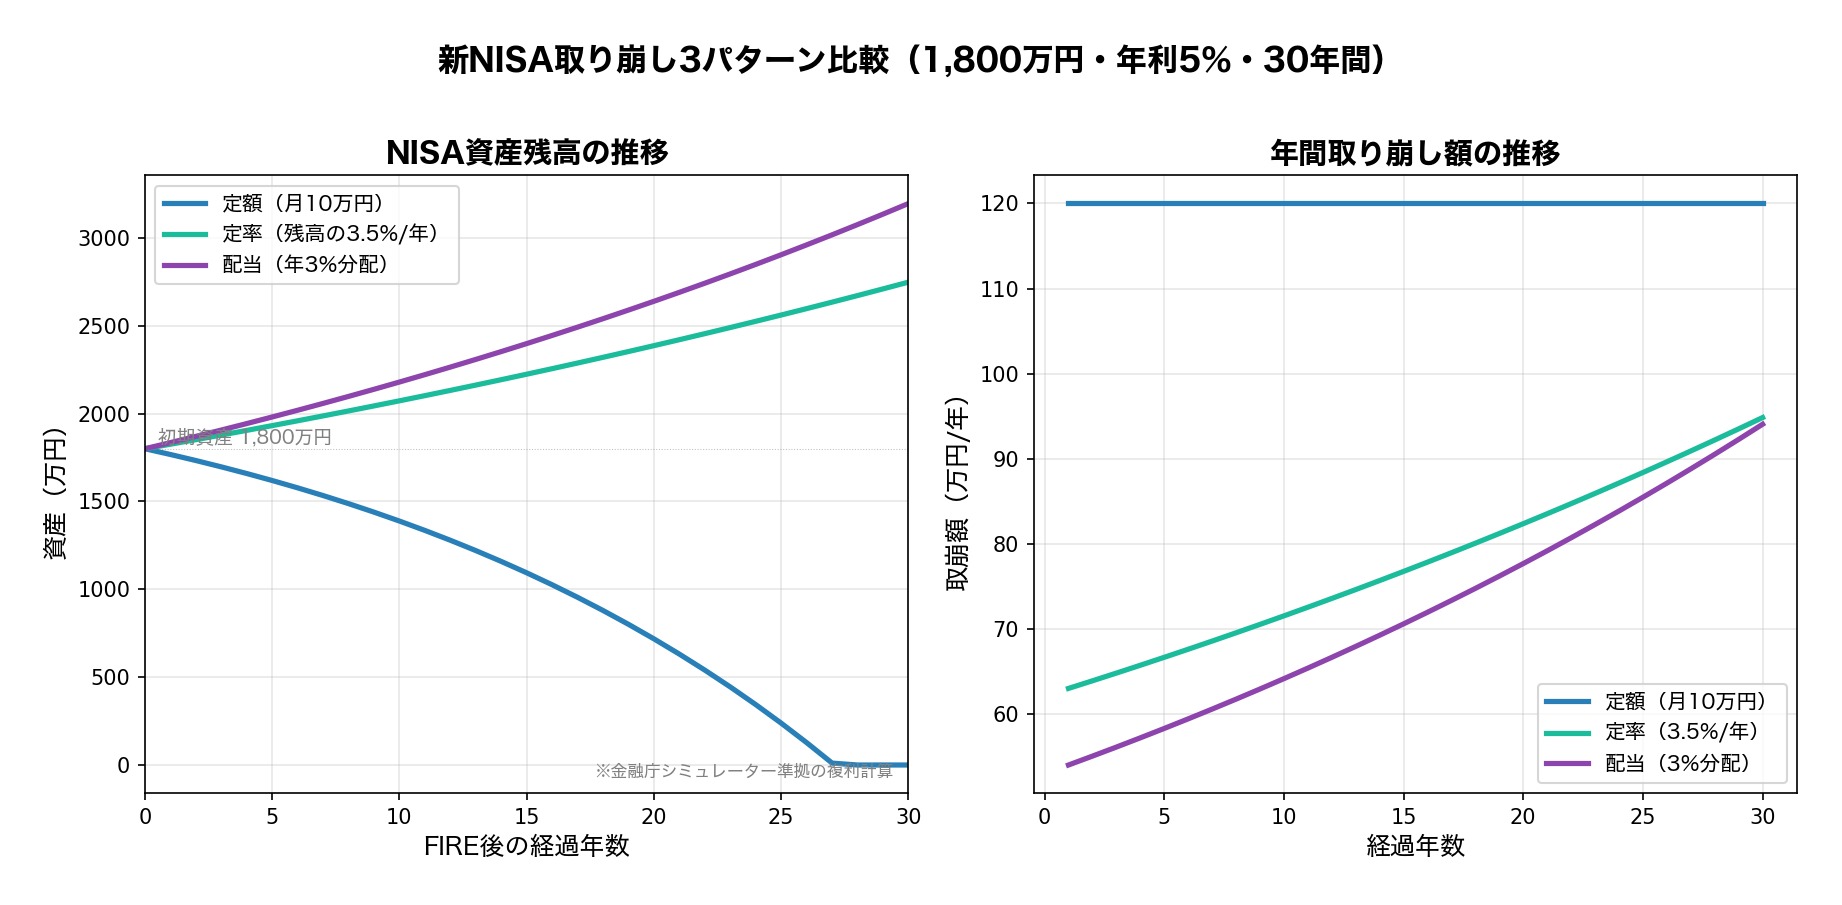
パターン1:定額取り崩し(毎月10万円)
- 方法:毎月決まった金額を売却
- メリット:生活費が安定、家計管理しやすい
- デメリット:暴落時に安値で多く売却してしまう
- 向いている人:サイドFIREで副収入がある人
パターン2:定率取り崩し(残高の3.5%/年)
- 方法:毎年、残高の一定割合を売却
- メリット:資産が理論上枯渇しない
- デメリット:取崩額が年によって変動する
- 向いている人:資産を長持ちさせたい人
パターン3:配当・分配金で取り崩し
- 方法:高配当ETFや分配金ありのファンドから自動受取
- メリット:元本を売却しない安心感
- デメリット:分配金が不安定、税効率が悪い場合あり
- 向いている人:精神的安定を重視する人
私がサイドFIRE後に実践する予定なのは、パターン1(定額)+副収入のハイブリッドです。月10万円の副収入があれば、新NISAからの取り崩しは月10万円で済む。暴落時は副収入の比率を上げて、取り崩しを減らす柔軟な戦略です!
配当再投資と取り崩しの使い分け|月3万円配当に必要な資産の目安
パターン3(配当・分配金)を選ぶときに迷いやすいのが、「受け取った配当を再投資すべきか、生活費に充てるべきか」という点です。私の判断軸はシンプルで、時期で切り替えること。資産形成期は配当を全額再投資して複利を最大化し、FIRE達成後は配当をそのまま受け取って生活費に充てる。こうすれば元本を売らずに済み、精神的にも安定します。
では、配当だけで月3万円(年36万円)を受け取るには、どのくらいの高配当資産が必要でしょうか。必要資産は「年36万円÷利回り」で計算できます。
| 配当利回り | 月3万円配当に必要な資産 |
|---|---|
| 3.0% | 1,200万円 |
| 3.5% | 約1,029万円 |
| 4.0% | 900万円 |
| 4.5% | 800万円 |
高配当ETFの利回りを3.5〜4%とすると、必要資産は約900〜1,030万円。ざっくり「約1,000万円」が目安です。月5万円の積立なら15年で元本900万円、年率2〜3%で運用できていれば約1,050〜1,130万円に届く計算なので、20代から始めれば十分に現実的な数字です。新NISA口座で高配当ETFを保有していれば、配当にかかる国内の税金(20.315%)はかかりません(米国ETFの場合、米国での10%源泉徴収は残ります)。米国高配当ETFの代表格SCHD(楽天SCHD・SBI・SCHDを含む)の利回りや買い方は「SCHDとは?配当利回りと日本での買い方を解説【2026年】」で詳しく解説しています。
ただし注意点もあります。月3万円の配当だけでは生活できないので、この形は「セミFIRE」、つまり就労収入との組み合わせが前提です。たとえば生活費が月18万円なら、残りの15万円は副業やパートなどで賄う必要があります。配当だけで完結させようとせず、パターン1(定額)・パターン2(定率)との併用も含めて、自分の生活費に合わせて設計しましょう。
特定口座と新NISAの取り崩し順序(税効率最大化)
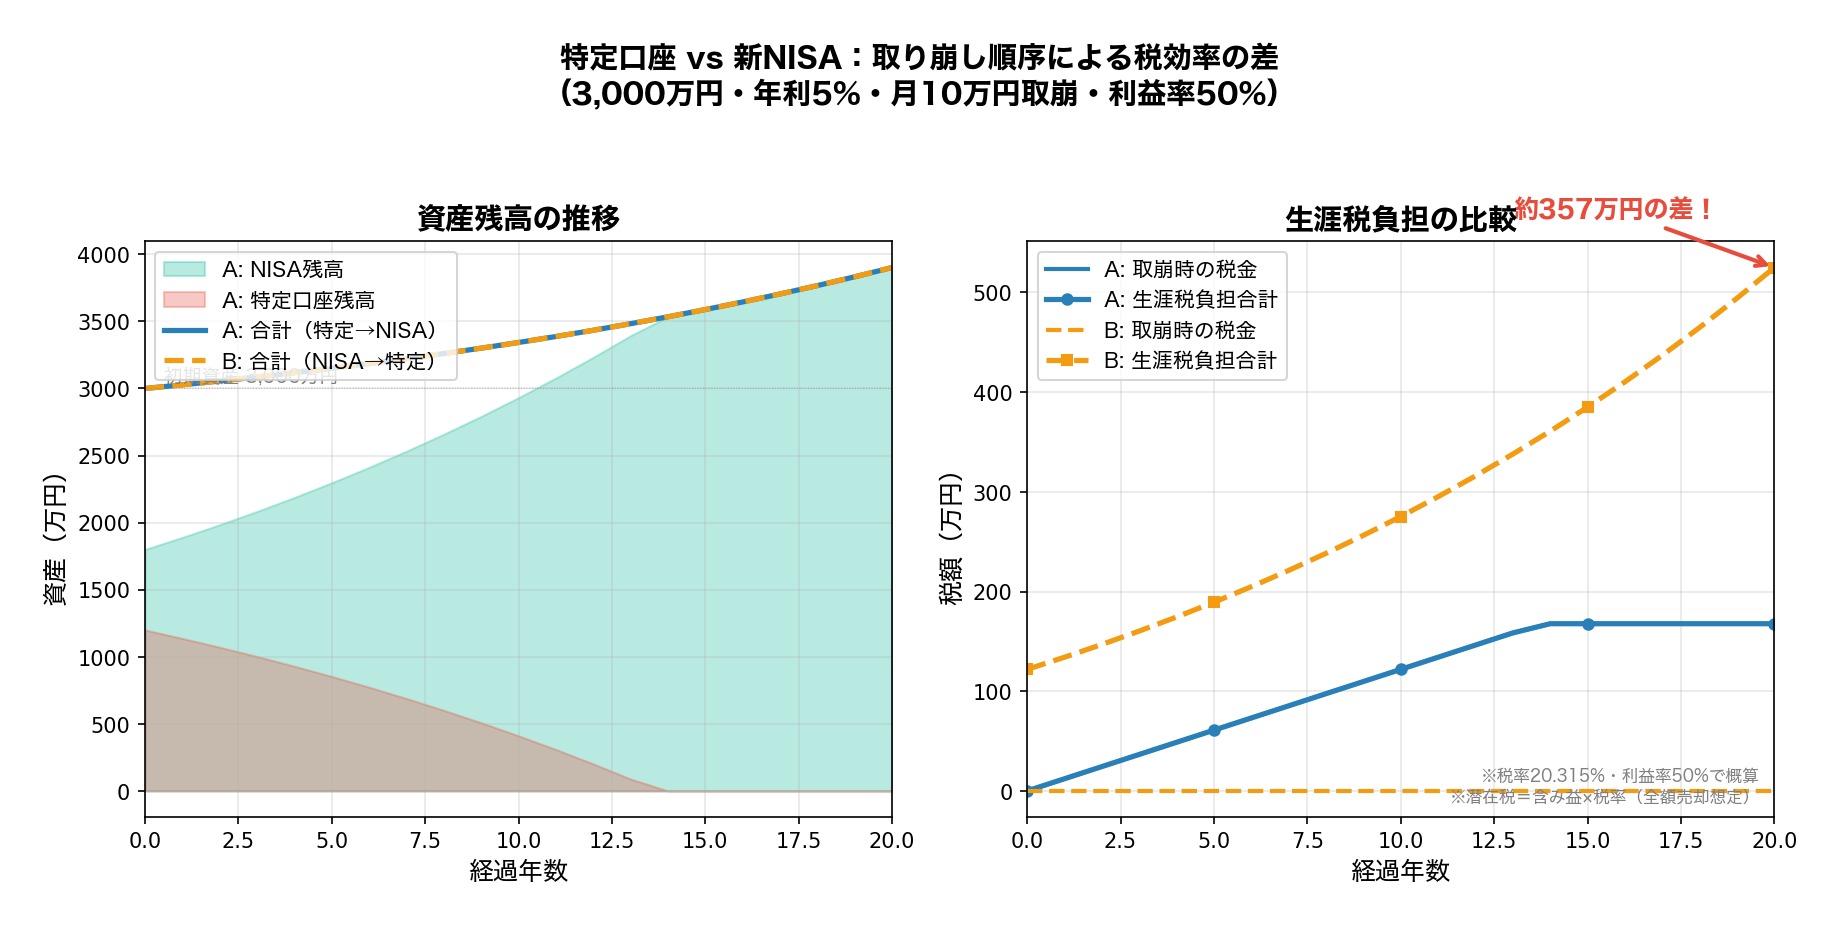
FIRE後に資産が新NISAと特定口座に分かれている場合、どの順序で取り崩すかが非常に重要です。順番によっては、数百万円単位で税負担が変わることもあります!
- ①特定口座から先に取り崩す(利益確定して税金を支払い、非課税枠を温存)
- ②新NISAは最後まで温存(非課税で複利が効き続ける)
- ③復活した非課税枠で特定口座→NISA買い直し(枠が使えるのは売却の翌年以降。当年中の復活は金融庁が要望中で未実現)
具体的にどれくらい差が出るか、シミュレーションしてみましょう。
前提:資産3,000万円(新NISA 1,800万円+特定口座 1,200万円)、年率5%(名目・税引前、信託報酬や売買手数料は考慮せず)、年1回末に120万円(月10万円相当)を取り崩し、特定口座の取得価額は600万円(開始時点の含み益率50%)で固定、税率20.315%
| 特定口座から先に取崩 | 新NISAから先に取崩 | |
|---|---|---|
| 20年間の取崩総額 | 2,400万円 | 2,400万円 |
| 取崩時に実際に払う税 | 約225万円 | 0円 |
| 20年後のNISA残高 | 約3,990万円(非課税) | 約810万円(非課税) |
| 20年後の特定口座残高 | 0円 | 約3,180万円(含み益に課税) |
| 残資産にかかる潜在税 | 0円 | 約525万円 |
| 生涯の税負担合計 | 約225万円 | 約525万円 |
一見すると、取り崩し期間中の手取りだけなら新NISAから先に取り崩すほうが税金は少なく見えます。しかしNISAを温存して非課税で複利を長く効かせるほうが、残資産も含めた生涯の税負担は約300万円少なくなる試算です! なお、特定口座の資産を新NISAへ「お引越し」させるには、いったん売却して利益に課税されたうえで、新NISAの年間投資枠の範囲で買い直す必要があります。売却で空いた新NISAの枠が使えるのも翌年以降です。
夫婦で新NISA 3,600万円枠をフル活用
新NISAは1人1,800万円の枠。夫婦なら合計3,600万円を非課税で運用できます。
私たち夫婦も、お互いの新NISA口座でS&P500の積立を分散しています。サイドFIREの目標3,000万円を丸ごと非課税枠に収められるのは、夫婦ならではのメリットです!
- 夫婦それぞれの口座で年間最大360万×2=720万円の非課税投資
- 5年で3,600万円のフル活用も可能
- FIRE後の取り崩しも2口座分で柔軟に対応
- 片方が先にFIREしても、もう片方の枠は温存可能
よくある質問
📌 2027年から始まる「防衛特別所得税」は関係ある?
結論から言うと、投資の税率20.315%は変わりません。ただし復興特別所得税の課税期間が2047年まで10年延長されています。詳しくは「【2027年】防衛特別所得税で投資の税金はどうなる?」で解説しました。
まとめ|新NISAを使い倒してFIREを加速しよう
この記事のポイントをおさらいします!
- 新NISAの非課税枠1,800万円はFIRE資産の中核
- 枠復活は現在も売却の翌年以降(「当年中の復活」は金融庁が要望中で未実現)
- 取り崩しは特定口座→新NISAの順が税効率の面で有利(今回の試算では生涯で約300万円の差)
- 夫婦なら3,600万円の非課税枠で目標資産をカバー
- FIRE後の取り崩しは定額+副収入のハイブリッドがおすすめ
新NISAは「貯める」だけでなく「取り崩す」時にこそ真価を発揮します。出口戦略を今のうちから考えておくことで、FIRE後の安心感が格段に違いますよ!
新NISAでの積立投資を始めるなら、まず証券口座の開設から。マネックス証券はS&P500・オルカンの品揃えが豊富で、新NISAの積立設定も簡単です。
併せて読みたい
※本記事の制度情報は2026年9月22日時点で一次資料により確認したものです。税制は変更される可能性があります。投資にはリスクが伴い、最終的な判断はご自身の責任で行ってください。シミュレーションの数値は概算であり、将来の運用成果を保証するものではありません。具体的な税務相談はファイナンシャルプランナーや税理士にご相談ください。
📚 出典
- 金融庁「NISAを知る(2024年からのNISA)」
- 金融庁「NISA よくある質問」
- 金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」(2025年12月)
- 財務省「令和8年度税制改正要望事項(金融庁総合政策局総合政策課)14-1」
- 金融庁「令和9(2027)年度税制改正要望について」(2026年8月)
- 国税庁タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」
- 国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし(令和9年1月以後の源泉徴収)」
- 財務省「日米租税条約のポイント」
- Philip L. Cooley・Carl M. Hubbard・Daniel T. Walz「Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable」AAII Journal 1998年2月(いわゆるトリニティスタディ)
🕒 更新履歴:2026年5月公開。2026年9月22日、一次資料にもとづき出典を追加し、「2026年から枠復活が当年中になる」という記述を「金融庁の税制改正要望であり2026年9月時点では未実現(現行は翌年以降の復活)」に是正、取り崩し方法別の資産持続期間と取り崩し順序シミュレーションの金額をPythonで再計算のうえ差し替えました。
🛠 この記事の作り方:制度の数値(年間投資枠120万円・240万円・合計360万円、非課税保有限度額1,800万円とうち成長投資枠1,200万円、非課税保有期間の無期限化、売却枠の復活時期、旧NISAの5年・20年、譲渡益への課税20.315%、防衛特別所得税と復興特別所得税、米国配当の源泉10%)は上記の金融庁・国税庁・財務省の各ページから直接転記しています。試算は前提を「資産3,000万円(新NISA1,800万円+特定口座1,200万円)・年率5%(名目・税引前・信託報酬や売買手数料は考慮せず)・年1回末に120万円を取り崩し・特定口座の取得価額は600万円(開始時の含み益率50%)で固定・税率20.315%」と置き、Python(float、年次計算)で再計算しました。金額は万円単位で四捨五入しており、端数処理の都合で合計が一致しない場合があります。配当利回り別の必要資産は「年36万円÷利回り」、積立の到達額は月利=(1+年率)^(1/12)−1 による月次複利で計算しています(年率÷12は用いていません)。年率5%や配当利回り3.5〜4%は記事内の仮定であって将来の運用成果を示すものではなく、インフレ・為替・分配金課税・信託報酬・売却タイミングは織り込んでいません。トリニティスタディは米国の過去データにもとづく定額(初期資産の一定割合をインフレ調整して引き出す)方式の検証であり、残高に対する定率取り崩しや日本円での運用成果を保証するものではありません。NISA口座で受け取る米国ETFの配当は国内課税が非課税となる一方、外国税額控除の対象外となるため米国での10%源泉分は取り戻せません。個別の税務判断は税理士等にご確認ください。

コメント