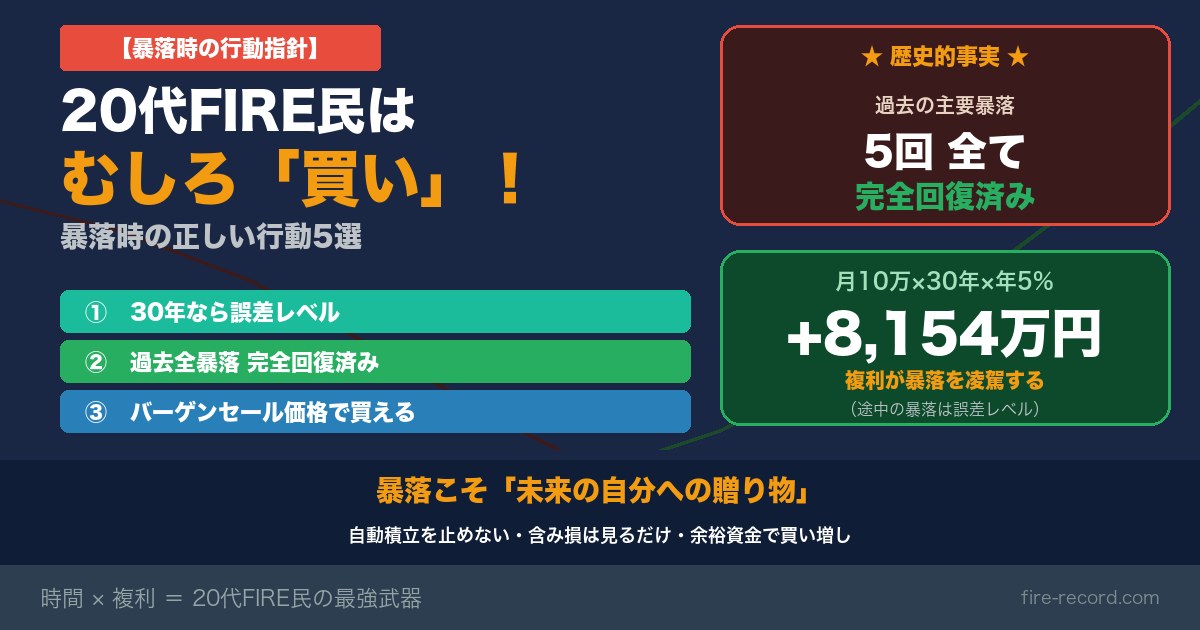
暴落のニュースで動揺しますよね…!でも20代FIRE民は暴落こそ最大の味方。30年運用するなら、安く買い増せる機会と捉えることもできます!
20代FIRE民の答えは「売らない・自動積立を止めない」です。投資期間が30〜40年あるなら、暴落は通過点。根拠になる数値は次の3つです。
- 本文で扱うS&P500の暴落4件は、最も長いITバブル崩壊でも約84ヶ月(7年)で完全回復。最短はコロナショックの約6ヶ月(2020年2月19日の高値から8月18日の高値更新まで181日)
- 怖くて最初の1年だけ積立を止めると、20年後は約4,058万円→約3,748万円で約310万円の差
- 止めずに月10万円を30年続けた場合は約8,154万円(元本3,600万円・運用益約4,554万円)
※回復期間は、セントルイス連邦準備銀行FREDが公開するS&P500の日次終値(S&P ダウ・ジョーンズ・インデックス社提供)から算出しています。積立の試算は月10万円・年率5%・毎月末に積立・税金と信託報酬は考慮しない前提で、月利は(1+年率)^(1/12)−1=約0.4074%で計算しました。止める時期が変われば差額も変わります(5年目にあたる49〜60ヶ月目に止めた場合は約255万円)。運用成果を保証するものではありません。具体的な行動5選と注意点は本文で解説します。
 筆者
20代は時間を味方にできるのが強み。暴落で売らず、淡々と積み立てるのが基本の戦略です!
| 暴落イベント | 最大下落率 | 完全回復までの月数 |
|---|---|---|
| ITバブル崩壊(2000年)※2 | 約-49% | 約84ヶ月(7年) |
| リーマンショック(2008年)※2 | 約-56% | 約66ヶ月(5年半) |
| コロナショック(2020年)※1 | 約-33.9% | 約6ヶ月 |
| 2022年インフレショック※1 | 約-25.4% | 約24.5ヶ月(2年) |
※S&P500・価格ベースで「暴落前の高値→高値更新まで」の期間。※1 セントルイス連邦準備銀行FREDが公開するS&P500の日次終値(S&P ダウ・ジョーンズ・インデックス社提供)から私が集計した実測値。コロナショックは2020年2月19日の3,386.15→3月23日の2,237.40→8月18日の3,389.78で181日、2022年インフレショックは2022年1月3日の4,796.56→10月12日の3,577.03→2024年1月19日の4,839.81で746日。※2 FREDの公開範囲(直近10年)の外にあり、指数提供元の公式ページも取得できなかったため、一般に公表されている市場データに基づく概算値です(2026年9月22日確認)。直近2026年6月8日の日経平均株価の下落は指数が異なるため、本文の該当セクションで別に解説しています。
- パニック売り → 売った時点で損失が確定し、回復局面に乗り遅れる
- 積立を止める → 同じ金額で多くの口数を買えるタイミングを手放す
- 投資先を乗り換える → 損失が確定し、乗り換えの間は複利の成長が止まる
- SNSで他人の意見に流される → 恐怖を煽る投稿はノイズになりやすい
- レバレッジ商品で逆張り → 値動きが上下に往復すると、もとの指数が元の水準に戻ってもレバレッジ指数は目減りする(金融庁の例では指数±0%に対しレバレッジ指数−10%)
※レバレッジ商品の数値例は金融庁「レバレッジ型・インバース型ETF等への投資にあたってご注意ください」(令和3年6月30日/令和3年11月19日更新)より(2026年9月22日確認)。
結論|20代FIRE民は暴落でも「積立継続」が基本
株価が下がるとSNSは「やばい」「売るべき」の悲鳴で溢れます。でも、20代FIRE民の正解は「淡々と買い続ける」。理由は3つです:
- 30〜40年の長期投資では、目先の1〜2年の下落は誤差レベル
- 過去のS&P500の主要暴落はすべて6〜84ヶ月で完全回復(最大でも7年)
- 暴落時こそ「インデックスを安く買えるチャンス」
株価ニュースに振り回されず、「自動積立は触らない」のがFIRE民の鉄則。むしろこのタイミングで余裕資金があれば、追加投資を検討してもいいくらいです!
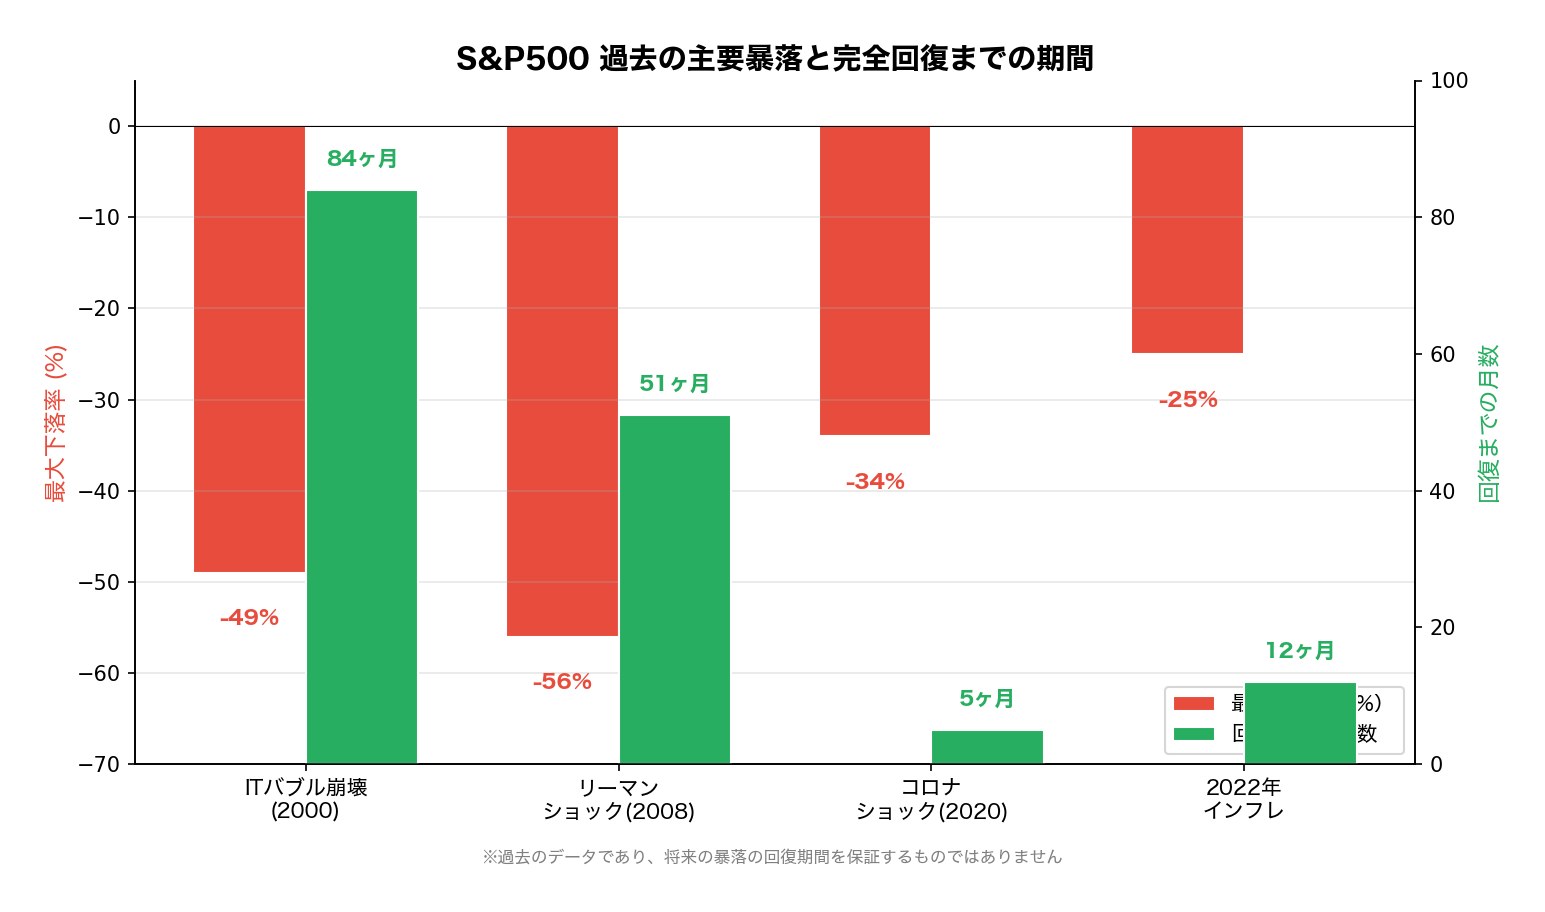
過去のS&P500暴落データ|過去の主要な暴落は回復してきた
「もし今が大暴落の始まりだったら…」と不安になる気持ちはわかります。でも、過去のデータを見ればS&P500は全ての暴落から完全回復している事実が見えてきます。
| 暴落イベント | 最大下落率 | 完全回復までの月数 |
|---|---|---|
| ITバブル崩壊(2000年)※2 | 約-49% | 約84ヶ月(7年) |
| リーマンショック(2008年)※2 | 約-56% | 約66ヶ月(5年半) |
| コロナショック(2020年)※1 | 約-33.9% | 約6ヶ月 |
| 2022年インフレショック※1 | 約-25.4% | 約24.5ヶ月(2年) |
※回復期間は「暴落前の高値→高値更新まで」の期間(S&P500・価格ベース)。※1のコロナショックと2022年インフレショックは、セントルイス連邦準備銀行FREDが公開するS&P500の日次終値(S&P ダウ・ジョーンズ・インデックス社提供)を私がPythonで集計した実測値です。※2のITバブル崩壊とリーマンショックは、同シリーズの公開範囲(直近10年)の外にあり、指数提供元の公式ページも取得できなかったため、一般に公表されている市場データに基づく概算値として掲載しています(2026年9月22日確認)。
20代FIRE民の投資期間は30〜40年。仮に最悪のITバブル並みの暴落でも、回復に7年。残り23〜33年は回復後の運用期間として残る計算です。「長期保有なら統計的に元本割れリスクは下がる傾向がある」、これは過去データから読み取れる目安です!
2026年6月の株価急落で何が起きた?
直近の実例として、2026年6月8日には日経平均株価が一時3,181円安(前週末5日の終値66,588円12銭に対し、この日の安値は63,406円66銭で−4.78%)を記録しました。終値は64,024円60銭で、前週末比2,563円52銭安(−3.85%)でした。前週末の米国ハイテク株安に加えて、米国の利上げ観測の再燃、中東情勢の悪化が重なった「複合的リスクオフ」という受け止めが広がりました。
SNSでは「歴史的暴落」という言葉も飛び交いましたが、市場では「AI・半導体株が急騰した後の利益確定売りによる調整」という見方が優勢です。実際、野村證券は2026年2月18日時点で2026年末の日経平均株価を60,000円と見込んでいましたが、その後5月12日に63,000円、5月27日に68,000円、8月12日には70,000円(2027年末は73,000円)へと段階的に引き上げています。悲観一色ではありません(2026年9月22日確認)。
こういう「急落の瞬間」に慌てないために、次の5つの正しい行動を頭に入れておきましょう!
株価暴落時にやるべき正しい行動5選
行動①|自動積立は止めずに続ける
新NISAの自動積立を設定している方は、できるだけ止めない。これが基本方針です。
暴落時に積立を続けることで、「ドルコスト平均法」の恩恵を最大限受けられます。安いときに多くの口数を買えるので、回復後の利益が大きくなる仕組みです!
行動②|含み損は「見るだけ」
暴落時に証券口座を開くと、含み損が表示されて精神的にキツいです。でも、これは「売らなければ確定しない損失」。
対策は単純:「証券口座を頻繁に見ない」。月1回程度の確認で十分。SNSの恐怖を煽る投稿もミュートしましょう!
行動③|余裕資金があれば追加投資を検討
生活防衛資金(月の生活費6ヶ月分)が確保できていて、それ以外の余裕資金があれば、暴落時の追加投資は強力な選択肢です。
ただし、「全資金を一度に投入する」のは避け、3〜6ヶ月に分けて買い増しするのが安全。「底はいつかわからない」ため、機械的な分散投資が鉄則です。
行動④|生活防衛資金を再確認
暴落時こそ「生活防衛資金が十分か」を再確認するチャンス。普通預金で月の生活費6ヶ月分(一人暮らし90〜150万円、夫婦120〜180万円)を確保できていますか?
私は夫婦で120万円確保しています。これがあるから「暴落時に焦って投資資金を売らずに済む」のが大きいです!
行動⑤|「複数口座」でリスク分散
暴落時はシステム障害でアクセス集中する証券会社が出ます。1社のみだと「売買したい時に売買できない」リスクあり。
私はメインの楽天証券+サブとしてマネックス証券を併用しています。マネックス証券はIPOの抽選方式や米国株の取扱い、クレカ積立のポイント還元など、サブ口座として持っておきやすい特徴があります。ただし還元率・取扱銘柄数・抽選方式は変更されることがあるため、申し込む前に公式サイトで最新の条件をご確認ください!
クレカ積立のポイント還元やIPOの抽選方式が特徴です。還元率や抽選のルールは積立額・カードの種類などの条件で変わるため、最新の内容は公式サイトでご確認ください。システム障害時のサブ口座として持っておくと安心ですよ!
補足|暴落は「リバランス」の好機でもある
行動①〜⑤に加えて、余裕がある方に知っておいてほしいのが「リバランス(資産配分の調整)」です。暴落で株式が値下がりすると、当初決めた「株式80%:待機資金20%」のような配分が崩れます。この崩れた配分を元の比率に戻す作業がリバランスで、結果的に「安くなった株式を買い増す」ことになるため、回復局面のリターンが大きくなります。ここでいう待機資金とは、生活防衛資金とは別に「投資に回す」と決めて置いてある余裕資金のことです。
| タイミング | 株式 | 待機資金 | 合計 | 株式比率 |
|---|---|---|---|---|
| 暴落前(80:20) | 800万円 | 200万円 | 1,000万円 | 80.0% |
| 株式-30%の暴落直後 | 560万円 | 200万円 | 760万円 | 73.7% |
| 待機資金から48万円を株式へ移して80:20に戻す | 608万円 | 152万円 | 760万円 | 80.0% |
| 株価が暴落前の水準に回復(+42.9%) | 約869万円 | 152万円 | 約1,021万円 | ― |
この例では、リバランスをせず放置した場合の回復後は1,000万円(暴落前と同じ)ですが、リバランスした場合は約1,021万円と、約21万円の差が生まれます。動かすのは待機資金だけで、行動④で確認した生活防衛資金には、どんなときでも手をつけないのが前提です。
- やるなら「-20%下がったら待機資金の半分を、行動③のとおり数ヶ月に分けて投入する」など、暴落前にルールを決めておく(底値を狙うタイミング売買はしない)
- 投資期間が長い20代なら、株式比率は多少崩れても致命傷にはならない。不安な人は無理にリバランスせず「自動積立を止めない」だけで十分
- 私自身は暴落時も積立設定を一切変えていません。買い増しをするとしても、感情ではなく事前に決めたルールの範囲内だけが基本です
株価暴落でやってはいけないNG行動5選
NG①|パニック売り(最大の失敗)
暴落時にやりがちな最大の失敗が「パニック売り」。「これ以上下がる前に売らなきゃ」と思って売却すると、確定した損失になります。
過去のデータが示すように、S&P500は全暴落から回復しています。「売らなければ損失は確定しない」、これがFIRE民の鉄則!
数字で見るとインパクトは強烈です。月10万円を年利5%で10年間積み立てると約1,544万円。ここで-30%の暴落が来て狼狽売りすると、約463万円の損失がその場で確定します。売らずに積立を続けた人とは、5年後には約977万円の差がつく計算になります(売った後は現金のまま置いて積立も再開しない場合と、月10万円の積立を年率5%で続けた場合との比較。差額のうち約600万円はこの5年間に積み立てた元本そのものです。月利は(1+年率)^(1/12)−1で計算した一例で、将来の成果を約束するものではありません)
NG②|積立を止めてしまう
暴落が怖くて「今は様子見しよう」と積立を止めるのも、実はもったいないNG行動です!暴落時は同じ金額でたくさんの口数を買えるバーゲンセール状態。ここで止めると、ドルコスト平均法のメリットを自分から手放すことになります。
月10万円・年利5%の積立シミュレーションでは、たった1年間積立を止めるだけで20年後に約310万円の差(20年継続:約4,058万円 vs 最初の1年を停止して19年積立:約3,748万円)が生まれます。止める時期によって差額は変わり、5年目にあたる49〜60ヶ月目に止めた場合は約255万円の差です。怖い時こそ「自動積立を触らない」が正解です!
NG③|狼狽して投資先を乗り換える
暴落中に「もっと安全な商品に移そう」と投資先を変えるのも危険です。理由は3つ。①売った瞬間に損失が確定する、②「暴落に強い」と言われる商品が長期で優れているとは限らない、③乗り換えの間は複利の成長が止まるからです。
eMAXIS Slim S&P500やオルカン(全世界株式)のような王道インデックスファンドを選んだなら、暴落が来ても方針を変えないのが鉄則。商品選びに迷う時間は、収入アップや節約に使う方がコスパが良いですよ!
NG④|SNSで他人の意見に流される
暴落時のSNSは「今すぐ売れ」「これは大暴落の始まり」など恐怖を煽る投稿で溢れます。SNSの意見は基本ノイズとして無視するのが正解。
自分の投資方針(年5%・30年・S&P500/オルカン)を信じて、淡々と続けるのが20代に向いた進め方です!
NG⑤|レバレッジ商品で「逆張り」
「暴落=絶好の買い場」と思って、レバレッジETFやFXで一気に勝負するのは非常に危険です。
レバレッジ商品は日々の値動きの倍数に連動させる商品で、2日以上の期間では倍数どおりにならない点が落とし穴です。金融庁の注意喚起にある例では、指数が1日目に20%下がり2日目に25%戻って元の水準(±0%)に帰っても、2倍のレバレッジ指数は−10%のまま。下落が2日続いた例では、指数−40%に対してレバレッジ指数は−70%まで沈みます。値動きが往復するだけで目減りするため、暴落時の長期保有には向いていません。FIRE民はシンプルなインデックス積立に徹しましょう!
20代FIRE民の強み|「時間を味方につける」
20代の最大の武器は「時間」です。30〜40年の長期投資ができるので、暴落も回復もすべて吸収できます。
月10万円×30年×年5% = 約8,154万円
仮に20代から月10万円を新NISAで積み立てたとすると、30年後には約8,154万円(年5%・複利)。元本3,600万円に対して運用益約4,554万円です!
この30年の途中で2〜3回の大暴落が来るのは当たり前。それを乗り越えて積立を続けられるかどうかで、複利の効き方は変わってきます。「暴落耐性」はFIRE達成に欠かせないスキルだと感じています!
よくある質問(FAQ)
- 含み損で精神的にキツいときの対処法は?
1番効果的なのは「証券口座を見ない」こと。月1回程度の確認で十分です。代わりに、S&P500の長期チャート(過去30年)を眺めるのもおすすめ。すべての暴落から回復している事実が、精神安定剤になります!
- 暴落で含み損が大きい場合、いったん売って買い直すべき?
基本NGです。「タイミングを計った売買」は統計的に長期積立に勝てないという指摘が一般的です。新NISAなら一度売却すると枠が翌年復活なので、判断ミスのコストも大きいです。「淡々と積立継続」が基本です。
- 暴落時の追加投資は具体的にいくらまでなら大丈夫?
「生活防衛資金を確保した後の余裕資金」の範囲内なら問題ありません。目安としては、年間支出の1〜2倍程度の余裕資金がある人は、その50%程度を追加投資に回すのも選択肢。ただし、3〜6ヶ月に分けて投入するのが鉄則です。
- 米国経済が衰退するリスクはありますか?
米国一国集中が不安な方はオルカン(全世界株式)への投資を検討すべきです。私はS&P500メインですが、米国不安が強い方はオルカンが安心。ただし「30年持てばプラスになる」と言い切れる根拠を、私は一次資料で確認できていません。過去の実績が将来の成果を保証しない点は、どちらの指数でも同じです。
- 暴落が来そうだから、現金化して待つのはアリ?
おすすめしません!暴落のタイミングを正確に当てるのはプロでも不可能です。「現金で待っている間に上昇してしまい、買い直せない」のが最も多い失敗パターン。積立を続けながら市場に居続ける方が、統計的に有利です。
- 損切りラインは決めておくべき?
長期インデックス積立なら損切りは不要です。短期トレードには必須のルールですが、30年積み立てる前提なら「売らない」が基本戦略。作るなら「証券口座を見るのは月1回まで」のようなメンタル管理ルールの方が効果的です!
まとめ|暴落は20代の「最大のチャンス」
この記事のポイントをまとめると:
- 過去のS&P500暴落は全て6〜84ヶ月で完全回復している歴史的事実
- 20代FIRE民の正解は「自動積立を止めない・含み損は見るだけ・余裕資金で追加投資検討」
- NG行動は「パニック売り・積立停止・投資先乗り換え・SNSに流される・レバレッジで逆張り」の5つ
- 月10万×30年×年5%で約8,154万円。途中の暴落は誤差レベル
- 複数口座(楽天+マネックス等)でシステム障害リスク分散も重要
「暴落が来てもFIRE計画を続けやすい」、これが20代から始める長期インデックス投資の強みだと思います。むしろ暴落は『未来の自分への贈り物』と捉えて、淡々と積立を続けましょう!
※本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。投資は自己責任でお願いします。市場データ・制度は2026年9月22日時点で確認した情報です。過去の実績は将来の成果を保証するものではありません。
📚 出典:セントルイス連邦準備銀行 FRED「S&P 500(SP500)」(S&P ダウ・ジョーンズ・インデックス社が提供する日次終値。コロナショックと2022年インフレショックの高値・安値・高値更新日/同シリーズの公開範囲が直近10年であること)/日本経済新聞社「日経平均プロフィル」日次データ(2026年6月8日の始値・高値・安値・終値と前週末6月5日終値)/野村證券「日経平均株価見通しを2026年末70,000円に上方修正」(2026年8月12日)および同(2026年5月12日)・同(2026年2月18日)(2026年末・2027年末の日経平均株価予想と、その改定の経緯)/金融庁「NISAを知る」(新NISAで売却した商品の簿価(取得金額)の分だけ、翌年以降に非課税投資枠が復活すること)/金融庁「レバレッジ型・インバース型ETF等への投資にあたってご注意ください」(令和3年6月30日/令和3年11月19日更新)(値動きが往復して指数が元の水準に戻ってもレバレッジ指数は−10%になるという数値例、下落が2日続いた場合に指数−40%に対しレバレッジ指数が−70%になるという数値例)/三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」(「オルカン」が同ファンドの愛称であり、ベンチマークをMSCI オール・カントリー・ワールド・インデックスとするインデックス型の投資信託であること)。いずれも2026年9月22日確認。
🕒 更新履歴:2026年5月24日公開。2026年9月22日に出典ブロックを追加し、コロナショックの回復期間を約5ヶ月から約6ヶ月へ、コロナショックと2022年インフレショックの下落率をFREDの日次終値による実測値へ、2026年末の日経平均株価予想を野村證券の最新見通し(70,000円)へ是正しました。あわせてレバレッジ商品の「逓減」の説明を金融庁の数値例に合わせて書き直し、裏取りできなかった証券会社のポイント還元率・取扱銘柄数・抽選方式を本文から外しました。
🛠 この記事の作り方:制度と市場の数値は上記の一次資料から転記しています。S&P500の下落率と回復期間のうち、コロナショック(2020年2月19日の高値3,386.15から3月23日の安値2,237.40まで約33.9%下落、8月18日に3,389.78で高値を更新し、高値から181日=約6.0ヶ月)と2022年インフレショック(2022年1月3日の高値4,796.56から10月12日の安値3,577.03まで約25.4%下落、2024年1月19日に4,839.81で高値を更新し、746日=約24.5ヶ月)は、FREDの日次終値を私がPythonで集計した実測値です。ITバブル崩壊とリーマンショックの数値はFREDの公開範囲(直近10年)の外にあり、指数提供元であるS&P ダウ・ジョーンズ・インデックス社の公式ページも取得できなかったため、一般に公表されている市場データに基づく概算値として掲載しています。積立の試算はすべてPythonで再計算しました。前提は月10万円・年率5%・毎月末に積立・税金と信託報酬は考慮せず、月利は年率÷12ではなく(1+年率)^(1/12)−1=約0.4074%で求め、金額は万円未満を四捨五入しています(30年で約8,154万円、20年で約4,058万円、10年で約1,544万円)。「1年止めると約310万円の差」は最初の1年を止めて残り19年積み立てた場合の20年後の比較で、止める時期が変われば差額も変わります(5年目にあたる49〜60ヶ月目に止めた場合は約255万円)。リバランスの表は株式800万円・待機資金200万円を出発点に、株式が30%下がった後に待機資金48万円を移して80対20に戻し、株価が暴落前の水準(+42.86%)まで戻った場合の計算例です。生活防衛資金の目安は統計ではなく「月の生活費×6ヶ月」で置いた仮定値です。いずれも将来の運用成果を保証するものではなく、特定の金融商品を推奨するものでもありません。








