新着記事
-

【結論:大丈夫】マネーフォワード5/1不正アクセス事件まとめ|流出した370件の正体とFIRE目指す20代の対応3つ
「マネーフォワードに不正アクセス」「個人情報370件が流出」というニュースを見て、家計簿アプリに銀行や証券口座をつないでいる自分のお金は無事なのか、パスワードは今すぐ変えるべきか、そもそも使い続けていいのか、頭の中がぐるぐるしていませんか?... -
新NISA証券口座おすすめ3社|マネックス・SBI・楽天を比較【2026年】
「新NISA始めたいけど、楽天とSBIどっちがいいの?」 「クレカ積立の還元率って、どこが一番お得?」 そんな20代会社員の疑問、結論からお伝えします! 私の結論:20代会社員のおすすめは「マネックス証券NISA」 🥇 理由は3つ: 1クレカ積立還元率が業界でも... -
【年収別】FIRE必要資産はいくら?年収300〜800万の早見表+20代から月10万積立で6,000万達成シミュレーション
「自分の年収だと、FIREにはいくら貯めれば足りるんだろう?」年収300万円と800万円では必要資産がどれだけ違うのか、そもそも年収が低いと早期リタイアは無理なのか。給与明細をながめながら、そんな不安を抱えている20代の方は多いはずです。私も最初は... -
月10万NISA積立20年で7,184万円の試算|S&P500シミュレーション
「月10万円を20年積み立てたら、いくらになるんだろう?」 そう思って検索してきた20代会社員の方、結論からお伝えします! 月10万円 × 20年 × S&P500(年10%想定)= 約7,184万円 …これ、ぶっちゃけ衝撃的な数字ですよね😱 筆者も実際に新NISAで月10万... -
生活防衛資金はいくら必要?ライフスタイル別目安と置き場所4選|わが家は120万円
投資を始める前に多くの人がぶつかる悩みですよね…!「生活費の3ヶ月分?6ヶ月分?1年分?」と諸説あって混乱しがち。私もNISA開始前に最適額を徹底リサーチしました! 🎯 結論|ライフスタイル別 適正額 独身・実家暮らし → 生活費 最低3ヶ月分(30〜60万... -
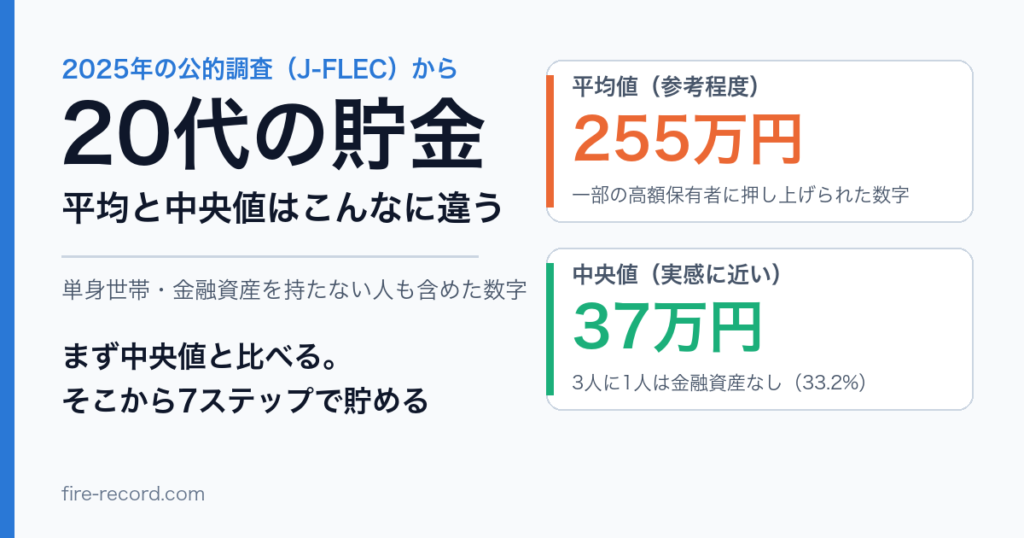
20代の貯金平均は255万円・中央値37万円|賢く貯める7ステップ【2026年】
20代の貯金額って気になりますよね…!実は平均と中央値で全然違うんです。お金持ちの少数で平均が引き上がっているので、中央値が実態に近い数字なんです! 🎯 結論|20代のリアル貯金額 20代単身:平均255万円・中央値37万円/20代二人以上世帯:平均525... -
副業が会社にバレにくくなる3つの方法|住民税の普通徴収切替という基本対策
副業バレ、めちゃくちゃ気になりますよね…!正しい3つの対策を知っておけば、バレるリスクをかなり下げられます! 🎯 結論|会社バレを防ぐ3つの方法 住民税を「普通徴収(自分で納付)」に切り替える(確定申告書第二表でチェック) 副業の所得を事業所得... -
iDeCo vs 新NISA|20代はどっち優先?併用の境界線は所得税率20%
20代会社員の制度選びは「流動性」が大きな判断軸!この記事ではFIRE視点での最適順序を明確にします! 🎯 結論|20代会社員の最適順序 まず新NISA(いつでも売却でき、40歳FIREの資金に使える) 余裕資金が出たらiDeCoを追加(月1〜2万円の少額からでOK)... -
SCHDとは?配当利回りと日本での買い方を解説【2026年】
「SCHDって最近やたら聞くけれど、S&P500と何が違うの?」「楽天SCHDとSBI・SCHD、20代が新NISAで買うならどっち?」――高配当ETFの話題を見るたびに、この疑問が頭を離れない方は多いはずです。私も新NISAでS&P500中心に積み立てながら、配当とい... -
iDeCoの落とし穴5選|60歳まで引き出せない・退職金合算|20代会社員向け
「iDeCoは節税になるから早く始めた方がいい」と聞く一方で、「60歳まで引き出せないのに本当に大丈夫?」と手が止まっていませんか。結婚や住宅購入の頭金が控えている20代にとって、30〜40年間手を付けられないお金を作るのは、正直かなり怖いですよね。...