FIRE設計・出口– category –
必要資産・4%ルール・到達年数・FIREの種類など、FIREの全体設計を決める章です。
-

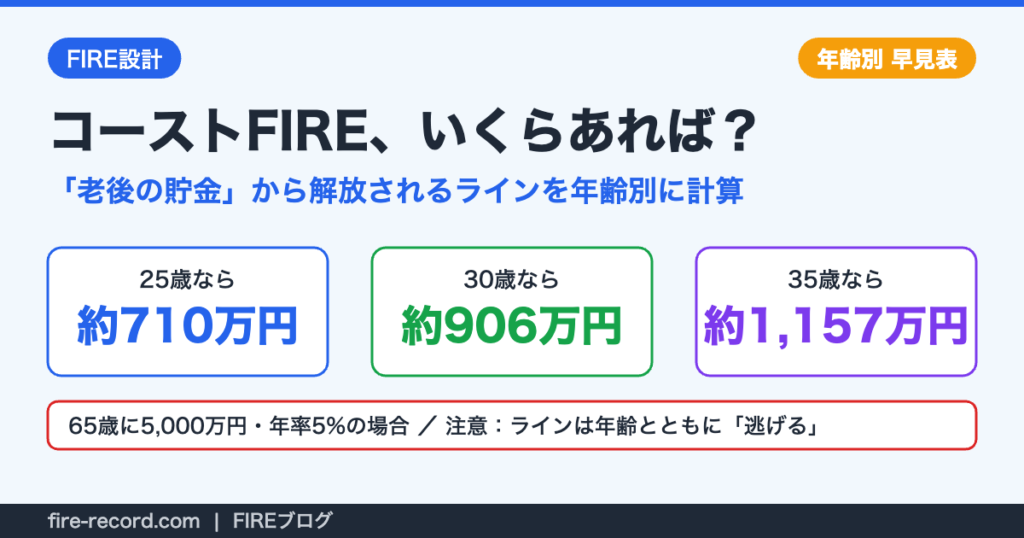
コーストFIREはいくら必要?年齢別早見表と月10万円で何年か
「FIREは遠すぎる。でも、老後のためにずっと積み立て続けるのもしんどい…」。そんな人のために生まれた考え方がコーストFIREです。ざっくり言うと、「老後資金の積立だけ、先に卒業する」状態のこと。仕事は続けますが、給料は全部いま使っていい。この記... -
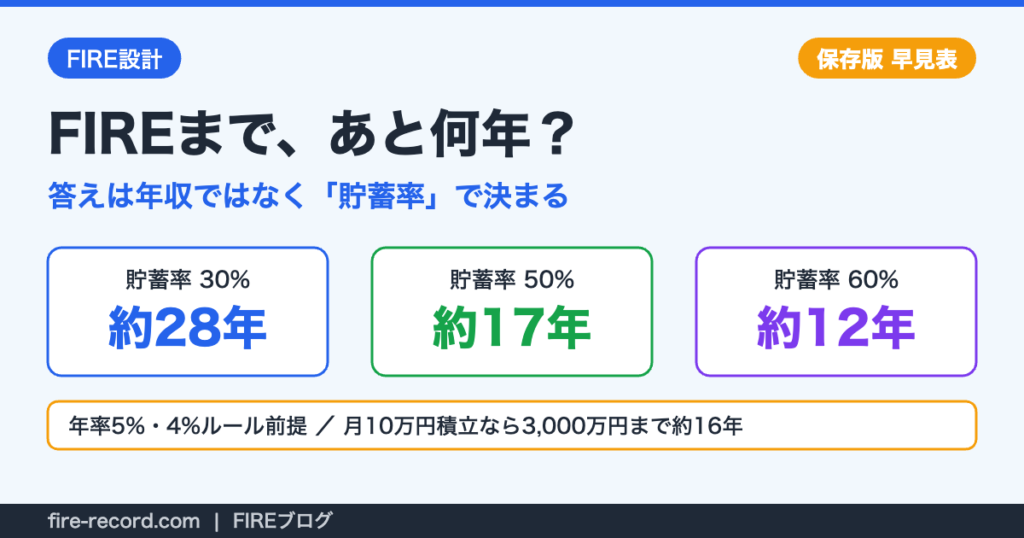
貯蓄率別FIRE到達年数の早見表|月3万・5万・10万円で何年?
「FIREまで、あと何年かかるんだろう…」。積立を始めると、誰もが一度は指を折って数えますよね。でも実は、その答えを決めているのは年収ではありません。決めているのは「貯蓄率」、つまり手取りのうち何割を投資と貯金に回しているか、たった1つの数字... -
4%ルールとは?FIRE後の安全な取り崩し率|3.3%・日本版2.75%も解説
FIRE後の安全な取り崩し率「4%ルール(トリニティスタディ1998)」と最新の見直し議論「3.3%ルール(モーニングスター2021)」「日本版2.5〜2.75%ルール」を徹底比較。20代会社員に最適な3〜3.5%の現実解と暴落シーケンスリスク対策まで解説。 -
FIRE4種類の違い|サイド(セミ)・バリスタ・コースト・完全FIREの選び方
4種類のFIRE(サイドFIRE・バリスタFIRE・コーストFIRE・完全FIRE)の違いと必要資産・難易度を徹底比較。20代会社員にもっとも現実的なコーストFIREの達成シミュレーション、判定軸3つで自分に合うFIRE戦略を選ぶ完全ガイド。 -
共働き夫婦FIRE|新NISA2人分3,600万円で17年6,000万円
共働き夫婦は新NISAの1人1,800万円=世帯3,600万円の非課税枠を使えるのが強みです!でも、ただ夫婦で積立するだけでは枠を活かしきれないんです! 🎯 結論|共働きFIRE最速戦略 夫婦合算 月20万円(年240万円)を新NISAへ積立 15年後の運用資産は約5,296... -
4%ルールの落とし穴|日本のFIREは3〜3.5%が目安(為替・税金・インフレ)
4%ルールは「米国で30年以上資産が残る安全取崩率」として有名ですよね…!でも、日本でそのまま使うと想定どおりにいかない3つの理由があるんです!私もリサーチして衝撃を受けました! 🎯 結論|日本版FIREの安全な取り崩し率 日本でFIREを目指すなら、安... -
サイドFIRE3,000万円の逆算ロードマップ|月10万円積立で約16年半
「サイドFIRE=3,000万円」って言われても、漠然としすぎてイメージ湧かないですよね…!私も最初は雲をつかむような感覚でしたが、20代から逆算ロードマップを組めば現実的に達成可能だと気づきました! 🎯 結論|3,000万円達成の逆算式 月10万円×約16年半... -
FIREやめとけ?5つの落とし穴と対策|失敗者の3つの共通点とサイドFIREの道
「FIREはやめとけ」という意見、SNSやYouTubeでよく見ますよね…!実際、準備なしにFIREを目指すと5つの落とし穴にはまりがちです。でも対策を知っておけば失敗のリスクを減らして目指せるんです! 🎯 結論|FIREやめとけは半分正解 完全FIREはリスクが大き... -
【完全版】40歳FIREロードマップ|20代の資産形成7ステップ【2026年6月更新】
「40歳でFIREしたい。でもNISA、iDeCo、固定費削減、転職、副業とやることが多すぎて、どの順番で進めればいいのか分からない」——FIREを目指し始めた20代会社員が最初にぶつかる壁ではないでしょうか。SNSの「1億円ないと無理」という声に、心が折れそうに... -
年収400万でもサイドFIRE|手取り月26万から3,000万円達成ロードマップ
「FIRE=高年収必須」って思い込み、ありますよね?でも年収400万円でもサイドFIREなら現実的に狙えるんです!私も40歳でのサイドFIREを目標に、同じ考え方で積み立てています! 🎯 結論|年収400万でもサイドFIREは可能 完全FIRE(6,000万円)は厳しいが...


12