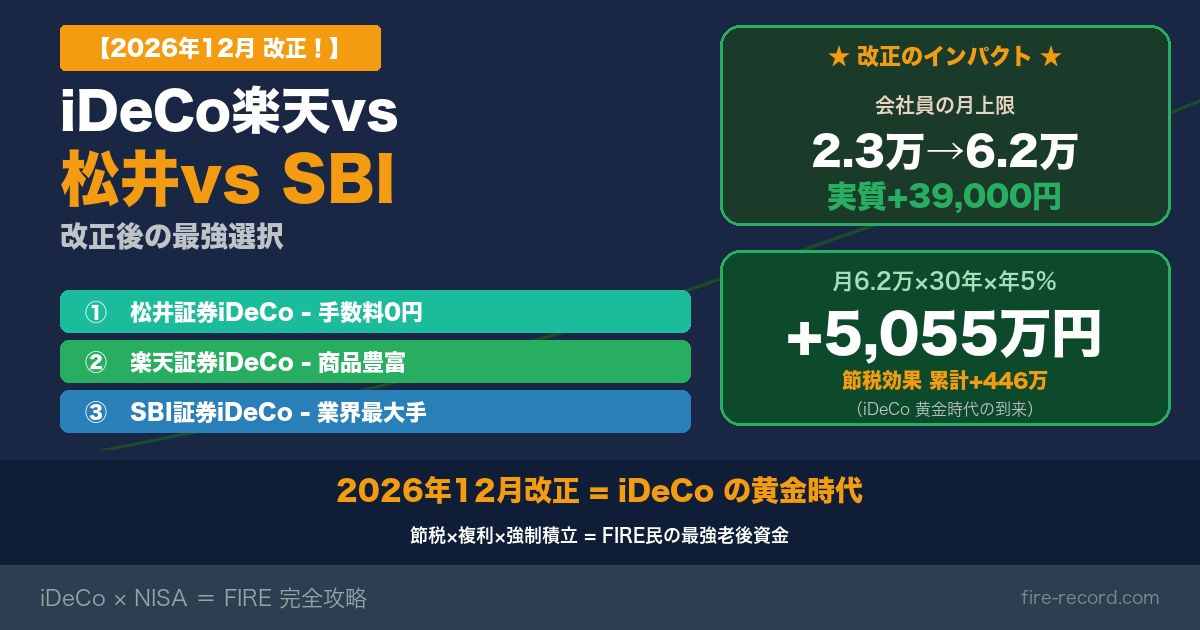
iDeCoの口座選びは運営管理手数料と商品ラインナップで決まります!2026年12月の改正で拠出限度額も変わるので、最新情報での選択が重要です!
- 松井証券iDeCo → 運営管理手数料0円・商品数は3社で最多の約40本・電話サポートの評価が高い
- 楽天証券iDeCo → 運営管理手数料0円・約39本・楽天VTI/楽天オルカンが買える
- SBI証券iDeCo → 運営管理手数料0円・セレクトプラン約38本・eMAXIS Slimシリーズを幅広く選べる
0円なのは運営管理手数料だけで、加入時2,829円・月額171円(国民年金基金連合会105円+信託銀行66円)・給付時440円は3社共通です。なお国民年金基金連合会の掛金納付手数料は2026年12月分(2027年1月26日引落分)から月額120円に改定されるため、月額合計は186円になります。手数料で差はつかないので、最後に効いてくるのはサポートの手厚さとどの独自商品が欲しいかの2点。私は楽天証券がメインですが、iDeCoは松井証券を推奨しています。
 筆者
松井iDeCoは個人投資家向けのサポートが手厚い老舗証券!運営管理手数料0円+商品ラインナップの充実度は、20代FIRE民にとって有力な選択肢です!
| 項目 | 楽天証券iDeCo | 松井証券iDeCo | SBI証券iDeCo |
|---|---|---|---|
| 運営管理手数料 | 0円 | 0円 | 0円 |
| 投資信託本数 | 約39本 | 約40本 | 約38本(セレクトプラン) |
| 主要インデックス | 楽天VTI・楽天オルカン他 | eMAXIS Slim・楽天VTI両方 | eMAXIS Slim他 |
| サポート | ○(チャット・メール) | ◎(電話評価高い・専門スタッフ) | ○(電話・メール) |
※運営管理手数料以外の加入時2,829円・月額171円(国民年金基金連合会105円+信託銀行66円)・給付時440円は3社共通です。2026年12月分(2027年1月26日引落分)から国民年金基金連合会の掛金納付手数料が月額120円に改定され、月額合計は186円になります。
2026年12月の改正で、会社員(企業年金なし)のiDeCo拠出限度額が月23,000円→月62,000円に拡大される予定です(年27.6万円→74.4万円)。加入できる年齢も条件付きで65歳→70歳未満に広がります。ただし新しい限度額での引落しが始まるのは2027年1月からで、2026年12月にすぐ月62,000円を拠出できるわけではありません。増額は自動ではなく手続きが必要で、手続きと締切はiDeCo増額の手続きと締切にまとめました。
結論|20代FIRE民におすすめの早見表
| こんな人 | おすすめ |
|---|---|
| 手数料を1円でも安く抑えたい(FIRE民の鉄板) | 松井証券iDeCo |
| 楽天経済圏ユーザー・楽天VTIに惹かれる | 楽天証券iDeCo |
| eMAXIS Slimシリーズから幅広く選びたい | SBI証券iDeCo |
| サポートの手厚さ重視(初心者) | 松井証券iDeCo |
| カスタマー対応の早さを求める | 松井証券iDeCo |
私自身は楽天証券をメインに使っていますが、iDeCoについては運営管理手数料無料+サポート手厚い松井証券iDeCoを推奨します。理由は後ほど詳しく解説します!
2026年12月|iDeCo大改正の3つのポイント
iDeCo口座選びの前に、2026年12月の大改正を理解しておきましょう!
改正①|拠出限度額が大幅アップ(会社員月2.3万→6.2万)
これが最大のニュースです。会社員(企業年金なし)の拠出限度額は月23,000円→月62,000円へ大幅アップ。年額換算で27.6万円→74.4万円と約2.7倍になります!
| 属性 | 改正前(月額) | 改正後(2026年12月〜・月額) |
|---|---|---|
| 自営業(第1号) | 68,000円(国民年金基金等と合算) | 75,000円(国民年金基金等と合算) |
| 会社員 企業年金なし(第2号) | 23,000円 | 62,000円 |
| 会社員 企業年金あり(第2号) | 20,000円(企業年金等と合わせて55,000円) | 62,000円(企業年金等と合わせて62,000円) |
| 専業主婦(第3号) | 23,000円 | 23,000円(変更なし) |
改正②|加入可能年齢が65歳→70歳未満に拡大
これまでiDeCoは65歳までしか加入できませんでしたが、改正で条件付きで70歳未満まで拡大(老齢給付を受け取っていない等の条件あり)。長く働く時代に合わせた制度設計です。20代から始めれば40年以上の超長期運用が可能に!
改正③|2027年1月から拠出引落しスタート
制度開始は2026年12月ですが、新しい拠出限度額での引落しは2027年1月から。それまでに口座開設と引落口座の設定を済ませておくのが鉄則です!
そもそもiDeCoとは?3つの税制メリット【基礎】
iDeCo(個人型確定拠出年金)は、自分で運用商品を選んで老後資金をつくる制度です。税制メリットは3つ👇
①掛金が全額所得控除(年末調整で所得税・住民税が戻る)
②運用益は非課税(通常20.315%の税金がゼロ)
③受取時にも控除あり(退職所得控除 or 公的年金等控除)
ただし最大の注意点は「原則60歳まで引き出せない」こと。だからこそ、30〜40年付き合う証券会社選びが重要なんです!新NISAとの優先順位は「【iDeCo vs 新NISA】20代はどっち優先?」で詳しく解説しています。
楽天 vs 松井 vs SBI|5項目で徹底比較
| 項目 | 楽天証券iDeCo | 松井証券iDeCo | SBI証券iDeCo |
|---|---|---|---|
| 運営管理手数料 | 0円 | 0円 | 0円 |
| 商品数 | 約39本 | 約40本 | 約38本(セレクトプラン) |
| 主要インデックス | 楽天VTI、楽天オルカン他 | eMAXIS Slim・楽天VTI両方 | eMAXIS Slim他 |
| サポート | ○(チャット・メール) | ◎(電話評価高い・専門スタッフ) | ○(電話・メール) |
| ポイント連携 | 楽天ポイント | 松井証券ポイント | Tポイント・Pontaポイント |
| 20代FIRE評価 | ★★★★ | ★★★★★ | ★★★★ |
3社とも運営管理手数料0円で並んでおり、商品ラインナップにも大差はありません。差を分けるのはサポートの手厚さとラインナップの特徴です。
手数料の内訳|3社とも完全に横並び
| 手数料 | 楽天 | SBI | 松井 |
|---|---|---|---|
| 加入時(初回のみ/国民年金基金連合会) | 2,829円 | 2,829円 | 2,829円 |
| 月額 運営管理手数料 | 0円 | 0円 | 0円 |
| 月額 国民年金基金連合会(掛金納付) | 105円 →2026年12月分から120円 | 105円 →2026年12月分から120円 | 105円 →2026年12月分から120円 |
| 月額 事務委託先金融機関(信託銀行) | 66円 | 66円 | 66円 |
| 月額合計 | 171円→186円 | 171円→186円 | 171円→186円 |
| 給付時(1回ごと/信託銀行) | 440円 | 440円 | 440円 |
加入時・月額・給付時、すべて同額。手数料では3社に差がつきません!だからこそ商品ラインナップとサポートで選ぶのが現実的です。上の表のとおり掛金納付手数料は2026年12月分から改定されますが、3社とも同じ改定なので優劣は変わりません。改定後の月額186円で30年間拠出すると、口座の維持費は約6.7万円になります。
信託報酬で選ぶなら?(S&P500系ファンドの比較)
| 商品 | 信託報酬(年・税込) | 3社のiDeCoでの取扱 |
|---|---|---|
| eMAXIS Slim 米国株式(S&P500) | 0.08140%以内 純資産総額に応じて下がる仕組みで、交付目論見書の例では純資産8兆8,000億円のとき実質0.07673% | 松井証券・SBI証券(楽天証券は取扱なし) |
| 楽天・プラス・S&P500 (旧称:楽天・S&P500) | 0.077% | 楽天証券のみ |
※信託報酬は各ファンドの交付目論見書に記載された税込の年率(2026年9月22日確認)。変更される場合があるため、最新は運用会社と各社公式サイトでご確認ください。eMAXIS Slim 米国株式(S&P500)は松井証券とSBI証券で買えますが、楽天証券のiDeCoでは取り扱いがありません。楽天証券iDeCoで買えるS&P500連動ファンドは楽天・プラス・S&P500(年0.077%)だけです。表示上の料率は楽天・プラスのほうが低いものの、eMAXIS Slimは純資産が増えるほど料率が下がる仕組みで、交付目論見書の例では実質0.07673%とされています。どちらも年0.08%前後の水準なので、信託報酬の差だけで口座を選ぶ必要は小さいです。
各社の強み・弱みを徹底解剖
①|楽天証券iDeCo|楽天VTI・オルカンで攻めたい人向け
強み:
- 楽天VTI・楽天オルカンが買える(楽天投信オリジナル商品)
- 楽天経済圏との連携で楽天ポイントが貯まる
- 使いやすいiSPEEDアプリ
- NISA口座と一元管理しやすい(楽天証券NISA保有者)
弱み:
- サポートは電話よりチャット中心(電話が好きな人には不便)
- eMAXIS Slimシリーズの取り扱いがない(松井13本・SBI8本に対し楽天は0本)
楽天証券iDeCoを始めるなら
楽天証券iDeCoは楽天証券の総合口座と連動。まず総合口座を開設してからiDeCoを申し込みます。楽天VTI・楽天オルカンなど低コスト商品が充実。口座開設・維持費すべて無料!
楽天証券|総合口座を無料開設\最短翌営業日で取引スタート/
②|松井証券iDeCo|20代FIRE民の最有力候補
強み:
- 運営管理手数料完全無料(本記事で比較した3社はいずれも0円)
- eMAXIS Slim・楽天VTI両方取り扱いという珍しい強み
- iDeCo専用の電話窓口がある(口座開設サポートダイヤル・平日8時30分〜17時)
- 100年超の老舗証券で信頼感◎
- 初心者向けの解説資料・コンテンツが豊富
弱み:
- 松井証券独自のポイント還元は楽天・SBIに比べやや弱い
- iSPEEDのような派手なツールはない(シンプル設計)
20代FIRE民への推奨理由: iDeCoは60歳まで引き出せない長期契約。30〜40年付き合うパートナー選びでは、ツールの派手さよりも「信頼性・サポート・手数料無料」が特に重要です。
運営管理手数料0円・eMAXIS Slim/楽天VTI両方OK・サポート手厚い。2026年12月の改正に備えて今のうちに開設しましょう!
③|SBI証券iDeCo|商品ラインナップ重視派向け
強み:
- 業界最大手の信頼感
- セレクトプランは商品ラインナップが豊富
- NISAでもSBIメインの方は一元管理しやすい
弱み:
- サポートは標準的(電話が繋がりにくい時間帯あり)
- 「オリジナルプラン」と「セレクトプラン」があり初心者には選択が紛らわしい(セレクトプラン推奨)
迷ったらこれ|3ステップで決めるiDeCo口座の選び方
3社の強み・弱みを見ても決めきれない方のために、私が3社を比較して整理した「判断の順番」を3ステップにまとめました。上から順にYES/NOで進むだけで、自分に合う証券会社が決まります。
| ステップ | 質問 | YESなら | NOなら |
|---|---|---|---|
| STEP1 | 既にSBI証券か楽天証券の総合口座を持っている? | その証券会社のiDeCoでそのまま開設(NISAと一元管理できて楽) | STEP2へ |
| STEP2 | 商品選びで迷いそう?困ったときに電話で相談したい? | 松井証券iDeCo(電話サポート◎・初心者向け) | STEP3へ |
| STEP3 | 楽天VTI・楽天オルカン・楽天・S&P500など楽天投信の独自商品や、楽天ポイント連携に魅力を感じる? | 楽天証券iDeCo(楽天・S&P500〈現在の名称は楽天・プラス・S&P500〉は信託報酬0.077%。楽天証券iDeCoで買えるS&P500連動ファンドはこれだけです) | SBI証券iDeCo(セレクトプランでeMAXIS Slimシリーズを幅広く選べる) |
ポイントは、STEP1で「既存口座がある=そのままでOK」と割り切れる人以外は、商品選びに不安がある初心者ほどSTEP2で松井証券に着地するという点です。3社とも運営管理手数料は0円で、S&P500系の低コストインデックスファンドもどこでも買えるので、最後に差がつくのは「困ったときに電話で聞けるか」と「どの独自商品が欲しいか」の2点だけ。私自身は楽天証券がメインですが、iDeCoは原則60歳まで引き出せない長期契約なので、STEP1で楽天に当てはまる方も、STEP2の「電話で相談したいか」は一度立ち止まって考えてみてください。
20代から始めるiDeCo|30年後の資産シミュレーション
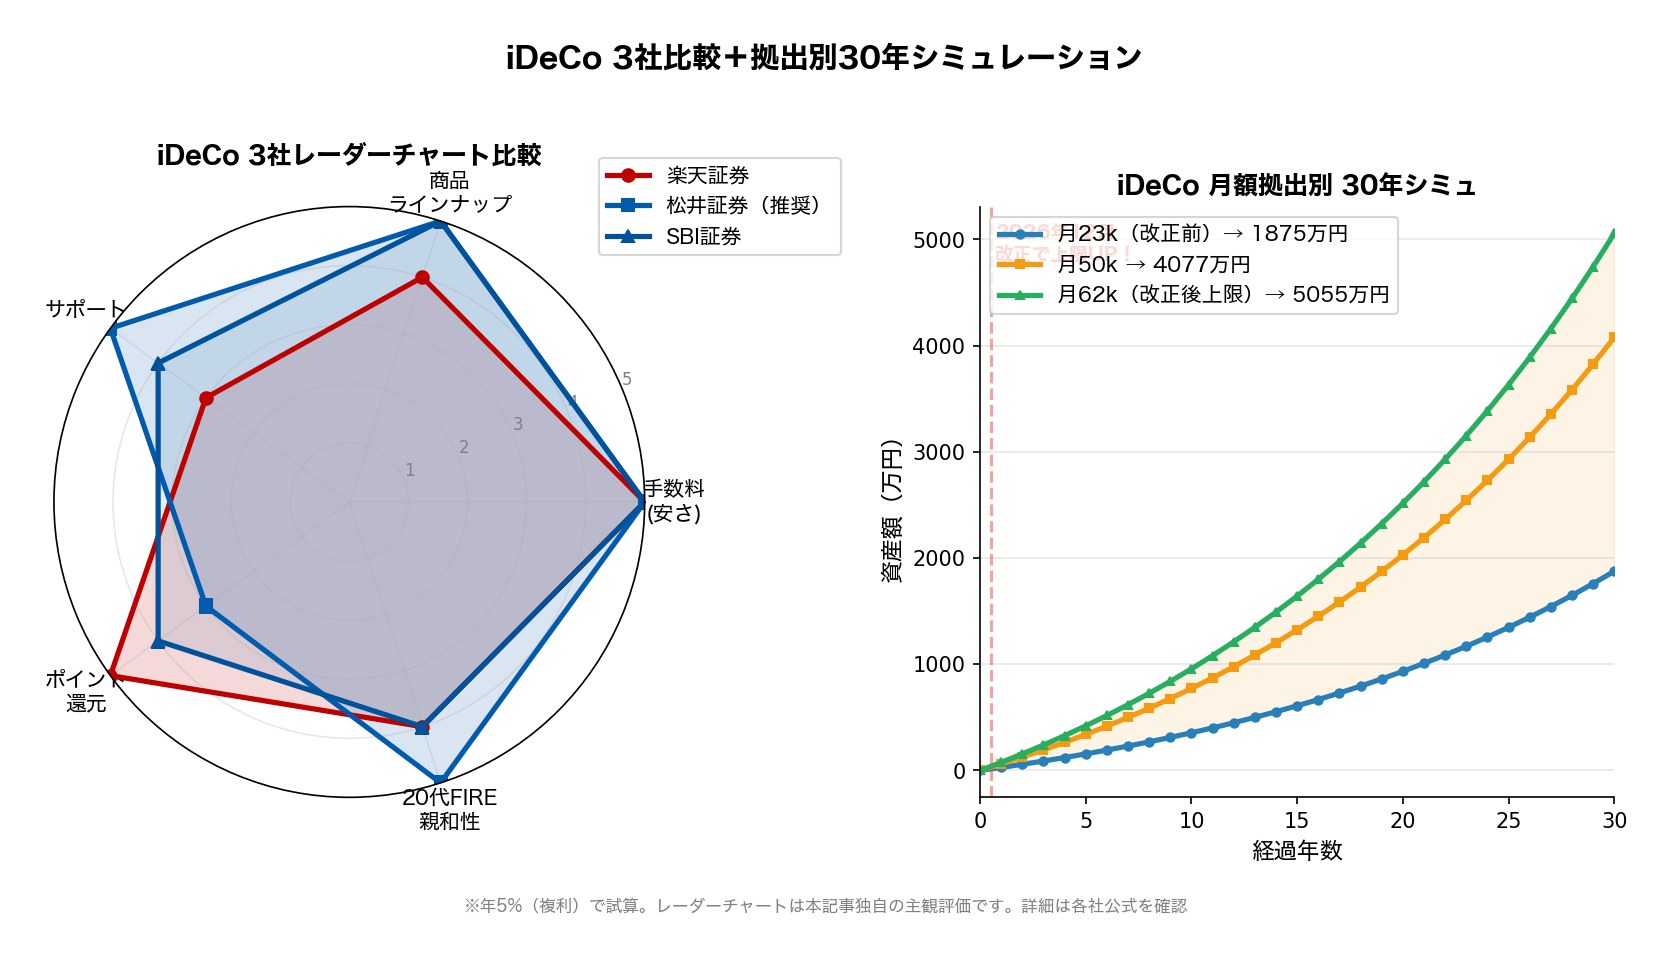
2026年12月の改正で会社員も月62,000円まで拠出可能に。25歳から55歳まで30年積立した場合のシミュレーションです(年5%・複利):
| 月額拠出 | 30年元本 | 30年後資産 | 運用益 |
|---|---|---|---|
| 月23,000円(改正前上限) | 828万円 | 約1,875万円 | +約1,047万円 |
| 月35,000円 | 1,260万円 | 約2,854万円 | +約1,594万円 |
| 月50,000円 | 1,800万円 | 約4,077万円 | +約2,277万円 |
| 月62,000円(改正後上限) | 2,232万円 | 約5,055万円 | +約2,823万円 |
月62,000円フル拠出なら、30年で約5,055万円の老後資金が完成!しかも所得控除の節税効果も大きく、年収400万円の会社員なら、給与所得控除124万円と基礎控除104万円を引いた課税所得が194万9,000円以下に収まるので所得税率は5%。住民税の所得割10%と合わせた15%が掛金に効くので、年74.4万円×15%=年約11.2万円、30年で約335万円の節税になります。
iDeCoとNISA併用|FIRE民に向いた組み合わせ
FIRE目指す20代会社員が検討しやすいのは「新NISA+iDeCo」併用です。
推奨配分(手取り月25万円の場合)
- 新NISA:月10万円(楽天証券+マネックス証券で併用)
- iDeCo:月2.3万円〜6.2万円(松井iDeCoでスタート、改正後に増額)
- 残り:生活防衛資金(普通預金)→ 副業積立 → 趣味
iDeCoは60歳まで引き出せない強制ロック型なので、自由に使えるお金(新NISA)とのバランスが大事。FIRE達成のために「自由に取り崩せるNISA枠」を優先しつつ、節税効果のあるiDeCoも活用するとバランスが取りやすいです!
iDeCo口座開設の3ステップ
ステップ①|証券会社で口座開設申込
松井証券iDeCo公式サイトから「資料請求」または「Web申込」を選択。マイナンバーカード・銀行口座情報・勤務先情報を準備して入力します。所要時間は約15〜20分。
ステップ②|勤務先で記入書類提出
会社員の場合、「事業主の証明書」を勤務先に記入してもらう必要があります。これがネックになりやすいので、早めに人事・総務に依頼しましょう。提出から書類完成まで1〜2週間かかります。
ステップ③|国民年金基金連合会の審査→運用開始
書類提出後、国民年金基金連合会の審査に1〜2ヶ月かかります。審査完了後にIDが届き、運用開始。「思ったより時間かかる」のがiDeCo口座開設の特徴なので、2026年12月の改正に間に合わせたいなら早めに動くのがおすすめです!
よくある質問(FAQ)
- 楽天派の私が松井iDeCoをすすめる理由は?
iDeCoは「60歳まで引き出せない超長期契約」だからです。新NISAは楽天証券で十分ですが、iDeCoは「サポート手厚い」「商品ラインナップが広い」「松井証券の老舗信頼感」を重視。私は楽天派でも、iDeCoは別の証券会社で持つ「使い分け戦略」を推奨しています!
- 途中で証券会社を変更できますか?
はい、可能です。ただし運営管理機関変更手数料がかかる場合があるのと、移管に1〜2ヶ月かかるのがネック。最初によく検討して選ぶのが鉄則です。
- 2026年12月までに口座開設しないと損ですか?
「損」とまでは言いませんが、改正で拠出限度額が約2.7倍に拡大するので、早く始めた方が複利の恩恵を最大限受けられます。口座開設に1〜2ヶ月かかるため、2026年10月までには開設申込しておくのがおすすめです。
- iDeCoとNISAどっちを優先すべき?
FIRE目指すなら「新NISAを優先+iDeCoはサブ」がベスト。新NISAは自由に取り崩せるので、40〜50歳でFIREを目指す方は新NISAを優先しやすい。ただしiDeCoは節税効果が強力なので、両方併用が理想です。
まとめ|松井iDeCoで2026年12月改正に備えよう
この記事のポイントをまとめると:
- 2026年12月のiDeCo改正で会社員の拠出上限が月2.3万→6.2万へ大幅アップ
- 3社とも運営管理手数料0円で並ぶが、松井証券iDeCoはサポートの手厚さが強み
- 楽天派の私が「NISAは楽天・iDeCoは松井」の使い分け戦略を推奨
- 月62,000円フル拠出なら30年で約5,055万円の老後資金+約335万円の節税効果(年収400万円・税率15%想定)
- 口座開設は1〜2ヶ月かかるので、改正前に動くなら今すぐ申込が鉄則
iDeCoは「60歳まで引き出せない強制ロック」のデメリットがありますが、節税×複利×60歳までの強制積立という3つの強力な仕組みを持つ、FIRE民にも非常に有用な制度。新NISAと併用して、無理のない資産形成を始めましょう!
※本記事は情報提供を目的としており、特定の金融商品・口座開設を推奨するものではありません。投資は自己責任でお願いします。手数料・商品本数・制度内容は2026年9月22日時点の情報です(2026年12月施行予定の改正内容を含みます)。最新情報は各社公式サイトをご確認ください。
📚 出典
- 厚生労働省「iDeCo拠出限度額の引き上げ」
- 厚生労働省「iDeCoの加入可能年齢の引き上げ」
- 厚生労働省「令和8年12月から iDeCoがパワーアップします!」(区分別の拠出限度額と改正時期)
- 厚生労働省「2025年の制度改正」
- iDeCo公式サイト(国民年金基金連合会)「iDeCo加入手続きについて」
- 松井証券iDeCo「手数料」
- 松井証券「国民年金基金連合会の手数料改定について(2027年1月~)」および楽天証券iDeCo「手数料」
- 松井証券iDeCo「松井証券の特徴」
- 楽天証券iDeCo「商品一覧」(取扱商品の内訳)
- SBI証券iDeCo
- SBI証券iDeCo「運用会社別セレクトプラン商品一覧」
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)交付目論見書」
- 楽天投信投資顧問「楽天・プラス・S&P500インデックス・ファンド交付目論見書」
- 国税庁タックスアンサーNo.1135 小規模企業共済等掛金控除・No.2260 所得税の税率・No.1410 給与所得控除・No.1199 基礎控除・No.1476 特定口座制度
- 総務省「個人住民税」
🕒 更新履歴:2026年5月公開、2026年7月時点の情報で更新。2026年9月22日に掲載数値をすべて一次資料で再確認して出典を追加し、楽天証券の取扱商品数(約32本→約39本)、会社員(企業年金あり)の現行拠出限度額、自営業と企業年金ありの上限が他制度との合算枠であること、S&P500系ファンドの取扱証券会社、所得控除による節税額(約446万円→約335万円)、一次資料で裏づけられなかったサポート評価の表現を是正。あわせて2026年12月分から掛金納付手数料が改定され月額合計が171円→186円になる点を追記しました。
🛠 この記事の作り方:拠出限度額・加入可能年齢・施行日は厚生労働省の資料から、口座の手数料は国民年金基金連合会(iDeCo公式サイト)と各社の公式ページから、信託報酬は運用会社の交付目論見書から、税率と控除額は国税庁タックスアンサーと総務省のページからそれぞれ転記しています。掛金納付手数料の改定は、国民年金基金連合会自体の告知ページを確認できなかったため、松井証券と楽天証券という運営管理機関2社の告知で内容と適用時期が一致することを確かめて記載しました。資産シミュレーションはPythonで計算し直しました。前提は「年率5%・毎月末に定額を積み立てる期末払い・30年(360回)・税や手数料を差し引く前の円建て」で、月利は年率÷12ではなく(1+年率)^(1/12)-1で求め、表示は万円未満を四捨五入しています。節税額は年収400万円の会社員を想定し、給与所得控除124万円と基礎控除104万円を引いた課税所得が1,949,000円以下に収まって所得税率が5%になることを確かめたうえで、住民税の所得割10%と合わせた15%を掛金の年額74.4万円に掛け、30年分を単純に合計したものです。社会保険料控除やそのほかの所得控除、扶養の状況、復興特別所得税、途中の掛金の増減や制度改正は織り込んでいません。iDeCoの所得控除は受取時の課税を前提とした課税の繰延べを含むため、示した金額がそのまま手元に残ることを保証するものではありません。年率5%はあくまで計算のための仮定で、将来の運用成果を示すものではありません。商品本数は、松井証券は公式サイトの表記(40種類)、楽天証券とSBI証券は公式サイトの商品一覧を2026年9月22日に数えた値(いずれも元本確保型を含む取扱商品数)です。ただしSBI証券の商品一覧ページには記載情報が2025年6月25日時点である旨の注記があり、2026年12月の改正に向けた商品見直しが案内されているため、本数は今後変わる可能性があります。口座開設にかかる期間・サポート窓口・ポイント連携の内容は各社の案内に基づく目安です。








