「インデックス投資のほうが効率的って聞くけど、高配当株も気になる…」
FIRE目指す20代会社員なら、誰もが一度は通る道だと思います。
本記事ではインデックス投資 vs 高配当株を、20代会社員でFIRE目指す筆者の視点で徹底比較します。30年後の資産シミュレーション・キャッシュフロー・精神安定剤としての価値まで、金融庁の資産運用シミュレーションと同じ入力条件(毎月の積立金額・想定利回り(年率)・積立期間)をそろえて、私が計算した数字でお伝えします。
結論を先に言うと、「どちらか1つ」ではなく「ハイブリッド戦略」がFIRE目線では現実的です。その理由を順番に解説します!
※本記事は2026年5月に公開し、2026年9月22日に各運用会社の交付目論見書・月次レポートなどの一次資料で数値を確認し直しています。シミュレーションは想定利回りを置いた試算であり、実際のリターンは市況により変動します。計算の前提と出典は記事末にまとめました。
なぜFIRE目指す人は「どっち選ぶか」で迷うのか
FIRE(経済的自立・早期退職)達成のためには、大きな資産を最短で築く必要があります。
そこで多くの人が「どっちが効率いい?」と比較し、「効率重視ならインデックス一択」という結論にたどり着きます。
でも、それで本当にゴールなのでしょうか?
FIRE達成後の「使う段階」「精神安定」「キャッシュフロー」まで含めると、高配当株にも独自の価値があります。本記事ではこの両面から解説します。
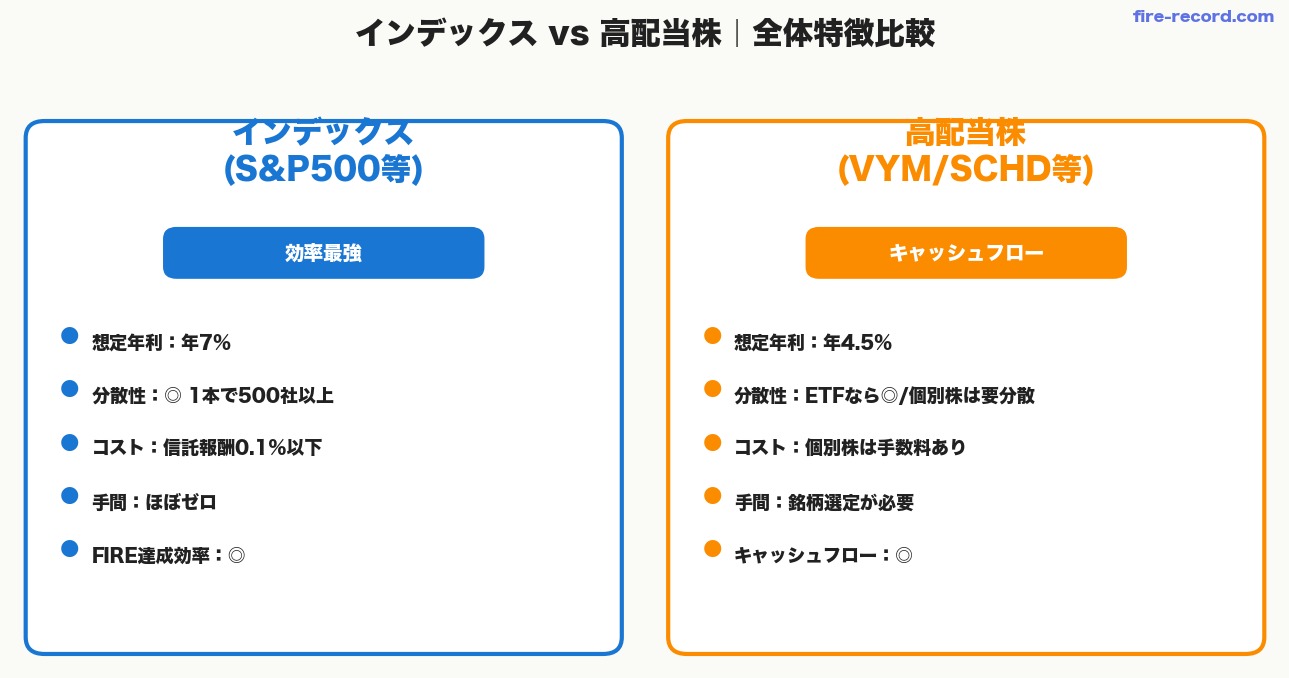
インデックス投資の特徴|効率面で優位
まずインデックス投資(S&P500・オルカンなど)の特徴を整理します。
- トータルリターン重視:値上がり益+配当再投資の合計
- 分散性◎:1本でS&P500なら500社、オルカンなら世界約2,500社(MSCI ACWIの構成銘柄数は2,458・2026年8月31日時点)
- 低コスト:信託報酬0.1%以下の商品がある(例:eMAXIS Slim 米国株式(S&P500)は年0.08140%・税抜0.07400%以内)
- 手間が少ない:銘柄選定や売買タイミングに悩みにくい
- 長期実績◎:S&P500の配当込みリターンは、直近30年(1996〜2025年)の米ドル建て年次データから幾何平均を計算すると年約10.3%。ただし30年をどこで区切るかで年約8.0〜13.6%の幅がある(信託報酬・税・円換算の前)
FIRE達成効率という観点では、インデックス投資が有利になりやすいです。「最短ゴール」を狙うなら、メイン投資はインデックス中心が基本になります。
高配当株投資の特徴|キャッシュフローと安定
一方の高配当株(米国VYM/SCHD/HDV、日本連続増配株など)は別の魅力があります。
- 定期キャッシュフロー:3〜6ヶ月に1回、配当金が口座に振り込まれる
- 暴落時の精神安定剤:株価が下がっても配当が出続ける
- FIRE後の生活費に直結:受け取った配当をそのまま生活費に
- 銘柄選定の手間:個別株なら業績ウォッチが必要
- トータルリターンは控えめ:配当のために成長性が抑えめの傾向
「数字に現れない価値」が大きいのが高配当株です。FIRE達成「後」の生活フェーズでは、配当キャッシュフローの存在が精神的にも実用的にも頼もしい武器になります。
効率比較|30年後の資産シミュレーション
「どっちがどれくらい効率いいのか」を、月10万円・30年積立で具体的に比較します。
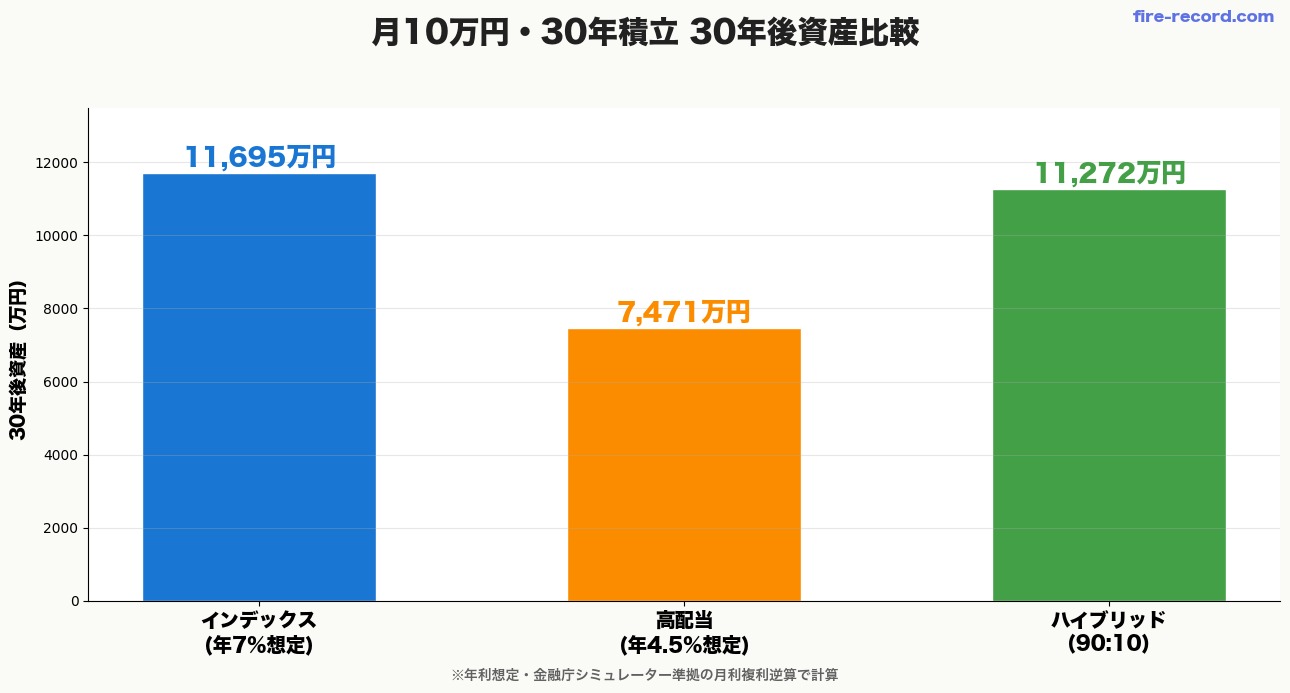
| 戦略 | 想定年利 | 30年後資産(月10万円積立) |
|---|---|---|
| インデックス(S&P500想定) | 年7% | 約1.17億円 |
| 高配当株(配当再投資) | 年4.5% | 約7,471万円 |
| 差額 | – | 約4,224万円 |
純粋なFIRE達成効率では、インデックスが約4,224万円多い結果に。これは「高配当株は配当性向が高く、企業の成長投資に回せる利益が少ない=株価成長が控えめ」という構造的理由が大きいです。
高配当株の独自メリット|数字に現れない3つの価値
「効率ではインデックスが優位」と分かった上で、高配当株が持つ独自メリットを3つ紹介します。
結論|FIRE目指すなら「ハイブリッド戦略」
ここまで読んでいただいた方は、「効率のインデックス」と「キャッシュフローの高配当」の両方欲しいと感じたはず。
その答えが「ハイブリッド戦略」です。
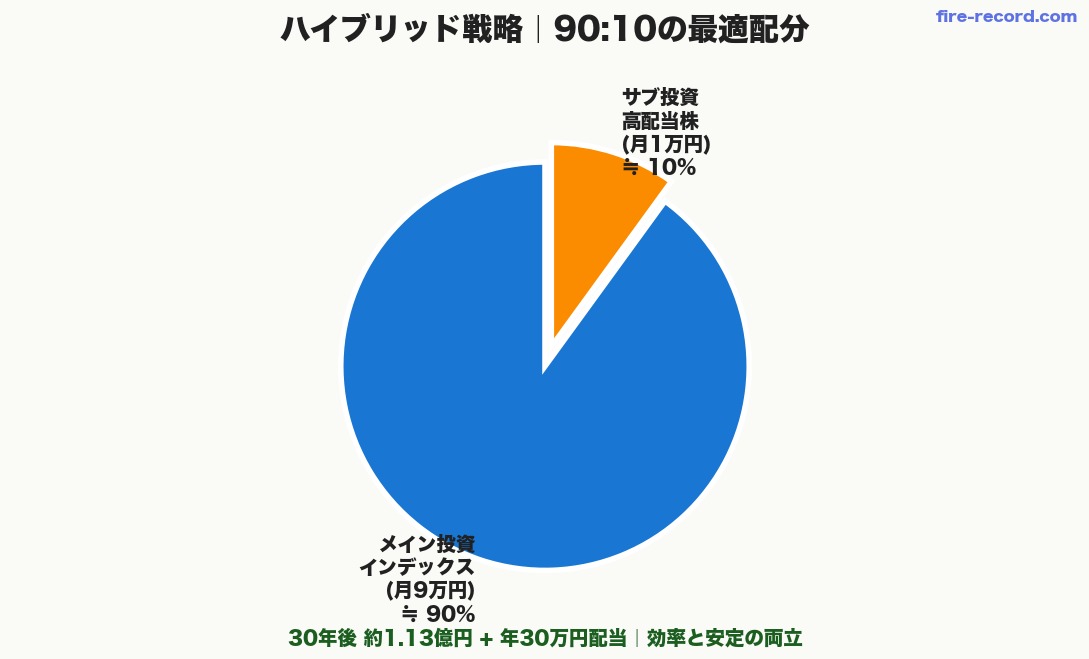
サブ10%:高配当株(キャッシュフロー)
月10万円積立の場合、月9万円をインデックス、月1万円を高配当株に振り分けます。30年後の資産は約1.13億円。うち高配当枠は約747万円で、税引前4%の配当利回りを仮定すると年約30万円の配当収入に。
- インデックス単独:1.17億円
- ハイブリッド(90:10):約1.13億円(うち高配当枠は約747万円。税引前利回り4%と仮定すると年約30万円の配当)
- 差は約422万円・配当キャッシュフローの恩恵あり
「最終資産で約3.6%(約422万円)を譲ってでも、配当の安心感が欲しい」と思える人には合うバランスです。
サブ10%の高配当枠は「米国6:日本4」で為替リスクを分散する
「サブ10%を何で持つか」まで決めておくと迷いません。私が考える目安は、米国高配当と日本高配当を約6:4で持つ組み合わせです。米国だけだと円高局面で配当の円換算額が目減りし、日本だけだと成長性が物足りない。両方持てば、お互いの弱点を補い合えます。
| 項目 | 米国側の候補:楽天SCHD | 日本側の候補:SBI日本高配当 |
|---|---|---|
| 正式名称 | 楽天・シュワブ・高配当株式・米国ファンド(四半期決算型) | SBI日本高配当株式(分配)ファンド(年4回決算型) |
| 中身 | 本家SCHD(シュワブ・米国配当株式ETF)に投資。SCHDが連動するDow Jones U.S. Dividend 100 Indexは100銘柄で構成(楽天側の月次レポート上の投資銘柄数は103・2026年8月末) | 日本の高配当株を選ぶアクティブ型(組入銘柄数111・2026年8月末) |
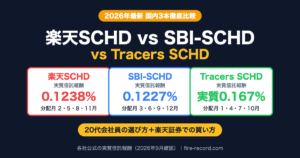
| 信託報酬(税込) | 年0.1238%(税抜0.1125%)。投資対象ETFで日々控除される年0.06%程度の報酬は、相当額を委託会社がファンドに充当するため、実質的に負担する運用管理費用も年0.1238%程度 | 年0.099%(税抜0.090%) |
| 決算・分配 | 年4回(2・5・8・11月の各25日) | 年4回(1・4・7・10月の各10日) |
| 為替リスク | あり(円で買えるが中身はドル資産。交付目論見書に「原則として、為替ヘッジは行いません」と明記) | なし |
| 新NISA | 成長投資枠(特定非課税管理勘定)の対象 | 成長投資枠(特定非課税管理勘定)の対象 |
| 販売会社 | 目論見書に販売会社の一覧はなく、取扱いは会社ごとに異なる。お使いの証券会社の取扱商品でご確認を | 同じく販売会社により取扱いが異なる |
月1万円を高配当に回すなら、楽天SCHDに6,000円・SBI日本高配当に4,000円という配分です。どちらも投資信託なので少額から積み立てられます。両方とも交付目論見書・月次レポートで新NISAの成長投資枠の対象と確認できますが、あわせて「販売会社により取扱いが異なる場合があります」とも書かれています。お使いの証券会社で扱いがない場合は、同じ本家SCHDに投資する「SBI・S・米国高配当株式ファンド」のように、同じ方針の類似ファンドで読み替えてください。
私自身は高配当をまだ少額でしか持っていないので、銘柄選びに手間をかけたくない人と同じく、投資信託で少しずつ積み上げていく形が現実的だと考えています。始める順番は、まずメインのインデックス積立を固め、慣れてきたら米国側(楽天SCHD)、最後に日本側(SBI日本高配当)を足していく形で問題ありません。SCHDの中身や楽天・SBIの違いはSCHDとは?配当利回りと日本での買い方を解説で詳しくまとめています。
※信託報酬・決算月・組入銘柄数は、2026年9月22日に確認した各運用会社の交付目論見書および2026年8月末基準の月次レポートにもとづきます。変更される場合があるので、最新の目論見書でご確認ください。
筆者のリアル運用|S&P500中心+高配当ハイブリッド
20代会社員でFIRE目指す筆者のリアル運用を、参考までに公開します。
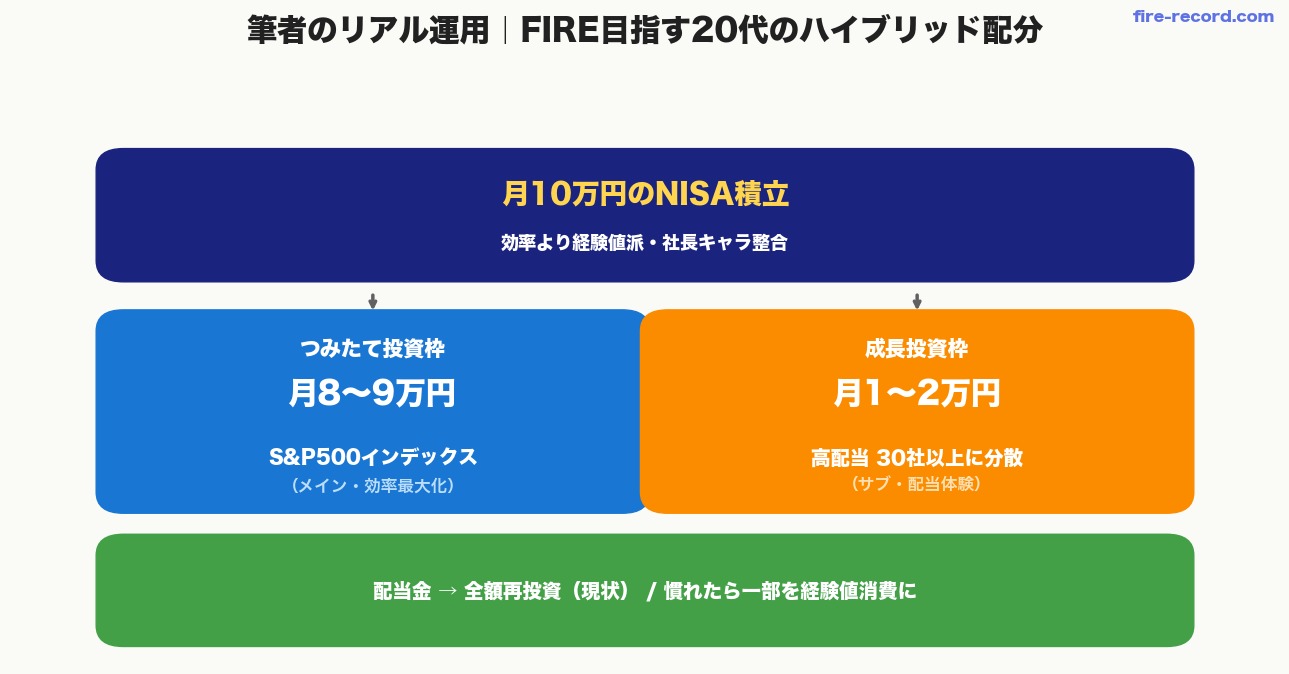
- 新NISAで月10万円を積立:うち8割がS&P500のインデックスファンド
- 残りの2割:NASDAQ100のインデックスファンド。これとは別に、国内の高配当株を少額と、米国高配当のSCHDを約5,000円だけお試しで保有
- 配当はNISA口座なので国内では非課税(米国ETFや米国株の配当は、日米租税条約でポートフォリオ配当の源泉地国での限度税率が10%とされており、米国側で源泉徴収されます)
- 受け取った配当は再投資に回す方針。慣れてきたら一部を経験値消費へ
「効率より経験値」のスタンス。年率にして約0.2ポイント(30年後の資産で約3.6%)の効率を譲っても、配当を実際に体感する経験は将来のFIRE生活できっと役立つと考えています。
それぞれに向いているタイプ
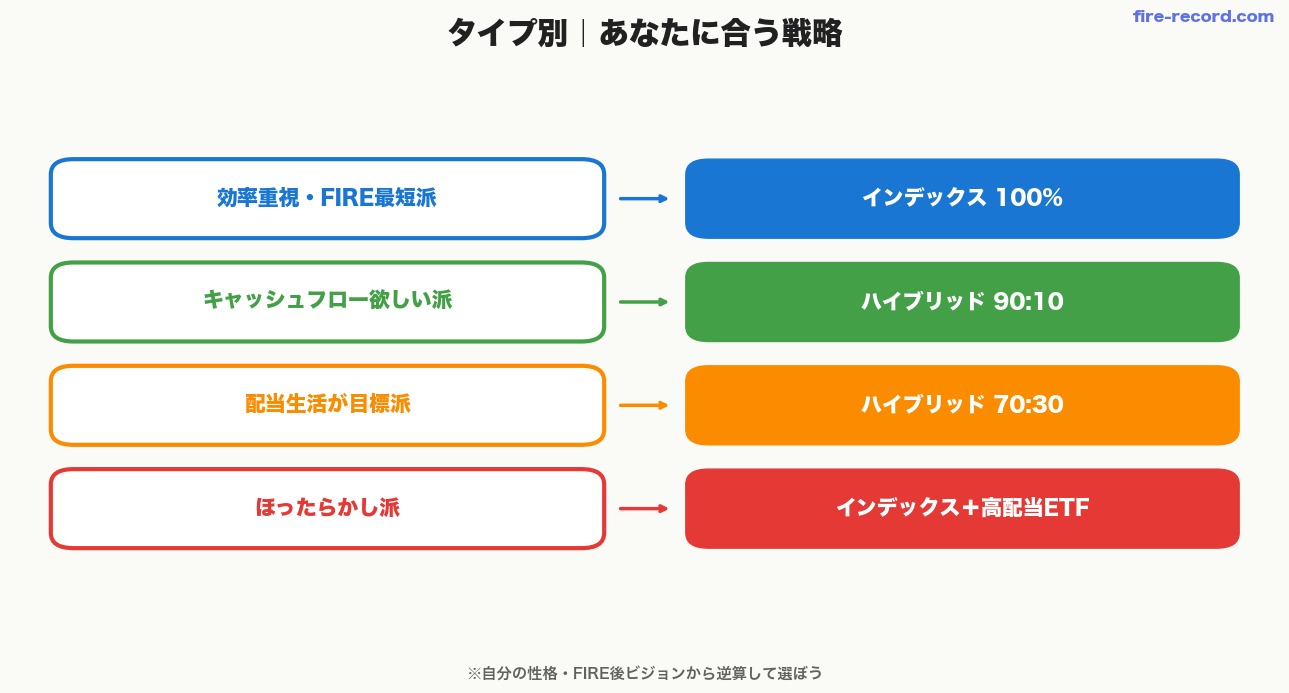
| タイプ | おすすめ戦略 |
|---|---|
| とにかく効率重視・FIRE最短 | インデックス100% |
| キャッシュフロー欲しい・暴落で動揺するタイプ | ハイブリッド(インデックス90%+高配当10%) |
| 配当生活が目標・取り崩し不要なFIRE | ハイブリッド(70:30)or 高配当寄り |
| 個別株が苦手・ほったらかしたい | インデックス100% or 高配当はETF限定 |
大事なのは、「自分の性格・FIRE後の生活ビジョン」から逆算して選ぶこと。効率だけが正解ではないんです。
注意点|よくある勘違い
- 少銘柄集中(3〜5社)で業績悪化に弱い
- 配当利回り8%超の超高配当に飛びついて元本割れ
- NISA枠を高配当だけで埋めてインデックスの効率を逃す
- 配当課税を計算に入れず、実質利回りで誤算
こうした失敗を避けるためにも、「あくまでメインはインデックス、サブで高配当」という比率を守ることが重要です。
どこで始める?
インデックス+高配当のハイブリッド運用なら、商品ラインナップが豊富+クレカ積立還元の高い証券会社がおすすめ。
筆者は楽天経済圏ユーザーなので、楽天証券をメインに使っています。米国ETFをボーナスで本格購入するなら、私も口座を持っているマネックス証券もおすすめ。クレカ積立にも対応していて、ハイブリッド運用に向いています。ただしポイント還元率や手数料の条件は積立額の区分や時期によって変わるため、最新の内容は公式サイトでご確認ください。
まとめ|効率×安心のハイブリッド戦略という選択
- 純粋な効率では インデックス(年7%想定)が高配当(年4.5%想定)より約4,224万円多い
- でも高配当にはキャッシュフロー・精神安定・取り崩し不要という独自価値あり
- FIRE目指すなら「インデックス90%+高配当10%」のハイブリッドが扱いやすいバランス
20代会社員のうちはメインのインデックスを優先しつつ、サブで高配当株の経験を積む。これがFIRE達成への最短ルートだと、筆者は考えています。
みなさんも自分のスタイルに合わせて、最適な比率を探してみてください!
関連記事
- 【新NISA】1,800万円を最速で埋める3パターン
- 【2026年版】米国ETFおすすめ5選|20代NISAで買うべき高配当&全米株
- 【20代】月10万NISA積立 20年で7,184万円の現実
- 【20代向け】年利5%/7%/10%別 積立シミュレーション完全版
※本記事は投資情報の提供を目的としており、特定銘柄・商品の購入を推奨するものではありません。投資は自己責任でお願いします。
20代から「効率」と「安心」のバランスを取りながら、賢くFIREを目指していきましょう🍀
📚 出典
- 楽天投信投資顧問「楽天・シュワブ・高配当株式・米国ファンド(四半期決算型)」交付目論見書(使用開始日2026年5月26日)
- 同ファンド 請求目論見書
- 同ファンド 月次レポート(作成基準日2026年8月31日)
- SEC EDGAR:Schwab U.S. Dividend Equity ETF(SCHD)Summary Prospectus(2026年2月27日)
- SBIアセットマネジメント「SBI日本高配当株式(分配)ファンド(年4回決算型)」月次レポート(2026年8月31日基準)
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」交付目論見書(使用開始日2026年1月24日)
- MSCI「MSCI ACWI Index」
- 金融庁 NISA特設ウェブサイト
- 金融庁「資産運用シミュレーション」
- 財務省「日米租税条約のポイント」
- 国税庁タックスアンサーNo.1240「居住者に係る外国税額控除」(令和8年4月1日現在法令等)
- William P. Bengen「Determining Withdrawal Rates Using Historical Data」
- ニューヨーク大学スターン経営大学院 ダモダラン教授 公開データ「Annual Returns on Stock, T.Bonds and T.Bills」
🕒 更新履歴:2026年5月公開。2026年9月22日、記事内の数値を交付目論見書・月次レポート・官公庁ページなどの一次資料で取り直して出典を追加し、あわせてS&P500の長期リターンの記述、ハイブリッド戦略の差額(約400万円→約422万円)、配当「年30万円」の前提利回り、筆者自身の運用状況、証券会社の還元率の書き方を是正しました。
🛠 この記事の作り方:信託報酬・決算月・組入銘柄数・NISAの対象枠は、上に挙げた各運用会社の交付目論見書と月次レポートから転記しています。積立の試算はすべてPythonで計算し直しました。月利は「月利=(1+年率)^(1/12)−1」で求めています(年率÷12は使っていません)。毎月一定額を積み立てる複利計算で、月10万円・30年なら年7%で116,945,260円、年4.5%で74,706,409円、その差は42,238,851円。ハイブリッド(月9万円を年7%・月1万円を年4.5%)は112,721,375円となり、インデックス100%との差は4,223,885円です。本文では上2〜4桁に丸めて表示しています。年7%・年4.5%は私が置いた想定値で、将来の利回りを示すものではありません。高配当枠の「年約30万円」も、30年後の評価額747万円に税引前利回り4%を当てはめた仮定の数字で、実際の分配金をお約束するものではありません。税金・売買手数料・為替の変動・信託報酬の控除は試算に含めていません。S&P500の長期リターンは米ドル建て・名目で、円に換算していません。S&Pダウ・ジョーンズ・インデックスの公式ファクトシートは自動取得を拒否されたため(HTTP 403)、上記の年次データから私が幾何平均を計算しました。証券会社のポイント還元率と米国ETFの手数料は、マネックス証券のサイトが自動取得を拒否して(HTTP 403)一次資料で確認できなかったため、本文から具体的な数字を外しています。条件は変わりますので、最新の内容は各社の公式サイトでご確認ください。本記事は情報提供を目的としたもので、特定の商品の購入を勧めるものではありません。

コメント