「自分の年収だと、FIREにはいくら貯めれば足りるんだろう?」年収300万円と800万円では必要資産がどれだけ違うのか、そもそも年収が低いと早期リタイアは無理なのか。給与明細をながめながら、そんな不安を抱えている20代の方は多いはずです。私も最初は「FIREには1億円必要」と思い込み、半ば諦めかけていた一人でした。
この記事では、4%ルールの「年間生活費×25倍」という計算式をもとに年収別の必要資産を早見表にまとめ、月10万円の積立なら何年で届くのかを年10%と保守的な年5%、2つの利回りで検証します。読み終えるころには、月5万円の支出差が必要資産1,500万円の差になるという事実に、私と同じく驚いてもらえるはずです!年収より生活費が目標額を決める、これが本記事の結論です。
年間生活費 × 25倍 = FIRE必要資産(4%ルール基準)
つまり年収ではなく「年間生活費」がFIRE目標額を決めるのがポイントです!年収700万円でも生活費が大きい人より、年収400万円で支出を抑えている人のほうが早くFIREに近づきます。私の場合は月の生活費が約20万円=年240万円なので、目標額は6,000万円です。
※4%ルールは米国市場の過去データにもとづく目安で、将来の運用成果を保証するものではありません。
 筆者
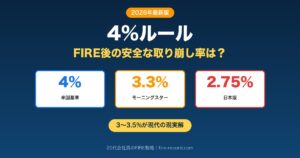
4%ルールの根拠は1998年のトリニティスタディ(米国トリニティ大学のCooley・Hubbard・Walzの3教授がAAII Journal 1998年2月号に発表)です。インフレ調整後・払い出し期間30年で年4%を取り崩した場合、資産が枯渇しなかった割合は株式50%以上の配分で95〜98%でした。検証データは1926〜1995年の米国市場で、債券中心の配分では71%や20%まで下がります。日本では「目安」として使うのが安全です!
| 年収(額面) | 想定生活費(年) | FIRE必要資産 | 月10万円積立で到達 |
|---|---|---|---|
| 300万円 | 約240万円 | 6,000万円 | 約18年 |
| 400万円 | 約300万円 | 7,500万円 | 約20年 |
| 500万円 | 約360万円 | 9,000万円 | 約22年 |
| 600万円 | 約432万円 | 1億800万円 | 約24年 |
| 700万円 | 約504万円 | 1億2,600万円 | 約25年 |
| 800万円 | 約576万円 | 1億4,400万円 | 約26年 |
※想定生活費は額面年収の約72〜80%(貯蓄率20〜28%を想定)。FIRE必要資産は4%ルール(年間生活費×25倍)。到達年数は年10%・月複利(月利は年率から複利逆算)で元本ゼロから試算した目安です。
「年収が上がればFIREが早まる」は半分は正解、半分は違います!年収が上がっても生活レベルを一緒に上げてしまえば、必要資産(年間生活費×25倍)も増えて目標が遠のいてしまいます。支出を据え置いたまま、増えた分を投資に回すのがFIREへの近道です。本文の「年収アップ vs 支出削減 どっちが効果的?」では、同じ100万円でも支出削減のほうが約1.3倍効くことを数字で比較しています。
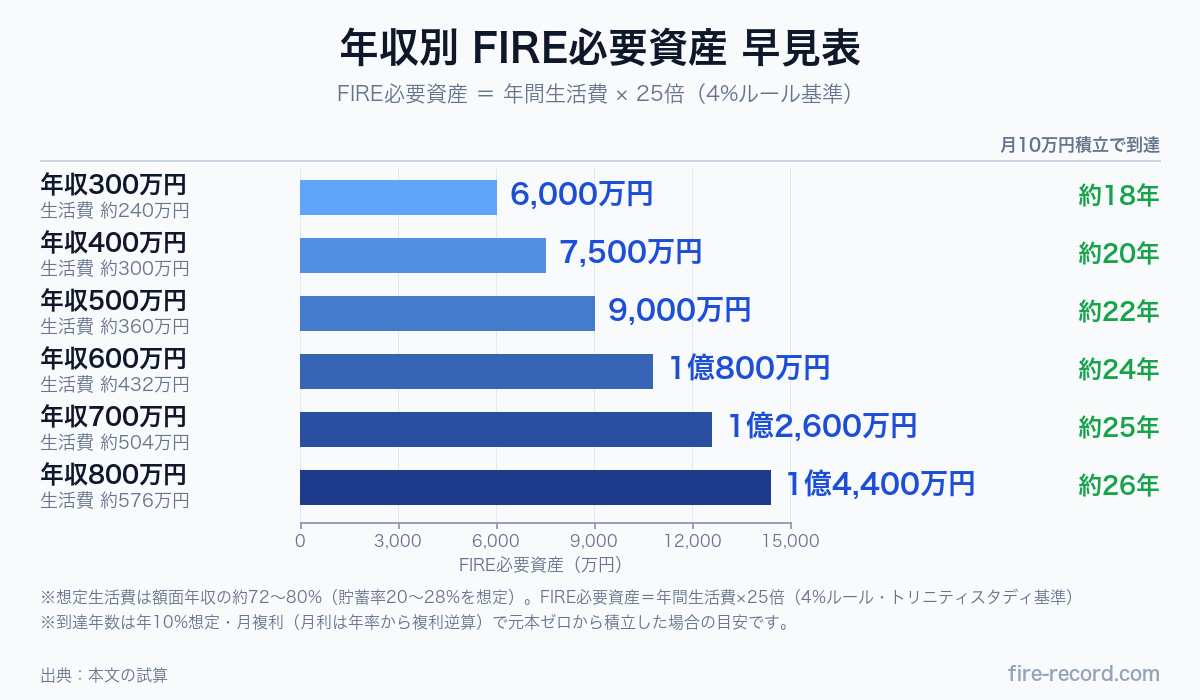
【結論】年収別FIRE必要資産 早見表
まずは結論からドーンと!
| 年収 | 想定生活費(年) | FIRE必要資産(4%ルール) | 月10万円積立で何年? |
|---|---|---|---|
| 300万円 | 約240万円 | 6,000万円 | 約18年 |
| 400万円 | 約300万円 | 7,500万円 | 約20年 |
| 500万円 | 約360万円 | 9,000万円 | 約22年 |
| 600万円 | 約432万円 | 1億800万円 | 約24年 |
| 700万円 | 約504万円 | 1億2,600万円 | 約25年 |
| 800万円 | 約576万円 | 1億4,400万円 | 約26年 |
※想定生活費は額面年収の約72〜80%(貯蓄率20〜28%を想定した、やや保守的な見積もり) ※年10%想定・月利は年率から複利逆算した月複利、過去実績ベースの試算
衝撃ポイント:生活費を抑えれば、必要資産は大きく減る
例えば、年収500万でも 生活費を年240万に圧縮できれば、必要資産は6,000万円 に! → FIREを近づける効果が大きいのは「生活費削減」というのがリアルな答えです🔥
FIRE必要資産の計算式(4%ルール基本)
FIRE界隈で最も有名な「4%ルール」を正しく理解しておきましょう!
4%ルールとは?
年間生活費の25倍の資産があれば、毎年4%取り崩しても理論上は資産が枯渇しない
これが「4%ルール」の基本です。
計算式
📐 FIRE必要資産の計算式
年間生活費 × 25
= FIRE達成に必要な資産
例:
- 年間生活費 240万円 → 必要資産 6,000万円
- 年間生活費 360万円 → 必要資産 9,000万円
- 年間生活費 480万円 → 必要資産 1億2,000万円
4%ルールの根拠:トリニティスタディ
1998年、米国トリニティ大学のCooley・Hubbard・Walzの3教授がAAII Journal(1998年2月号)に発表した研究で:
- 1926年〜1995年(70年間)の米国市場データ で検証(払い出し期間は15年・20年・25年・30年の4通り。「30年」はデータの長さではなく、取り崩しを続ける期間です)
- 検証した配分は株100%/株75%・債券25%/株50%・債券50%/株25%・債券75%/債券100%の5通り(株式はS&P500、債券は長期・高格付の社債で代表)
- インフレ調整後・年4%取り崩し・払い出し期間30年で資産が枯渇しなかった割合は、株式50%以上の配分で95〜98%(株100%=95%、株75%・債券25%=98%、株50%・債券50%=95%。債券中心の配分では株25%・債券75%=71%、債券100%=20%まで下がります)
→ FIRE戦略の科学的根拠として世界中で活用されています!
⚠️ 4%ルールの注意点
1. 過去実績ベース で、未来を保証するものではない 2. 米国市場前提(日本の場合は調整必要) 3. インフレ・為替 は考慮されてない 4. 想定外の大暴落 に対する耐性は別途検討が必要
→ あくまで「目安として有用」だが、絶対ではないことを覚えておきましょう!
【生活費別】月の支出から逆算するFIRE必要資産 早見表
ここまでは「年収別」で見てきましたが、FIRE必要資産を決めるのは年収ではなく「FIRE後の年間生活費」です。年収が高くても支出が大きければ必要資産は増え、逆に支出を絞れば必要資産は一気に下がります。私自身、ここに気づいてから目標額がグッと現実的になりました!
💡 計算の考え方
「月の生活費 × 12ヶ月 × 25倍」=FIRE必要資産。月20万円で暮らせるなら、240万円 × 25 = 6,000万円が目標です。年収がいくらであっても、この式は変わりません。
| 月の生活費 | 年間生活費 | FIRE必要資産 | 難易度 |
|---|---|---|---|
| 15万円 | 180万円 | 4,500万円 | ◎ 達成しやすい |
| 20万円 | 240万円 | 6,000万円 | ◎ 現実圏 |
| 25万円 | 300万円 | 7,500万円 | ○ ねらい目 |
| 30万円 | 360万円 | 9,000万円 | △ ややハード |
| 40万円 | 480万円 | 1億2,000万円 | × ハード |
表を見ると、月5万円の支出差が必要資産1,500万円の差になることがわかります。「収入を増やす」より「支出を見直す」方が、FIRE達成を早める効果は大きくなりやすいのです。
🌱 サイドFIREなら必要資産はさらに下がる
完全リタイアではなく、月5〜10万円だけ働くサイドFIREを選ぶと、取り崩しに頼る生活費が減るぶん必要資産を大きく圧縮できます。月20万円の生活で月5万円を労働収入でまかなえば、必要資産は6,000万円→4,500万円まで下がる計算です。詳しくは後述の「FIREの種類と必要資産の違い」もあわせてご覧ください。
25倍ルールとは?3ステップであなたのFIRE必要資産を計算
FIREの世界でよく聞く「25倍ルール」は、じつは4%ルールの裏返しです。「毎年4%ずつ取り崩す」=「年間支出の25倍を用意する」という、まったく同じことを別の角度から言っているだけ。1 ÷ 0.04 = 25 だから25倍、と覚えておけば十分です!
✍️ 3ステップであなたの必要資産を計算
STEP1|今の年間支出を把握する
家計簿アプリなどで「1ヶ月の支出 × 12」を出す。まずは現状の数字を知ることがスタートです。
STEP2|FIRE後の理想の生活費を想定する
通勤や仕事関連の出費が減る一方、趣味や医療費が増えることも。等身大の「FIRE後の年間生活費」を見積もります。
STEP3|25倍をかける
FIRE後の年間生活費 × 25 = あなたのFIRE必要資産。月25万円の生活なら 300万円 × 25 = 7,500万円が目標額です。
ただし近年は、「25倍では少し心もとない、30倍(取り崩し率3.3%)を目安に」という保守的な考え方も広がっています。日本は米国よりインフレ・為替リスクが読みにくく、リタイア直後の暴落(シーケンスリスク)に備えるなら、少し多めに用意しておくと安心です。安全な取り崩し率の考え方は、別記事で詳しく解説する予定です。
年収別 詳細シミュレーション
年収300万円・必要資産6,000万円
プロフィール例: 20代前半・独身・地方都市
| 項目 | 金額 |
|---|---|
| 手取り | 約240万円/年 |
| 生活費(80%想定) | 192万円/年 |
| 4%ルール基準FIRE資産 | 4,800万円 |
| 余裕を見て | 6,000万円 |
→ 月8.4万円の積立×20年で到達(年10%想定・月利は年率から複利逆算)
年収400万円・必要資産7,500万円
プロフィール例: 20代後半・独身〜結婚直後
| 項目 | 金額 |
|---|---|
| 手取り | 約315万円/年 |
| 生活費 | 252万円/年 |
| FIRE資産(生活費の25倍) | 6,300〜7,500万円 |
→ 月10.4万円の積立×20年で到達(年10%想定)
年収500万円・必要資産9,000万円
プロフィール例: 30代前半・既婚・子なし
| 項目 | 金額 |
|---|---|
| 手取り | 約385万円/年 |
| 生活費 | 308万円/年 |
| FIRE資産 | 7,700〜9,000万円 |
→ 月12.5万円の積立×20年で到達(年10%想定)
年収600万円・必要資産1億800万円
プロフィール例: 30代後半・既婚・子1人
| 項目 | 金額 |
|---|---|
| 手取り | 約450万円/年 |
| 生活費 | 360万円/年 |
| FIRE資産 | 9,000万〜1億800万円 |
→ 月15.0万円の積立×20年で到達(年10%想定)
年収700万円・必要資産1億2,600万円
プロフィール例: 40代・既婚・子2人
| 項目 | 金額 |
|---|---|
| 手取り | 約510万円/年 |
| 生活費 | 408万円/年 |
| FIRE資産 | 1億200万〜1億2,600万円 |
→ 月17.5万円の積立×20年で到達(年10%想定)
年収800万円・必要資産1億4,400万円
プロフィール例: 40代後半・管理職
| 項目 | 金額 |
|---|---|
| 手取り | 約580万円/年 |
| 生活費 | 464万円/年 |
| FIRE資産 | 1億1,600万〜1億4,400万円 |
→ 月20.0万円の積立×20年で到達(年10%想定)
年収別「月いくら積立すればいい?」
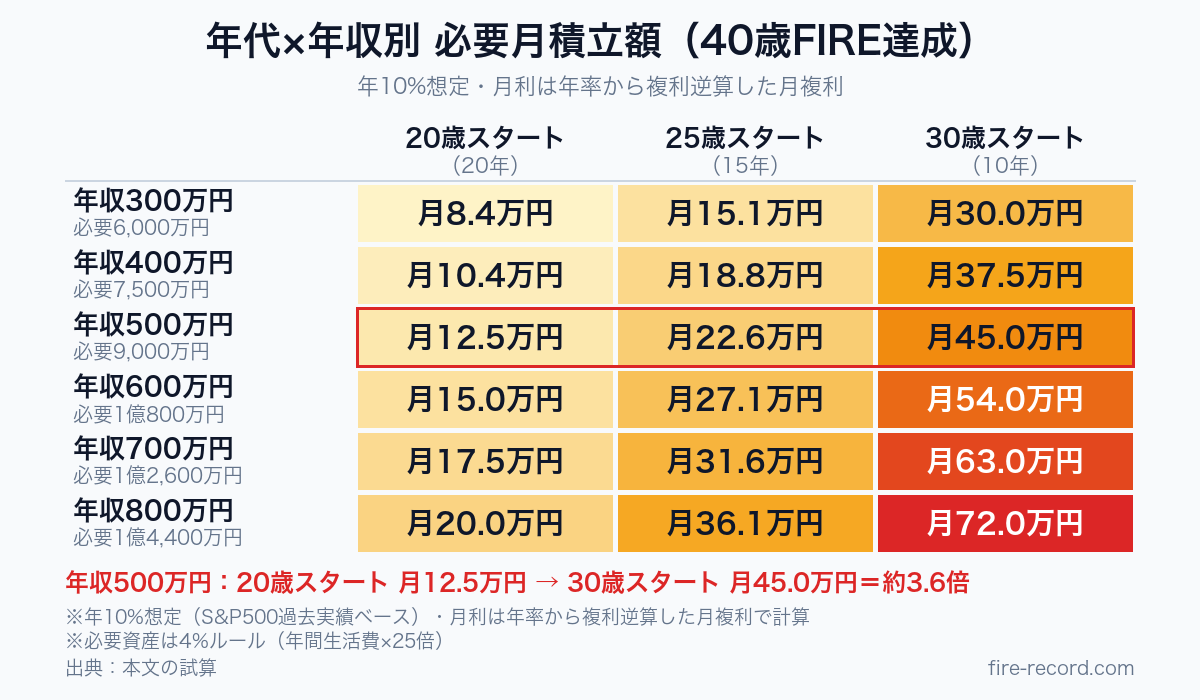
年代×年収のクロス表で、40歳FIRE達成に必要な月積立額 をシミュレーション!
| 年収\年代 | 20歳スタート(20年) | 25歳スタート(15年) | 30歳スタート(10年) |
|---|---|---|---|
| 300万円(必要6,000万円) | 月8.4万円 | 月15.1万円 | 月30.0万円 |
| 400万円(必要7,500万円) | 月10.4万円 | 月18.8万円 | 月37.5万円 |
| 500万円(必要9,000万円) | 月12.5万円 | 月22.6万円 | 月45.0万円 |
| 600万円(必要1億800万円) | 月15.0万円 | 月27.1万円 | 月54.0万円 |
| 700万円(必要1億2,600万円) | 月17.5万円 | 月31.6万円 | 月63.0万円 |
| 800万円(必要1億4,400万円) | 月20.0万円 | 月36.1万円 | 月72.0万円 |
※年10%想定(S&P500過去実績ベース)・月利は年率から複利逆算した月複利で計算
衝撃ポイント:20代スタート vs 30代スタートで月積立額は約3.6倍の差
年収500万の場合:
- 20歳スタート(20年)→ 月12.5万円
- 30歳スタート(10年)→ 月45.0万円
→ 10年遅れるだけで、月積立額は約3.6倍 に! これが「複利時間の威力」のリアル数字です🔥
【保守的に年5%想定】月積立額別・FIRE達成まで何年かかる?
ここまでの表はS&P500の過去実績をもとにした年10%想定ですが、実際の運用では「もっと低い利回りでも届くのか」を確かめておくと安心です。そこで、保守的な想定としてよく使われる年5%で、月の積立額ごとに目標達成まで何年かかるかを計算しました。目標額は、月20万円生活のフルFIRE(6,000万円)と、月5万円の労働収入を得るサイドFIRE(4,500万円)の2パターンです。
| 毎月の積立額 | フルFIRE 6,000万円 | サイドFIRE 4,500万円 |
|---|---|---|
| 5万円 | 約36年 | 約32年 |
| 10万円 | 約25年 | 約21年 |
| 15万円 | 約20年 | 約16年 |
| 20万円 | 約16年 | 約13年 |
※年5%・毎月積立・月複利(月利は年率から複利逆算)・元本ゼロからのスタートで試算。税金・手数料は考慮していません。
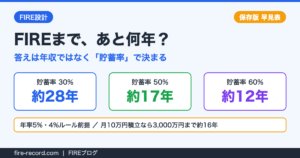
月10万円の積立なら、サイドFIREは年5%でも約21年。例えば27歳から始めれば48歳ごろ、つまり40代後半には手が届く計算です。年10%想定の表と比べると期間は長くなりますが、私は「10%なら早く、5%でもこの年数で届く」と幅を持って見ることで、相場が振るわない年があっても計画を崩さずに済むと考えています。また、積立額を月5万円から月10万円に増やすだけで達成が10年以上早まるので、支出削減で浮いたお金をそのまま積立に回す効果は想像以上に大きいです。
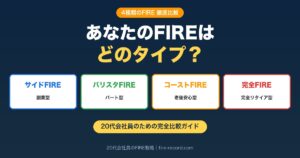
FIREの種類と必要資産の違い
実はFIREには 4つのスタイル があります!
① Lean FIRE(質素なFIRE)
- 年間生活費 200〜300万円
- 必要資産 5,000〜7,500万円
- 狙い:早期退職を最優先・ミニマリスト志向
② Fat FIRE(ゆとりのFIRE)
- 年間生活費 600〜1,000万円
- 必要資産 1.5億〜2.5億円
- 狙い:旅行・趣味も自由に楽しむ豊かな生活
③ Coast FIRE(コーストFIRE)
- ある時点までに積み立て、あとは運用益で増えるのを待つ
- 必要資産(30歳時点):約2,000〜3,000万円
- 狙い:途中で積立ストップしても複利で目標達成
④ Barista FIRE(バリスタFIRE)
- 完全リタイアではなく、好きなパートタイムで暮らす
- 必要資産 3,000〜5,000万円
- 狙い:自由+社会との繋がりを両立
→ 自分のライフスタイルに合うFIRE型を選ぶことで、目標金額は大きく変わります!
年収アップ vs 支出削減 どっちが効果的?
「年収アップ」と「支出削減」、FIREに効くのはどっち? 答えは…支出削減の方が効きやすいです!
同じ100万円でも価値が違う
年収+100万円する場合
- 額面+100万 → 手取り+約75万円
- FIRE資産への寄与(25倍):約1,875万円分
- ただし、税負担増・生活水準上昇のリスク
支出を年100万円減らす場合
- 直接的に積立可能額+100万円
- FIRE必要資産も100万×25 = 2,500万円減
- 二重効果(積立増+必要資産減)
→ 支出削減は年収アップの約1.3倍効く という計算!
実践的な支出削減アクション
💰 合計 月15,000〜20,000円の節約が可能!
→ 見直せる項目が多ければ、月15,000〜20,000円の節約も見込めます!
20代会社員の現実的な積立戦略
共働き×月10万円の新NISA積立
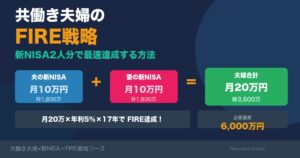
20代後半・夫婦共働きなら、世帯年収700〜900万円も射程圏内。 そこから月10万円をS&P500で積み立てれば、20年で約7,183万円(年10%想定・毎月末に10万円を積立・月利は年率から複利逆算)。
筆者も新NISAで月10万円を積み立てています。内訳はS&P500が8割、NASDAQ100が2割です🔥
筆者のリアル戦略
| 項目 | 数値 |
|---|---|
| 月生活費 | 20万円(積立除く・夫婦合算) |
| 生活防衛資金 | 120万円(生活費の約6ヶ月分) |
| 月積立 | 10万円(新NISA・S&P500 8割/NASDAQ100 2割) |
| 目標 | 40歳FIRE |
年間生活費240万円なら、6,000万円でFIRE可能。 新NISAのつみたて投資枠を使い切り、積立期間を長く取れれば十分に狙える水準です!
詳しいシミュレーションは別記事でも書いてます👇
関連記事:【20代】月10万NISA積立 20年で7,184万円の現実【S&P500シミュレーション】
📈 月10万NISA積立を始めるなら
マネックス証券ならマネックスカード積立で1.1%還元💳
年間最大13,200円分のポイントがタダで貯まる🌱
※2026年9月買付分まで1.1%還元 / 2026年4月時点
【FAQ】よくある質問
Q14%ルールって日本でも通用する?
Q2インフレで実質購買力が下がるのでは?
Q3必要資産に達しても会社辞めて大丈夫?
Q4FIRE達成後、健康保険はどうなる?
Q54%ルールの取り崩しは毎年同じ金額?
Q6公的年金は含めて計算していい?
Q7子供の教育費は別枠で考えるべき?
Q8年収300万でも本当にFIREできる?
まとめ:年収別FIREシミュレーションの要点5つ
要点5つ
筆者の最終アドバイス
「年収より生活費を最適化する」「20代から始める」「複利を信じる」 この3つを守れば、20代会社員でもFIREは十分に狙える目標 だと筆者は考えています!
40歳FIREを目指して、一緒に頑張りましょ〜🔥
📈 月10万NISA積立を始めるなら
マネックス証券ならマネックスカード積立で1.1%還元💳
年間最大13,200円分のポイントがタダで貯まる🌱
※2026年9月買付分まで1.1%還元 / 2026年4月時点
関連記事
- 【20代】月10万NISA積立 20年で7,184万円の現実【S&P500シミュレーション】
- 【FIRE計算】いくら必要?4%ルールで必要資産額をシミュレーションしてみた
- 【2026年最新】S&P500の平均利回りは何%?過去20年データで解説
- 【iDeCo vs 新NISA】20代会社員はどっち優先?併用戦略を徹底比較
- 【20代会社員】生活防衛資金いくら必要?新婚夫婦のリアル金額と貯め方
📋 免責事項
※本記事は情報提供を目的としており、特定の金融商品・投資手法の購入を推奨するものではありません。投資判断は自己責任でお願いします。
※本記事のシミュレーションは過去実績ベースの試算であり、将来の運用成果を保証するものではありません。S&P500・米国株式市場には株価変動・為替変動などのリスクがあります。
※4%ルールは1998年のトリニティスタディ(Cooley・Hubbard・Walzの3教授、AAII Journal 1998年2月号)に基づく研究結果であり、1926〜1995年の米国市場データを前提としています。「30年」は検証データの長さではなく、取り崩しを続ける払い出し期間を指します。日本市場・将来の経済環境では異なる可能性があります。
※本記事の必要資産・月積立額は月複利・税金考慮なしの概算です。実際は信託報酬・売買手数料・課税口座の場合の税金(20.315%)等が差し引かれます。新NISA枠を活用すれば運用益は非課税となります。
※制度・税制は2026年9月22日時点で一次資料を確認した情報です。新NISAの非課税枠は金融庁、上場株式等の譲渡益への課税(20.315%)は国税庁タックスアンサーNo.1463(令和8年4月1日現在法令等)、公的年金額は厚生労働省「令和8年度の年金額改定について」で確認しています。
📚 出典
- Cooley, Hubbard & Walz「Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable」AAII Journal 1998年2月号
- 金融庁「NISAを知る」
- 国税庁タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」(令和8年1月23日)
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均」
- 文部科学省「令和5年度子供の学習費調査結果のポイント」
- 文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」
- 全国健康保険協会(協会けんぽ)「任意継続」
- 総務省ふるさと納税ポータルサイト「税金の控除について」
🕒 更新履歴:2026年4月30日公開/2026年9月22日 記事内の主な数値を一次資料で再確認して出典を追記。トリニティスタディの検証期間・ポートフォリオ配分・成功率の記述を原論文どおりに訂正し、月10万円×20年(年10%)の到達額を約7,183万円に是正、公的年金・教育費・健康保険の記述を一次資料の数値に差し替えました。
🛠 この記事の作り方:制度の数値(新NISAの非課税枠、上場株式等の譲渡益への課税20.315%、公的年金額、任意継続の要件、ふるさと納税の自己負担2,000円、教育費)は上記の一次資料から転記しています。積立の到達額・到達年数・必要な月積立額は、すべてPythonで再計算しました。前提は「元本ゼロからのスタート/毎月末に定額を積立/月複利」で、月利は 月利=(1+年率)^(1/12)−1 で求めています(年率÷12ではありません)。年10%はトリニティスタディが示す1926〜1995年の米国大型株の年複利リターン約10.5%を保守側に丸めた想定、年5%は保守シナリオです。到達年数は小数第1位を四捨五入し、月積立額は1,000円単位に丸めているため、表の数字と厳密な再計算値には数百円から0.5年程度の差が出ます。税金・信託報酬・売買手数料・インフレ・為替は計算に含めていません(新NISAの非課税枠内なら運用益は非課税です)。なお、年収別の手取り額、年収が100万円増えたときの手取り増加額(約75万円)、FIRE後の国民健康保険料、固定費の削減額、Lean/Fat/Coast/Barista FIREの金額レンジは、扶養家族・居住する自治体・契約内容によって大きく変わる概算であり、一次資料で裏付けた数値ではありません。4%ルールは米国市場の過去データにもとづく目安で、将来の運用成果や資産の寿命を保証するものではありません。

コメント