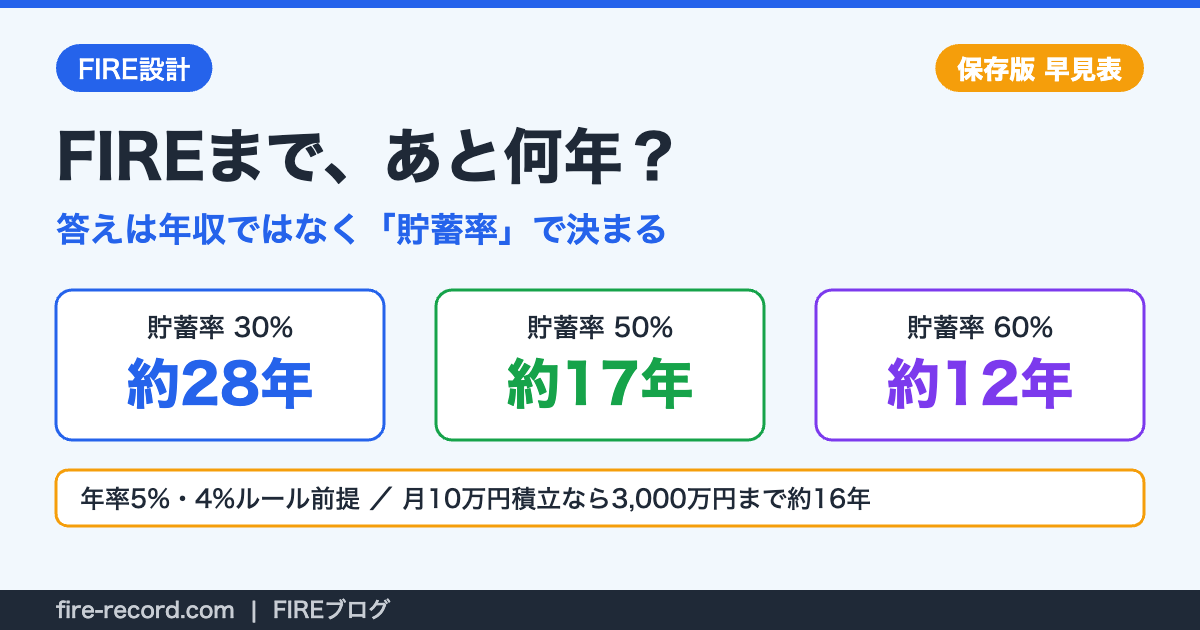
「FIREまで、あと何年かかるんだろう…」。積立を始めると、誰もが一度は指を折って数えますよね。でも実は、その答えを決めているのは年収ではありません。決めているのは「貯蓄率」、つまり手取りのうち何割を投資と貯金に回しているか、たった1つの数字なんです!
この記事では、FIRE到達年数を貯蓄率別に一発で引ける早見表と、月3万・5万・10万円の積立で目標額まで何年かかるかのシミュレーションを、計算式ごと公開します。楽天証券でS&P500中心に月10万円を積み立てている私も、この表を見るたびに「先に上げるべきは年収より貯蓄率だ」と思い直しています!
🎯 この記事の結論
- FIRE到達年数を決めるのは手取りの額ではなく「貯蓄率」。手取りが2倍でも、貯蓄率が同じなら到達年数は変わりません
- 資産ゼロから積み立て、インフレ差し引き後の実質年率5%・4%ルール(支出の25倍)で判定すると、貯蓄率30%で28.0年、50%で16.6年、60%で12.4年
- 金額で見ると、月10万円・実質年率5%で3,000万円まで16.4年。月5万円なら25.3年、月3万円なら33.3年です
- 到達年数を縮めるレバーは①支出を下げる ②収入を上げるの2本。支出を下げると貯蓄率が上がるうえ、必要資産(支出の25倍)そのものも小さくなります
- 年率はすべて仮定値で、将来の運用成果を保証するものではありません
FIRE到達年数は「貯蓄率」で決まる|年収より貯蓄率が効く理由
「年収が高い人ほど早くFIREできる」と思っていませんか? 私も最初はそう思っていました。でも計算式を書いてみると、年収は途中で消えてしまうんです。
① 毎年の支出 = 手取り ×(1 − 貯蓄率)
② FIREに必要な資産 = 毎年の支出 × 25(4%ルール)
③ 毎年の積立額 = 手取り × 貯蓄率
→ ②を③で割ると、手取りが約分されて消える。残るのは「貯蓄率」と「運用利回り」だけ
つまり手取り25万円の人も50万円の人も、貯蓄率が同じなら到達年数は同じ。年収が上がっても、その分だけ支出も増やしてしまえば1日も早まりません。逆に言えば、年収が平均的でも貯蓄率さえ高ければ、高収入の人より早くゴールできます。これがFIREの世界で貯蓄率が重視される理由です!
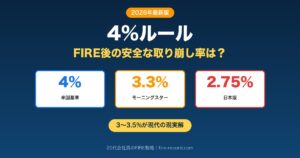
※4%ルール(資産の4%を毎年取り崩しても資産が長持ちするという経験則)そのものの詳しい解説と日本での注意点は「4%ルール最新版|FIRE後の安全な取り崩し率」でまとめています。
【保存版】貯蓄率別・FIRE到達年数の早見表
資産ゼロからスタートし、毎年同じ貯蓄率で積み立て、4%ルール(支出の25倍)で到達と判定した場合の年数です。運用利回りはインフレを差し引いた実質リターンで、年率3%・5%・7%の3パターンを並べました。
| 貯蓄率 | 年率3% | 年率5% | 年率7% |
|---|---|---|---|
| 10% | 69.3年 | 51.4年 | 41.7年 |
| 15% | 56.1年 | 42.8年 | 35.3年 |
| 20% | 46.9年 | 36.7年 | 30.7年 |
| 25% | 39.9年 | 31.9年 | 27.1年 |
| 30% | 34.2年 | 28.0年 | 24.0年 |
| 35% | 29.5年 | 24.6年 | 21.4年 |
| 40% | 25.5年 | 21.6年 | 19.0年 |
| 50% | 18.9年 | 16.6年 | 15.0年 |
| 60% | 13.7年 | 12.4年 | 11.4年 |
| 70% | 9.4年 | 8.8年 | 8.3年 |
表を眺めると、面白いことに気づきます。貯蓄率10%から20%に上げると年数が15年も縮む(51.4年→36.7年=14.7年)のに、貯蓄率10%のまま利回りを5%から7%に上げても縮むのは9.7年(51.4年→41.7年)。低い貯蓄率のゾーンでは、利回りより貯蓄率のほうが効きやすいんです。「どの銘柄が良いか」で悩む前に、まず貯蓄率を1割上げる。これが20代にとって効果の大きい一手だと私は思っています!
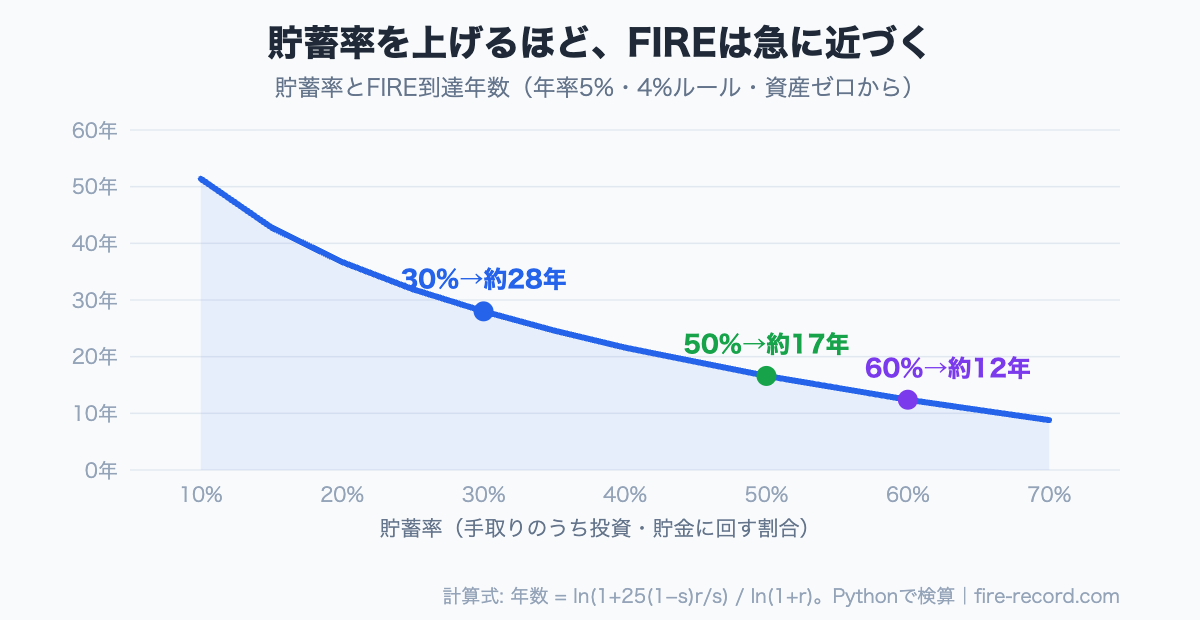
⚠️ この表の前提(ここを外すと年数がズレます)
- 資産ゼロからのスタート。すでに資産がある人はその分早まります
- 利回りはインフレ差し引き後の実質リターン。名目7%でインフレ2%なら実質5%の列を見てください
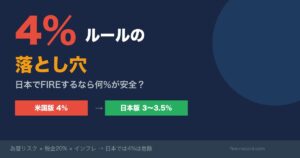
- 4%ルールは米国データ由来の経験則。税金や社会保険料を考えると日本では3.5%前後が安全という議論があり、その場合は必要資産が支出の約29倍になって年数が伸びます(詳細は「4%ルールの落とし穴」)
- 途中の暴落や積立停止は考慮していません。続けた場合の年数です
月3万・5万・10万円の積立で何年?目標額別シミュレーション
貯蓄率の表は「割合」の話でした。ここからは金額で見ていきます。資産ゼロから毎月一定額を積み立て、月利は「(1+年率)の12乗根−1」で複利計算した到達年数です。まずは年率5%の場合から。
| 目標額 | 月3万円 | 月5万円 | 月10万円 |
|---|---|---|---|
| 3,000万円 | 33.3年 | 25.3年 | 16.4年 |
| 5,000万円 | 42.1年 | 33.3年 | 22.8年 |
| 7,500万円 | 49.5年 | 40.2年 | 28.7年 |
| 1億円 | 54.9年 | 45.4年 | 33.3年 |
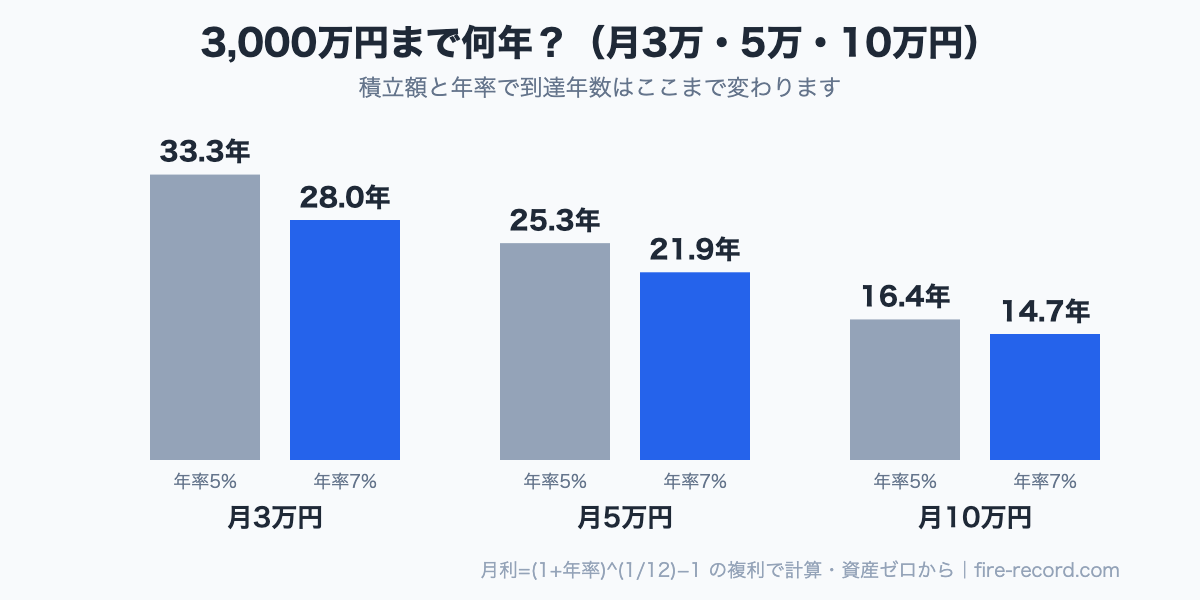
注目してほしいのは月3万円→月5万円の差です。たった2万円の上乗せで、3,000万円への到達が約8年早まります(33.3年→25.3年)。月10万円なら到達そのものが約16年。私は40歳でのFIREを目標にしているので(資産額の内訳は公開していませんが)、この「月10万円で何年か」が自分の現在地を測る物差しになっています!
参考|積立額別の資産推移(年率5%)
| 積立額 | 10年後 | 20年後 | 30年後 |
|---|---|---|---|
| 月3万円 | 約463万円 | 約1,217万円 | 約2,446万円 |
| 月5万円 | 約772万円 | 約2,029万円 | 約4,077万円 |
| 月10万円 | 約1,544万円 | 約4,058万円 | 約8,154万円 |
年率5%の根拠は、S&P500の長期実質リターンが6〜7%前後であることを踏まえ、保守的に見た数字です。指数の実力は「S&P500の平均利回りは年9〜11%」で解説しています(名目値なので、インフレ分を引いて読んでください)。
到達年数を縮めるレバーは2つだけ|収入と支出
ここまで見てきたとおり、到達年数を動かせるのは貯蓄率と積立額。そしてこの2つを動かすレバーは、突き詰めると「収入を上げる」か「支出を下げる」かの2本しかありません。
📈 収入レバー(支出を増やさないことが条件)
- 転職で年収を上げる → 「FIRE×転職で年収100万アップ」
- 副業で月数万円を積み増す → 「サイドFIREと副業」
増えた分をそのまま使ってしまうと貯蓄率は上がらず、到達年数は1日も縮みません
✂️ 支出レバー(先に効かせたいのはこちら)
- 固定費(通信・保険・住居)を見直す → 「賃貸vs持ち家」
- 生活防衛資金を決めて、残りを投資に回す → 「生活防衛資金はいくら必要?」
支出を下げると貯蓄率が上がるうえ、必要資産(支出の25倍)も同時に小さくなります
効き目の大きさも表が教えてくれます。貯蓄率20%→30%で約9年短縮(年率5%:36.7年→28.0年)。年収を1.5倍にするのは難しくても、固定費を1割削るのは今月からできますよね? まず支出レバー、次に収入レバー。順番はこれで良いと私は思っています。
📝 私の積立設定
私は楽天証券の新NISAで、毎月10万円を積み立てています(楽天カード積立も利用しています)。内訳はS&P500に8割、NASDAQ100に2割。目標は40歳でのFIREです。銘柄を固定しているのは、運用利回りは自分では選べない一方、貯蓄率と積立額は今日から自分で決められるから。迷う時間を減らして、積み立てを止めないことを優先しています(資産額そのものは公開していません)。
- 貯蓄率はどう計算すればいい?
年間の(貯金+投資額)÷ 年間の手取りで計算します。額面ではなく手取りで、ボーナスも含めた年ベースで見るとブレません。家計簿アプリの年間集計があれば1分で出ます。
- 年率は何%で見るのが妥当?
インデックス投資なら実質5%を基準に、楽観7%・悲観3%の幅で見るのがおすすめです。将来のリターンは誰にも分からないので、悲観の列でも耐えられる計画にしておくと安心です。
- 貯蓄率50%は現実的ですか?
共働きで固定費が軽い世帯なら十分に現実的です。ただし無理な節約は続きません。まずは今の貯蓄率を把握して、10%刻みで上げていくのがおすすめです。
- すでに資産がある場合は?
この表は資産ゼロからの年数なので、その分だけ早まります。「必要資産−今の資産」を目標額として、月積立の表を読み替えてください。
まとめ|年収を嘆く前に、貯蓄率を1割上げよう
- ①FIRE到達年数は年収ではなく貯蓄率で決まる(計算式から年収が消える)
- ②実質年率5%・資産ゼロからなら貯蓄率30%で28.0年・50%で16.6年・60%で12.4年
- ③月10万円・実質年率5%で3,000万円まで16.4年。月3万円→5万円で約8年縮む
- ④低い貯蓄率ゾーンでは利回りより貯蓄率のほうが効きやすい
- ⑤レバーは支出を下げる・収入を上げるの2本。まず固定費から
自分の貯蓄率を出して、早見表で年数を確認する。それだけでFIREは「夢」から「予定」に近づきます。次は必要資産の側から逆算してみてください👉「年収別・FIRE必要資産の早見表」「40歳FIREロードマップ」
📚 出典・計算方法:4%ルール(支出の25倍)は米国の取り崩し研究に基づく経験則で、詳細は当ブログ「4%ルール最新版」を参照。到達年数は 年数=ln(1+25(1−s)r/s)÷ln(1+r)(s=貯蓄率、r=実質年率)、積立は月利=(1+年率)1/12−1 の複利で、いずれもPythonで検算(2026年9月6日)。
🕒 更新履歴:2026年9月13日 公開
🛠 この記事の作り方:計算式を自分で立て、表の全数値をPythonで再計算して転記。将来のリターンは仮定値です。
※本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。年率はすべて仮定値で将来の運用成果を保証するものではなく、税金・社会保険料・インフレの扱いは前提に記載のとおりです。投資は自己責任でお願いします。

コメント