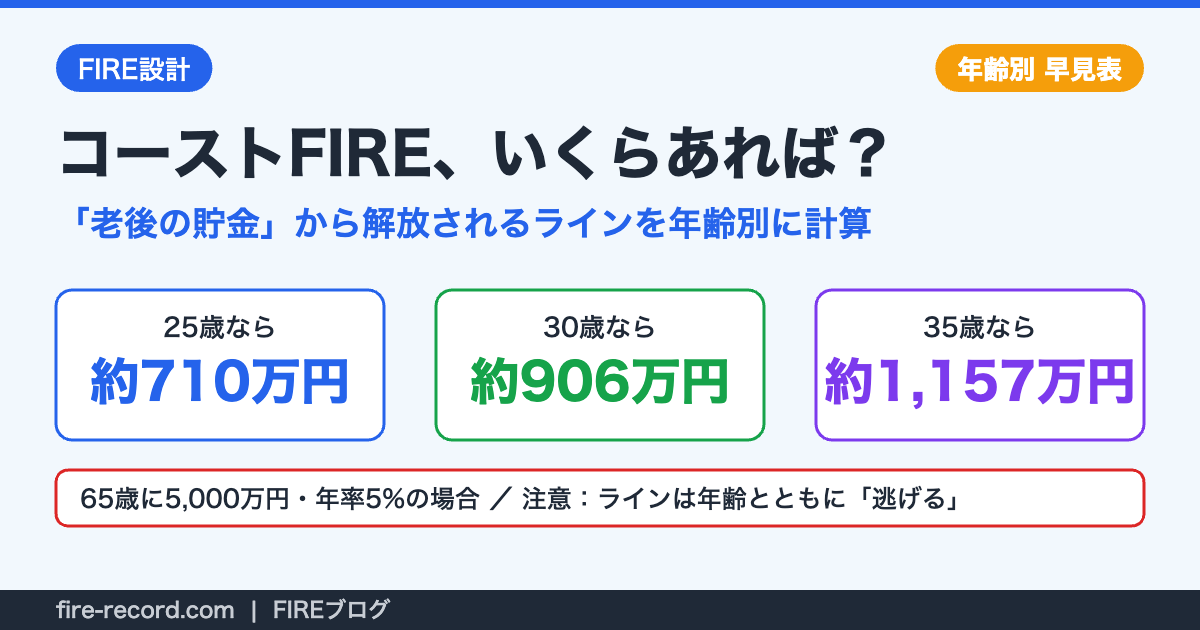
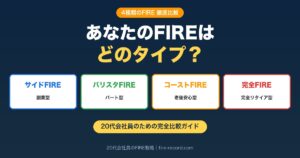
「FIREは遠すぎる。でも、老後のためにずっと積み立て続けるのもしんどい…」。そんな人のために生まれた考え方がコーストFIREです。ざっくり言うと、「老後資金の積立だけ、先に卒業する」状態のこと。仕事は続けますが、給料は全部いま使っていい。この記事では、そのために必要な資産額を年齢別・目標額別の早見表にしました。
私は40歳でのFIREを目指して月10万円を積み立てている20代の会社員です。計算してみて驚いたのは、コーストFIREのラインは「年齢と一緒に逃げていく」こと。ここを知らずに単純計算すると、到達年数を大きく見誤ります。落とし穴まで含めて、式ごと公開します!
🎯 この記事の要点と前提
前提:本記事は「65歳時点で目標額に届く」ことを基準に計算/年率はインフレ差し引き後の実質リターン想定/到達年数は資産ゼロからの試算です
- コーストFIRE=追加の積立をやめても、今ある資産の運用だけで65歳時点の目標額に届く状態。仕事は続けるので、給料から老後のために取り分ける必要がなくなる
- 必要額 = 目標額 ÷(1+年率)(65 − 今の年齢)。65歳に5,000万円・年率5%なら25歳で約710万円・30歳で約906万円・35歳で約1,157万円
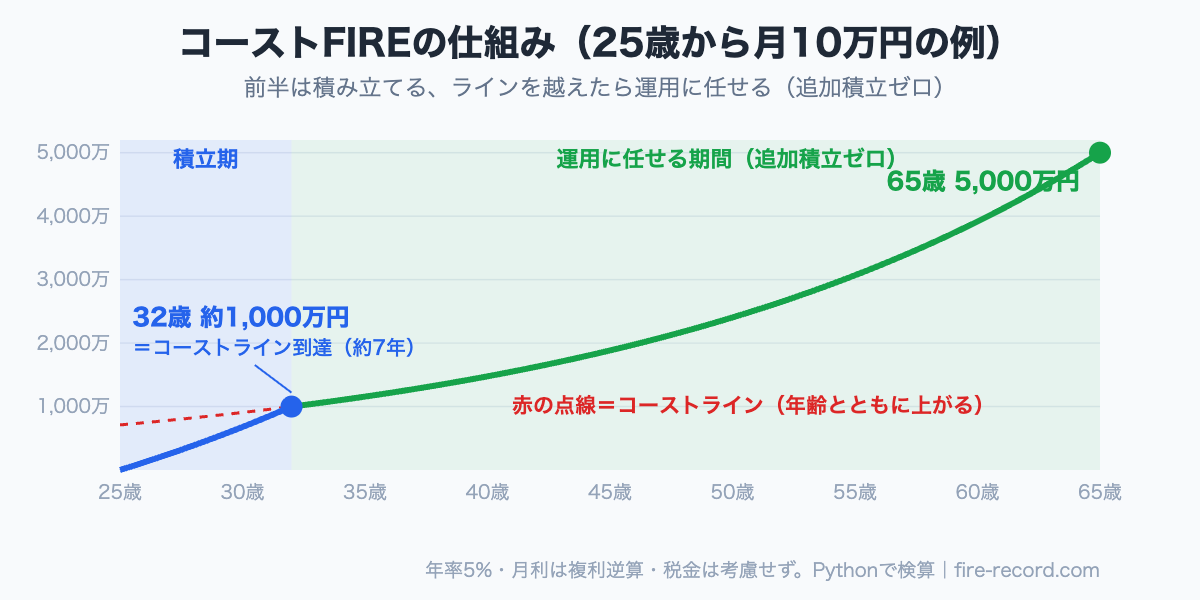
- 落とし穴:ラインは年齢とともに上がる。資産ゼロから年率5%で積み立てると、25歳・月10万円なら約7年(32歳・約1,000万円)で到達するが、月3万円では65歳までに5,000万円のラインに追いつかない(目標を3,000万円にすれば25歳・月3万円で約18年)
- フルFIREを目指す人にも「ここまで来れば老後は自走する」中間目標として使える
年率はすべて仮定値で、将来の運用成果を保証するものではありません。
コーストFIREとは?「老後の積立」だけ先に卒業する考え方
コースト(coast)は「惰性で進む」という意味。若いうちにまとまった資産を作っておけば、あとは追加の積立ゼロでも複利の運用だけで老後資金に届く、という発想です。フルFIRE(仕事を辞める)とは違い、働き続けることが前提。本記事では「65歳時点で目標額に届く」ことを基準に計算しています(欧米の解説では到達年齢を可変にする場合もあります)。その代わり、給料から老後のために取り分ける必要がなくなるので、転職・時短・好きな仕事への転換がしやすくなります。
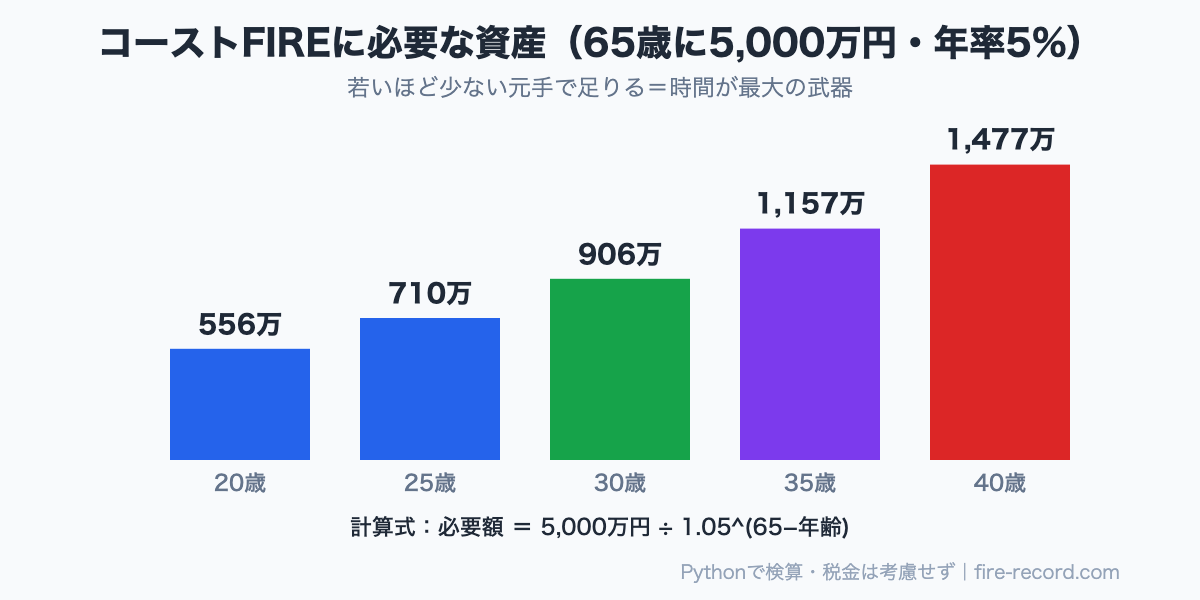
計算式:必要額 = 65歳時点の目標額 ÷(1+年率)(65 − 今の年齢)
例:目標5,000万円・年率5%・30歳 → 5,000万 ÷ 1.0535 = 約906万円。906万円を35年間5%で運用すると、追加なしで約5,000万円になります
【保存版】コーストFIRE必要額の年齢別早見表
65歳時点の目標額を「3,000万円」と「5,000万円」の2パターン、運用利回りを年率3%・5%・7%の3パターンで計算しました。今の年齢の行を見るだけで、自分のコーストラインがわかります。
| 今の年齢 | 目標3,000万円 (3%/5%/7%) | 目標5,000万円 (3%/5%/7%) |
|---|---|---|
| 20歳 | 793万/334万/143万 | 1,322万/556万/238万 |
| 25歳 | 920万/426万/200万 | 1,533万/710万/334万 |
| 30歳 | 1,066万/544万/281万 | 1,777万/906万/468万 |
| 35歳 | 1,236万/694万/394万 | 2,060万/1,157万/657万 |
| 40歳 | 1,433万/886万/553万 | 2,388万/1,477万/921万 |
目標5,000万円・年率5%なら、25歳で710万円、30歳で906万円。「そんなに少なくていいの?」と思いますよね。これが時間×複利の力です。逆に40歳だと1,477万円と、25歳の2倍以上が必要になります。
⚠️ この表の前提
- 年率はインフレ差し引き後の実質リターンで見てください。名目7%・インフレ2%なら5%の列
- 運用益にかかる税金は考慮していません。新NISAの非課税枠(生涯1,800万円)で運用できる部分は非課税ですが、枠を超える部分は税金分だけ必要額が増えます。年率5%は仮定値であり、将来の運用成果を保証するものではありません
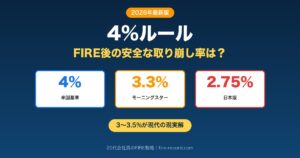
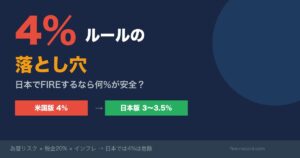
- 65歳の目標額は「65歳以降の年間支出のうち、年金で足りない分×25」が目安です(この25倍は年4%ずつ取り崩す4%ルールの逆数。日本では3〜3.5%=約29〜33倍で見る考え方もあります)。決め方は「年収別・FIRE必要資産の早見表」と「4%ルール最新版」で
- 途中で暴落しても積立を再開しない前提です。実際は「コースト後も余裕があれば積む」が現実的
落とし穴|コーストラインは年齢と一緒に「逃げる」
ここが一番大事です。「25歳で710万円必要だから、710万円貯めればOK」と考えると間違えます。なぜなら、貯めている間にあなたも年を取り、必要額のほうも上がっていくから。25歳の710万円は、30歳になれば906万円、35歳になれば1,157万円に変わっています。追いかけるべきは「動く目標」なんです。
そこで、「積み立てながら、上がっていくラインに追いつくまで何年か」を正しく計算し直したのが次の表です(年率5%・資産ゼロから・目標は65歳に5,000万円)。
| スタート年齢 | 月3万円 | 月5万円 | 月10万円 |
|---|---|---|---|
| 25歳 | 届かない※ | 約18年(43歳・約1,690万円) | 約7年(32歳・約1,000万円) |
| 30歳 | 届かない※ | 27年半(57歳半・約3,470万円) | 9年半(39歳半・約1,450万円) |
| 35歳 | 届かない※ | 届かない※ | 約13年(48歳・約2,190万円) |
単純計算なら「25歳・月10万円で約5年」ですが、正しくは約7年。そして月3万円だと、65歳までに5,000万円のコーストラインに追いつく時点が来ません(ラインの上昇スピードのほうが速い。積み立て続ければ資産自体は増え、25歳開始なら65歳で約4,450万円になります)。25歳スタートなら、目標を3,000万円に下げれば月3万円でも約18年(43歳ごろ)で届き、30歳スタートでも約27年半(57歳半)で届きます。ただし35歳スタートの月3万円は、目標3,000万円でも65歳までにラインへ追いつきません(65歳時点の資産は約2,446万円)。その場合は積立額を上げるほうが現実的です。この「ラインは逃げる」を知っておくだけで、計画の精度はぐっと上がります!
⚠️ ありがちな勘違い
- 「今の年齢の必要額」まで貯めたらゴール→ 到達時点の年齢の必要額で判定し直す
- コースト到達=仕事を辞められる→ 違います。生活費は働いて稼ぐ前提です
- コーストしたら投資をやめる→ やめる必要はなく、続ければフルFIREが早まるだけです
私の使い方|コーストラインは「安全ライン」
📝 私の意思決定ログ
私の目標はコーストFIREではなく、40歳でのFIREです。それでもこの表を作って得た学びは大きくて、「コーストラインを越えた瞬間から、老後の心配だけは消える」ということ。月10万円の積立なら25歳スタートで約7年、30歳スタートでも9年半ほどで越えられます。フルFIREまでの長い道のりの途中に、「ここまで来れば老後は自走する」という安全ラインが引けるだけで、相場が荒れたときの気持ちの持ち方がまるで違います。
フルFIREまでの年数は「貯蓄率別・FIRE到達年数の早見表」で、40歳までの全体像は「40歳FIREロードマップ」でまとめています。
- 65歳の目標額はどう決めればいい?
「65歳以降の年間支出のうち年金で足りない分×25」が目安です(年120万円なら3,000万円、年200万円なら5,000万円)。この25倍は米国の過去データに基づく4%ルール(年4%ずつ取り崩す)の逆数で、税金・インフレを考慮しない実質ベースの目安であり保証ではありません。日本では税や為替を踏まえて3〜3.5%(約29〜33倍)を推す見方もあります。まず必要資産の早見表で自分の支出水準を確認してください。
- コーストに到達したら積立をやめていい?
「やめても老後は大丈夫」という状態であって、やめる必要はありません。続ければそのぶんフルFIREが近づきます。私は続ける派です。
- 年率3%で見るとどうなる?
必要額はほぼ2倍になります(5,000万円・30歳なら906万円→1,777万円)。将来の利回りは誰にも分からないので、5%で計画し、3%でも破綻しないかを確認しておくのがおすすめです。
- 新NISAとの相性は?
コースト後は「長期間ほったらかしで運用する」ので、運用益が非課税の新NISAとは相性が良い組み合わせです(一般論)。取り崩し方は「新NISA取り崩しの最適解」で解説しています。
まとめ|若さは、そのまま「元手の少なさ」に変わる
- ①コーストFIRE=追加積立ゼロでも運用だけで老後の目標額に届く状態。働き続けるのが前提
- ②必要額は目標額 ÷(1+年率)^(65−年齢)。5,000万円・5%なら25歳710万・30歳906万・35歳1,157万
- ③ラインは年齢と一緒に上がる。25歳・月10万円で約7年、月3万円では65歳までに5,000万円ラインに届かない
- ④フルFIRE派にも「老後が自走する安全ライン」として有効。越えたあとの積立は加速装置
「FIREは無理でも、コーストなら手が届く」。そう思えた人は、まず自分の年齢の行に丸をつけてください。ゴールが具体的な金額になった瞬間、積立は義務から作戦に変わります!
📚 出典・計算方法:必要額=目標額÷(1+r)(65−年齢)、積立は月利=(1+年率)1/12−1の複利、到達年数は「積立資産が上昇するコーストラインを初めて上回る月」を月次で探索。すべてPythonで計算(2026年9月10日)。コーストFIREの定義は米国で広まった一般的な考え方に基づく整理で、特定の機関の定義ではありません。
🕒 更新履歴:2026年9月15日 公開
🛠 この記事の作り方:単純計算(今の年齢の必要額まで貯める)で下書きした後、ラインが動く問題に気づいて到達年数を計算し直しています。将来のリターンは仮定値です。
※本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。年率はすべて仮定値で将来の運用成果を保証するものではなく、税金・インフレ・年金額は前提に記載のとおり簡略化しています。投資は自己責任でお願いします。

コメント