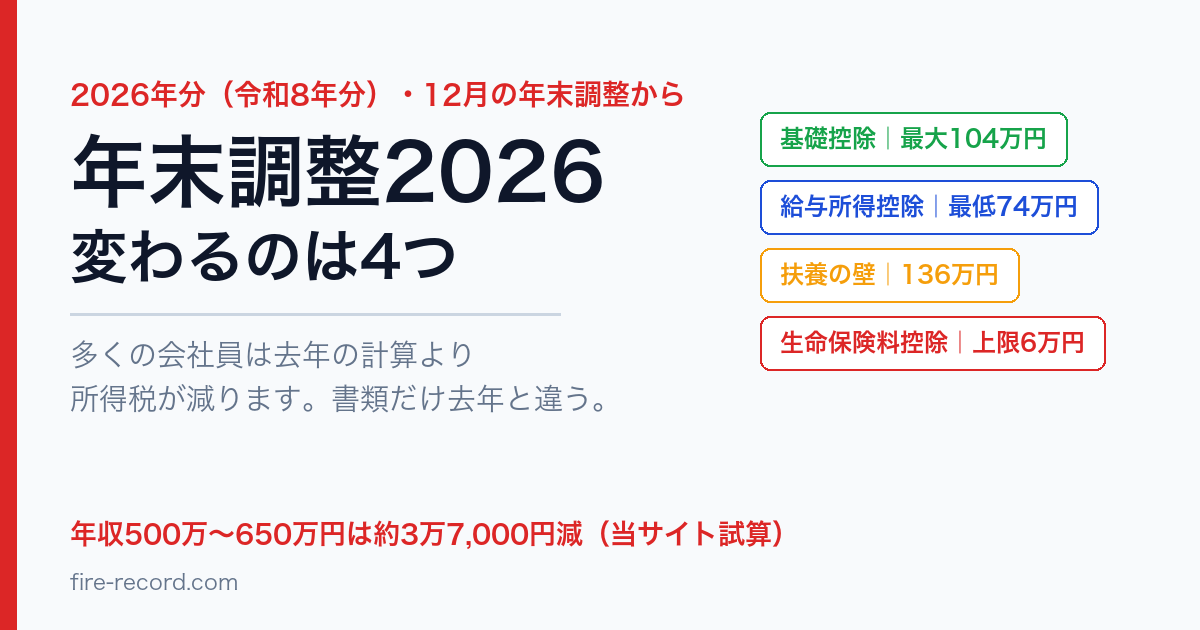
今年の年末調整は、去年に続いて計算のもとになる金額が動きます。2026年分(令和8年分)は、基礎控除が最大104万円、給与所得控除の最低保障額が74万円に上がり、扶養に入れる家族の年収の目安は136万円、23歳未満の子どもがいる人の生命保険料控除は上限6万円になります。
ややこしいのは、この改正が2026年12月1日に施行され、12月の年末調整で1年分をまとめて精算することです。11月までの給与明細は何も変わりません。だから「今年は何も変わっていない」と感じたまま、12月に還付額を見て驚く人が出てきます。
この記事では、国税庁の「令和8年分 年末調整のしかた」と改正資料だけを根拠に、変わる点を4つに絞って整理し、年収別に所得税がいくら減るのかを試算します。扶養の壁の細かい段階や住民税との違いは、それぞれ別記事にまとめてあるので、必要なところでリンクします。
結論|変わるのは4つ。多くの会社員は去年の計算より所得税が減ります
🧭 2026年分(令和8年分)の年末調整で変わる4つ
- 基礎控除が最大104万円に 合計所得489万円以下(給与収入で約665万円以下)は一律104万円。去年は95万〜68万円でした
- 給与所得控除の最低保障額が74万円に 去年の65万円から9万円増。収入220万円以下の人に効きます
- 扶養に入れる家族の所得要件が62万円に 給与収入なら136万円以下。配偶者・大学生・勤労学生の基準もそれぞれ動きます
- 23歳未満の子どもがいる人は生命保険料控除が上限6万円に 新契約の一般生命保険料だけ。2026年分と2027年分の2年間の特例です
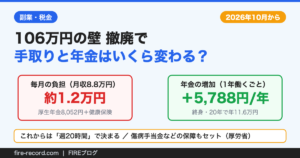
この4つはすべて12月の年末調整で一括して反映されます。手取りに影響するのは、年収に応じて年数千円〜3万7,000円ほど(社会保険料を収入の15%と仮定した当サイトの試算)。年収500万〜650万円の人がいちばん大きく減ります。
12月の年末調整から適用。11月までの給与明細は変わりません
国税庁の資料には、改正は「原則として、令和8年12月1日に施行され、令和8年分以後の所得税について適用」とあり、「令和8年11月までの給与等の源泉徴収事務に変更は生じません」と明記されています。毎月の給与から引かれる所得税は、12月1日より前の分は今までどおりの税額表で計算されています。
そのうえで、12月に行う年末調整で、引上げ後の基礎控除と新しい「給与所得控除後の給与等の金額の表」を使って1年分の税額を計算し直し、毎月引かれてきた税額との差額を精算します。つまり、増えた控除の分は12月(会社によっては1月)の給与でまとめて戻ってくる形です。
⚠️ 「還付が多い=得した」ではありません
年末調整の還付は、1年間に引かれた所得税のうち払いすぎた分が戻るだけです。今年は制度改正の分が上乗せされるので去年より還付が大きく見える人が多いはずですが、本当に減ったのは「1年間の所得税の総額」です。次の年収別の試算では、その総額の差を出しています。
変更点①|基礎控除が最大104万円に
基礎控除は、所得のある人ならほぼ全員が使う控除です。所得税法上の金額が58万円から62万円に上がり、さらに合計所得金額に応じた上乗せが付いて、2026年分・2027年分は次の金額になります。
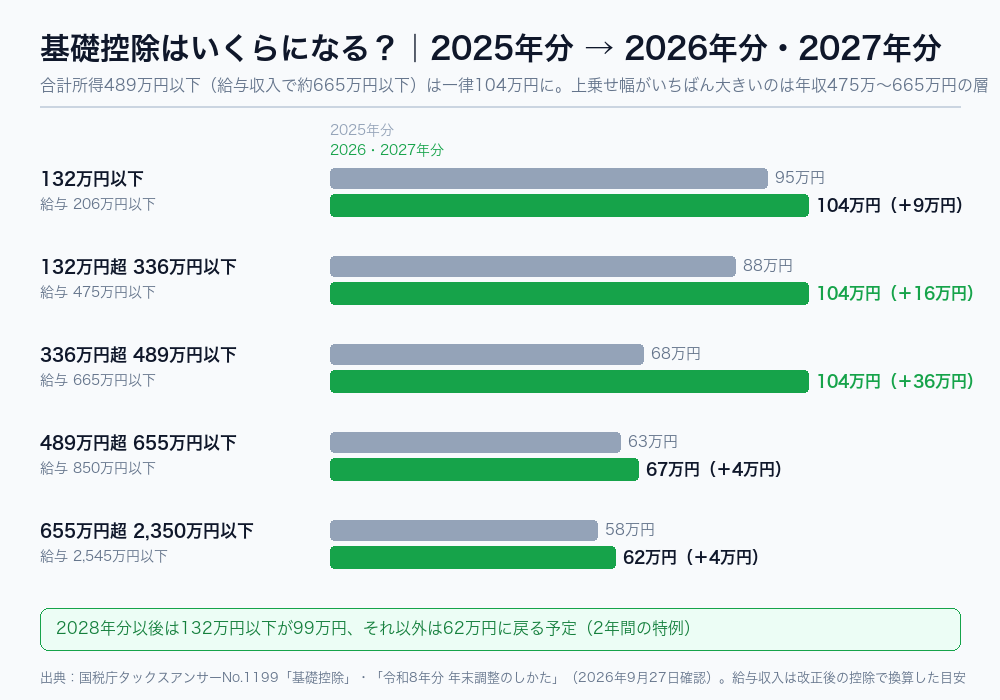
| 合計所得金額 | 給与収入だけの場合の目安 | 2025年分(令和7年分) | 2026年分・2027年分 | 2028年分以後 |
|---|---|---|---|---|
| 132万円以下 | 206万円以下 | 95万円 | 104万円 | 99万円 |
| 132万円超 336万円以下 | 475万1,999円以下 | 88万円 | 104万円 | 62万円 |
| 336万円超 489万円以下 | 665万5,556円以下 | 68万円 | 104万円 | 62万円 |
| 489万円超 655万円以下 | 850万円以下 | 63万円 | 67万円 | 62万円 |
| 655万円超 2,350万円以下 | 2,545万円以下 | 58万円 | 62万円 | 62万円 |
いちばん動くのは合計所得336万円超489万円以下、給与収入でいえば約475万〜665万円の層です。去年の68万円から104万円へ、36万円も増えます。20代後半から30代の会社員の多くがここに入ります。一方、合計所得489万円超は67万円または62万円で、増え幅は4万円です。
基礎控除申告書に書く控除額も、去年の数字を写すと間違えます。国税庁の「年末調整を受ける際の注意事項」にも「昨年分と金額が異なります」と注意書きがあります。
変更点②|給与所得控除の最低保障額が74万円に
給与所得控除は、給与収入から自動的に差し引かれる「会社員の経費」にあたる部分です。その最低保障額が65万円から74万円に上がりました。対象は給与収入220万円以下の人で、それを超える人の給与所得控除は変わりません。
この9万円は、単独ではパートやアルバイト、新卒1年目など収入が少ない人向けの改正ですが、扶養の判定にも使われるので、実は全員に関係します。「扶養に入れる年収136万円」は、所得要件62万円にこの74万円を足した数字だからです。
変更点③|扶養の壁が136万円に。配偶者・大学生・勤労学生も動きます
扶養控除や配偶者控除の対象になる家族の所得要件が、58万円から62万円に上がりました。給与収入に直すと123万円から136万円です。あわせて、関係する基準が次のように動いています。
| 区分 | 2025年分 | 2026年分・2027年分 |
|---|---|---|
| 扶養親族・同一生計配偶者(所得要件) | 58万円以下(給与123万円以下) | 62万円以下(給与136万円以下) |
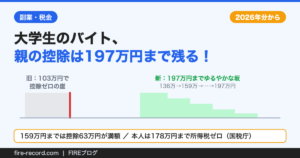
| 特定親族特別控除の対象(19〜22歳) | 58万円超123万円以下(給与123万円超188万円以下) | 62万円超123万円以下(給与136万円超197万円以下) |
| 配偶者特別控除の対象 | 58万円超133万円以下(給与123万円超201万5,999円以下) | 62万円超133万円以下(給与136万円超207万円以下) |
| 勤労学生控除(本人) | 85万円以下(給与150万円以下) | 89万円以下(給与163万円以下) |
| 働く本人に所得税がかかり始める年収 | 160万円 | 178万円(74万円+104万円) |
配偶者特別控除の満額38万円がもらえる範囲も、配偶者の合計所得62万円超95万円以下、給与収入なら136万円超169万円以下に広がっています(本人の合計所得900万円以下の場合)。大学生の子どもがいる家庭は、136万円を超えても197万円までは特定親族特別控除が段階的に残ります。
📊 新たに扶養に入る家族がいるなら、申告書の出し直しが必要です
国税庁は、所得要件の改正で「新たに扶養親族等の要件を満たすこととなった親族等」がいる場合、扶養控除等を受けるには「給与所得者の扶養控除等(異動)申告書」等の提出が必要としています。たとえば同居している親のパート収入が130万円なら、去年は扶養控除の対象外でしたが今年は対象になります(配偶者の場合は、去年は配偶者特別控除だった区分が配偶者控除に変わります)。年初の申告書に書いていないなら、年末調整までに異動申告を出してください。
壁の全体像は136万円の壁とは?103万円の壁はもう古い【2026年】に、大学生の9段階の早見表は大学生のバイトは197万円まで?親の税金と特定親族特別控除に、住民税のラインが所得税とずれる話は住民税の壁は110万円へ|100万円はもう古いにまとめています。
変更点④|23歳未満の子どもがいる人は生命保険料控除が上限6万円に
もともとは2026年分だけの特例でしたが、令和8年度の改正で2027年分まで延長されました。対象は、年齢23歳未満の扶養親族がいる人が支払った「新契約(2012年1月1日以後に契約)の一般生命保険料」です。控除額の計算は次のとおりで、上限が4万円から6万円になります。
| 年間の新生命保険料 | 通常の控除額 | 23歳未満の扶養親族がいる場合 |
|---|---|---|
| 3万円 | 2万5,000円 | 3万円(+5,000円) |
| 6万円 | 3万5,000円 | 4万5,000円(+1万円) |
| 8万円 | 4万円 | 5万円(+1万円) |
| 12万円以上 | 4万円(上限) | 6万円(上限・+2万円) |
注意点は3つです。①介護医療保険料と個人年金保険料の枠は4万円のままで、3つ合わせた上限12万円も変わりません。②住民税の生命保険料控除は別の計算で、こちらの上限(新契約は2万8,000円)に特例はありません。③保険料控除申告書に「年齢23歳未満の扶養親族」の欄が追加されているので、そこに子どもの名前を1人書かないと特例は適用されません。
控除額が2万円増えても、戻る税金は「2万円×税率」です。税率10%なら約2,000円。この特例のために保険を増やすのは本末転倒で、その考え方は生命保険料控除はいくら戻る?2026年は子育て世帯が上限6万円に書いています。
年収別|所得税はいくら減る?
同じ年収で、2025年分のルールと2026年分のルールで所得税を計算し、差を出しました。前提は、給与収入だけ、社会保険料は収入の15%、扶養親族や生命保険料などの他の控除はなし、復興特別所得税込み、です。あくまで目安として見てください。
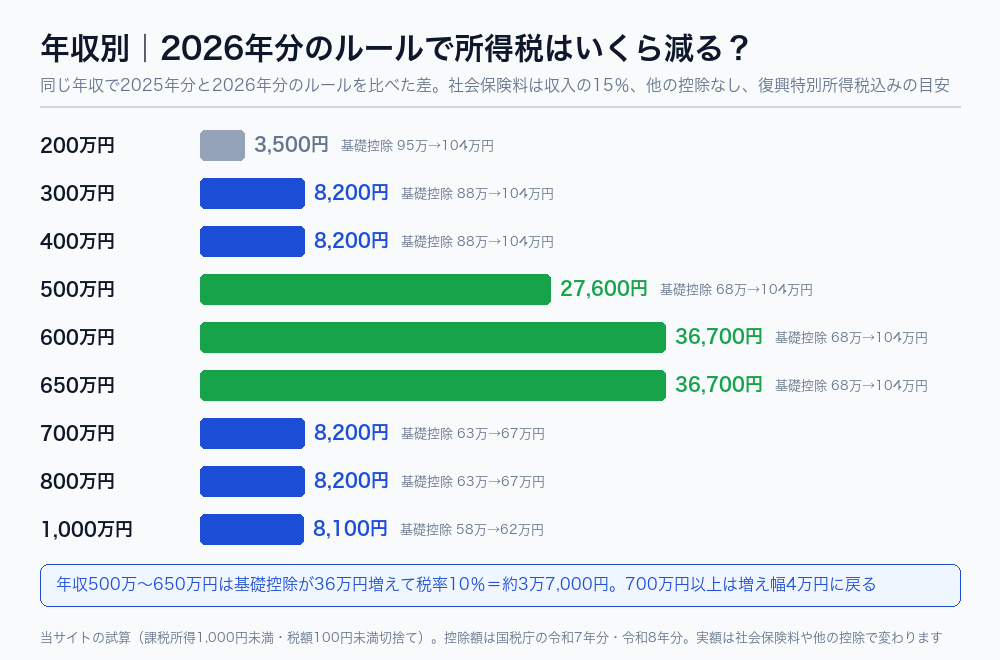
| 給与収入 | 基礎控除の変化 | 2025年分ルールの所得税 | 2026年分ルールの所得税 | 減る金額 |
|---|---|---|---|---|
| 200万円 | 95万→104万円(給与所得控除も+9万円) | 3,500円 | 0円 | 3,500円 |
| 300万円 | 88万→104万円 | 3万5,200円 | 2万7,000円 | 8,200円 |
| 400万円 | 88万→104万円 | 6万5,300円 | 5万7,100円 | 8,200円 |
| 500万円 | 68万→104万円 | 11万7,900円 | 9万300円 | 2万7,600円 |
| 600万円 | 68万→104万円 | 18万4,200円 | 14万7,500円 | 3万6,700円 |
| 650万円 | 68万→104万円 | 21万7,400円 | 18万700円 | 3万6,700円 |
| 700万円 | 63万→67万円 | 28万2,300円 | 27万4,100円 | 8,200円 |
| 800万円 | 63万→67万円 | 43万5,400円 | 42万7,200円 | 8,200円 |
| 1,000万円 | 58万→62万円 | 78万2,500円 | 77万4,400円 | 8,100円 |
年収300万〜450万円の人は、基礎控除が16万円増えて税率5%なので、減るのは約8,200円。年収500万〜650万円の人は基礎控除が36万円増え、税率10%なので約3万7,000円減ります(500万円は税率の境目をまたぐので2万7,600円)。年収700万円を超えると増え幅が4万円に戻り、減税額は税率20%で約8,200円です。
住民税は別の計算で、こちらは2026年の収入にかかる2027年度分から給与所得控除の最低保障額が74万円になります。所得税のように「今年の年末調整で戻る」形ではなく、来年6月からの住民税に反映されます。
年末調整で出す書類はここが変わる
会社から配られる申告書は、去年と同じに見えて中身が変わっています。国税庁の「年末調整を受ける際の注意事項」と改正案内から、会社員本人が確認する点を4つに絞ります。
🪜 提出前に確認する4つ
- 基礎控除申告書の控除額は今年の表で 合計所得489万円以下なら104万円。去年の95万・88万・68万円を写さない。様式そのものも前年分から変更されています
- 扶養控除等(異動)申告書に新たに入れる家族を追加 同居の親などの年収が123万円超136万円以下なら、今年から扶養控除の対象です(配偶者は配偶者特別控除から配偶者控除に区分が変わります)
- 保険料控除申告書の「年齢23歳未満の扶養親族」欄 該当する子どもがいるなら1人分を記入。書かないと6万円の特例は使えません
- 特定親族特別控除申告書 19〜22歳の子どもの年収が136万円超197万円以下なら、こちらで申告。136万円以下なら扶養控除等申告書のほうです
iDeCoに入っている人は、掛金の払込証明書をもとに保険料控除申告書の「小規模企業共済等掛金控除」に書くのは今までどおりです。新NISAとふるさと納税は年末調整では何もしません。この3つの整理は年末調整で新NISA・ふるさと納税・iDeCoは何をすべき?に、書類が戻ってきたあとの見方は源泉徴収票の見方|20代会社員が見るべき数字は4つだけにまとめています。
iDeCoの掛金は全額が所得控除になります
私はiDeCoに入っていませんが、もし始めるなら運営管理手数料0円の松井証券を候補にします。2026年12月からは会社員の掛金上限も月6万2,000円に上がります(増額は自動ではありません。手続きと締切はiDeCo増額の手続きと締切へ)。
松井証券iDeCo|公式サイトを見る2027年以降はどうなる?
今回の金額の多くは2026年分と2027年分の2年間の特例です。2028年分(令和10年分)以後は、基礎控除が合計所得132万円以下で99万円、それ以外は62万円に、給与所得控除の最低保障額は69万円に下がる予定です。生命保険料控除の6万円の特例も2027年分までです。
もう1つ、2027年1月からは防衛特別所得税が始まります。ただし国税庁の資料にあるとおり、復興特別所得税が2.1%から1.1%に下がって防衛特別所得税1%が加わるため、合計の上乗せ2.1%は変わりません。給与の源泉徴収でも投資の税率でも、手取りへの影響はありません。詳しくは防衛特別所得税で投資の税金はどうなる?で整理しています。
私の意思決定ログ|私に関係するのは基礎控除だけでした
📝 私の意思決定ログ
私は20代後半の会社員で、夫婦共働き、40歳でのFIREを目標にしています。子どもはいないので、生命保険料控除の特例も特定親族特別控除も関係ありません。iDeCoにも入っていないので、小規模企業共済等掛金控除の記入もなし。今年の年末調整で私に関係するのは、基礎控除の金額が変わることだけでした。
それでも試算してみてよかったのは、「12月まで何も変わらない」という時間軸を理解できたことです。年末調整の還付は払いすぎた分が戻るだけで、臨時収入ではありません。それでも12月に数千円から数万円がまとまって入るのは事実で、使い道を先に決めておかないと消えます。
私は、戻ってきた分はそのまま新NISAの積立に回すのがいちばん自然だと考えています。金額が事前に読めるので、その分だけ12月の積立を増やせばいい。控除が増えた分を「使えるお金が増えた」と受け取るか「積立に回す原資が増えた」と受け取るかで、10年後の残高はかなり変わると思っています。
よくある質問
Q. 11月までの給与から引かれる所得税は減りませんか?
減りません。国税庁は「令和8年11月までの給与等の源泉徴収事務に変更は生じません」としています。増えた控除の分は、12月の年末調整で1年分をまとめて精算します。
Q. 去年より還付が増えるのは確実ですか?
人によります。1年間の所得税の総額は、この記事の試算どおり同じ年収なら減ります。ただし還付額は「毎月引かれた税額」との差なので、年の途中で給与が変わった人や、扶養の状況が変わった人は単純に比べられません。総額が減ることと、還付が増えることは別の話として見てください。
Q. 配偶者のパート収入が130万円です。今年は扶養に入れますか?
配偶者控除の対象になります。配偶者の合計所得62万円以下、給与収入なら136万円以下が今年の要件です。なお去年も130万円なら配偶者特別控除で同じ38万円の控除は受けられていたので、税額が大きく変わるわけではなく、申告書に書く区分が変わります。社会保険の扶養は別の基準(原則130万円、19歳以上23歳未満は150万円など)で判定されるので、勤務先の健康保険で確認してください。
Q. 生命保険料控除の6万円は、子どもが2人いれば12万円になりますか?
なりません。上限6万円は一般生命保険料控除の枠に対する金額で、子どもの人数で増えません。申告書にも23歳未満の扶養親族は「いずれか一人」を記入する形です。3つの枠を合わせた上限12万円も変わりません。
Q. 年末調整をしそびれたらどうなりますか?
翌年に確定申告(還付申告)をすれば、同じ控除を受けられます。還付申告は翌年1月1日から5年間できます。年末調整で書き忘れた扶養や生命保険料控除も、確定申告で取り戻せます。
まとめ|変わるのは4つ、反映は12月。書類だけ去年と違う
2026年分の年末調整で変わるのは、基礎控除104万円、給与所得控除の最低保障額74万円、扶養の所得要件62万円、23歳未満の子どもがいる人の生命保険料控除6万円の4つです。すべて12月の年末調整で一括して反映され、11月までの給与明細は変わりません。
会社員本人がやることは、申告書を去年の写しで書かないこと、新たに扶養に入る家族を漏らさないこと、23歳未満の子どもがいるなら保険料控除申告書の欄を埋めることの3つです。減った税金は、使う前に積み立てる。私はそうしています。
iDeCoに入るかどうかで迷っている方はiDeCo加入vs見送り|新NISA優先の20代はどう決める?を、ボーナスの手取りが気になる方はボーナスの手取りはいくら?税金と社会保険の引かれ方をあわせてどうぞ。
📚 出典(いずれも2026年9月27日に確認)
- 国税庁「令和8年分 年末調整のしかた」および同「Ⅰ 昨年と比べて変わった点(基礎控除の引上げ等)」(PDF)
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- タックスアンサーNo.1199「基礎控除」
- No.1410「給与所得控除」
- No.1195「配偶者特別控除」
- No.1175「勤労学生控除」
- No.1140「生命保険料控除」
- 国税庁「年末調整を受ける際の注意事項」(PDF)
- 国税庁「令和8年分各種控除について(給与所得者用)」(PDF)
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」
- 金融庁「令和8年度税制改正について」(PDF)
🕒 更新履歴:2026年10月3日 公開
🛠 この記事の作り方:控除額・所得要件・適用時期はすべて国税庁の資料から転記し、給与収入の目安は改正後の給与所得控除(220万円以下は74万円、それ以上は収入×30%+8万円などの速算式)で当サイトが逆算しました。年収別の減税額は、給与収入だけ・社会保険料は収入の15%・他の控除なしという前提で、令和7年分と令和8年分の基礎控除と給与所得控除を当てはめ、課税所得1,000円未満切捨て、復興特別所得税2.1%込み、100円未満切捨てでPythonで計算した目安です。実際の税額は社会保険料の実額、扶養の有無、住宅ローン控除などで変わります。本記事は制度の整理であり、個別の税務相談に応じるものではありません。判断に迷う場合は勤務先の担当部署か税務署、税理士にご確認ください。記載のリンクにはアフィリエイト広告が含まれます。

コメント