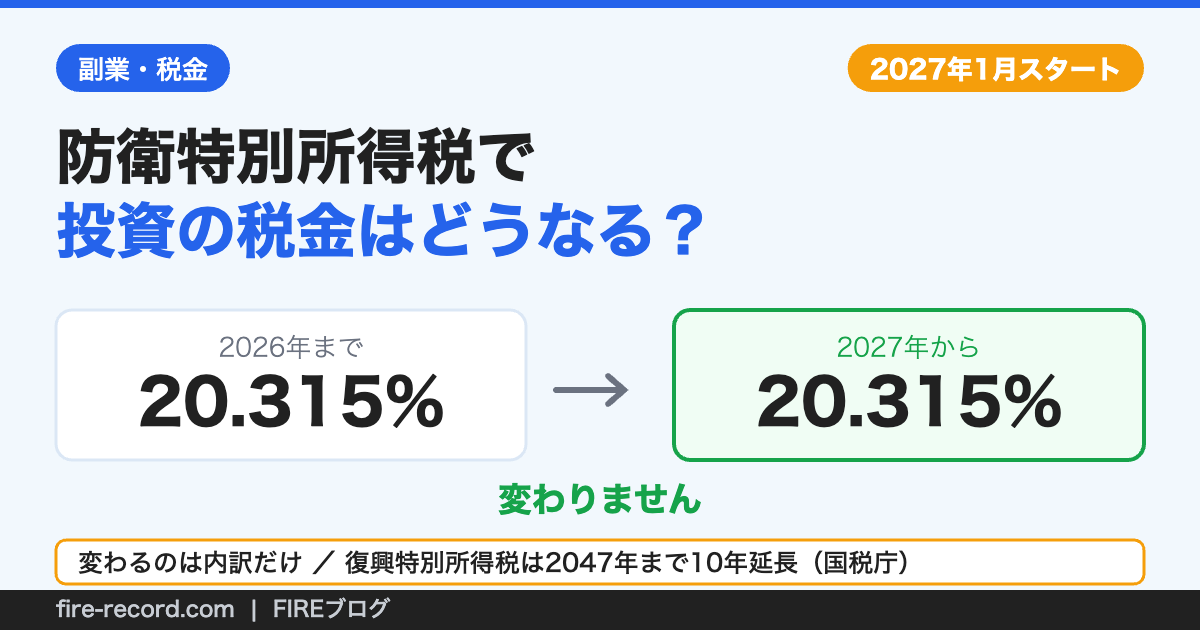
「防衛特別所得税が新しくできるらしい」——このニュースを見て、「え、投資の税金が上がるの…?」と不安になった方も多いのではないでしょうか。私も最初に見たときは「せっかく積み立ててるのに!」と焦りました…!
でも国税庁の資料を最後まで読んだら、結論はまったく違いました。この記事では公式資料の数字だけを使って、投資家に何が起きるのかをハッキリさせます!
🎯 結論|先に答えと金額だけ
- 投資の利益にかかる税率は2027年以降も20.315%のまま(復興特別所得税が終わる2048年以降は20.15%になる見込み)。税率の引き上げはありません
- 利益100万円(所得税15万円)なら、これまで3,150円だった復興特別所得税が1,650円に下がり、代わりに防衛特別所得税1,500円が加わって合計3,150円。手取りは変わりません
- 本当の変更点は復興特別所得税が2047年12月31日まで10年延長されたこと。2038年〜2047年に課税口座で利益を確定すると、本来なら不要だったはずの0.315%(利益100万円で3,150円、1,000万円で31,500円)が残ります
つまり「今すぐ何かする必要はゼロ」。それでは、なぜそう言い切れるのかを順番に見ていきましょう👇
結論|投資の税率20.315%は1円も変わりません
まず一番知りたいところから。株式や投資信託の利益にかかる20.315%という税率は、2027年以降も変わりません(2048年以降は復興特別所得税が終わるため20.15%になる見込みです)。
これは私の予想ではなく、国税庁が資料のなかで次のようにハッキリ書いています。
改正前(復興特別所得税の税率2.1%)と改正後(防衛特別所得税の税率1%及び復興特別所得税の税率1.1%)とで、合計税率(2.1%)に変更はありませんので、改正前後で、源泉徴収税額の計算方法に変更は生じません。
国税庁「令和8年4月 源泉所得税の改正のあらまし」
「合計税率に変更はありません」と公式に明記されているんです。ニュースの見出しだけを見て身構えていた方は、ここで一度ほっとしてOKですよ!
防衛特別所得税とは?2027年1月に始まる新しい税金
防衛特別所得税は、令和8年度税制改正で新しくつくられた税金です。ポイントは「所得税額の1%」という計算のしかたにあります。
| 項目 | 内容 |
|---|---|
| 税額 | 源泉徴収すべき所得税額の1% |
| 開始時期 | 2027年(令和9年)1月1日以後に生じる所得から |
| 納め方 | 所得税と一緒に源泉徴収され、1枚の納付書でまとめて納付 |
| NISA口座 | 所得税がかからないため防衛特別所得税もかかりません |
ここで大事なのが「所得の1%」ではなく「所得税額の1%」という点です。利益に1%が上乗せされるわけではありません。ここを読み違えると「1%も増税された!」と勘違いしてしまうので注意してくださいね。
⚠️ よくある誤解
「防衛特別所得税1%」を利益に対する1%だと思ってしまうのが最大の落とし穴です。実際は所得税額に対する1%。利益100万円なら、所得税15万円の1%=1,500円分が防衛特別所得税に置き換わるだけで、合計の負担は今までと同じです。
なぜ税率が変わらないの?復興特別所得税とのバトンタッチ
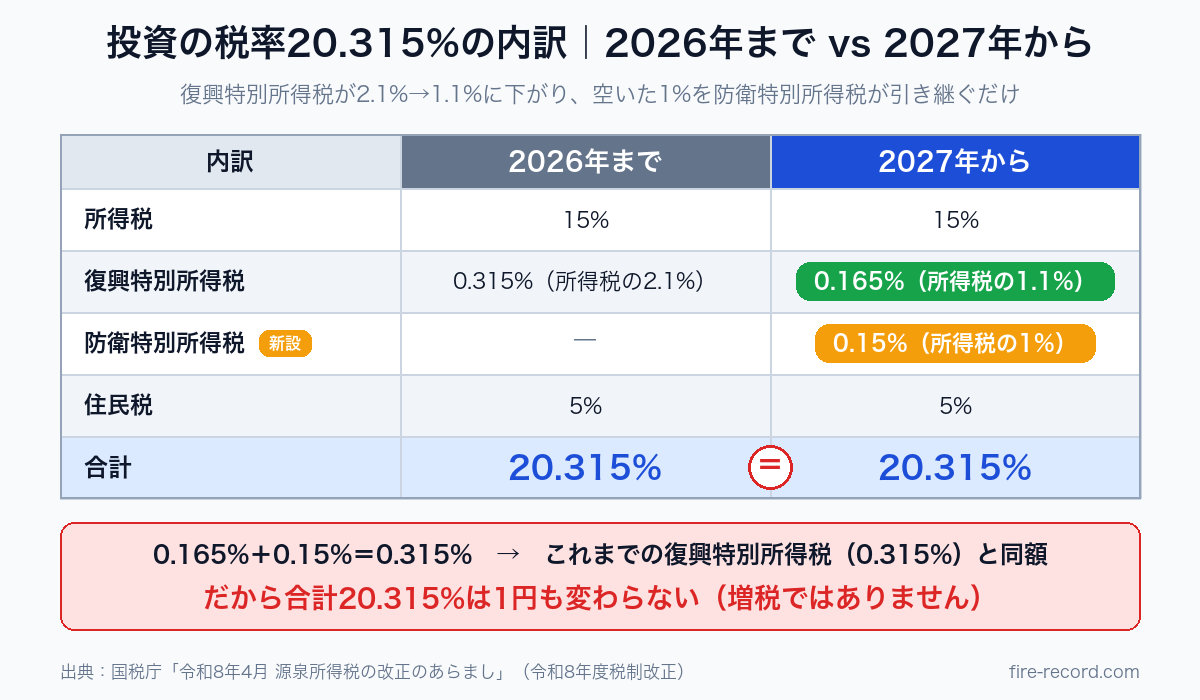
カラクリはシンプルです。復興特別所得税が2.1%から1.1%に下がり、空いた1%を防衛特別所得税が引き継ぐ——ただそれだけなんです。
| 内訳 | 2026年まで | 2027年から |
|---|---|---|
| 所得税 | 15% | 15% |
| 復興特別所得税 | 0.315%(所得税の2.1%) | 0.165%(所得税の1.1%) |
| 防衛特別所得税 | — | 0.15%(所得税の1%) |
| 住民税 | 5% | 5% |
| 合計 | 20.315% | 20.315% |
※所得税15%に対し、復興1.1%=0.165%、防衛1%=0.15%。足すと0.315%で、これまでの復興特別所得税0.315%とぴったり同じです。だから合計は20.315%のまま動きません。
証券会社の特定口座(源泉徴収あり)を使っている方は、今までどおり自動で引かれるだけ。手続きも設定変更も必要ありません!
本当の変更点は「復興特別所得税が10年延びた」こと
ここからが、ニュースであまり語られない本題です。今回の改正で復興特別所得税の課税期間が10年間延長されました。
| 項目 | 改正前 | 改正後 |
|---|---|---|
| 復興特別所得税の税率 | 2.1% | 1.1% |
| 課税期間の終わり | 令和19年(2037年)12月31日 | 令和29年(2047年)12月31日 |
つまり2038年からは復興特別所得税がなくなるはずだったのに、2047年まで続くことになったということ。税率が上がったわけではありませんが、負担する期間が伸びたのは事実です。ここが今回いちばん正確に押さえておきたいポイントです!
🗓️ FIRE計画とちょうど重なる10年
私は20代後半なので、延長された2038年〜2047年はおおむね40代を過ごす10年間にあたります。40歳でのFIREを目標にしている私にとっては、資産を取り崩し始める時期とこの10年が重なります。だからこそ「知らなかった」で済ませず、影響の大きさを数字で確認しておきましょう👇
FIRE民への影響を実際に計算してみた
では、この10年延長で私たちの手取りはどれくらい変わるのでしょうか。2038年〜2047年に利益を確定した場合、本来なら不要だったはずの負担は次のとおりです(内訳は復興特別所得税の延長分0.165%と防衛特別所得税0.15%で、合わせて0.315%です)。
| 確定した利益 | 旧制度(2037年終了)と比べた差額(0.315%) |
|---|---|
| 100万円 | 3,150円 |
| 500万円 | 15,750円 |
| 1,000万円 | 31,500円 |
正直に言うと、思っていたより小さいのではないでしょうか。利益1,000万円を確定しても約3万円です。もちろん小さくはありませんが、「防衛増税で資産形成が崩れる」というレベルの話ではありません。
とはいえ、どの口座からいくら取り崩すかで税負担は大きく変わります。売却の順番と考え方は「【新NISA】FIRE後の出口戦略|取り崩しの順番」、必要額の決め方は「4%ルールは日本でも使える?」で解説しています!
⚠️ この試算の前提
上の金額は特定口座など課税口座で利益を確定した場合の話です。しかもこれは「2037年で復興特別所得税が終わっていたら」という改正前の制度と比べた差額であって、2037年までの20.315%と比べて負担が増えるわけではありません。内訳は延長された復興特別所得税0.165%と新しい防衛特別所得税0.15%で、合わせて0.315%。この0.315%の差が続くのは2047年12月31日までです。ただし、その後もゼロにはなりません。財務省「令和8年度税制改正の大綱」は防衛特別所得税の課税期間を「令和9年以後の当分の間」としていて、終わる年が定められていないからです。復興特別所得税が終わる2048年以降も防衛特別所得税0.15%は残る見込みで、その場合の合計は20.15%(改正前の想定は20%)になります。
【重要】NISA口座なら防衛特別所得税もかかりません
ここが今回いちばんお伝えしたいところです。NISA口座で出た利益には、防衛特別所得税もかかりません。
理由はシンプルで、防衛特別所得税は「所得税額の1%」として計算されるから。NISAは利益が非課税=所得税が0円なので、その1%も当然0円になります。復興特別所得税も同じ理屈でかかりません。
✅ つまり、やるべきことは今までと同じ
- 新しい税金への対策は不要。手続きも設定変更もありません
- NISAの非課税枠を優先して埋める——利益が非課税で所得税が0円なら、その1%である防衛特別所得税も0円になります
- 課税口座での利益確定は、必要なときに落ち着いて。0.315%(利益100万円で3,150円)を気にしすぎて売買のタイミングを歪めるほうが、結果として差が大きくなることもあります
税制の細かい改正に振り回されるより、非課税の枠を先に使っておくほうが効果的です。私も新NISAのつみたて投資枠を優先して埋めています!
NISAは1人1口座、そして年間の非課税枠は繰り越せません。「来年やろう」と思った分は戻ってこないので、口座だけでも先に作っておくのがおすすめです。私はクレカ積立のポイントも考えて楽天証券をメインにしています!
給与や年末調整はどうなる?
会社員の方が気になる給与についても、国税庁の資料で扱いが決まっています。
- 給与からの天引きは2027年(令和9年)分以後の源泉徴収税額表にもとづいて計算されます
- 年末調整も所得税・防衛特別所得税・復興特別所得税の合計額(年調所得税額×102.1%)で行われます
- この102.1%という数字は今までと同じ。手取りの計算方法は変わりません
会社が使う税額表が差し替わるだけなので、私たち側の手続きは何も増えません。ひとまず安心ですね!なお2026年12月の年末調整では基礎控除などが大きく変わっています。そちらは「【年末調整】新NISA・ふるさと納税・iDeCoで何をすべき?」にまとめました。
- 防衛特別所得税で投資の税金は増えますか?
増えません。国税庁の資料に「合計税率(2.1%)に変更はありません」と明記されており、株式や投資信託の利益にかかる税率は20.315%のままです。復興特別所得税が1%分下がり、その分を防衛特別所得税が引き継ぐ形になります。
- いつから始まりますか?
2027年(令和9年)1月1日以後に生じる所得から適用されます。2026年中の取引には関係ありません。
- NISA口座にも防衛特別所得税はかかりますか?
かかりません。防衛特別所得税は所得税額の1%として計算されるため、利益が非課税で所得税が0円のNISA口座では、防衛特別所得税も0円になります。
- 私たちがやるべき手続きはありますか?
特にありません。特定口座(源泉徴収あり)なら証券会社が自動で計算しますし、給与も会社が新しい税額表で処理します。設定変更も申告も不要です。
- 結局、今回の改正で損をするのは誰ですか?
強いて言えば2038年〜2047年に課税口座で利益を確定する人です。本来なら復興特別所得税が終わっているはずの2038年〜2047年に、延長された復興特別所得税0.165%と新しい防衛特別所得税0.15%を合わせて0.315%がかかるためです。ただし利益1,000万円で約3万円と影響は限定的で、NISAの枠を使い切っておけばこの影響も受けません。
まとめ|税率は変わらず、慌てる必要はありません
この記事のポイントをまとめます👇
- ①投資の税率20.315%は変わらない(国税庁が明記)
- ②防衛特別所得税は所得税額の1%。利益の1%ではありません
- ③復興特別所得税が2.1%→1.1%に下がり、その分を引き継ぐだけ
- ④本当の変更点は復興特別所得税が2047年まで10年延長されたこと
- ⑤NISA口座なら防衛特別所得税もゼロ。非課税枠を優先する戦略は今後も有効です
「新しい税金」と聞くと身構えてしまいますが、中身を確認すれば私たちがやることは何も変わりませんでした。制度に振り回されず、今日もコツコツ積み立てていきましょう!
※本記事は情報提供を目的としており、個別の税務相談に応じるものではありません。税率・適用時期は2026年9月22日に確認した国税庁公表情報(令和8年4月1日現在法令等/令和8年度税制改正/防衛特別所得税は令和9年1月1日以後に生ずる所得に適用)に基づいています。制度は改正される場合があり、また個別の事情により取扱いが異なるため、実際の判断は国税庁の公式情報・税務署・税理士にご確認ください。
📚 出典(いずれも2026年9月22日に確認)
- 国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし(令和9年1月以後の源泉徴収)」
- 国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」令和8年5月・Q1〜Q4
- 国税庁「源泉所得税の改正のあらまし(令和8年4月)」
- 財務省「令和8年度税制改正の大綱」
- 国税庁タックスアンサー「No.1330 配当金を受け取ったとき(配当所得)」
- 「No.1476 特定口座制度」
- 「No.1463 株式等を譲渡したときの課税(申告分離課税)」
- 「No.1535 NISA制度」
- 金融庁「NISAを知る」
- 金融庁「NISAを利用する皆さまへ」令和6年6月(令和7年9月改訂)
- タックスアンサー4本と「源泉所得税の改正のあらまし」はいずれも令和8年4月1日現在法令等、Q&Aは令和8年5月1日現在の法令・通達等に基づくものです
🕒 更新履歴:2026年8月14日公開。2026年9月22日、国税庁・財務省・金融庁の原典にあたって出典を追加しました。あわせて「0.315%の差が出るのは2047年12月31日まで」としていた記述を、防衛特別所得税には終期の定めがない(課税期間は「令和9年以後の当分の間」)ことを踏まえて是正し、結論部分と本文の税率表記に「2048年以降は20.15%になる見込み」という注記を補いました。
🛠 この記事の作り方:税率・適用時期・課税期間(防衛特別所得税1%、復興特別所得税2.1%→1.1%、令和9年1月1日から、令和29年12月31日まで、合計税率=所得税率×102.1%)は上記の国税庁資料と財務省「令和8年度税制改正の大綱」から転記しています。利益100万円・500万円・1,000万円に対する所得税額(15%)と、復興特別所得税0.165%・防衛特別所得税0.15%・合計0.315%という内訳、差額3,150円/15,750円/31,500円、合計税率20.315%、2048年以降の20.15%は、転記した料率をもとにPythonで再計算し、本文の数値と一致することを確認しました。前提は「上場株式等の配当・譲渡益を課税口座(特定口座・一般口座)で受け取った場合の、所得控除を考慮しない源泉徴収ベースの金額」で、1円未満は切り捨て、金額は円単位です。2048年以降の20.15%は防衛特別所得税が「当分の間」続くという大綱の文言にもとづく見通しであり、法令で終期が定められた数値ではありません。「NISA口座なら防衛特別所得税もかからない」は、NISAの利益が非課税=所得税0円であることと、防衛特別所得税が所得税額の1%として計算されることから導いた結論で、国税庁がNISAについて個別に明記したものではありません。NISAの年間投資枠の未使用分を翌年に繰り越せない点は、確認した公的資料に明文がなかったため出典を付けていません。将来の税制改正、個別の所得状況、住民税の取扱いによって結果は変わり、税額を保証するものではありません。

コメント