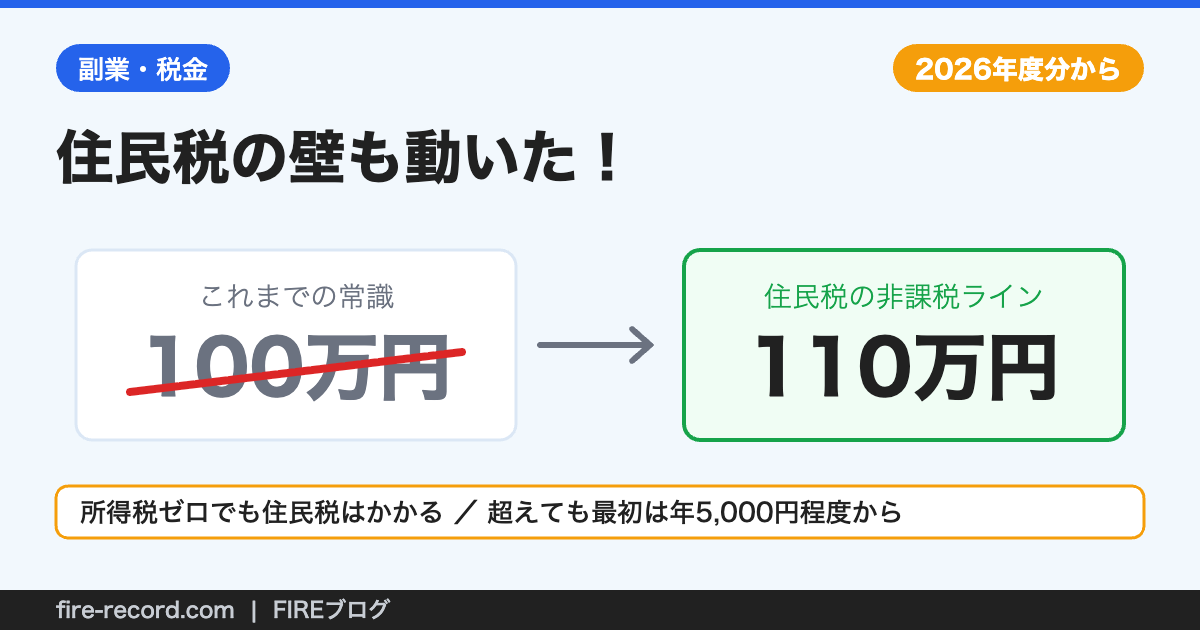
「年100万円までに抑えれば住民税もかからない」——パート・アルバイトの定番知識ですが、実はこれももう古いんです。2026年度から、住民税の非課税ラインは110万円に上がりました…!
そしてもう1つ大事なのが、「所得税がゼロでも住民税はかかる」という壁のズレ。この記事では自治体の公式情報だけを根拠に、住民税の壁の「今」を整理します!
🎯 結論|4つだけ覚えればOK
- 住民税の非課税ラインは100万円→110万円へ(2026年度分から・単身で扶養なし・東京23区など1級地の場合。基準が低い自治体ではこれより数万円下がります)
- さらに2026年の収入分(2027年度分)からは119万円。給与所得控除の最低保障額が74万円に上がるためで、名古屋市が公表済み、東京都主税局も最低保障額74万円を案内しています
- 所得税の壁(178万円・2026年分〜)と住民税の壁(110万円・2026年度分〜)は別物。住民税は前年の収入にかかるため、所得税ゼロでも住民税はかかります
- 超えても最初は年5,000円程度(均等割4,000円+森林環境税1,000円・東京都の例)から。「1円超えたら数万円」ではありません
「100万円の壁」はもう古い|2026年度から110万円に
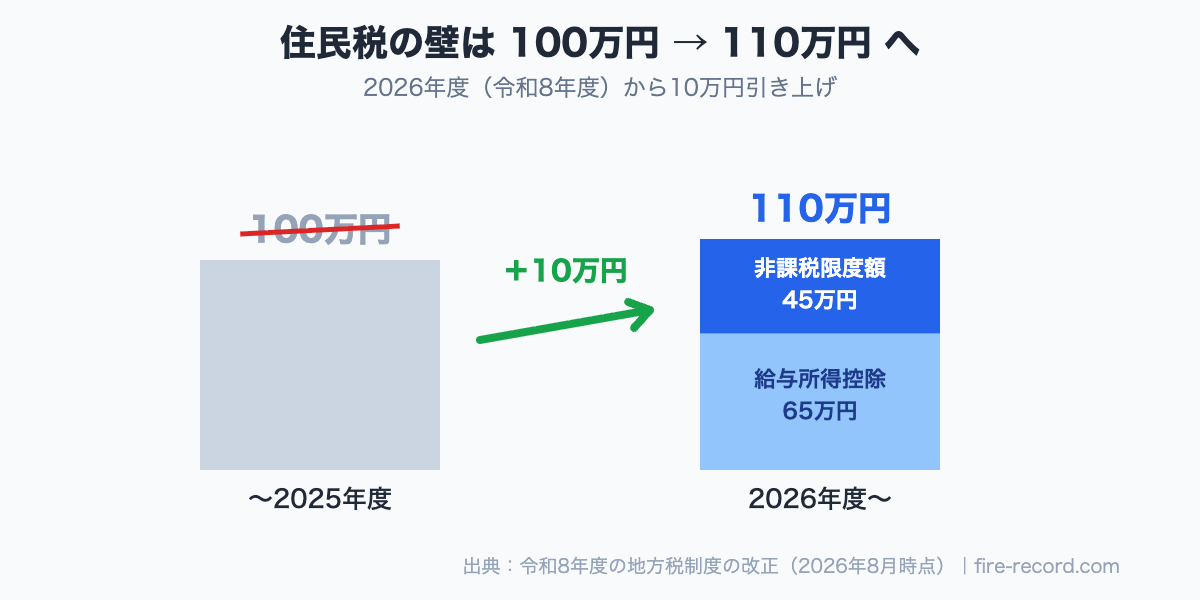
住民税がかからない(非課税になる)給与収入のラインは、長らく100万円と言われてきました。これが税制改正で給与所得控除の最低保障額が55万円→65万円に引き上げられたことにより、110万円へ動きました。
| 項目 | これまで | 2026年度分から |
|---|---|---|
| 給与所得控除(最低保障額) | 55万円 | 65万円 |
| 非課税の合計所得基準(単身) | 45万円以下 | 45万円以下(据え置き) |
| 非課税になる給与収入 | 100万円以下 | 110万円以下 |
※出典:江戸川区「2026年(令和8年)度分住民税から適用されるもの(いわゆる「年収の壁」の変動)」・江戸川区「非課税」・東京都主税局「個人住民税」・名古屋市「令和8年度以降適用される市民税・県民税に関する主な税制改正」(2026年9月22日確認。リンクは記事末尾の出典欄にまとめています)。2026年度分の住民税は2025年1月〜12月の収入に対してかかるものです。
⚠️ お住まいの自治体で数万円変わります
「110万円」は東京23区など1級地の基準(非課税の所得基準45万円)です。自治体によって基準額が低い地域があり、その場合ラインは110万円より数万円下がります。正確な金額はお住まいの市区町村の公式サイトでご確認ください。
なぜ所得税とズレる?「178万円 vs 110万円」の理由
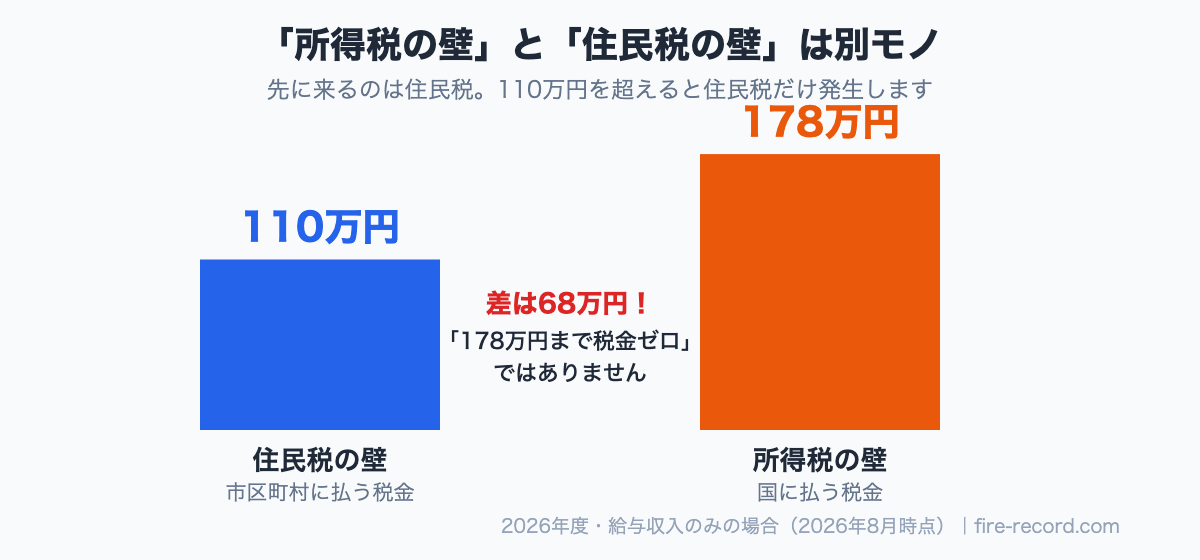
2026年分から、働く本人の所得税は給与収入178万円までゼロになりました。「じゃあ178万円まで税金ゼロだ!」と思いたくなりますが、ここに落とし穴があります。住民税は別の物差しで計算されるんです。
| 所得税 | 住民税 | |
|---|---|---|
| 税金がかからないライン | 178万円(2026年分〜) | 110万円(2026年度分〜) |
| 決めているルール | 基礎控除104万円+給与所得控除74万円(国税庁) | 非課税限度額45万円(自治体)+給与所得控除65万円 |
| いつの収入にかかる? | その年の収入 | 前年の収入(翌年6月から徴収) |
つまり、収入110万円超〜178万円のゾーンは「所得税ゼロ・住民税あり」。「税金ゼロのはずなのに6月から住民税の通知が来た!」というのは、この仕組みによるものです。住民税は前年の収入に対して翌年かかる、という時間差も混乱のもとですね。上の表の所得税は2026年分、住民税は2025年分の収入がもとになっており、給与所得控除の最低保障額は2025年分が65万円・2026年分が74万円と年によって違うため、同じ「給与収入」でも差し引く金額が変わります。下の図の「68万円」も、所得税は2026年分・住民税は2025年分と、別々の年の収入で比べた差です。収入の年を2026年にそろえると、住民税の壁は119万円(2027年度分)となり、差は59万円に縮まります。
超えたらいくら払う?「いきなり数万円」ではありません
「壁を1円でも超えたら大損」と思われがちですが、住民税はそこまで急ではありません。ラインを超えたとき最初にかかるのは均等割という定額部分です。
| 住民税の中身 | 金額 | 性質 |
|---|---|---|
| 均等割 | 年4,000円(都民税1,000円+区市町村民税3,000円) | 非課税ラインを超えたら定額 |
| 森林環境税 | 年1,000円 | 均等割とあわせて徴収(国税) |
| 所得割 | 課税される所得の約10% | 所得が増えるほど比例して増加 |
※金額は東京都の例(東京都主税局「個人住民税」・2026年9月22日確認。森林環境税が国税である点は総務省・林野庁)。つまりラインを少し超えた段階では年5,000円程度。そこから収入が増えるにつれて所得割が乗っていくイメージです。増えた収入を大きく上回って税金が増えるわけではないので、「超えたら働き損」と過度に恐れる必要はありません!
🗓️ 2026年(今年)の収入分は「119万円」に上がります
今年(2026年1月〜12月)の収入に対する住民税は2027年度分(令和9年度分)として課税されます。ここは「見込み」ではなく、すでに金額が公表されています。名古屋市の公式ページ(2026年5月28日更新)は、令和9年度分・令和10年度分の市民税・県民税・森林環境税について給与収入119万円以下であれば課税されないと明記しています。東京都主税局も「令和9年度分の個人住民税から、給与所得控除額の最低保障額が74万円に引き上げられます」と案内しています。
119万円の内訳は非課税限度額45万円+給与所得控除74万円。東京23区や名古屋市のように、非課税の基準(合計所得金額)が45万円の自治体で、単身・扶養親族なしの場合の金額です。あわせて、扶養に入れるラインも123万円→136万円(合計所得金額62万円以下)に上がります。
扶養の壁との関係|136万円とセットで覚える
ここまでは「働く本人の住民税」の話。配偶者や親の扶養に入れるかどうかは、また別の壁で決まります。2026年分からの全体像はこうです👇
- 110万円:本人に住民税がかかり始める(2025年収入・2026年度分の基準。2026年収入・2027年度分からは119万円)
- 136万円:税金の扶養から外れる(2026年分〜)
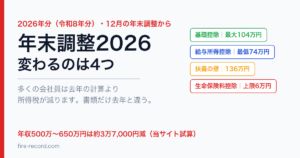
- 178万円:本人に所得税がかかり始める(2026年分〜)
103万円・106万円・130万円も含めた「壁の全体地図」は「【2026年】136万円の壁とは?103万円の壁はもう古い」で保存版の一覧表にまとめています。あわせてどうぞ!
- 103万円しか稼いでいないのに住民税の通知が来ました
2025年度分までの基準(100万円)を超えていれば課税されます。2026年度分(2025年1〜12月の収入)からは基準が110万円になったため、1級地であれば103万円は非課税です。また住民税は前年の収入に対してかかるため、「今年収入を抑えたのに通知が来た」場合は昨年の収入が理由です。通知書の見方は「住民税決定通知書の見方」で解説しています。
- 110万円ちょうどまで働いても大丈夫?
「110万円以下なら非課税」は東京23区など基準45万円の自治体の場合です。基準が低い自治体ではラインも下がるため、ぴったりを狙うならお住まいの市区町村で正確なラインを確認してください。なお110万円は2025年中の収入に対する基準です。2026年中の収入(2027年度分の住民税)なら、基準が45万円の自治体ではラインは119万円に上がります。
- 学生ですが住民税はかかりますか?
学生でも非課税ラインを超えれば対象です。ただし勤労学生控除という仕組みがあり、条件を満たせば負担が軽くなります(未成年者には別の非課税基準もあります)。詳細は自治体・国税庁の公式情報でご確認ください。
- 住民税を安くする方法はありますか?
会社員ならふるさと納税(実質2,000円で翌年の住民税から控除)とiDeCo(掛金が全額所得控除)が二大定番です。ふるさと納税のやり方は「ふるさと納税ワンストップ特例」でどうぞ。
まとめ|住民税の壁も「上」に動いています
- ①住民税の非課税ラインは100万円→110万円へ(2026年度分・単身/扶養なし・1級地)
- ②所得税ゼロ(178万円)でも住民税はかかる。壁は別々に見る
- ③超えても最初は年5,000円程度(均等割4,000円+森林環境税1,000円・東京都の例)から。働き損を恐れすぎない
- ④住民税は前年の収入に翌年かかる時間差に注意
- ⑤2026年収入分(2027年度分)の非課税ラインは119万円(非課税限度額45万円+給与所得控除74万円)に上がります。名古屋市が「令和8年中・令和9年中の給与収入が119万円以下であれば課税されない」と公表済みで、東京都主税局も令和9年度分からの給与所得控除の最低保障額74万円を案内しています
壁の位置を正しく知れば、必要以上にシフトを削らずに済みます。手取りが増えた分は、コツコツ積立に回して家計を強くしていきましょう!
※本記事は情報提供を目的としており、個別の税務相談に応じるものではありません。数値は国税庁・東京都主税局・江戸川区・名古屋市・総務省・林野庁の公式情報(2026年9月22日確認)に基づく一般的な解説です。非課税基準は自治体・家族構成・年齢等により異なり、制度は変更される場合があります。正確な金額はお住まいの市区町村・税務署・専門家にご確認ください。
📚 出典
- 国税庁タックスアンサーNo.1199「基礎控除」
- 国税庁タックスアンサーNo.1410「給与所得控除」
- 国税庁タックスアンサーNo.1180「扶養控除」
- 江戸川区「2026年(令和8年)度分住民税から適用されるもの(いわゆる「年収の壁」の変動)」
- 江戸川区「非課税」
- 江戸川区「所得控除」
- 東京都主税局「個人住民税」
- 名古屋市「令和8年度以降適用される市民税・県民税に関する主な税制改正」
- 名古屋市「令和9年度以降適用される市民税・県民税に関する主な税制改正」
- 総務省「森林環境税及び森林環境譲与税」
- 林野庁「森林環境税及び森林環境譲与税」
🕒 更新履歴:2026年9月3日公開。2026年9月22日、一次資料へのリンク付き出典を追加。あわせて「令和9年度以降の非課税ラインは未公表」としていた記述を、名古屋市が2026年5月28日更新のページで公表している119万円に是正し、所得税と住民税の壁を同じ2026年の収入でそろえた場合の差(59万円)を追記しました。
🛠 この記事の作り方:非課税限度額45万円、給与所得控除の最低保障額(令和7年分65万円/令和8年分・令和9年分74万円)、基礎控除104万円、扶養親族の所得要件62万円、均等割4,000円(都民税1,000円+区市町村民税3,000円)、森林環境税1,000円は、上記の一次資料から転記しています。そのうえで「110万円=45万円+65万円」「119万円=45万円+74万円」「136万円=62万円+74万円」「178万円=104万円+74万円」「59万円=178万円−119万円」をPythonで検算しました。所得割の税率は都民税4%+区市町村民税6%ですが、調整控除などの税額控除を差し引いたあとの実際の負担は、この率より下がります。「ラインを少し超えても年5,000円程度」は、東京23区・単身・扶養親族なし・住民税の基礎控除43万円・社会保険料控除ありを前提にPythonで計算した概算です。配偶者の扶養に入っていて社会保険料の負担がない場合は、110万円を超えた直後で所得割が1,000円ほど加わり、合計6,000円前後になります。非課税限度額は東京23区や名古屋市のように基準(合計所得金額)が45万円の自治体を前提にした金額で、基準が低い市区町村ではラインが下がります。個別の税額を保証するものではなく、障害者・未成年者・寡婦・ひとり親に当たる場合や扶養親族がいる場合は基準が変わります。正確な金額はお住まいの市区町村・税務署にご確認ください。

コメント