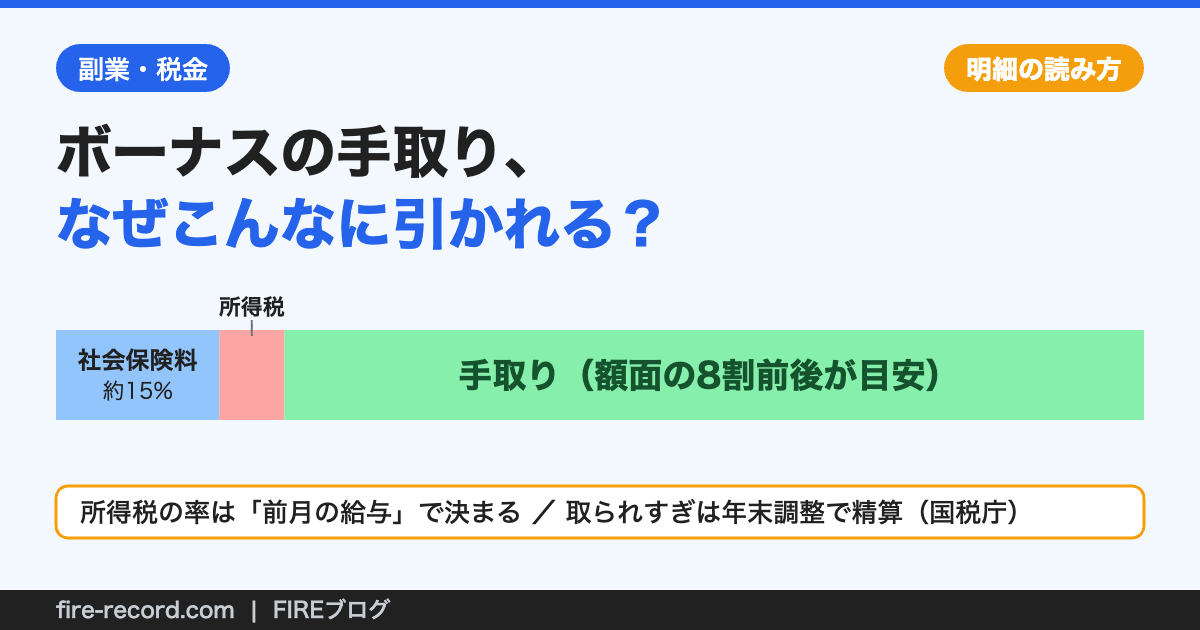
ボーナス支給日、明細を見て「え、こんなに引かれてるの!?」と衝撃を受けたことはありませんか?額面と振込額の差は、思っている以上に大きいものです。
この記事では、国税庁・日本年金機構の一次情報をもとに、ボーナスから何が・どういうルールで引かれるのかをスッキリ解説します。仕組みが分かれば、明細はもう怖くありません!
🎯 結論|押さえるのは4つ
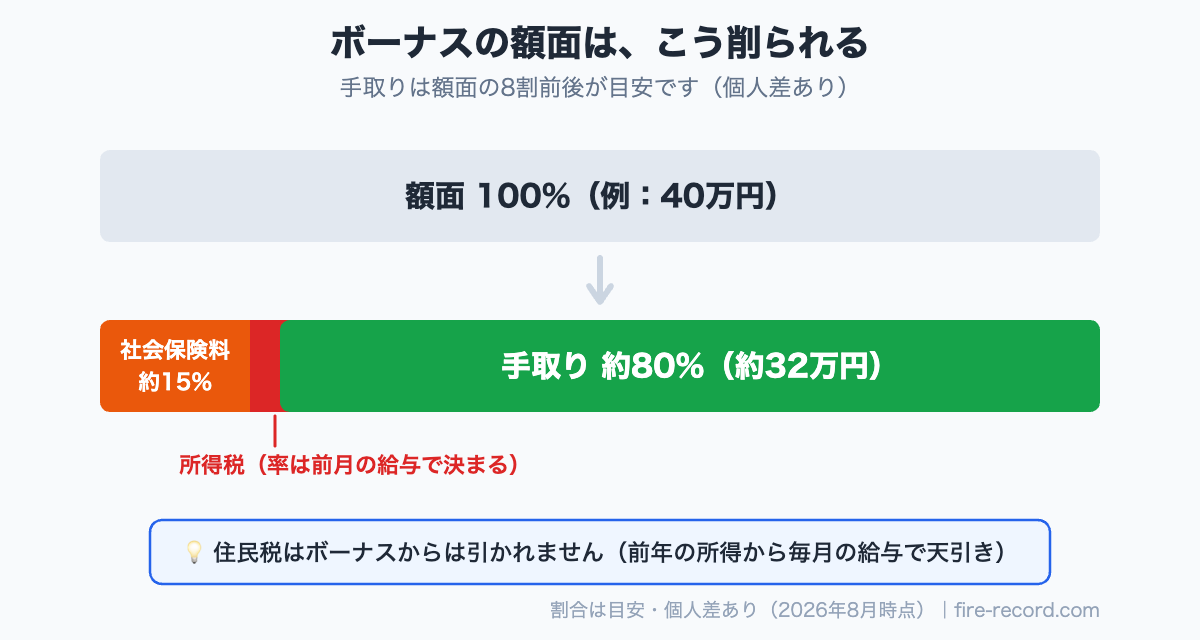
- 引かれるのは社会保険料(厚生年金9.15%+健康保険 約5%前後+子ども・子育て支援金0.115%+雇用保険0.5%、40歳から64歳は介護保険料0.81%も)と所得税。住民税はボーナスからは引かれません(ただしボーナスを含む年収は翌年の住民税に反映されます)
- 健康保険・介護保険・厚生年金・子ども・子育て支援金は「標準賞与額」(額面から1,000円未満を切り捨てた額)×料率で計算します(雇用保険料だけは賞与の額面×料率)。本人負担は合計で約15%前後、手取りは額面の8割前後が一つの目安です(前月の給与が高い人ほど所得税の率が上がるため、手取りの割合は下がります)
- 所得税の率は「前月の給与(社会保険料等控除後)」と扶養親族等の数で決まる独特のルール(国税庁)。前月に給与がない場合は、賞与から社会保険料等を差し引いた金額を6(賞与の計算期間が6か月を超える場合は12)で割って月額表に当てはめ、求めた税額を6倍(同12倍)する特例で計算されます
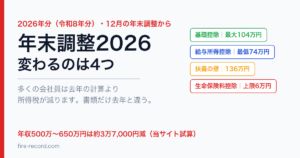
- 賞与の所得税はあくまで概算徴収。年末調整で1年分をまとめて精算し、多く引かれていれば還付、不足していれば追加徴収になります
料率は国税庁タックスアンサーNo.2523(令和8年4月1日現在法令等)、日本年金機構、協会けんぽ令和8年度保険料額表(東京支部)、厚生労働省「令和8(2026)年度 雇用保険料率のご案内」に基づく目安です(2026年9月22日確認)。健康保険料率は都道府県・健康保険組合で、雇用保険料率は年度・事業の種類で異なります。
ボーナスから引かれるもの一覧
| 引かれるもの | 本人負担の目安(2026年度) | 備考 |
|---|---|---|
| 厚生年金保険料 | 9.15%(固定) | 18.3%を会社と折半(日本年金機構)。標準賞与額は1か月あたり150万円が上限 |
| 健康保険料 | 約5%前後 | 協会けんぽの令和8年度全国平均は9.90%で、折半すると4.95%。都道府県・健康保険組合で異なる |
| 介護保険料 | 0.81%(40歳から64歳) | 協会けんぽは全国一律1.62%を折半。対象は介護保険第2号被保険者で、65歳以上は給与・賞与からは引かれない |
| 子ども・子育て支援金 | 0.115% | 2026年4月分(5月納付分)から新設。全国一律0.23%を折半し、標準賞与額にもかかる |
| 雇用保険料 | 0.5%(一般の事業) | 令和8年度の労働者負担は5/1,000。農林水産・清酒製造・建設の事業は6/1,000。年度により改定あり |
| 所得税 | 前月の給与で決まる率 | 年末調整で精算される概算徴収 |
| 住民税 | 0円 | 毎月の給与から天引きされるためボーナスからは引かれない |
ざっくり言うと、社会保険料で約15%前後+所得税が引かれ、手取りは額面の8割前後になる人が多い構造です。協会けんぽ東京支部・一般の事業・令和8年度の料率で計算すると、本人負担の合計は40歳未満で14.69%、40歳から64歳で15.50%になります(都道府県・健康保険組合・年齢によって変わります)。
社会保険料の計算|「標準賞与額」がベース
社会保険料は、賞与の額面から1,000円未満を切り捨てた「標準賞与額」に料率を掛けて計算します(日本年金機構・協会けんぽ)。上限は厚生年金が1か月あたり150万円(同じ月に2回以上支給されたときは合算)、健康保険・介護保険・子ども・子育て支援金が年度累計573万円(4月1日から翌年3月31日までの累計額)です。なお雇用保険料だけは標準賞与額ではなく賞与の額面に料率を掛けます。厚生年金(本人負担9.15%)だけ精密に計算すると👇
| 賞与額面 | 厚生年金保険料(本人負担) |
|---|---|
| 30万円 | 27,450円 |
| 40万円 | 36,600円 |
| 50万円 | 45,750円 |
これに健康保険料(約5%前後)と雇用保険料が加わります。「引かれて悔しい」の最大の正体はこの社会保険料ですが、厚生年金は将来の年金額に反映される仕組み(賞与も年金計算の対象)なので、掛け捨てではありません。
所得税は「前月の給与」で決まる独特ルール
ボーナスの所得税は、国税庁の「賞与に対する源泉徴収税額の算出率の表(令和8年分)」を使い、前月の給与(社会保険料等控除後)と扶養親族等の数で率が決まります(国税庁 No.2523)。賞与そのものの大きさではなく前月給与で率が決まるのがポイントです。
💡 賞与の所得税は概算。年末調整で精算されます
賞与の源泉徴収は概算です。1年が終わると、給与とボーナスの合計額に対して正しい年税額を計算し直し、差額を精算するのが年末調整(源泉徴収票の「支払金額」にはボーナスも含まれます)。「ボーナス月だけ税率が高く見える」ことがあっても、年間で見れば多く引かれていた分は還付され、不足していれば追加徴収される設計です(精算後の金額は控除の申告状況で変わります)。仕組みは「源泉徴収票の見方」でどうぞ。
手取りボーナスの使い道|先に「割合」を決めておく
手取りが分かったら、次は使い道。おすすめは受け取る前に配分を%で決めておくことです。金額で決めると「余ったら貯金」になりがちですが、割合で決めれば手取りがいくらでも機能します。
✅ 配分の考え方(一例)
- 先取り投資へ50%:新NISAの成長投資枠は、ボーナスのようなまとまった資金の受け皿にしやすい枠です
- 自分・家族へのごほうびに30%:ゼロにすると続きません。ここは堂々と使いましょう!
- 生活防衛資金の補充に20%:取り崩した分があれば、元の水準まで戻します
※配分はあくまで一例で、成果を保証するものではありません。家計状況に合わせて調整してください。
- ボーナスから住民税が引かれていないのはなぜ?
住民税は前年の所得に対する年税額を12回に分けて毎月の給与から天引きする仕組みだからです(地方税法第321条の5は、給与所得に係る特別徴収税額の12分の1の額を6月から翌年5月まで毎月徴収すると定めています)。ボーナスからは引かれませんが、ボーナスを含む年収が翌年の住民税に反映されます。詳しくは「住民税決定通知書の見方」をどうぞ。
- ボーナス月に転職して前月給与がない場合は?
前月に給与がない場合は、賞与から社会保険料等を差し引いた金額を6で割り、月額表に当てはめて求めた税額を6倍する特例(賞与の計算期間が6か月を超える場合は12で計算)で計算されます(国税庁 No.2523)。いずれにせよ年末調整・確定申告で精算されます。
- ボーナスにも厚生年金がかかるのは損では?
賞与にかかった保険料も将来の年金額の計算対象(標準賞与額として平均標準報酬額に算入)です。負担感はありますが、掛け捨てではありません。
- 手取りを増やす方法はありますか?
ボーナスの天引き自体は減らせませんが、年間の税負担はiDeCo・ふるさと納税・各種控除の申告漏れ防止で軽くできます。「【年末調整】何をすべき?チェックリスト」で確認を!
まとめ|明細が読めれば、ボーナスはもっと活きる
- ①引かれるのは社会保険料(厚生年金9.15%+健康保険 約5%前後+子ども・子育て支援金0.115%+雇用保険0.5%、40歳から64歳は介護保険料0.81%も)と所得税。住民税は引かれない
- ②所得税の率は前月の給与で決まり、年末調整で精算される
- ③社会保険料は「標準賞与額」×料率。厚生年金分は将来の年金に反映される
- ④手取りは受け取る前に配分を決めると、貯まる家計に近づきます
新NISAの成長投資枠なら、ボーナスのようなまとまった資金を非課税で運用できます。口座開設は無料。私はクレカ積立のポイントも考えて楽天証券をメインにしています!
※本記事は情報提供を目的としており、個別の税務相談に応じるものではありません。仕組み・料率は国税庁タックスアンサーNo.2523(令和8年4月1日現在法令等)、日本年金機構、全国健康保険協会(協会けんぽ)令和8年度保険料額表、厚生労働省「令和8(2026)年度 雇用保険料率のご案内」に基づきます(いずれも2026年9月22日確認)。なお令和9年分以後は「賞与に対する源泉徴収税額の算出率の表」と「月額表」が改正され、源泉徴収の対象に防衛特別所得税が加わります。健康保険・雇用保険の料率は年度・地域・組合により異なり、手取り額は個人の状況で変わります。正確な金額は勤務先・各公式情報でご確認ください。
📚 出典
- 国税庁 タックスアンサーNo.2523「賞与に対する源泉徴収」
- 国税庁「賞与に対する源泉徴収税額の算出率の表(令和8年分)」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「従業員に賞与を支給したときの手続き」
- 全国健康保険協会「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」
- 全国健康保険協会「令和8年度保険料率のお知らせ」
- 全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」
- 全国健康保険協会「協会けんぽの子ども・子育て支援金率について」
- 全国健康保険協会「協会けんぽの介護保険料率について」
- 厚生労働省「令和8(2026)年度 雇用保険料率のご案内」
- こども家庭庁「子ども・子育て支援金制度について(令和8年3月)」
- e-Gov法令検索「労働保険の保険料の徴収等に関する法律」第11条・第2条
- e-Gov法令検索「地方税法」第321条の5
- 総務省「個人住民税」
🕒 更新履歴:2026年9月10日公開。2026年9月22日に全数値を一次資料で再確認し、2026年4月に始まった子ども・子育て支援金(全国一律0.23%・労使折半)の記載を追加、雇用保険料率を令和8年度の0.5%(一般の事業)に具体化、介護保険料の対象を「40歳から64歳」に、所得税の特例を「社会保険料等を差し引いた金額を6または12で割り、月額表で求めた税額を6または12倍する」に是正しました。
🛠 この記事の作り方:料率(厚生年金18.3%、健康保険9.85%=協会けんぽ東京支部、介護1.62%、子ども・子育て支援金0.23%、雇用保険の労働者負担5/1,000)はすべて上記の一次資料から転記し、金額と負担率はPythonで計算しました。厚生年金保険料の表は「標準賞与額×18.3%÷2」で算出しています(30万円→27,450円、40万円→36,600円、50万円→45,750円)。本人負担率の合計は協会けんぽ東京支部・一般の事業で40歳未満14.69%、40歳から64歳15.50%です(厚生年金9.15%+健康保険4.925%+子ども・子育て支援金0.115%+雇用保険0.5%、介護保険0.81%)。「手取りは額面の8割前後」は、扶養親族等0人・前月の社会保険料等控除後の給与が算出率の表で4.084%に当たる場合・賞与50万円という前提で81.0%から81.8%になった計算に基づく目安で、前月の給与が高い人ほど率は上がります(前月の給与が額面60万円=社会保険料等控除後およそ51万円で率16.336%、賞与100万円という条件では71.4%)。所得税は賞与から社会保険料等を差し引いた金額に率を掛けて1円未満を切り捨て、社会保険料の折半額は50銭超を切り上げて処理しました。健康保険・介護保険・厚生年金・子ども・子育て支援金は標準賞与額に定率で掛かるため料率の合計がほぼそのまま負担率になりますが(1,000円未満の切り捨てと折半額の端数処理でわずかに動きます)、所得税は「(賞与-社会保険料等)×率」なので額面に対する実質の率は算出率の表の率より低くなります。健康保険組合ごとの料率、都道府県ごとの差、扶養親族等の数による違いは反映していないため、実際の金額は勤務先の明細と各公式情報でご確認ください。なお令和9年分以後は算出率の表と月額表が改正され、源泉徴収の対象に防衛特別所得税が加わります。

コメント