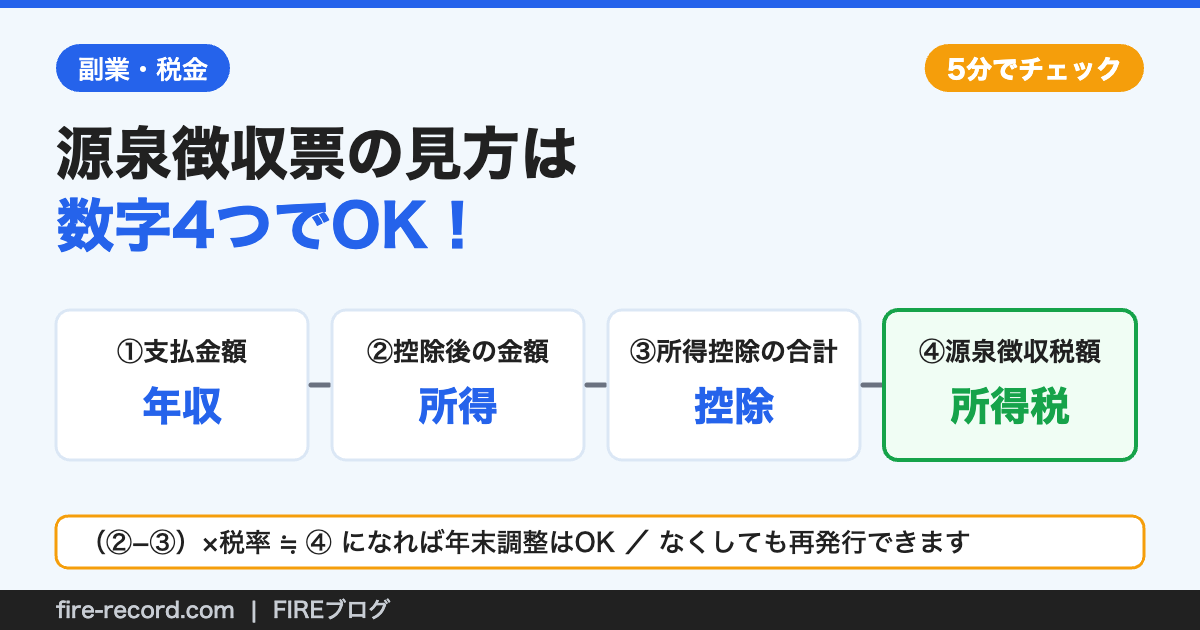
12月から1月にかけて会社から渡される小さな紙——源泉徴収票。「もらったけど見方がわからないので、そのまま引き出しへ」という方、多いのではないでしょうか?
実はこの紙、あなたの1年分のお金の成績表。見るべき数字はたった4つです。この記事を読めば、5分で自分の税金をチェックできるようになります!
🎯 結論|見るべき数字は4つだけ
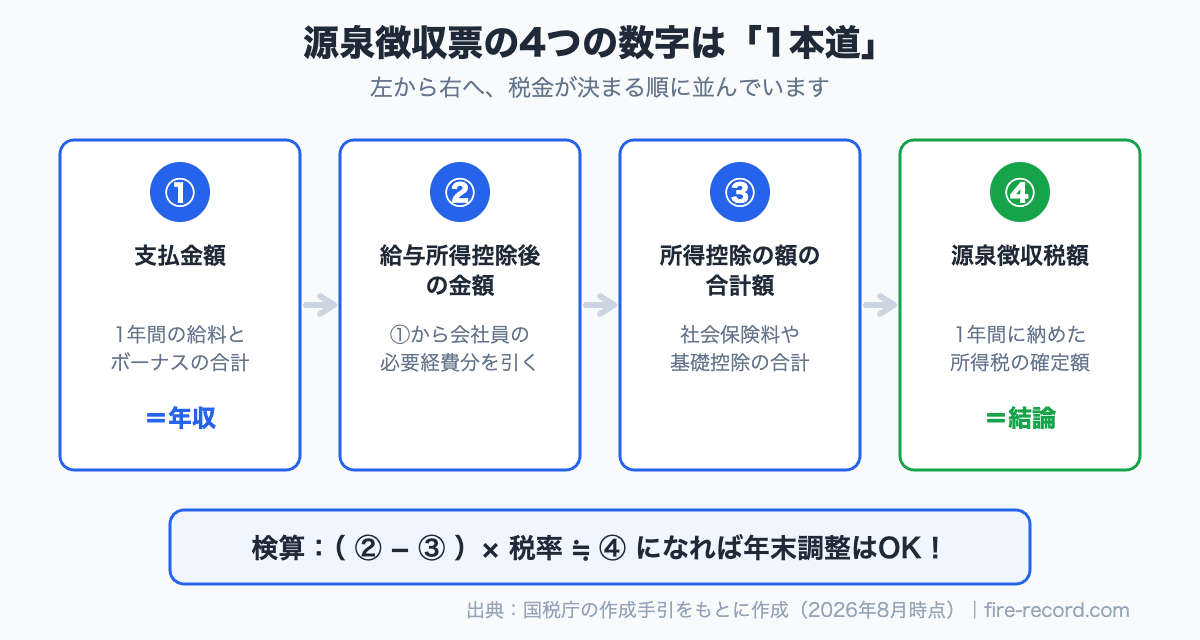
- 見るのは①支払金額・②給与所得控除後の金額・③所得控除の額の合計額・④源泉徴収税額の4つだけです
- ①支払金額=あなたの年収、④源泉徴収税額=その年の所得税と復興特別所得税の合計額です
- 検算は②−③に税率を掛けて④とだいたい合うかを見るだけ。2026年分(令和8年分)のルールで年収300万円・所得控除149万円の例なら④は27,000円です
- 受け取るのは一般に12月の給与明細と一緒か翌1月ごろ。法令上、2026年分の交付期限は2027年2月1日で、年の中途で退職した場合は退職の日以後1か月以内です
源泉徴収票とは?いつもらえる?
源泉徴収票は、1年間の給与と納めた所得税を会社が証明する書類です。年末調整が終わった後、12月の給与明細と一緒か、翌1月ごろに配られるのが一般的です。法令上は、給与の支払者は全ての受給者について源泉徴収票を作成し、2026年分は2027年2月1日までに交付しなければならないとされています。年の中途で退職した場合は、退職の日以後1か月以内に交付することとされています。
紙が小さいわりに、転職・住宅ローン・確定申告・扶養の手続きなど、いろいろな場面で提出を求められる重要書類。まずは4つの数字の意味から見ていきましょう👇
見るべき4つの数字|お金の流れは1本道です
| 欄の名前 | 意味 | ひとこと |
|---|---|---|
| ①支払金額 | 1年間の給料・賞与の合計 | いわゆる「年収」はこれ |
| ②給与所得控除後の金額 | ①から給与所得控除を引いた額 | 会社員の「経費」を引いた後の所得 |
| ③所得控除の額の合計額 | 社会保険料・生命保険料・基礎控除などの合計 | 年末調整で申告した控除の合計 |
| ④源泉徴収税額 | 年末調整をした後の所得税と復興特別所得税の合計額 | 1年分の税額の答え |
※各欄の意味は国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章(3〜18ページ)に基づきます(2026年9月22日確認)。②と③は年末調整をした人にだけ記載されます。
流れは1本道です。①年収 →(給与所得控除を引く)→ ② →(③の控除を引く)→ 課税所得 →(税率を掛ける)→ ④所得税。つまり③の控除を漏れなく申告するほど④が減る=年末調整の書類をきちんと書くほど手取りが増える仕組みが、この紙に全部表れているんです!
たとえば③には、年末調整で出した生命保険料控除も入っています。2026年分は、23歳未満の扶養親族がいると一般生命保険料控除の上限が6万円に広がりました。保険料ごとにいくら戻るかは「生命保険料控除はいくら戻る?2026年は子育て世帯が上限6万円」で計算しています。
5分でできる検算|例:年収300万円の場合
ためしに2026年分(令和8年分)のルールで、仮のケースを計算してみます。年収300万円・所得控除は基礎控除104万円+社会保険料45万円(仮定)とすると👇
| ステップ | 計算 | 金額 |
|---|---|---|
| ①支払金額 | — | 3,000,000円 |
| ②給与所得控除後 | 300万−98万(給与所得控除) | 2,020,000円 |
| ③所得控除の合計 | 104万+45万 | 1,490,000円 |
| 課税所得 | ②−③(千円未満切捨て) | 530,000円 |
| ④源泉徴収税額 | 53万×5%×102.1%(百円未満切捨て) | 27,000円 |
※税率5%は課税所得195万円以下の場合。102.1%は復興特別所得税を含めるための係数です。社会保険料は人により異なるため、あくまで計算の流れをつかむための仮の例です。自分の票の②−③に税率を掛けて④とだいたい合っていれば、年末調整はおおむね正しく処理されていると考えられます。
源泉徴収票はこんな場面で使います
- 転職:転職先での年末調整に前職の源泉徴収票が必要です(複数社の給与を合算するため)
- 確定申告:医療費控除やふるさと納税(確定申告ルート)のとき、数字を転記します
- 住宅ローン・賃貸の審査:収入証明として提出を求められることがあります
- ふるさと納税の上限額の目安:支払金額・所得控除から自分の寄附上限を見積もれます
⚠️ 2026年分の票は「数字が大きく変わる年」です
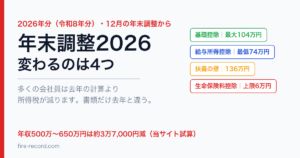
2026年12月の年末調整からは、基礎控除が104万円(合計所得金額489万円以下の場合)、給与所得控除の最低額が74万円に引き上げられます。去年の票と比べて③所得控除の合計が増え、④源泉徴収税額が減る人が多いはずです。この2つを足した給与収入178万円までは所得税がかかりません。何が変わったのかは「【年末調整】新NISA・ふるさと納税・iDeCoで何をすべき?」でまとめています。
- 源泉徴収票をなくしてしまいました
会社(給与の支払者)に依頼すれば再発行できます。退職した会社でも発行義務があるので、遠慮せず連絡して大丈夫です。
- 「支払金額」と手取りが全然違うのはなぜ?
支払金額は税金や社会保険料が引かれる前の金額だからです。手取りは、ここから所得税・住民税・社会保険料などが引かれた後の金額。住民税は源泉徴収票には載っていない点も注意です(住民税は「住民税決定通知書」で確認します)。
- 年の途中で転職しました。票は2枚になりますか?
前職分と現職分で2枚存在することになります。現職で年末調整する際に前職の票を提出していれば、現職の票に合算されて記載されます。提出していない場合は自分で確定申告が必要になることがあります。
- ④源泉徴収税額が0円でした。大丈夫?
問題ありません。収入が非課税ラインの範囲内だった(控除が収入を上回った)ということです。2026年分からは給与収入178万円まで所得税がかからないため、0円の人はむしろ増えます。
まとめ|年に1回、5分だけ自分の税金と向き合おう
- ①源泉徴収票は1年分のお金の成績表。12月〜1月に配布・再発行も可能
- ②見るのは4つの数字:年収(支払金額)→控除→課税所得→所得税(源泉徴収税額)
- ③②−③に税率を掛けて④と照合すれば、年末調整のミスに自分で気づけます
- ④2026年分は基礎控除の引き上げで④が減る人が多い年。去年の票と見比べてみましょう
- ⑤転職・確定申告・各種審査で必要になるので捨てずに保管
税金の仕組みは、この小さな紙から学ぶのが近道のひとつ。「読める」ようになると、年末調整もふるさと納税も一気に自分ごとになりますよ!
※本記事は情報提供を目的としており、個別の税務相談に応じるものではありません。各欄の記載内容は国税庁の手引等(2026年9月22日時点)に基づく一般的な解説で、計算例は仮定に基づくものです。実際の判断は勤務先・税務署・税理士にご確認ください。
📚 出典
- 国税庁タックスアンサーNo.1199「基礎控除」
- 国税庁タックスアンサーNo.1410「給与所得控除」
- 国税庁タックスアンサーNo.2260「所得税の税率」
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)」Q1-1
🕒 更新履歴:2026年9月6日公開。2026年9月22日に、記載した数値をすべて国税庁の一次資料で取り直し、この出典ブロックを追加しました。あわせて、根拠として挙げていた刊行物名を正式名称「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」に訂正し、④源泉徴収税額が所得税と復興特別所得税の合計額であること、法令上の交付期限を補いました。
🛠 この記事の作り方:制度の数値(基礎控除104万円、給与所得控除の最低額74万円、税率5%、復興特別所得税を含めるための102.1%、千円未満・百円未満の端数処理、交付期限)は上記の国税庁資料から転記しました。基礎控除の表は結合セルがあって読み違えやすいので、私が行と列を一つずつ突き合わせ、「104万円」が合計所得金額489万円以下の3つの区分にかかることを確認しています。検算はPythonで計算し直しました。前提は「2026年分(令和8年分)・給与収入は300万円のみ・社会保険料45万円は説明用の仮定・所得金額調整控除や税額控除なし」です。②の202万円は、速算表から求めた金額(300万円−(300万円×30%+8万円)=202万円)と、国税庁「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」の実額の両方で一致しました。課税給与所得金額は1,000円未満、年調年税額は100円未満を切り捨てています(53万円×5%×102.1%=27,056.5円→27,000円)。所得税がかからない給与収入178万円は、給与所得控除74万円と基礎控除104万円だけから求めた下限の目安で、社会保険料控除などを加えれば課税されない範囲はさらに広がります。社会保険料の45万円は実額ではなく仮定値です。住宅借入金等特別控除を受けている年は算出所得税額からその控除額が差し引かれるため、②−③に税率を掛けた金額より④が小さくなります。12月〜1月という配布時期は実務上の目安で、一次資料で確認できたのは法令上の交付期限のほうです。住宅ローンや賃貸の審査で源泉徴収票の提出を求められるかは、金融機関や不動産会社ごとの運用によります。住民税はこの記事の対象外です。実際の税額や個別の判断は勤務先・税務署・税理士にご確認ください。

コメント