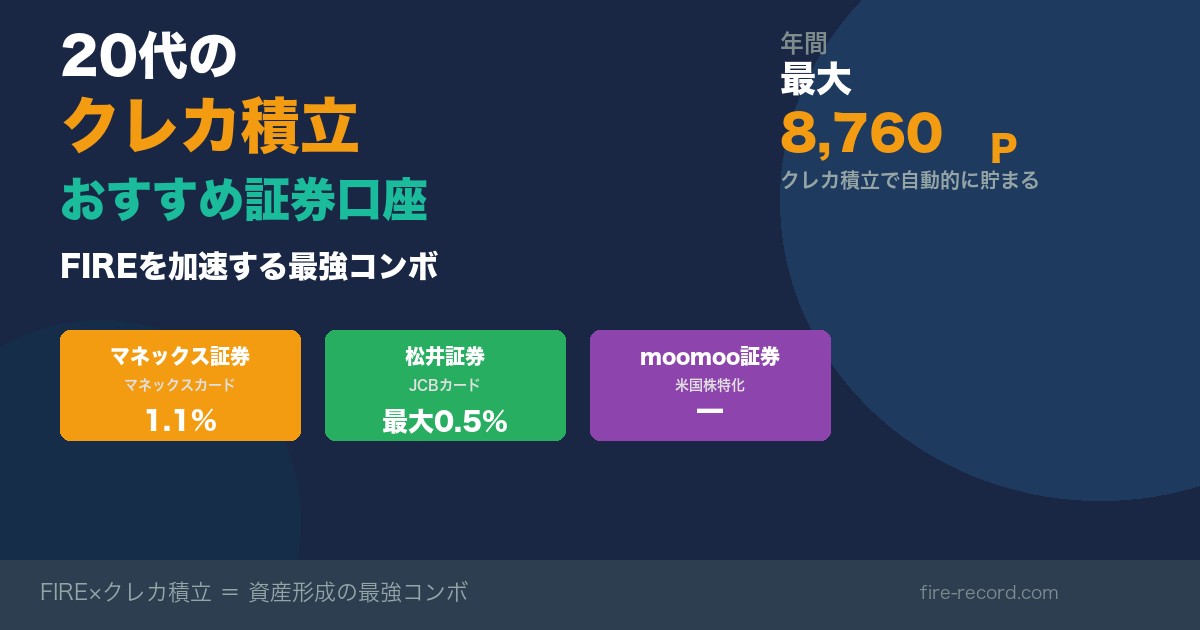
新NISAでクレカ積立、めちゃくちゃ気になりますよね…!還元率3%って魅力的だけど、年会費との損益分岐点を知らないとむしろ損することもあるんです!
- 年会費無料カードで還元が多いとされるのは → マネックス証券×マネックスカード。月5万円まで1.1%/5〜7万円0.6%/7〜10万円0.2%で、月10万円の積立なら月730ポイント・年間約8,760ポイント(この数値は本稿の確認時にマネックス証券の公式サイトが取得できず、一次資料で裏付けできていません。申込前にご自身でご確認ください)
- 0.5%の3社にも条件がある → 楽天証券×楽天カードは代行手数料 年率0.4%未満のファンドで0.5%、三菱UFJ eスマート証券×au PAY カードは0.5%相当。SBI証券×三井住友カード(NL)は前年の年間カード利用10万円以上で0.50%、10万円未満は0.00%(入会初年度は利用条件なしで0.50%)
- 松井証券はカードの前提が違う → 対象はJCBオリジナルシリーズで、一般カードはクレカ積立以外の月額ショッピング利用額5万円以上で最大0.5%、5万円未満は付与なし。これに投信残高ポイント(要エントリー)が上乗せされます
- 「3%還元」は条件付き → SBI証券×三井住友プラチナプリファードの積立付与率は毎月1%が基本で、年間カード利用300万円以上で年間積立合計の1%、500万円以上で2%が追加されます。年間300万円未満なら年間還元12,000円に対し年会費33,000円で、年21,000円の持ち出しになります
- 積立の上限 → クレカ積立は月10万円まで(2024年3月8日公布・施行の金融商品取引業等に関する内閣府令の改正による信用供与の上限)
私は楽天証券×楽天カードで月10万円のクレカ積立をしています(0.5%=月500ポイント)。
 筆者
クレカ積立はFIRE加速に効く仕組みのひとつ!「投資するだけでポイントが貯まる」機会は活かしたいですね!
| 証券×カード | 還元率(月10万)と条件 | 年会費 | 年間還元(月10万) |
|---|---|---|---|
| マネックス証券×マネックスカード | 0.2〜1.1%(段階制) 公式サイトが取得できず未確認 | 要確認 | 約8,760円 未確認 |
| 松井証券×JCBオリジナルシリーズ(一般) | 最大0.5% クレカ積立以外の月額ショッピング5万円以上。5万円未満は付与なし | 券種による | 約6,000円+投信残高ポイント 条件未達の月は0円 |
| 楽天証券×楽天カード | 0.5% 代行手数料 年率0.4%未満のファンド。0.4%以上なら1% | 券種による | 約6,000円 |
| SBI証券×三井住友カード(NL) | 0.50% 前年の年間カード利用10万円以上。10万円未満は0.00%(入会初年度は条件なし) | 無料 | 約6,000円 |
| 三菱UFJ eスマート証券×au PAYカード | 0.5%相当 200円につき1Pontaポイント | 永年無料 | 約6,000円 |
※低コストインデックスファンドを月10万円積み立てた場合。SBI証券×三井住友ゴールド(NL・年会費5,500円、年間100万円の利用で翌年以降永年無料)は年間カード利用100万円以上で1.00%、10万円以上100万円未満で0.75%、10万円未満は0.00%。三井住友プラチナプリファード(年会費33,000円)は毎月の積立に1%が基本で、年間カード利用300万円以上で年間積立合計の1%、500万円以上で2%が追加されます。マネックスカードの段階別還元率はマネックス証券の公式サイトが取得できず確認できていないため、申込前にご自身でご確認ください。2026年9月22日時点の情報です。
SBI証券×三井住友プラチナプリファードは年会費33,000円(税込)。よく見る「3%還元」は、毎月の積立に付く1%に、年間カード利用500万円以上で追加される年間積立合計の2%を足した数字です(300万円以上なら追加は1%、入会初年度は年間利用特典の対象外)。日常のカード利用が年間300万円に届かない場合、月10万円の積立で得られるのは年間12,000円分にとどまり、年会費を引くと年21,000円の持ち出し。20年では還元24万円に対し年会費66万円で42万円のマイナスです。年間500万円を20年使い続けられたとしても、還元72万円−年会費66万円=実質6万円で、年会費無料の楽天カード(20年で12万円)には届きません。日常のカード利用が少ない20代は、楽天カードやau PAY カードなど年会費のかからない組み合わせで淡々と続ける方が向いています。
結論|20代のクレカ積立は証券口座とカードの組み合わせで還元が変わる
20代のクレカ選びで最も重要なポイントは「クレカ積立に対応した証券口座×高還元カード」の組み合わせです。
クレカ積立とは、証券会社の投資信託積立をクレジットカードで決済する仕組みのこと。毎月の積立額に対してポイントが還元されるので、投資しながらポイントも貯まる一石二鳥の仕組みなんです!
月10万円をクレカ積立すると、還元率0.5%でも年間6,000ポイントが自動的に貯まります。還元率が高いマネックスカードなら年間約8,760ポイントも!10年続ければ6〜9万円分。これを再投資に回せばさらに複利で増えますよ!
私は楽天証券×楽天カードでクレカ積立をしていますが、証券会社とカードの組み合わせで還元率が全く違うので、これから始める方はぜひじっくり比較してみてください!
20代FIRE民おすすめクレカ積立×証券口座
FIRE×資産形成の観点で「本当に使える」クレカ積立の証券口座×カードを厳選しました。すべて年会費無料のカードで20代でも安心です!
1位:マネックス証券×マネックスカード|クレカ積立還元率1.1%の最高水準
| 項目 | 内容 |
|---|---|
| 証券会社 | マネックス証券 |
| 対応カード | マネックスカード(年会費実質無料) |
| クレカ積立還元率 | 最大1.1%(5万円まで)/0.6%(5〜7万)/0.2%(7〜10万) |
| 年間獲得ポイント | 約8,760P(月10万円積立時) |
| ポイントの使い道 | dポイント・Amazonギフト券・暗号資産に交換可能 |
クレカ積立の還元率で選ぶなら、年会費無料カードの中ではマネックス証券×マネックスカードが有力です!月5万円までの積立に1.1%、5〜7万円は0.6%、7〜10万円は0.2%のポイント還元。月10万円の積立で毎月730ポイント、年間8,760ポイントと年会費無料カードではトップクラスの還元率!
マネックス証券はS&P500やオルカン(eMAXIS Slim全世界株式)など低コストインデックスファンドの品揃えも充実。新NISAのつみたて投資枠にもバッチリ対応しています。貯まったマネックスポイントはdポイントやAmazonギフト券に交換できるので、使い道の幅も広いですよ!
マネックスカードの年会費については、本稿の確認時点でマネックス証券の公式サイトが取得できず一次資料で裏付けできませんでした。最新の年会費条件は申込前に公式サイトでご確認ください。これからクレカ積立を始める方に一番おすすめの組み合わせです!
マネックス証券はクレカ積立還元率1.1%と業界最高水準。S&P500・オルカンの品揃えも豊富で、20代のFIRE資産形成に最適です!
2位:松井証券×JCBオリジナルシリーズ|投信残高ポイントも魅力
| 項目 | 内容 |
|---|---|
| 証券会社 | 松井証券(クレカ積立は2025年5月24日開始) |
| 対応カード | JCBオリジナルシリーズの個人カード(JCB カード W、JCB カード S、JCBゴールドなど) |
| クレカ積立還元率 | 一般カード:最大0.5%(クレカ積立以外の月額ショッピング利用額5万円以上。5万円未満は付与なし)/プレミアムカード:最大1.0%(同5万円以上)・最大0.5%(5万円未満) |
| 積立額 | 月100円〜100,000円(1円単位) |
| 年間獲得ポイント | 約6,000P(月10万円・一般カードで条件を満たした場合) |
| ポイントの使い道 | クレカ積立で貯まるのはJCBのOki Dokiポイント。投信残高ポイント(要エントリー)は松井証券ポイントで、1ポイント=1円でdポイント・PayPayポイント・Amazonギフトカードに交換可能 |
松井証券は投信保有残高に応じてポイントが貯まる「投信残高ポイントサービス」が最大の魅力。クレカ積立の最大0.5%還元(クレカ積立以外の月額ショッピング5万円以上が条件)に加えて、保有している投資信託の残高に対してもポイントが付くんです(付与率はファンドごとに異なり、本記事が前提にしている低コストのインデックスファンドは低めに設定されています)!
つまり「買う時(クレカ積立)」と「持っている間(残高ポイント)」のダブルでポイントが貯まる仕組み。長期投資が前提のFIRE戦略には非常に相性が良いですよ!
対象はJCB カード WやJCB カード S、JCBゴールドなどのJCBオリジナルシリーズの個人カードです。ただし積立ポイントが付くのは「クレカ積立以外の月額ショッピング利用額が5万円以上」の月だけで、5万円未満の月は付与なし。日常の買い物をこのカードに寄せられる人向けの選択肢といえます。年会費は券種によって異なるので、JCBの公式サイトでご確認ください。
松井証券はクレカ積立で最大0.5%還元(クレカ積立以外の月額ショッピング5万円以上が条件)に加え、投信残高に応じたポイント付与も。長期保有を前提としたFIRE戦略とは相性の良い組み合わせです!
番外編:米国株投資も気になるなら楽天証券もチェック
「クレカ積立だけじゃなく、米国個別株にも興味がある」という方には、楽天証券の併用もおすすめです。
- 米国株の取扱銘柄数が豊富(AppleやTeslaなどの個別株もOK)
- 米ドルの為替手数料が0銭(リアルタイム為替取引の場合。米国株式の円貨決済では買付・売却とも1米ドルあたり25銭かかります)
- 新NISAの成長投資枠で米国株・米国ETFも買える
「新NISAの積立はマネックス証券でクレカ積立、米国株の個別投資は楽天証券」のように証券口座を使い分けると、投資の幅がさらに広がりますよ!
クレカ積立×証券会社の年間ポイント徹底比較
クレカ積立は「どの証券会社×どのカード」で組み合わせるかがめちゃくちゃ重要。主要5社を徹底比較しました!
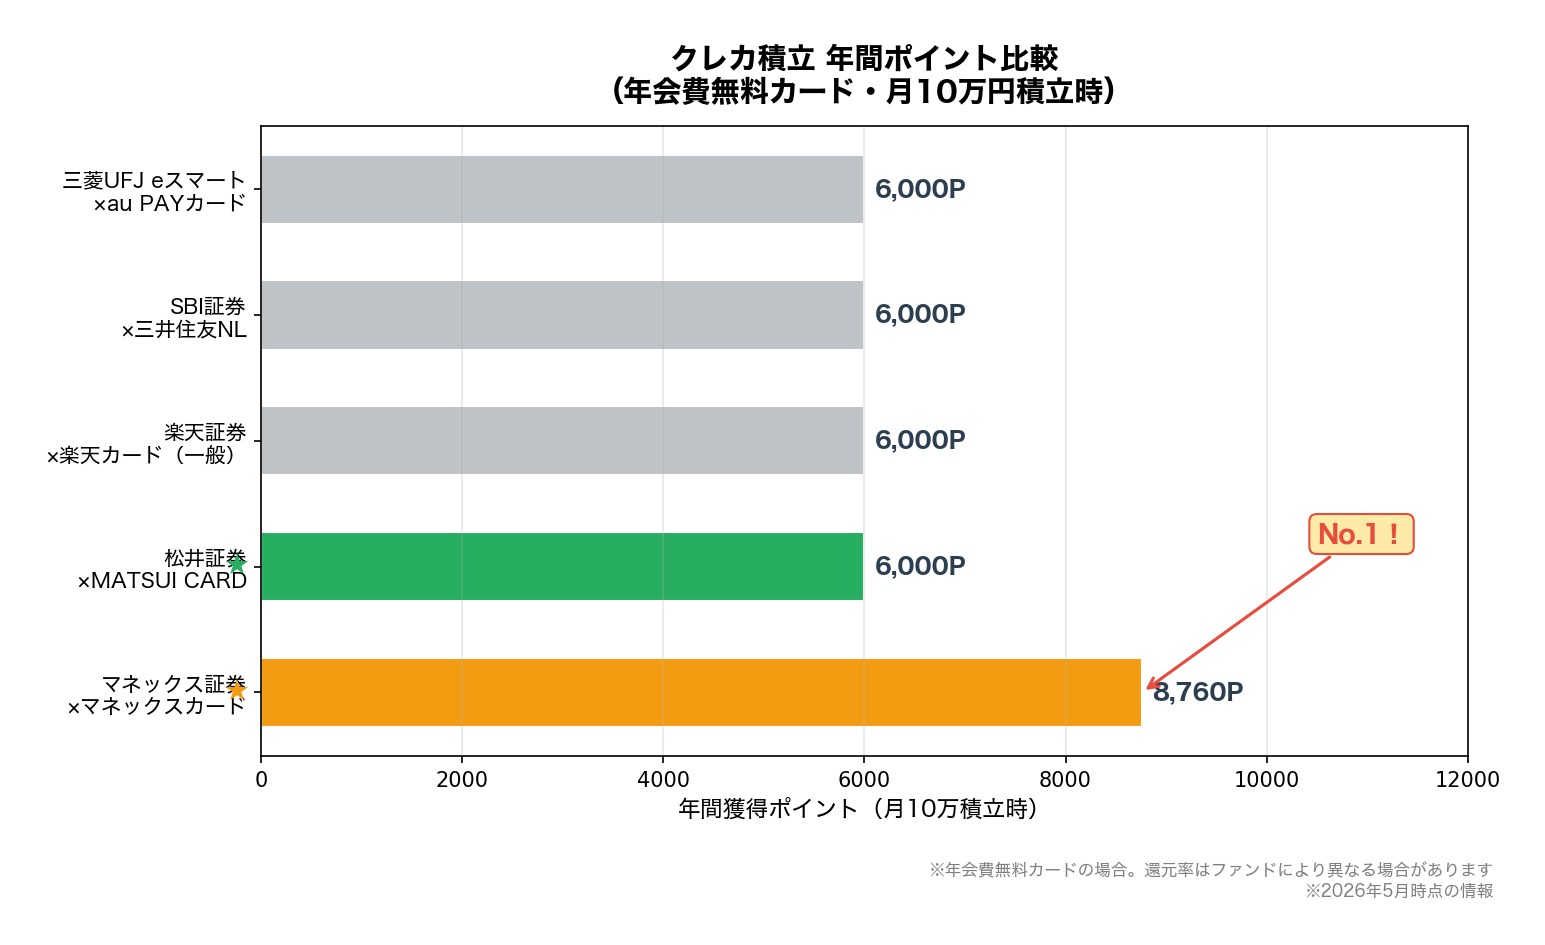
| 証券会社 | 対応カード | 還元率(月10万時) | 年間ポイント |
|---|---|---|---|
| マネックス証券 ★ | マネックスカード | 0.2%〜1.1%(段階制/公式サイトが取得できず未確認) | 約8,760P |
| 松井証券 ★ | JCBオリジナルシリーズ(JCB カード Wなど) | 最大0.5%(クレカ積立以外の月額ショッピング5万円以上。5万円未満は付与なし) | 約6,000P(条件達成時) |
| 楽天証券 | 楽天カード | 0.5%(代行手数料 年率0.4%未満のファンド。0.4%以上なら1%) | 約6,000P |
| SBI証券 | 三井住友カード(NL) | 0.50%(前年の年間カード利用10万円以上。10万円未満は0.00%) | 約6,000P |
| 三菱UFJ eスマート証券 | au PAYカード | 0.5%相当(200円につき1Pontaポイント) | 約6,000P |
年会費無料カードで比較すると、マネックス証券×マネックスカードの年間約8,760ポイントが最も多く、他社は横並びの年間約6,000ポイントなので、還元率だけで見ればマネックス証券が最もお得です。
ただし証券口座選びは還元率だけじゃなく「投信残高ポイント」「ポイントの使い道」「サイトの使いやすさ」など総合的に判断するのが大切。松井証券は投信残高ポイントが加算されるので、長期保有では残高ポイントの分だけ差が縮まるケースもありますよ!ただし残高ポイントは事前のエントリーが必要で、付与率もeMAXIS Slim 米国株式(S&P500)で年率0.0280%、eMAXIS Slim 全世界株式(オール・カントリー)で年率0.0175%と控えめです。月10万円を年5%で20年積み立てた場合、S&P500の0.0280%で受け取れる残高ポイントは20年合計で約9.6万円という私の試算になります。
ちなみに私は楽天証券×楽天カードで月10万円のクレカ積立をしています。楽天ポイントで再投資できるのが便利で気に入っていますが、これから新しく始めるなら還元率の高いマネックス証券がおすすめです!
20年続けたらいくら?クレカ積立の還元ポイント総額シミュレーション
年間ポイントの差は数千円でも、FIREを目指して20年続けると差は10万円以上に広がります。月10万円のクレカ積立を20年続けた場合の還元総額を、年会費まで含めて計算しました。
| 証券×カード(前提条件) | 年間還元 | 20年累計 | 年会費を引いた実質 |
|---|---|---|---|
| 楽天証券×楽天カード(代行手数料0.4%未満のファンドで0.5%) | 6,000円 | 12万円 | 12万円 |
| マネックス証券×マネックスカード(段階制・月730P/未確認) | 8,760円 | 17.5万円 | 17.5万円 |
| SBI証券×三井住友カード(NL)(前年の年間カード利用10万円以上で0.50%) | 6,000円 | 12万円 | 12万円 |
| SBI証券×三井住友ゴールド(NL)(年間カード利用100万円以上で1.00%) | 12,000円 | 24万円 | 24万円(年間100万円の利用で翌年以降の年会費永年無料) |
| SBI証券×三井住友ゴールド(NL)(年間カード利用10万〜100万円で0.75%) | 9,000円 | 18万円 | 7万円(年会費5,500円×20年=11万円を差し引いた場合) |
| SBI証券×三井住友プラチナプリファード(年間カード利用300万円未満・基本1%) | 12,000円 | 24万円 | ▲42万円(年会費33,000円×20年=66万円) |
| SBI証券×三井住友プラチナプリファード(年間カード利用500万円以上・合計3%) | 36,000円 | 72万円 | 6万円(年会費33,000円×20年=66万円) |
「3%還元」のプラチナプリファードは20年累計72万円と一見よさそうですが、これは年間カード利用500万円以上を20年続けた場合の数字で、年会費66万円を引くと実質6万円。年会費無料の楽天カードにも届きません。日常のカード利用が少ない20代は、年会費無料カードで淡々と続ける方が、多くの場合は手元に残りやすいです。
さらに、受け取ったポイントを毎月そのまま投資信託に再投資し、年5%で運用できた場合、マネックスカードの月730ポイントは20年後に約29.6万円、ゴールドNLの月1,000ポイントは約40.6万円に育ちます(月利は年率から複利で逆算)。ポイントを使い切れば資産としては残りませんが、投資に回せば20年後に約30〜40万円の資産になります。私も楽天ポイントを再投資に回していますが、この「ポイントも投資に回す」こそがクレカ積立の本当の威力です!
月10万円の満額はクレカで可能?|2024年改正のポイント
2024年3月の制度改正で、クレカ積立の上限は月5万円→月10万円に拡大されました。楽天証券・SBI証券・マネックス証券の3社とも、新NISAつみたて投資枠の月10万円をまるごとクレカ決済でカバーできます!
さらに楽天証券は楽天キャッシュ決済(月5万円)を併用すると合計月15万円までキャッシュレス積立が可能。つみたて投資枠と成長投資枠を並行して埋めたい人には、楽天の合わせ技が便利です。
※還元率・積立上限・年会費条件は変更される場合があります。申込前に必ず各社公式サイトで最新情報をご確認ください。
クレジットカードで資産形成を加速する5つのコツ
コツ1:固定費をすべてクレカ払いに集約する
スマホ代・電気代・サブスク・保険料……毎月必ず発生する固定費をすべてクレカ払いに集約するだけで、年間数千〜1万ポイント以上が勝手に貯まります。現金払いは本当にもったいないですよ!
コツ2:貯まったポイントは「消費」ではなく「投資」に回す
マネックスポイント・松井証券ポイント・楽天ポイントは投資信託の購入に使えるサービスが充実しています。「ポイントでスイーツを買う」のではなく、ポイント分も投資に回すのが資産形成の鉄則。小さな差が10年後に大きな差になります!
コツ3:クレカ積立は「設定したら放置」でOK
クレカ積立の最大のメリットは完全自動化できること。一度設定すれば、毎月決まった日に自動で積立+ポイント還元。忙しい20代会社員にぴったりです。「始めること」が一番大事なので、金額は月1万円からでもOKですよ!
コツ4:用途別に証券口座とカードを使い分ける
1つの証券口座で全てをまかなう必要はありません。「クレカ積立用はマネックス証券」「米国個別株は楽天証券」「iDeCo(個人型確定拠出年金)は松井証券」のように目的別に使い分けるのが還元率とサービスを最大化するコツです!
コツ5:リボ払い・分割払いは絶対に使わない
これは絶対に守ってほしいルールです。リボ払いの手数料は実質年率15〜18%程度で、投資のリターン(年5〜7%)を大きく上回ります。楽天カードは楽天カード・楽天PINKカードが17.64%、三井住友カードは新規入会分が入会時18.0%です。せっかく投資で増やしたお金がリボ払いの金利で消えたら本末転倒。クレカは必ず一括払いを徹底しましょう!
20代のクレカ積立×資産形成でよくある質問(FAQ)
📌 dカード積立の還元率と始め方
マネックス証券のdカード積立は月10万円まで・最大3.1%(条件あり)。カード別の還元率と設定手順は「dカード積立×マネックス証券|還元率と始め方」で整理しました。
まとめ|20代こそクレカ積立で投資の仕組みを作ろう
20代のクレカ積立、最重要ポイントをおさらいします!
- 大前提:クレカ積立に対応した証券口座×カードの組み合わせが最重要
- 還元率No.1:マネックス証券×マネックスカード(年間約8,760ポイント)
- 長期保有向き:松井証券×JCBオリジナルシリーズ(投信残高ポイントとのW取り。積立ポイントはクレカ積立以外の月額ショッピング5万円以上が条件)
- 米国株も攻めるなら:楽天証券で証券口座を使い分ける
- 鉄則:ポイントは「消費」ではなく「投資」に回す+リボ払い厳禁
クレカ積立は、一度設定すれば毎月自動でポイントが貯まる続けやすい仕組みです。20代からこの仕組みを作っておくだけで、10年後・20年後の資産額に大きな差が生まれますよ!
20代の資産形成ロードマップ完全版のステップ3でクレカ戦略を紹介していますので、全体像を知りたい方はそちらも合わせてチェックしてみてくださいね!
マネックス証券はクレカ積立還元率1.1%で業界最高水準。20代のFIRE資産形成のスタートに最適です!
あわせて読みたい
※本記事の情報は2026年5月時点のものです。クレジットカードの還元率・特典内容は発行会社の判断で変更される場合があります。クレカ積立の還元率はファンドやカードのグレードにより異なります。投資にはリスクが伴い、元本が保証されるものではありません。最終的な判断はご自身の責任で行ってください。
📚 出典
- 金融庁「金融商品取引業等に関する内閣府令」及び「金融サービス仲介業者等に関する内閣府令」の改正(案)に対するパブリックコメントの結果等について(2024年3月8日公布・施行)および同「コメントの概要及びコメントに対する金融庁の考え方」
- 金融庁 NISA特設ウェブサイト
- 三井住友カード「クレカ積立 もらえるポイント」・一般カード(NL)の付与率条件・ゴールド(NL)の付与率条件・ゴールド(NL)の年会費・プラチナプリファードの付与率条件・プラチナプリファードの年会費33,000円(税込)
- 楽天証券「楽天カードクレジット決済のポイント還元率」・楽天ペイ残高(電子マネー)での投信積立・米国株式の手数料・米ドルのリアルタイム為替取引手数料0銭
- 松井証券「クレカ積立」・同 取引ルール・同 サービス開始のお知らせ(2025年5月24日開始)・投信残高ポイントサービス
- 三菱UFJ eスマート証券「au PAY カード決済」
- NTTドコモ・マネックス証券 共同トピックス・dカード PLATINUM会員特典・dカードの進呈条件・年会費改定のお知らせ
- 国税庁タックスアンサーNo.1135 小規模企業共済等掛金控除
- 楽天カード リボ払い・三井住友カード リボ払い手数料
🕒 更新履歴:2026年5月公開。2026年9月22日に数値を一次資料で再確認し、出典を追記。あわせて、三井住友カード各券種のクレカ積立付与率が年間カード利用額による条件付きであること、松井証券のクレカ積立の対象カードがMATSUI SECURITIES CARDではなくJCBオリジナルシリーズでショッピング利用額の条件が付くこと、楽天証券の米ドル為替手数料0銭がリアルタイム為替取引に限られること、リボ払いの実質年率が15〜18%程度であることを是正しました。
🛠 この記事の作り方:積立上限(月10万円)と新NISAの年間投資枠は金融庁の公表資料から、iDeCo(個人型確定拠出年金)の所得控除は国税庁タックスアンサーから、各社のクレカ積立の付与率・条件・年会費は上記のカード会社および証券会社の公式ページから転記しています。表に結合セルがある楽天証券の還元率表は、HTMLのrowspanを展開して読み取りました(要約では「0.4%以上/未満で同率」と読み違えが生じます)。年間還元額(月10万円×12ヶ月×付与率)、20年累計、年会費差引後の実質額、ポイントを毎月再投資した場合の将来価値はすべてPythonで再計算しています。再投資の試算は年率5%・月複利(月利=(1+年率)^(1/12)−1=約0.40741%)で、月730ポイントなら20年後296,237円、月1,000ポイントなら405,804円となり、本文の「約29.6万円」「約40.6万円」と一致することを確認しました。表示は千円未満を四捨五入しています。なお、マネックス証券の公式サイトは本稿の確認作業中、全ページがHTTP 403で取得できなかったため、マネックスカードの段階別還元率・年間8,760ポイント・年会費(2026年10月からの永年無料化を含む)・マネックスポイントの交換先は一次資料での確認ができていません。同じ段階構造(1.1%/0.6%/0.2%、月10万円で730ポイント)はNTTドコモとマネックス証券の連名資料でdカード積立について確認できますが、マネックスカードそのものの条件ではありません。申込前にマネックス証券の公式サイトでご確認ください。松井証券の「100年以上の歴史」「iDeCoの手数料が業界最安水準」、2024年3月改正前のクレカ積立上限が月5万円であったこと、JCB各カードの年会費も一次資料で確認できていないため、概数・参考情報としてお読みください。将来の運用成果・還元率の継続を保証するものではなく、投資判断はご自身の責任でお願いします。









コメント