「サイドFIRE=3,000万円」って言われても、漠然としすぎてイメージ湧かないですよね…!私も最初は雲をつかむような感覚でしたが、20代から逆算ロードマップを組めば現実的に達成可能だと気づきました!
月10万円×約16年半の積立=3,000万円でサイドFIRE
25歳から月10万円を新NISAで積み立てると、年利5%想定で41歳頃に3,000万円に到達。そこから年4%で取り崩す資産収入120万円(月10万円)+副収入月10万円=月20万円で、働くかどうかを選べるサイドFIREが見えてきます!
 筆者
サイドFIRE達成のコツは「20代の今すぐ始めること」!時間が最大の味方です!
| 月の積立額 | 3,000万円まで | 25歳開始なら | 30歳開始なら |
|---|---|---|---|
| 月5万円 | 約25.4年 | 50歳 | 55歳 |
| 月10万円 | 約16.4年 | 41歳 | 46歳 |
| 月15万円 | 約12.2年 | 37歳 | 42歳 |
| 月20万円 | 約9.8年 | 35歳 | 40歳 |
※年利5%・月利=(1+0.05)^(1/12)−1 の複利計算で算出(金融庁シミュレーター準拠)。同じ積立額でも、開始が早いほど到達年齢は若くなります。
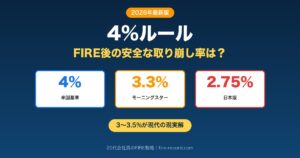
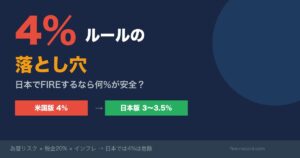
- 4%の取り崩しを前提にしすぎる→ 4%ルールの原典は資産寿命30年を前提にした水準。50年もたせたいなら3〜3.5%で、3.5%なら必要資産は約3,430万円
- 副収入ゼロで退職する→ 3,000万円に届いても完全FIREと同じリスクを抱える。副収入が安定してから辞める
- 社会保障の切替を見落とす→ 退職後は国民年金・国民健康保険への切替が必要(月次収支にも計上)
結論|サイドFIREなら3,000万円で現実的に届く
先に結論をお伝えすると、サイドFIREに必要な資産は3,000万円です。完全FIREが6,000万円必要なところ、サイドFIREなら半分程度が目安になります!
ポイントは「資産収入+副収入」の2本柱で生活費をまかなうこと。具体的には……
- 資産3,000万円から年4%を取り崩す → 年120万円(月10万円)の資産収入(運用益だけでなく元本も含めて取り崩す金額です)
- 好きな仕事で月10万円の副収入を確保
- 合計月20万円で生活費をカバー → サイドFIRE達成!
しかも、月10万円を年利5%で積み立てれば、約16年半で3,000万円に到達します。25歳から始めれば41歳頃。40歳FIREを目指す私にとって、かなり射程圏内です!
サイドFIREとは?完全FIREとの違いを整理
まず「サイドFIRE」の定義をサクッと押さえておきましょう!
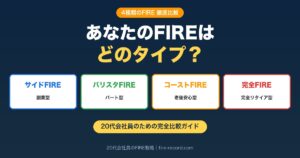
FIRE(Financial Independence, Retire Early)は「経済的自立と早期退職」を意味しますが、実はいくつかの種類があります。
- 完全FIRE(フルFIRE):資産収入だけで生活。一切働かない。必要資産が大きい(月20万生活費なら6,000万円)
- サイドFIRE:資産収入+副収入で生活。好きな仕事を選べる自由。必要資産が半分以下になる
- バリスタFIRE:パートタイム勤務で社会保険を維持しつつ資産収入と合わせる
- コーストFIRE:老後資金は積立済み。あとは生活費だけ稼げばOK
私がサイドFIREを推す理由はシンプルです。完全FIREの5つのリスク(暴落・孤立・社会保障・キャリア中断・想定外の出費)のうち、暴落・孤立・キャリア中断・想定外の出費の4つを小さくできるから!
副収入があれば暴落時に取り崩しを減らせるし、仕事を通じた人間関係も維持できる。「働くかどうかを自分で選べる自由」が手に入るのがサイドFIREの最大の魅力です!
サイドFIREに必要な資産の計算方法(4%ルール応用)
サイドFIREに必要な資産は、次の計算式で算出できます。
(年間生活費 − 年間副収入)× 25 = 必要資産
※「×25」は4%ルールの逆数です。原典であるウィリアム・ベンゲン氏の1994年の論文は、米国株50%・中期米国債50%のポートフォリオと1926年以降の米国のデータを前提に、「初年度に資産の4%を引き出し、以後は物価上昇に合わせて引き出し額を増やす」方法なら資産寿命が30年を下回らなかった、としています。毎年の残高に4%を掛ける方法とは別物で、日本円での為替や税金は考慮されていません
具体的な数字で見てみましょう!
| 月の生活費 | 副収入 月5万 | 副収入 月10万 | 副収入 月15万 |
|---|---|---|---|
| 月20万円 | 4,500万円 | 3,000万円 | 1,500万円 |
| 月25万円 | 6,000万円 | 4,500万円 | 3,000万円 |
| 月30万円 | 7,500万円 | 6,000万円 | 4,500万円 |
注目してほしいのは、副収入が月5万円増えるだけで、必要資産が1,500万円も減ること! 完全FIREだと月20万生活費で6,000万円必要ですが、月10万円の副収入があれば半額の3,000万円で済みます。
ちなみに3〜3.5%という数字も、同じベンゲン氏の論文に出てきます。ただし理由は為替ではなく、「資産寿命を30年ではなく50年に延ばしたい場合の水準」だからです。40歳前後でサイドFIREするなら資産に働いてもらう期間は30年では足りないので、こちらを見ておくほうが安心でしょう。3.5%の場合、月20万円・副収入月10万円なら必要資産は約3,430万円。それでも完全FIREの6,000万円と比べたらだいぶ現実的ですよね!
【シミュレーション】月10万積立で3,000万に届くまで何年?
「3,000万円が必要なのはわかった。でも実際に届くの?」という疑問に、シミュレーションでお答えします!
私は楽天証券で新NISAを活用し、S&P500を8割・NASDAQ100を2割の比率で、合計月10万円を積み立てています。この条件で計算すると……
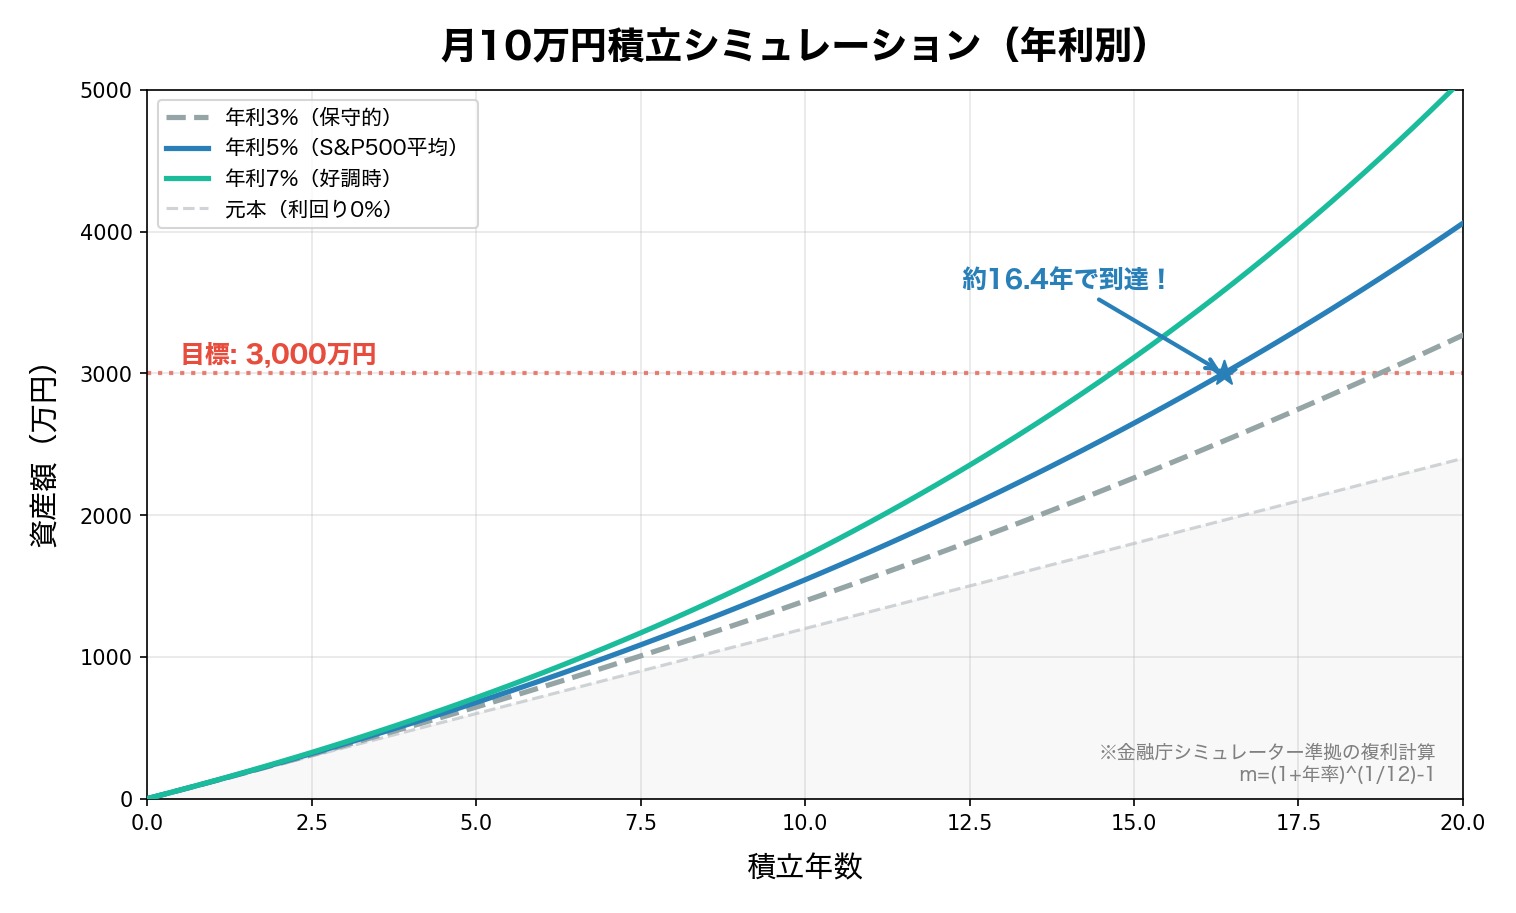
| 積立年数 | 元本 | 運用益 | 資産合計(年利5%) |
|---|---|---|---|
| 5年 | 600万円 | 約80万円 | 約680万円 |
| 10年 | 1,200万円 | 約344万円 | 約1,544万円 |
| 12年 | 1,440万円 | 約513万円 | 約1,953万円 |
| 15年 | 1,800万円 | 約848万円 | 約2,648万円 |
| 17年(到達!) | 2,040万円 | 約1,131万円 | 約3,171万円 🎉 |
| 20年 | 2,400万円 | 約1,658万円 | 約4,058万円 |
月10万円・年利5%なら、約16年半(17年目)で3,000万円を突破します! 25歳から始めれば41歳頃。私の「40歳サイドFIRE」という目標は、年利7%なら約15年(40歳)でギリギリ届く計算です!
- 年利3%(保守的):約18.7年 → 25歳開始で44歳
- 年利5%(本記事の標準想定):約16.4年 → 25歳開始で41歳
- 年利7%(強気の想定):約14.7年 → 25歳開始で40歳
もちろん、投資にはリスクがつきもの。暴落で一時的に下がることもありますが、15年以上の長期運用ならS&P500の過去実績では元本割れで終えた期間は限られていたというデータもあります。焦らず淡々と積み立て続けることが大切です!
サイドFIRE達成後の生活シミュレーション
3,000万円を達成した後、実際にどんな生活になるのか? 月次の収支をシミュレーションしてみました!
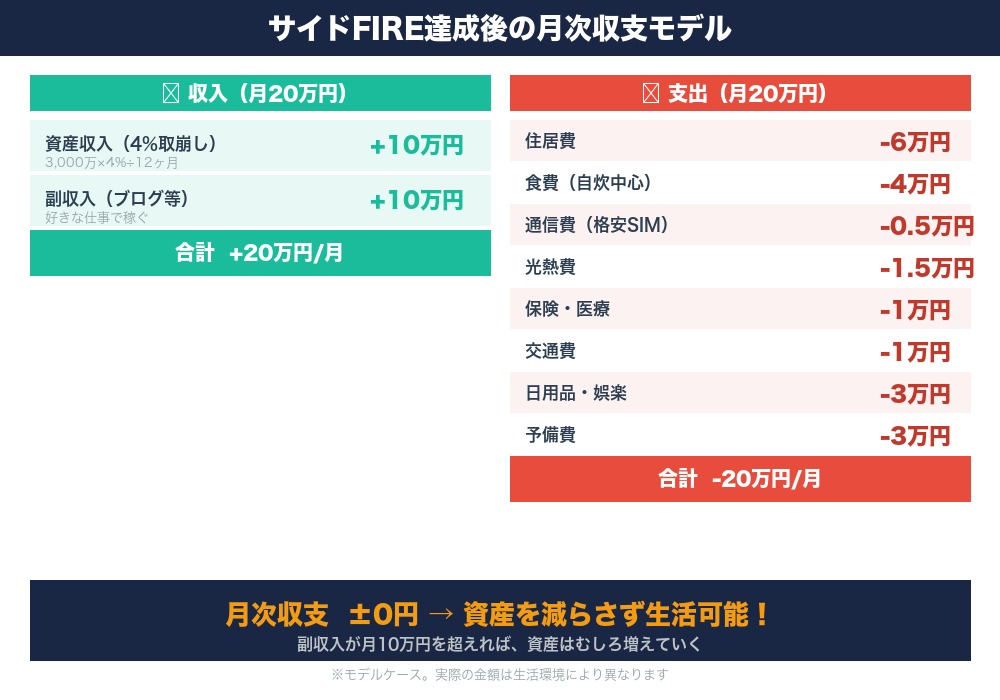
| 項目 | 金額 | 備考 |
|---|---|---|
| 【収入】資産収入 | +10万円 | 3,000万円×4%÷12ヶ月(取り崩し) |
| 【収入】副収入 | +10万円 | ブログ・フリーランス等 |
| 【収入】合計 | +20万円 | |
| 【支出】住居費 | -6万円 | 家賃or住宅ローン |
| 【支出】食費 | -4万円 | 夫婦2人・自炊中心 |
| 【支出】通信費 | -0.5万円 | 格安SIM |
| 【支出】光熱費 | -1.5万円 | |
| 【支出】国民年金保険料 | -3.6万円 | 令和8年度 月17,920円×夫婦2人=35,840円 |
| 【支出】国民健康保険料 | -1.8万円 | 令和6年度の全国平均 1人当たり調定額 年107,856円÷12×2人の目安。自治体と所得で変わります |
| 【支出】交通費 | -1万円 | |
| 【支出】日用品・娯楽 | -3万円 | |
| 【支出】予備費 | -3万円 | 突発出費・医療費の自己負担に備える |
| 【支出】合計 | -24.4万円 | |
| 月次収支 | -4.4万円 | 社会保険料を入れると、この前提では毎月赤字 |
ポイントは、運用が想定どおりに進めば、取り崩した分を運用益でまかなえる可能性があること。これが4%ルールの考え方です!
しかも、副収入が月10万円を超えれば、資産を取り崩さずに済む年も出てきます。「資産が減り続ける恐怖」がないのがサイドFIREの最大のメリットです!
20代から始めるサイドFIREロードマップ(5ステップ)
ここからは、20代会社員が今日からサイドFIREに向けて動くための5ステップを紹介します!
ステップ1:生活防衛資金を確保する(6ヶ月分)
投資を始める前に、まず生活費6ヶ月分の現金を確保しましょう。月20万円の生活費なら120万円が目安です。
私も120万円を生活防衛資金として普通預金に置いています。これがあるだけで「暴落が来ても積立を止めなくていい」という安心感が生まれます!
ステップ2:新NISAで積立投資を開始する
生活防衛資金が貯まったら、新NISAのつみたて投資枠で積立開始! 年間120万円(月10万円)まで非課税で投資できます。
投資先はS&P500や全世界株式(オルカン)のインデックスファンドがおすすめ。私はS&P500を選んでいますが、好みで選んでOKです。
新NISAの非課税保有限度額は1,800万円。サイドFIRE目標の3,000万円のうち、1,800万円分は非課税で運用できるのは大きいですよね!
ステップ3:固定費を徹底的に削減する
投資額を増やすには、収入を増やすか支出を減らすかの2択。まずは即効性のある固定費削減から始めましょう!
- スマホを格安SIMに → 月5,000〜8,000円の節約
- 不要なサブスク解約 → 月2,000〜5,000円の節約
- 電力会社の見直し → 月1,000〜3,000円の節約
- 保険の見直し → 独身・若いうちは最低限でOK
格安SIMの選び方は、こちらの記事で詳しく解説しています。
ステップ4:副収入の柱を育てる
サイドFIREの「サイド」部分、つまり月10万円の副収入を作ることも重要です。FIRE達成前から少しずつ育てておきましょう!
- ブログ・アフィリエイト:初期投資が少なく、資産性が高い
- Webライティング:文字単価1〜3円で月10万円も可能
- プログラミング副業:IT会社員ならスキルを活かせる
- リゾートバイト:FIRE後の生活費を稼ぎながら旅もできる
大切なのは「FIRE後も楽しく続けられる仕事」を選ぶこと。嫌な仕事から解放されるのがFIREの目的なのに、副業が苦痛だったら本末転倒ですよね!
ステップ5:出口戦略を決めておく
最後に、「いつ・どうやってサイドFIREに移行するか」を決めておきましょう。
- 目標金額:3,000万円(保守的に見るなら3,500万円)
- 取り崩し方法:定額(月10万円)or 定率(年4%)
- 副収入の見通し:月10万円以上を安定的に稼げる状態か
- 社会保障の対策:国民年金への切替・iDeCoの活用
特に大事なのが「副収入が安定してから退職する」こと。資産3,000万円を達成しても、副収入がゼロだと完全FIREと同じリスクを抱えることになります!
サイドFIRE達成を加速する3つの戦略
「16年は長い……もっと早く達成したい!」という方に、加速のための3つの戦略を紹介します。
戦略1:年収アップで積立額を増やす
年収が100万円上がれば、手取りで月5〜6万円増えます。この分を丸ごと積立に回せば、到達年数は大幅に短縮!
- 月10万→月15万に増額すると、3,000万到達が約12年に短縮
- 月10万→月20万に増額すると、3,000万到達が約10年に短縮
転職による年収アップは、サイドFIRE達成を加速する有力な選択肢の一つです。
戦略2:副業収入を投資に回す
副業で月3〜5万円稼いで、それを丸ごと新NISAの成長投資枠に入れる方法もあります。本業の積立+副業分で到達を加速できます!
戦略3:夫婦で新NISA枠をダブル活用
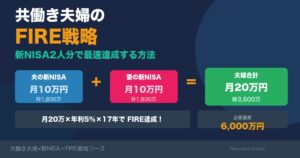
新NISAは1人1,800万円の非課税枠。夫婦なら合計3,600万円分を非課税で運用できます! サイドFIRE目標の3,000万円を丸ごと非課税枠内に収められるのは、夫婦ならではの大きなメリットです。
我が家も共働きなので、この2人分の非課税枠をどう埋めていくかは大きなテーマです。「夫婦で協力してFIREを目指す」のは、一人で頑張るよりずっと心強いですよ!
よくある質問
まとめ|サイドFIREは「ちょうどいい自由」への現実的な道
この記事のポイントをおさらいしましょう!
- サイドFIREに必要な資産は3,000万円(月20万生活費・副収入月10万の場合)
- 完全FIREの6,000万円と比べて半額で達成可能
- 月10万円・年利5%の積立で約16年半で到達
- 20代から始めれば40歳前後で射程圏内
- まずは新NISAで積立開始+固定費削減+副業の3本柱
完全FIREのように「6,000万円貯めて一生働かない」は、正直ハードルが高すぎます。でもサイドFIREなら「3,000万円貯めて、好きな仕事だけする」という、ちょうどいい自由が手に入ります。
私自身は「40歳で、働くかどうかを自分で選べる自由を手に入れる」ことを目標に、毎月コツコツ積み立てています。一緒にサイドFIREを目指しましょう!
サイドFIREを目指すなら、まずは証券口座を開設して新NISAの積立を始めましょう。マネックス証券は米国株の取扱銘柄が豊富で、S&P500やオルカンの積立設定も簡単です。
併せて読みたい
※本記事は2026年5月に公開し、2026年9月22日に制度の数値と試算を一次資料で確認しました。投資にはリスクが伴います。最終的な判断はご自身の責任で行ってください。シミュレーションの数値は金融庁シミュレーター準拠の複利計算に基づく概算であり、将来の運用成果を保証するものではありません。FIREに関する具体的な相談は、ファイナンシャルプランナー等の専門家にご相談ください。
📚 出典
- 金融庁「NISAを知る」
- 金融庁「つみたてシミュレーター」
- William P. Bengen「Determining Withdrawal Rates Using Historical Data」Journal of Financial Planning 1994年10月号(FPA再掲PDF)
- SEC EDGAR:Vanguard Index Funds 様式497K「Vanguard S&P 500 ETF」2026年4月28日付サマリー目論見書
- 日本年金機構「国民年金保険料」
- 厚生労働省「令和6年度 国民健康保険(市町村国保)の財政状況について」(令和8年9月9日公表)
- 国税庁タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」
🕒 更新履歴:2026年5月公開。2026年9月22日に全数値を一次資料で照合し、出典を追加するとともに、4%ルールの前提と「3〜3.5%」の根拠を原典どおりに書き直し、年利5%の位置づけを修正し、サイドFIRE後の月次収支モデルに国民年金保険料・国民健康保険料を計上しました。
🛠 この記事の作り方:制度の数値(新NISAの年間投資枠と非課税保有限度額、国民年金保険料、国民健康保険料の全国平均)は上記の一次資料からそのまま転記しています。積立の到達年数と資産額は、金融庁つみたてシミュレーターと同じ式——月利=(1+年率)^(1/12)−1、毎月末払いの複利——をPythonで再現して計算し、記事の表と一致することを確認しました(月10万円・年利5%なら197ヶ月=16年5ヶ月で3,000万円に到達)。到達年齢は開始年齢+到達年数を年単位で丸めた概算です。必要資産は「(年間生活費−年間副収入)÷取り崩し率」で計算し、3.5%の場合は3,428.6万円を約3,430万円と表記しています。月次収支モデルの住居費・食費・光熱費・交通費・日用品・予備費は想定値で、統計にもとづく数字ではありません(参考までに、総務省統計局の家計調査では二人以上の世帯の消費支出が1か月平均314,001円です)。国民健康保険料は自治体ごとに算定方式と料率が異なり、所得によっても変わるため、全国平均の1人当たり調定額から置いた目安です。なお資産3,000万円を1人名義で積む場合、新NISAの非課税保有限度額1,800万円を超える部分の売却益には20.315%の税がかかります(夫婦2人分の枠なら3,600万円まで非課税)。副業の収入相場、年収が上がったときの手取り増加額、固定費見直しで減らせる金額については、一次資料を確認できなかったため目安としてお読みください。将来の運用成果・到達時期・社会保険料の実額を保証するものではありません。

コメント