会社から配られた年末調整の書類の中で、いちばん「うっ…」となるのが保険料控除申告書ではないでしょうか。欄がびっしり、「新・旧の区分」「(a)のうち新保険料等の金額の合計額」…と、見ただけで閉じたくなりますよね!
しかも2026年分(令和8年分)の用紙には、「年齢23歳未満の扶養親族」という欄が新しく増えています。去年の控えを横に置いて写すと、子育て中の人はここを書き漏らして、受けられるはずの控除を取りこぼしてしまいます。
この記事では、国税庁の「令和8年分 保険料控除申告書」の用紙・記載例・裏面の説明だけを根拠に、4つの欄を上から順番に、どこに何を書くかを記入例つきで解説します。先に答えを言うと、書くのは「自分で払った保険料」だけで、計算は用紙の計算式に当てはめるだけ。控除証明書を手元に置いて、上から一緒に埋めていきましょう!
結論|保険料控除申告書は「自分で払った分」を4つの欄に書くだけ
- 欄は4つ 生命保険料控除・地震保険料控除・社会保険料控除・小規模企業共済等掛金控除(iDeCoなど)。関係ない欄は空欄でOK
- 書くのは自分で払った分だけ 給与から天引きされている厚生年金・健康保険・雇用保険、会社経由で払うiDeCoは書きません
- 計算は用紙の計算式に当てはめる 生命保険料は「新契約・旧契約」で式が違い、3つの区分を合わせて最高12万円。1円未満は切り上げ
- 2026年分の新しい欄 23歳未満の扶養親族がいて新契約の一般の生命保険料を払っている人は、「☆年齢23歳未満の扶養親族」欄に子どもなど1人を書くと上限が6万円に
- 証明書を添付 生命保険・地震保険・国民年金・iDeCoは証明書が必要(旧契約の一般の生命保険料で1契約9,000円以下は不要、国民健康保険は不要)。間に合わなければ会社に相談、最後は確定申告で取り戻せます
ここから、用紙の上から順番に見ていきます。書き方より先に「書く・書かない」の線引きを押さえるのが近道です!
まず全体像|保険料控除申告書の4つの欄と、書かないもの
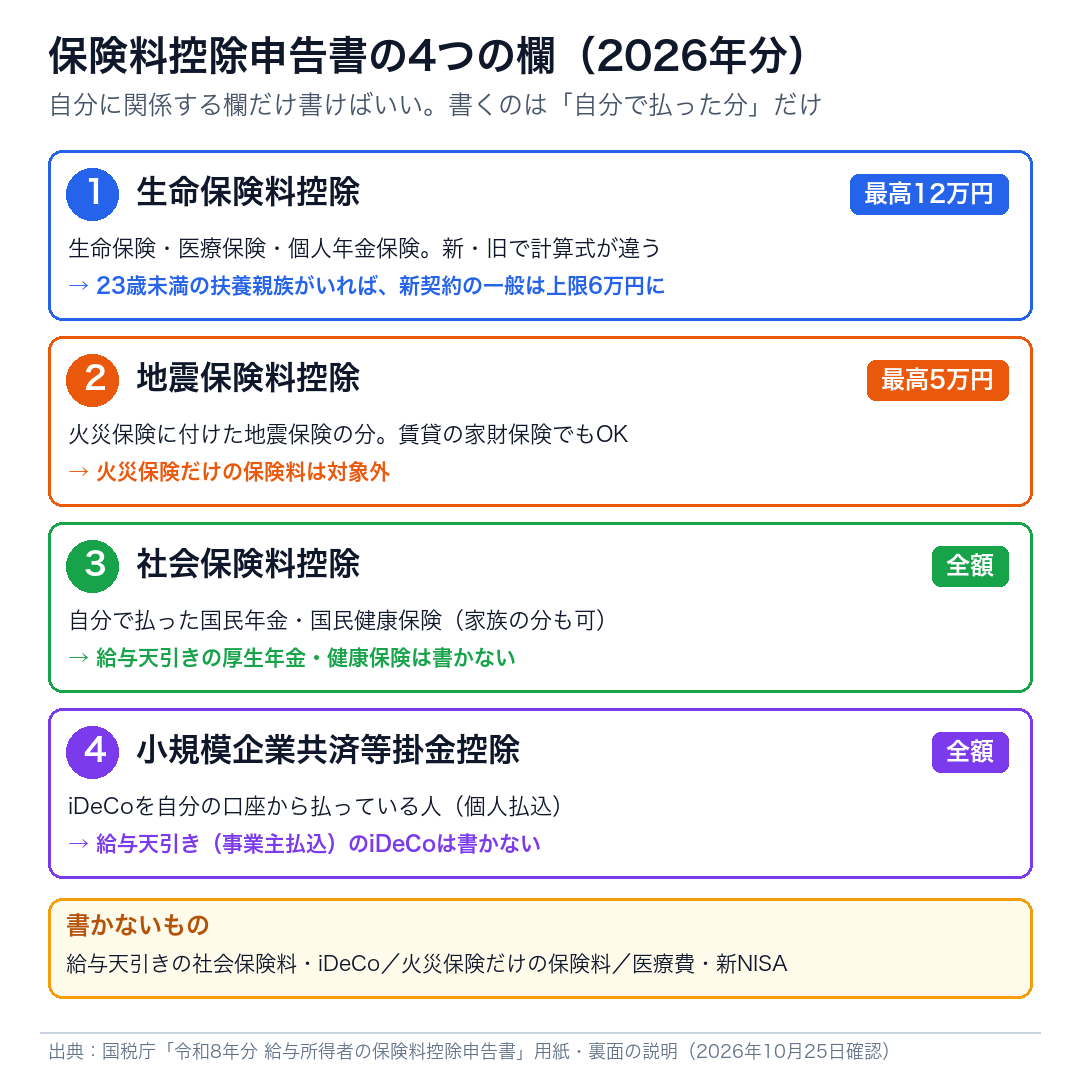
令和8年分の保険料控除申告書は、上から「生命保険料控除」「地震保険料控除」「社会保険料控除」「小規模企業共済等掛金控除」の4ブロックでできています。自分に関係するブロックだけ書けば大丈夫です。
| 欄 | 書く人・添付するもの |
|---|---|
| ① 生命保険料控除 | 生命保険・医療保険・個人年金保険の保険料を自分で払った人。控除証明書を添付(上限12万円) |
| ② 地震保険料控除 | 火災保険に地震保険を付けて払った人。損害保険会社の証明書を添付(上限5万円) |
| ③ 社会保険料控除 | 国民年金・国民健康保険などを自分の口座やコンビニで払った人。国民年金は証明書を添付(全額) |
| ④ 小規模企業共済等掛金控除 | iDeCoの掛金を自分の口座から払っている人。国民年金基金連合会の証明書を添付(全額) |
- 給与から天引きされている社会保険料(厚生年金・健康保険・介護保険・雇用保険)。会社がすでに控除しているので、書くと二重になります
- 給与から天引きされているiDeCo・企業型確定拠出年金の掛金。これも会社が処理済み
- 火災保険だけの保険料。地震保険を付けていない火災保険は対象外です
- ふるさと納税・医療費・新NISA。保険料控除申告書とは関係ありません(ふるさと納税と医療費控除は確定申告かワンストップ特例)
「そもそも何枚出すの?」という人は、先に年末調整の書類はいつ届く?提出するもの一覧と期限【2026年】で全体を確認してから戻ってきてください。扶養する家族がいない20代なら、保険料控除申告書は「控除証明書が届いた人だけ」の書類です。
全員が出す基礎控除申告書は、書くのが3か所(収入金額・所得金額・判定)だけです。記入例は基礎控除申告書の書き方【2026年】収入金額と所得金額の欄にまとめました。
書く前に用意するもの|控除証明書で「新・旧」と金額を確認
保険料控除申告書は、控除証明書を見ながら書き写す作業です。手元にそろえるのは次のものです。
- 生命保険料控除証明書(10月ごろ保険会社から届くハガキ。マイナポータル連携をしている人は電子データ)
- 地震保険料控除証明書(損害保険会社から)
- 社会保険料(国民年金保険料)控除証明書(日本年金機構から。自分で国民年金を払った人だけ)
- 小規模企業共済等掛金払込証明書(国民年金基金連合会から。iDeCoを自分の口座から払っている人だけ)
生命保険の控除証明書で見るのは、①保険の区分(一般・介護医療・個人年金)②新・旧の区分 ③1年間(1〜12月)に払う保険料の金額の3つです。証明書には、発行した時点までに払った金額と、12月まで払った場合の金額が並んで書かれていることが多く、年末調整では12月までの金額(「申告額」などの欄)を使います。欄の名前は保険会社によって違うので、証明書の説明書きで確認してください。
- 新契約(新保険料等) 2012年(平成24年)1月1日以後に契約したもの
- 旧契約(旧保険料等) 2011年(平成23年)12月31日以前に契約したもの
- 20代で社会人になってから入った保険なら、ほぼ「新」です。親が子どものころに契約して、いま自分が払っている保険は「旧」のことがあります
- 介護医療保険料は「新」しかありません(2012年に新しくできた区分のため)
① 生命保険料控除の書き方|3つの区分ごとに書いて計算する
いちばん欄が多いのがここです。でも、やることは「区分ごとに1行ずつ書き写す→合計する→計算式に当てはめる」の3ステップだけ!
1行に書く項目|保険会社名・種類・期間・契約者・受取人・新旧・金額
| 欄 | 何を書く |
|---|---|
| 保険会社等の名称 | 証明書に書かれた保険会社名 |
| 保険等の種類 | 「終身」「定期」「医療」「養老」など。証明書の記載どおり |
| 保険期間 | 「終身」「10年」など |
| 保険等の契約者の氏名 | 証明書の契約者名 |
| 保険金等の受取人(氏名・続柄) | 死亡保険金などの受取人。自分なら続柄は「本人」 |
| 新・旧の区分 | どちらかを○で囲む(介護医療保険料にはこの欄なし) |
| 本年中に支払った保険料等の金額 | 1〜12月に払う金額(配当金などを差し引いた後の金額) |
注意したいのは受取人です。一般の生命保険料と介護医療保険料は、保険金の受取人が全員「あなた・配偶者・その他の親族」である契約だけが対象。個人年金保険料は、年金の受取人があなたか配偶者である契約だけが対象です(用紙の裏面の説明)。
計算のしかた|新契約と旧契約で式が違う
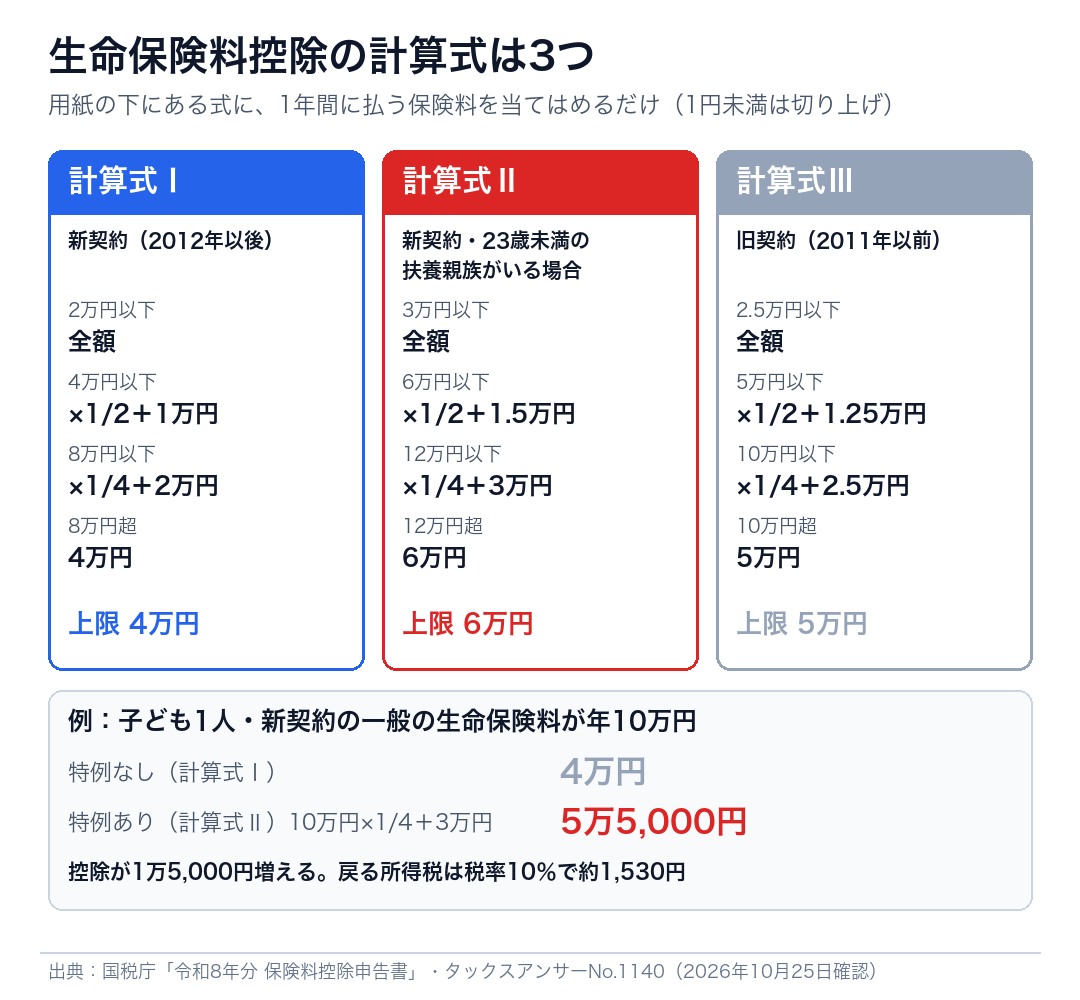
区分ごとに金額を合計したら、用紙の下にある計算式に当てはめます。式は3つあり、旧契約用・新契約用・23歳未満の扶養親族がいる場合の新契約用です。
| 年間の保険料(新契約) | 控除額 |
|---|---|
| 2万円以下 | 全額 |
| 2万円超 4万円以下 | 保険料×1/2+1万円 |
| 4万円超 8万円以下 | 保険料×1/4+2万円 |
| 8万円超 | 一律4万円 |
| 年間の保険料(旧契約) | 控除額 |
|---|---|
| 2万5,000円以下 | 全額 |
| 2万5,000円超 5万円以下 | 保険料×1/2+1万2,500円 |
| 5万円超 10万円以下 | 保険料×1/4+2万5,000円 |
| 10万円超 | 一律5万円 |
上限は、一般の生命保険料・個人年金保険料がそれぞれ最高4万円(旧契約だけなら最高5万円)、介護医療保険料が最高4万円。3つを合わせて最高12万円です。計算で1円未満の端数が出たら切り上げます。
定期保険(一般・新)を年3万6,000円、医療保険(介護医療・新)を年2万4,000円払っている人の例です。
- 一般の生命保険料:3万6,000円 → 計算式Ⅰの「2万円超4万円以下」 → 3万6,000円×1/2+1万円=2万8,000円
- 介護医療保険料:2万4,000円 → 同じく計算式Ⅰ → 2万4,000円×1/2+1万円=2万2,000円
- 個人年金保険料:なし → 0円
- 生命保険料控除額=2万8,000円+2万2,000円=5万円(最高12万円の範囲内)
控除額5万円で戻る所得税は、税率5%の人なら約2,500円(復興特別所得税込みで約2,550円)。控除額がそのまま戻るわけではない点は覚えておいてください。
新契約と旧契約の両方がある人
一般の生命保険料に新と旧の両方がある人は、用紙の①〜④欄を使います。新契約分を計算式Ⅰで①欄に、旧契約分を計算式Ⅲで③欄に出し、①+③を④欄に(最高4万円)。最後に③と④の大きいほうをイ欄に書きます。旧契約の保険料が多い人は、旧契約だけで計算したほうが上限5万円まで使えるため、この比べる手順になっています。個人年金保険料も同じ考え方で、⑥〜⑧欄を使います。
自分の場合いくら戻るのかを年収別に知りたい人は、生命保険料控除はいくら戻る?2026年は子育て世帯が上限6万円で試算しています。
【2026年分の新しい欄】23歳未満の扶養親族がいる人の書き方
ここが今年いちばんの変更点です! 23歳未満の扶養親族がいる人は、新契約の一般の生命保険料の控除が最高6万円に上がります(2026年分と2027年分)。ただし、用紙の欄に書かないと適用されません。
書くところは2か所|「有」に○と☆欄
- 「年齢23歳未満の扶養親族の有無」の「有」を○で囲む
- 「☆年齢23歳未満の扶養親族」欄に、その人の氏名(フリガナ)・個人番号・生年月日・あなたとの続柄・本年中の合計所得金額の見積額を書く(住所があなたと違う場合は住所も)
- 23歳未満の扶養親族が2人以上いても、書くのは1人で大丈夫です。人数で上限は増えません
- 個人番号は、一定の要件のもとで書かなくてよい場合があるので、会社の案内を確認
計算は、②欄に新契約の一般の生命保険料を計算式Ⅱ(3万円以下は全額、3万円超6万円以下は×1/2+1万5,000円、6万円超12万円以下は×1/4+3万円、12万円超は一律6万円)で出し、旧契約があれば③欄と合わせて⑤欄へ(最高6万円)。イ欄には⑤欄の金額を書きます。このとき①欄と④欄は使いません。
- あなたと生計を一にする親族で、2004年(平成16年)1月2日以後に生まれた人(配偶者は除く)
- 本年中の合計所得金額の見積額が62万円以下(給与だけなら年収136万円以下)
- 夫婦共働きなら、夫婦の両方がこの特例を使えます。同じ子どもを夫も妻も書いてOK(扶養控除のように1人にしか付けられない、という制限がありません)
- 大学生の子どもでも、22歳以下で年収136万円以下なら対象です
- 特例なし(計算式Ⅰ):10万円は8万円超 → 一律4万円
- 特例あり(計算式Ⅱ):10万円×1/4+3万円=5万5,000円
- 差は1万5,000円。戻る所得税は税率10%の人で約1,530円、5%の人で約770円(復興特別所得税込み)
戻る金額は数百円〜数千円ですが、書くだけで受けられる控除です。逆に、この特例のために保険を増やすのは本末転倒。そのあたりの考え方は生命保険料控除はいくら戻る?に、20代に保険がそもそも必要かは20代独身に生命保険はいらない?に書いています。
② 地震保険料控除の書き方|火災保険の「地震保険分」だけ
持ち家の人も賃貸の人も、火災保険に地震保険を付けているなら対象です。賃貸で入る家財の火災保険でも、地震保険を付けていれば書けます。
- 証明書の「地震保険料」の金額を書き写し、「地震保険料」に○
- 地震保険料は全額が控除(最高5万円)
- 2006年(平成18年)12月31日までに契約した、満期返戻金のある10年以上の長期損害保険(旧長期損害保険料)は、1万円以下なら全額、1万円超は×1/2+5,000円(最高1万5,000円)
- 地震保険料と旧長期損害保険料を合わせて最高5万円
火災保険の証明書が届いても、地震保険を付けていなければ地震保険料の欄は空欄です。証明書に「地震保険料」の金額が載っているかを見てください。
③ 社会保険料控除の書き方|自分で払った国民年金・国保だけ
会社員がこの欄を使うのは、給与天引き以外で払った社会保険料がある年だけです。20代でよくあるのは次のケースです。
- 転職のすき間に、国民年金や国民健康保険を自分で払った
- 今年の途中で入社して、入社前の分を自分で払った
- 学生時代に猶予されていた国民年金を追納した(払った年の控除になります)
- 生計を一にする家族(配偶者や子ども)の国民年金・国民健康保険をあなたが払った
| 欄 | 何を書く |
|---|---|
| 社会保険の種類 | 「国民年金」「国民健康保険」など |
| 保険料支払先の名称 | 「日本年金機構」「○○市」など |
| 保険料を負担することになっている人 | 氏名と続柄(自分なら「本人」) |
| 本年中に支払った保険料の金額 | 1〜12月に実際に払った金額 |
2026年度の国民年金保険料は月1万7,920円。5月と6月の2か月分を払ったなら、「国民年金/日本年金機構/本人/3万5,840円」と書きます。社会保険料控除は払った全額が控除になり、計算式も上限もありません。国民年金は日本年金機構の控除証明書を添付します(国民健康保険は証明書の添付は不要)。
未払いのものや、1年を超える前納分(法令で認められた一定の前納を除く)は含めない点に注意です。2年前納などをした人は、払った年に全額を控除するか、各年に分けるかを選べるので、証明書の金額を確認してください。国民年金の免除・追納・付加年金の使い分けもあわせてどうぞ。
④ 小規模企業共済等掛金控除の書き方|iDeCoを自分の口座から払っている人
iDeCoの掛金は全額が所得控除。ここに書くのは、掛金を自分の銀行口座から引き落としている人(個人払込)だけです。会社の給与から天引きされている人(事業主払込)は、会社が処理しているので書きません。
- 「確定拠出年金法に規定する個人型年金加入者掛金」の欄に、国民年金基金連合会の払込証明書の金額を書く
- 払込証明書は10月下旬に届きます(2026年分はハガキが10月23日発送)。証明書がないと控除が受けられないので、なくした人は早めに再発行を
- 企業型確定拠出年金のマッチング拠出も、給与天引きなら書きません
2026年12月からは会社員のiDeCoの掛金上限が月6万2,000円に上がります。ただし増額は自動ではありません。手続きと締切はiDeCo増額の手続きと締切|2026年12月から月6.2万円ににまとめています。
🏦 来年の年末調整で使える控除を増やすなら、iDeCo
iDeCoの掛金は全額が所得控除になり、この欄に書くだけで年末調整で戻ってきます。私は新NISAを優先していてiDeCoには入っていませんが、もし始めるなら運営管理手数料0円の松井証券を候補にします。
松井証券iDeCo|公式サイトを見るよくある間違い5つ|国税庁の注意事項から
国税庁の「年末調整を受ける際の注意事項」に、保険料控除申告書のチェック項目が並んでいます。そこから会社員がやりがちなものを5つ選びました。
- 給与から天引きされた社会保険料を書いている → 書かない。二重控除になります
- 親が払っている保険を自分の申告書に書いている → 控除を受けられるのは実際に保険料を払った人。契約者が自分でも、払っているのが親なら親の控除です
- 受取人が親族以外の契約を入れている → 一般・介護医療は受取人がすべて本人・配偶者・親族のものだけ
- 去年の控除額を写している → 23歳未満の扶養親族がいる人は今年から計算式Ⅱ。去年と答えが変わります
- 地震保険料と旧長期損害保険料の区分を間違えている → 証明書の記載どおりにどちらかを○
控除証明書が間に合わない・書き間違えたときは
控除証明書が会社の締切に間に合わないときは、まず会社の担当者に相談してください。用紙の裏面には「証明書類の交付が遅延したことなどのために添付ができないときは、令和9年2月1日までに提出することを条件として控除を受けることができます」とあります。10〜12月が契約日の年払い契約の人に保険会社が送る「申告予定額のお知らせ」も、この仕組みで年末調整に使えます(あとで証明書を出す)。
年末調整が終わってから書き漏れや間違いに気づいた場合は、会社によっては年明けの源泉徴収票を作る前ならやり直してくれます。それも無理なら、確定申告(還付申告)で取り戻せます。還付申告は2027年1月1日から5年間できます。
年末調整の還付が12月の給与で戻るのか、1月以降になるのかは年末調整の還付金はいつ戻る?12月の給与が基本【2026年】で整理しています。
会社によっては、紙ではなく国税庁の「年調ソフト」や人事システムで入力します。その場合も入力する項目はこの用紙と同じで、マイナポータル連携をしていれば控除証明書の電子データを読み込むと自動で計算されます。
私の意思決定ログ|私が書く欄は少ない。だから毎年「書かない理由」を確認する
私は20代後半の会社員で、子どもはいないので、今年増えた「23歳未満の扶養親族」の欄は関係ありません。iDeCoにも入っていないので、小規模企業共済等掛金控除の欄も空欄です。それでも毎年この用紙を1回は見直すようにしています。理由は、空欄が「本当に書くものがない」のか「書き忘れている」のかを、自分で確かめておきたいからです。
特に見落としやすいのは社会保険料控除。転職のすき間に自分で払った国民年金や国民健康保険は、会社は知らないので、自分で書かないと誰も拾ってくれません。控除で戻る税金は数千円でも、積立に回せば立派な原資です。戻ってきた分は、そのまま翌月の積立に足すつもりです。
📈 年末調整で戻ってきたお金は、新NISAの積立に
還付は「使わなかったお金」です。私は楽天証券の新NISAで積み立てていて、楽天カード積立なら毎月の買付で楽天ポイントも貯まります。口座をまだ持っていない人は、1月の積立開始に間に合うように。
楽天証券|公式サイトを見るよくある質問
Q. 保険料控除申告書は全員出さないといけませんか?
いいえ。生命保険・地震保険・自分で払った社会保険料・iDeCo(個人払込)のどれもない人は、出さなくて大丈夫です。全員が出すのは扶養控除等申告書と基礎控除申告書の2枚です。会社が「該当なしでも提出」としている場合は、その指示に従ってください。
Q. 契約者は親ですが、保険料は私が払っています。私の申告書に書けますか?
書けます。生命保険料控除を受けられるのは、実際にその年に保険料を払った人です。ただし受取人があなた・配偶者・親族であることが条件です。逆に、契約者があなたでも、払っているのが親なら親の控除になります。
Q. 子どもが2人います。23歳未満の扶養親族の欄には2人とも書きますか?
1人で大丈夫です。人数によって上限は変わらず、新契約の一般の生命保険料の上限が6万円になるだけです。生命保険料控除全体の上限12万円も変わりません。
Q. 保険料を年払いで払っています。金額はいくら書けばいいですか?
その年(1〜12月)に払った金額を書きます。年払いで今年払った分が1年分なら、その金額です。10〜12月が払込月で証明書がまだ届かない場合は、保険会社から届く「申告予定額のお知らせ」の金額で申告し、後日証明書を会社に出します。
Q. 医療費や新NISAはこの用紙に書きますか?
書きません。医療費控除は年末調整ではできず確定申告だけです(医療費控除は年末調整でできない)。新NISAは非課税なので、年末調整でも確定申告でも何もしません。投資をしている人の年末調整の全体像は年末調整で新NISA・ふるさと納税・iDeCoは何をすべき?で整理しています。
まとめ|控除証明書を見ながら、自分で払った分を上から書く
- 欄は4つ。生命保険(最高12万円)・地震保険(最高5万円)・社会保険料(全額)・iDeCoなど(全額)
- 給与天引きの社会保険料・iDeCoは書かない。書くのは自分で払った分だけ
- 生命保険料は新・旧で計算式が違う。1円未満は切り上げ
- 2026年分は「23歳未満の扶養親族」欄が新設。書けば新契約の一般の生命保険料の上限が6万円に
- 証明書が間に合わなければ会社に相談。最後は確定申告で取り戻せる
毎年見るたびに身構える用紙ですが、分解してみると「証明書の数字を書き写して、計算式に当てはめる」だけです。今年は23歳未満の欄だけ忘れずに。書き終わったら、戻ってくるお金の行き先まで決めておきましょう!
📈 還付金の置き場所を先に決めておく
年末調整で戻るのは数千円〜数万円。決めておかないと、いつの間にか生活費に溶けてしまいます。私は楽天証券の新NISAで、戻った分を翌月の積立に上乗せする予定です。
楽天証券|公式サイトを見る関連記事:年末調整2026の変更点|基礎控除104万円で税金はいくら減る?/源泉徴収票の見方|20代会社員が見るべき数字は4つだけ/iDeCo楽天・松井・SBI比較
📚 出典(いずれも2026年10月25日に確認)
- 国税庁「令和8年分 給与所得者の保険料控除申告書」(PDF)/「《記載例》令和8年分保険料控除申告書」(PDF)
- 国税庁「年末調整を受ける際の注意事項」(PDF)/「令和8年分 年末調整のしかた Ⅰ 昨年と比べて変わった点」(PDF)
- 国税庁 タックスアンサーNo.1140「生命保険料控除」/No.2030「還付申告」
- 日本年金機構「国民年金保険料」
- オリックス生命「生命保険料控除証明書の発送時期・郵送物について」
🕒 更新履歴:2026年10月26日 公開
🛠 この記事の作り方:欄の名前・計算式・上限・対象になる保険料は、国税庁の令和8年分の用紙と裏面の説明、記載例から転記しました。記入例の金額は説明のための仮のケースで、控除額はPythonで計算しています(1円未満切り上げ)。本記事は制度の整理であり、個別の税務相談に応じるものではありません。迷う場合は勤務先の担当部署か税務署にご確認ください。記載のリンクにはアフィリエイト広告が含まれます。