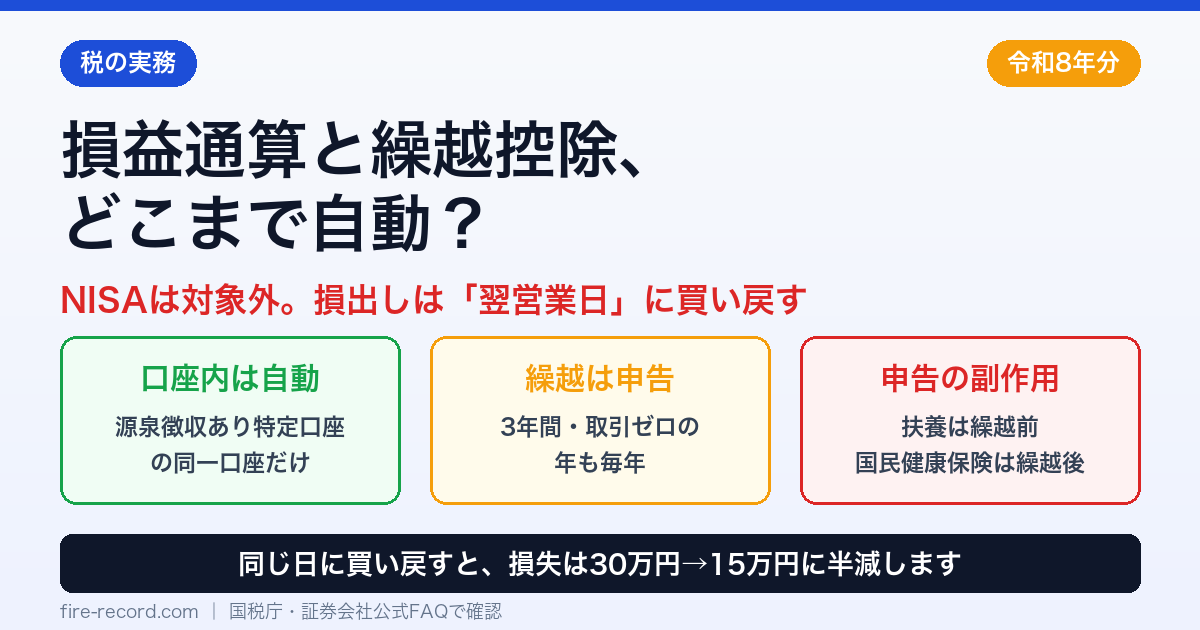
「株で損が出た年って、確定申告したほうがいいの?」「損出しって聞くけど、やり方を間違えると意味がないって本当?」。年末が近づくとよく出てくる疑問ですよね。損益通算と繰越控除は、知っていれば数万円単位で税金が戻る一方で、手順を1つ間違えると効果が半分になったり、丸ごと消えたりする制度です。
この記事では、国税庁の一次資料と証券会社の公式FAQをもとに、①何と何を通算できるのか ②特定口座なら何が自動で何が手動か ③損出しの落とし穴 ④申告すると起きる副作用、を順番に整理します。先に要点だけ言うと、通算の相手は「同じ年の売却益と申告分離の配当」だけ、繰越は3年間毎年申告、損出しの買い戻しは翌営業日以降、の3点です。数字はすべてPythonで検算しました!
損益通算とは|通算できる相手・できない相手
上場株式・ETF・公募の株式投資信託を証券会社を通じて売って損が出たとき、その損失を同じ年の他の利益から引けるのが損益通算です。ただし相手は限られています。
| 相手 | 通算 | 補足 |
|---|---|---|
| 同じ年の上場株式等の売却益 | できる | 米国株など外国の上場株式や公募株式投資信託の解約益も含む |
| 申告分離課税を選んだ上場株式等の配当・分配金 | できる | 特定公社債の利子も対象 |
| 総合課税を選んだ配当 | できない | 配当控除を使うために総合課税にすると通算の相手から外れる |
| 給与所得・事業所得など | できない | 株の損失を給料の税金から引くことはできない |
| 非上場株式(一般株式等)の売却益 | できない | 上場株式等とは別々の申告分離課税 |
| NISA口座の売却益・配当 | できない | NISA内の損益はそもそも存在しない扱い |
ここで気づく人も多いと思います。配当を「総合課税」で申告して配当控除を取るか、「申告分離」にして損失と通算するかは、どちらか一方です。同じ年に売却損があるなら、申告分離のほうが得になるケースが多い(配当控除との比較は課税所得によります)。配当控除の損益分岐は「配当控除で総合課税vs申告分離|分かれ目は課税所得695万円」で整理しています。
特定口座(源泉徴収あり)なら口座内は自動|条件と還付のタイミング
多くの人が使っている特定口座(源泉徴収あり)では、同じ口座の中の通算は証券会社がやってくれます。ただし自動になる範囲と条件を知らないと、「やってくれていると思っていたのに通算されていなかった」が起きます。
| ケース | 自動か | タイミング |
|---|---|---|
| 同じ口座内の売却益と売却損 | 自動 | 損が出た取引のつど、先に引かれていた税が還付される |
| 同じ口座内の売却損と配当 | 自動(条件あり) | 年末に売却損益が確定してから通算。還付金は年末〜翌年の初営業日ごろに入金(会社により異なる。参考:2025年分はSBI証券が2026年1月5日、楽天証券が1月6日受渡、マネックス証券は12月最終営業日の翌日)。2026年分は各社の告知で確認を |
| 別の証券会社の口座との通算 | 手動(確定申告) | 翌年1月〜3月15日に申告(損失の申告・還付申告は1月から提出できる) |
| 損失の翌年以降への繰越 | 手動(確定申告) | 毎年連続して申告 |
配当との自動通算には条件があります。①源泉徴収あり ②配当の受け取り方が株式数比例配分方式 ③口座で「配当等を受け入れる」設定にしていること。この3つが揃っていないと、配当は口座内で通算されず、確定申告が必要になります。楽天証券では、国内に上場している外国株式やその扱いのETFの配当は口座内通算の対象外です。設定の違いは「特定口座は源泉徴収あり・なしどっち?」で確認してください。
💡 損失を申告するなら、同じ口座の配当も一緒に申告
源泉徴収あり特定口座の売却損を確定申告に使う場合、その口座で受け取った配当だけを「申告不要」にしておくことはできません。損失と配当はセットで申告することになります。これは国税庁が明記しているルールです。
繰越控除|3年間、取引がない年も申告し続ける
その年に通算しきれなかった損失は、翌年以後3年間、上場株式等の売却益と申告分離の配当から引けます。順番は「まず売却益から、次に配当から」。ここで最大の落とし穴が「連続申告」の要件です。
- 損失が出た年に、確定申告書付表と株式等に係る譲渡所得等の金額の計算明細書を添えて申告する
- 翌年からも、株の売買がまったくなかった年を含めて、毎年付表を添えて申告し続ける
- 途中の年を1回でも飛ばすと、それ以降の繰越は使えなくなる
- 会社員で本来は確定申告がいらない人でも、繰越のためだけの申告ができる
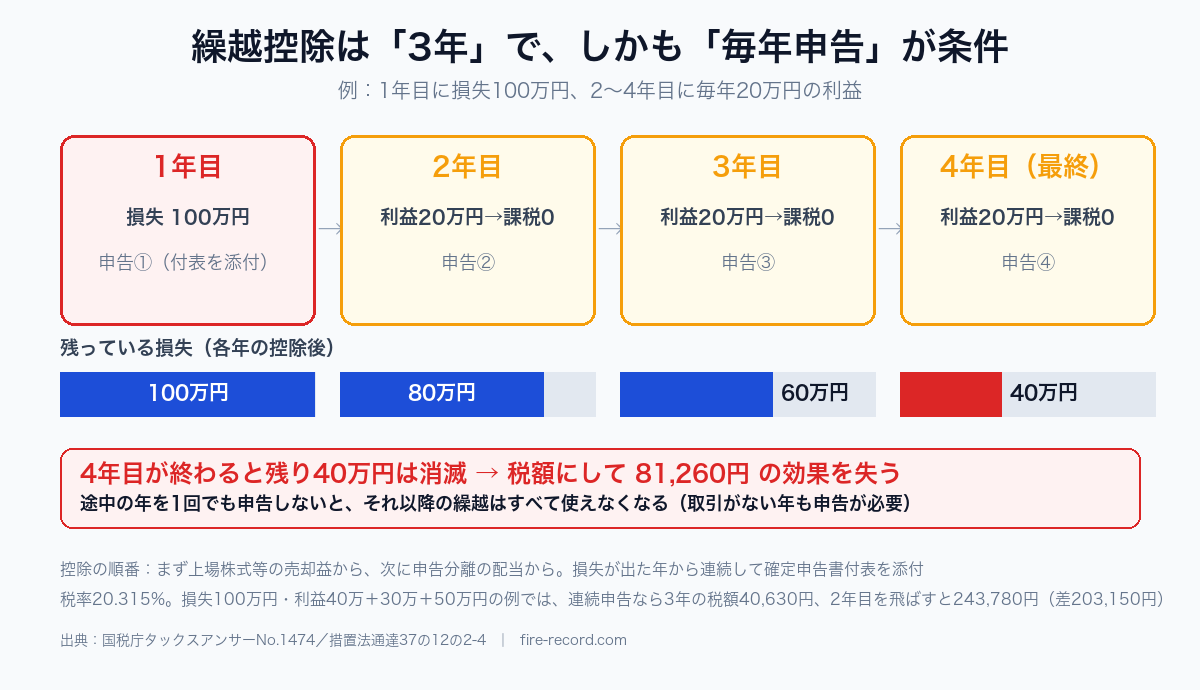
| 年 | その年の利益 | 使う損失 | 残る損失 |
|---|---|---|---|
| 2年目 | 20万円 | 20万円(課税0円) | 80万円 |
| 3年目 | 20万円 | 20万円(課税0円) | 60万円 |
| 4年目(最終) | 20万円 | 20万円(課税0円) | 40万円 → 消滅 |
この例では、3年で60万円しか使えず40万円分(税額にして8万1,260円)が消えます。逆に、その後の利益が40万・30万・50万円と大きければ4年目までに使い切れて、3年間の税額は4万630円で済みます。もし2年目の申告を忘れて繰越が途切れると、2〜4年目の利益120万円がまるごと課税されて24万3,780円。差は20万3,150円=損失100万円の税効果がそっくり消える計算です。
🧮 忘れたときの救済はあるのか
①源泉徴収あり特定口座の損失を入れずに確定申告書を出してしまった場合は、あとから追加できません。確定申告書を出した時点で、その口座は「申告不要」を選んだことになるからです(国税庁の確定申告書等作成コーナーのFAQと証券会社のFAQの両方がそう説明しています)。②ただし会社員で、その年の確定申告自体をまだ出していないなら、期限後申告でも損失を申告できます(確定申告書には期限後申告書も含まれる、と所得税法2条1項37号にあります)。③源泉徴収なし特定口座や一般口座の損失の書き漏れは、法定申告期限から5年以内の更正の請求で直せる場合があります(国税庁の通達に「更正の請求により新たに譲渡損失が生じた場合も含む」とあります)。どれも「あとで直せる」を当てにせず、損失が出た年のうちに申告しておくのが安全です。
損出しの実務|同じ日に買い戻すと損失が目減りします(同数なら半分)
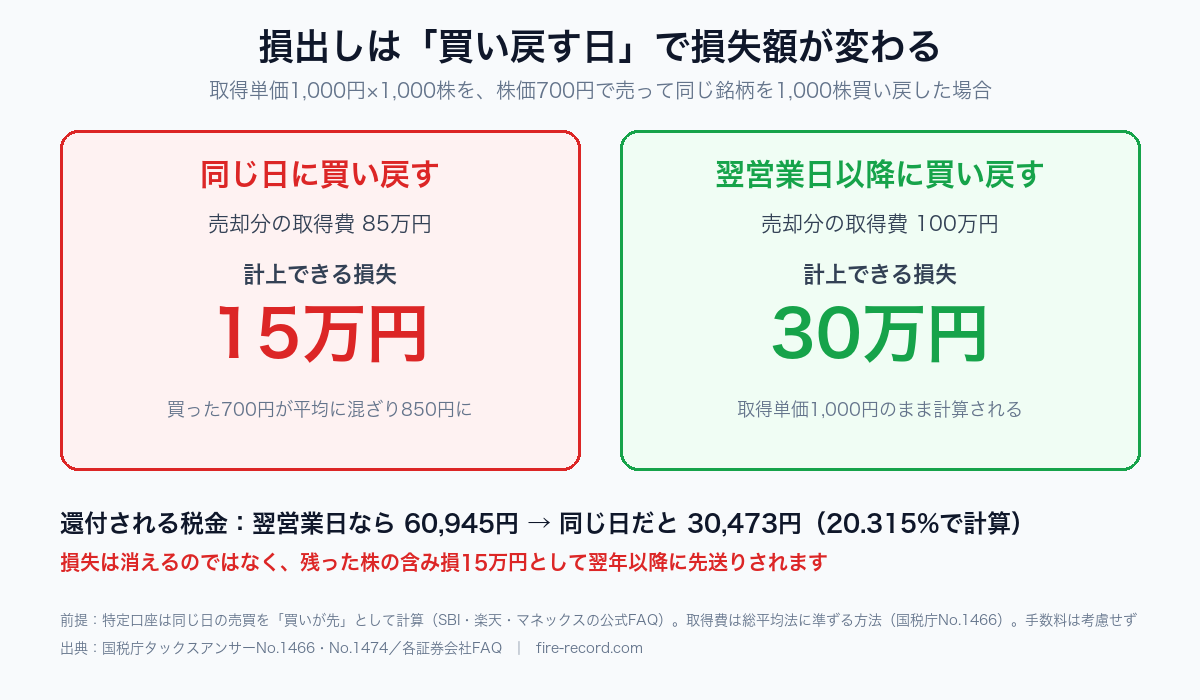
「損出し」は、含み損の銘柄を年内に売って損失を確定させ、その年の利益と通算する方法です。売ったあと同じ銘柄を買い戻せば、保有は続けたまま今年の税金だけ減らせる(後述のとおり、これは繰り延べです)。ここまでは有名ですが、買い戻す日を間違えると損失が目減りします。
| 買い戻しのタイミング | 売却分の取得費 | 計上できる損失 | 買い戻し後の取得単価 |
|---|---|---|---|
| 同じ日に1,000株を買い戻す | 850円×1,000株=85万円 | 15万円 | 850円(含み損15万円を持ち越し) |
| 翌営業日以降に買い戻す | 1,000円×1,000株=100万円 | 30万円 | 700円 |
理由は、株式の取得費が「総平均法に準ずる方法」で計算されるからです。特定口座では同じ日の売りと買いは、実際の順序に関係なく「買いが先」として扱われます(SBI証券・楽天証券・マネックス証券などの公式FAQで共通)。すると買い戻した700円が平均に混ざり、売却分の取得費が850円になってしまう(買い戻す株数が多いほど目減りは大きく、同数なら半分です)。ここを知らないまま売買してしまう例は少なくありません。損失は消えるのではなく、残った株の含み損として翌年以降に先送りされるだけですが、「今年の利益と通算する」という目的には届きません。税額でいうと、還付が6万945円から3万473円に減ります。
- 買い戻しは翌営業日以降。翌日の株価変動を避けたいなら、同じ日に信用で新規買いを立てて翌営業日以降に現引きする方法があります(マネックス証券が公式ガイドで案内している方法です。金利などの費用がかかるほか、現引きした株の取得日の扱いは各社で確認を)
- 年内に約定させる期限に注意。株式の受渡は約定日から起算して3営業日目。取引所の最終営業日(大納会)は12月30日(水)なので、2026年に年内受渡となる最終の約定日は12月28日(月)です。12月29日(火)の約定は受渡が2027年1月4日(月)になり翌年扱い(取引所の休業日と受渡ルールからの導出。証券会社が11〜12月に出す年末年始の告知でも再確認を)
- 投資信託は会社ごとに扱いが違う。SBI証券は同じ日に売買しても取得単価を平均化しませんが、同じ口座区分では同じ日の発注を受け付けない会社もあります(松井証券)。信託財産留保額や買付手数料があるファンドはそのぶん目減りします
- 手数料は取得費・譲渡費用に入るので、往復のコストが小さいほど損出しの効果は残ります
🪜 損出しの手順(会社員・特定口座「源泉徴収あり」の場合)
- 年内(2026年は12月28日の約定まで)に含み損の銘柄を売る。同じ口座の年初来の利益と、その場で通算されて税金が戻る
- 翌営業日以降に買い戻す。同じ日は避ける。翌日の値動きが心配なら、同じ日に信用で買い建てて翌営業日以降に現引き
- 翌年1月の特定口座年間取引報告書で確認。損失が残ったら(あるいは他社の口座と通算したいなら)翌年1月〜3月15日に確定申告。損失を繰り越すなら、以降3年間は毎年申告
NISAは対象外|損失は「ないもの」とみなされます
ここまで読んで「NISAで損した分も通算できるの?」と思った人へ。できません。NISA口座(2023年までのNISAも含む)で出た売却損は、税法上「ないもの」とみなされます。特定口座の売却益とも配当とも通算できず、繰り越すこともできません。逆にNISA口座の配当や売却益は非課税なので、損失の相手にもなりません。
だから「値動きの大きい個別株をNISAで持つ」のは、損が出たときの逃げ道を自分で塞いでいるようなもの。この構造は「NISAの罠|個別株・株主優待はやめとけ|損益通算できない3つの理由」で詳しく書きました。
申告すると所得が増える|扶養は繰越「前」、国民健康保険は繰越「後」
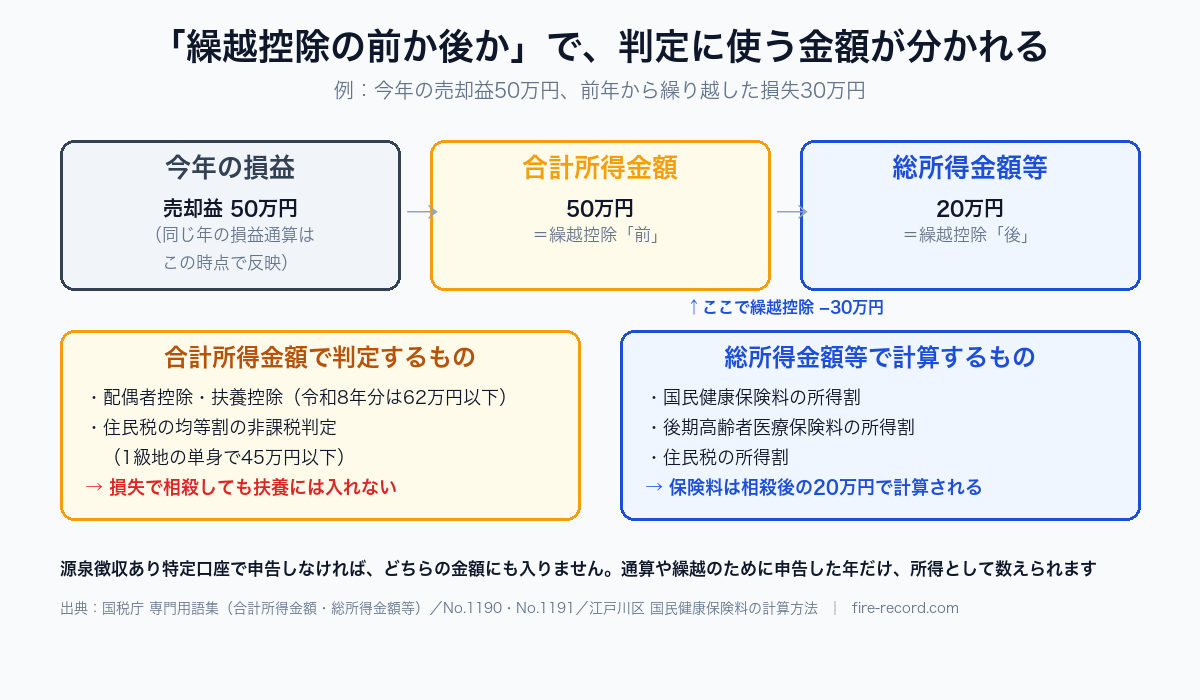
ここはあまり触れられませんが、FIREを目指す人には大事な話です。源泉徴収あり特定口座で申告しなければ、その売却益や配当は「合計所得金額」に入りません。ところが通算や繰越のために申告した瞬間、所得として数えられます。そして基準が2種類あります。
| 判定に使う金額 | 繰越控除の扱い | 影響する制度 |
|---|---|---|
| 合計所得金額 | 繰越控除「前」の金額 | 配偶者控除・扶養控除の判定(令和8年分は62万円以下)、住民税の均等割の非課税判定(1級地の単身で45万円以下) |
| 総所得金額等 | 繰越控除「後」の金額 | 国民健康保険料の所得割、後期高齢者医療保険料の所得割、住民税の所得割など |
たとえば4年目に売却益50万円を、前年から繰り越した損失30万円で相殺したとします。国民健康保険料の計算では20万円として扱われますが、扶養の判定では50万円のまま。「損失で相殺したから扶養に入れる」とはならないので注意してください。なお同じ年の中の損益通算は、どちらの金額でも通算後で見ます。
⚠ FIRE後(国民健康保険)の人は、「申告するかどうか」で損得が変わります
会社を辞めて給与がゼロになると、確定申告をすれば基礎控除(令和8年分は合計所得金額132万円以下で104万円)を売却益から引けます。益が90万円なら所得税はゼロになり、源泉徴収されていた所得税分13万7,835円が戻ります(住民税は基礎控除43万円を引いた47万円に5%で2万3,500円なので、源泉徴収された4万5,000円との差2万1,500円が戻ります)。ただし申告した瞬間に総所得金額等が増えるので、国民健康保険料は所得割が(90万円−43万円)×料率で約5.1万〜6.3万円上がり(東京23区の令和8年度料率10.94〜13.39%で試算。実際にかかるのは翌年度の料率です。この43万円は国民健康保険の法定控除で、所得税の基礎控除とは別物です)、所得ゼロなら受けられた均等割の軽減も縮みます。差引でプラスかどうかは所得と自治体で変わります。
一方、源泉徴収あり特定口座の中で完結する損出しは申告不要なので、会社員のときと同じく6万945円の還付効果があります。「損出しをすると保険料が上がる」のではなく「申告すると上がる」。ここを混同しないでください。FIRE後の保険料の全体像は「FIRE達成後の健康保険|国民健康保険 vs 任意継続」に。
損出しは「節税」というより「繰り延べ」です
最後に、損出しの本質を確認しておきます。今年の利益50万円(税10万1,575円が源泉徴収済み)に対して含み損30万円を損出しすると、6万945円が戻ってきます。ただし翌営業日に700円で買い戻した株は、取得単価が1,000円から700円に下がっている。将来1,000円で売れば、その30万円の利益に6万945円の税がかかります。税率が変わらず、将来その株を課税口座で売る限り、生涯で払う税金の合計は原則同じです。
それでも損出しに意味があるのは、①税金を払う時期を先送りできる(その間、お金を運用に回せる)②売った分をNISA口座で買い直せば、その後の値上がり益は非課税なので、戻った税金は恒久的に手元に残る(特定口座の「買いが先」ルールはNISA口座での買付には関係ありません。特定口座からNISAへ移す損得は「特定口座の含み益はNISAへ移すべき?」で整理しています)③利益が出ている年にその場で使える(将来まとめて損を出しても、相殺する利益がなければ3年で使い切れないことがある)④将来の売却年が低所得で、税率や控除の面で有利な場合、の4つです。「今年の税金が減る=得」と短絡せず、いつ払うかを動かしているだけと理解したうえで使ってください。
私の意思決定ログ|いまは出番がない。年末の3チェックだけ決めた
📝 私の意思決定ログ
私は会社員で、主力の積立は新NISAです。NISAの損益は「ないもの」なので、この記事の制度は主力には関係ありません。課税口座の売買もほとんどないので、現時点で損出しの出番はありません。無理に使う制度ではないと思っています。
その代わり、毎年12月に確認することだけ3つ決めました。①課税口座に確定した売却益や、特定口座で受け取った配当があるか ②含み損の銘柄があるなら、買い戻しは翌営業日以降に ③損失を申告した年があるなら、翌年以降も取引がなくても申告を続ける。それと、会社を辞めたらこの判断は国民健康保険料込みで計算し直す。ここは覚えておきたいポイントです!
よくある質問
- 米国株の損失も日本株の利益と通算できますか?
できます。外国の上場株式も「上場株式等」に含まれるので、証券会社を通じた売買であれば日本株・投資信託の損益と同じ枠で通算されます。ただしNISA口座で買った分は対象外です。
- 損失が出たけど確定申告の義務がない会社員です。申告できますか?
できます。損失を翌年以降に繰り越すための申告は、本来申告義務のない人でも提出できると法律で定められています。ただし一度申告すると、その特定口座の配当も一緒に申告することになる点は覚えておいてください。
- 特定口座年間取引報告書は確定申告書に添付が必要ですか?
不要です(2019年4月以降の提出分から)。証券会社が翌年1月末までに交付する報告書の金額を、申告書に転記します。マイナポータル連携を使えば自動で読み込めます。
- 配当と通算したとき、住民税の分も戻りますか?
戻ります。確定申告の内容は市区町村に共有され、源泉徴収されていた住民税分(配当割額・株式等譲渡所得割額)は翌年度の住民税から差し引かれ、引ききれない分は還付または充当されます。なお令和6年度分からは所得税と住民税で別々の課税方式を選べなくなったので、確定申告をすれば住民税・国民健康保険料にも必ず同じ内容が反映されます。
- 2027年から税率が変わると聞きましたが、繰越控除に影響しますか?
影響しません。2027年1月から所得税額に対する復興特別所得税が2.1%から1.1%に下がり、防衛特別所得税1%が加わりますが、合計は20.315%のまま。損益通算・繰越控除の制度自体も令和8年分に改正はありません。
まとめ|「自動の範囲」と「申告が要る範囲」を分けて覚える
- ①通算の相手は同じ年の売却益と申告分離の配当だけ。給与・総合課税の配当・NISAとは通算不可
- ②特定口座(源泉徴収あり)の口座内は自動。配当との通算は株式数比例配分方式+受入設定が条件で、還付は翌年1月初め
- ③複数口座の通算と繰越控除は確定申告。繰越は3年間、取引がない年も毎年申告し続ける
- ④損出しの買い戻しは翌営業日以降。同じ日だと損失が目減りする(同数なら半分)。2026年の年内受渡は12月28日(月)約定まで
- ⑤申告すると所得に算入。扶養判定は繰越前、国民健康保険は繰越後の金額。FIRE後は「申告するかどうか」で損得が変わる
- ⑥損出しは繰り延べであって恒久的な節税ではない
損益通算は「知っている人だけが使える制度」の典型です。でも使い方を間違えると効果が消える制度でもある。この記事を年末に読み返して、自分がどの口座で・どの設定で・どの相手と通算できるのかを確認してから動いてください!
📚 出典:国税庁タックスアンサーNo.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」(通算の相手・3年繰越・連続申告・NISA対象外)/No.1476「特定口座制度」(口座内の自動通算・損失申告時は配当も申告・他口座通算は確定申告)/No.1463・No.1465(上場株式等の範囲・給与等と通算不可)/No.1535「NISA」(損失はないものとみなす)/No.1466「株式等の取得費」(総平均法に準ずる方法)/No.1464(手数料は取得費)/No.1190・No.1191(合計所得金額の定義・配偶者控除62万円)/No.1199(基礎控除・令和8年分104万円)/国税通則法23条(更正の請求5年)・No.2030(未提出なら期限後の還付申告)/国税庁 確定申告書等作成コーナーFAQ(申告していない源泉徴収口座は更正の請求・修正申告で追加不可)/国税庁 専門用語集(合計所得金額は繰越控除前)/租税特別措置法37条の12の2(申告義務のない人の損失申告)・措置法通達37の12の2-4・37の12の2-5(控除順序・更正の請求)/令和7年分「株式等の譲渡所得等の申告のしかた」(配当との通算は年末確定後・報告書添付不要)/日本取引所グループ(2026年休業日・受渡T+2)/SBI証券・楽天証券・マネックス証券・松井証券・三菱UFJモルガン・スタンレー証券の各FAQ(同日売買は買いが先・還付金入金日・自動通算の条件・外国株配当の除外・投資信託の同日売買・申告不要選択後の追加不可)/マネックス証券「年末に向けての損出しガイド」(信用の現引き)/地方税法37条の4・314条の9(配当割額・株式等譲渡所得割額の控除)/川崎市・江戸川区(国民健康保険料の算定対象と令和8年度料率)。いずれも2026年9月15日確認。
🕒 更新履歴:2026年9月20日 公開
🛠 この記事の作り方:制度は一次資料から転記し、税額・損失の目減り・繰越の計算はPython(decimal)で行いました。税率は20.315%固定、所得税分と住民税分はそれぞれ1円未満切り捨て。同日買い戻しの還付差(3万473円)は、特定口座と同じく年初来の累計損益で税額を計算し直した差額です。2026年の年内受渡最終約定日は取引所の休業日と受渡ルールからの導出で、証券会社の告知で確定します。「私の意思決定ログ」は運営者本人の現時点の方針です。
※本記事は情報提供を目的としており、個別の税務相談に応じるものではありません。損益通算・繰越控除の可否や税額は、口座の種類・設定・所得の状況によって異なります。制度内容は2026年9月時点(令和8年分)のものです。実際の申告にあたっては、税務署・税理士・ご利用の証券会社にご確認ください。投資は自己責任でお願いします。

コメント