含み益のある銘柄を前にして、「これ、今年のうちに売ったほうがいいのかな。それとも年明けまで待つべき?」と手が止まったことはありませんか。私も国内の高配当株を少額持っているので、まさにここで手が止まりました。
調べてわかったのは、この判断は税率の話ではないということです。2027年から防衛特別所得税が始まりますが、株の譲渡益の合計税率は20.315%のまま変わりません。分かれ目はその譲渡益を確定申告するかどうかで、申告しなければ税の扶養も国民健康保険料も動きません。しかも2026年分として売るつもりなら、期限は取引所の最終営業日(大納会)ではなく12月28日(月)の約定まででした。順番に書いていきます。
結論|税率は変わらない。分かれ目は「確定申告するかどうか」
先に答えを書きます。上場株式等の譲渡益にかかる税率は、2026年に売っても2027年に売っても20.315%です。2027年1月1日以後に生ずる所得から防衛特別所得税が創設されますが、同時に復興特別所得税の税率が下がるため、合計税率は変わりません。国税庁のQ&Aにも「改正前後で、源泉徴収税額の計算方法に変更は生じません」と書かれています。
| 売る年 | 合計税率 | 内訳 |
|---|---|---|
| 2026年 | 20.315% | 所得税15%+復興特別所得税0.315%+住民税5% |
| 2027年以後 | 20.315% | 所得税15%+復興特別所得税0.165%+防衛特別所得税0.15%+住民税5% |
つまり「増税前に売っておこう」という動機は成り立ちません。では何で決まるのか。その譲渡益について確定申告をするかしないかです。ここが本当の分岐点でした。
💡 特定口座(源泉徴収あり)の大きな特典
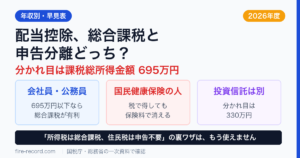
特定口座(源泉徴収あり)とは、売却のたびに証券会社が税金を天引きして代わりに納めてくれる口座です(証券会社の画面では「特定口座・源泉徴収あり」「源泉徴収選択口座」と表示されます)。この口座の譲渡益は、確定申告をしないことを選べば、いくら出ても税法上の「合計所得金額」(給与や譲渡益など、その年の所得を合計した金額。扶養や保険料の判定はこの数字を見ます)に入りません。国税庁タックスアンサーNo.1190が、合計所得金額から除かれるものとして「特定口座の源泉徴収選択口座内の株式等の譲渡による所得で、確定申告をしないことを選択したもの」を明記しています。配偶者控除・扶養控除の判定も、確定申告の内容をもとに決まる国民健康保険料や保育料も、申告しなければ動きません。
ただしこれは税法上の話です。会社の健康保険の被扶養者でいられるかどうか(いわゆる年収130万円の基準)は、健康保険組合などの保険者が独自の基準で判断します。株の譲渡益を被扶養者の収入に算入する組合もあれば、一時的な収入として算入しない組合もあり、扱いは分かれています。配偶者やお子さんを扶養に入れている場合は、加入先の保険者にご確認ください。
2026年分にするなら12月28日(月)まで|年分は受渡日で決まる
ここが一番の落とし穴でした。譲渡所得がどの年分になるかは、原則として「引渡しがあった日」=受渡日で決まります。売った日(約定日)ではありません。
日本の株式の普通取引はT+2決済で、国税庁の通達も「決済日とは、金融商品取引所における普通取引にあっては、売買契約成立の日から起算して通常3営業日である」と書いています。約定日を1日目として数えて3営業日目が受渡日です。2026年の取引所の最終営業日は12月30日(水)、12月31日(木)は休業日なので、こうなります。
| 約定日 | 受渡日 | どちらの年分か |
|---|---|---|
| 12月25日(金) | 12月29日(火) | 2026年分 |
| 12月28日(月) | 12月30日(水) | 2026年分(ここが最終) |
| 12月29日(火) | 2027年1月4日(月) | 2027年分 |
| 12月30日(水・最終営業日) | 2027年1月5日(火) | 2027年分 |
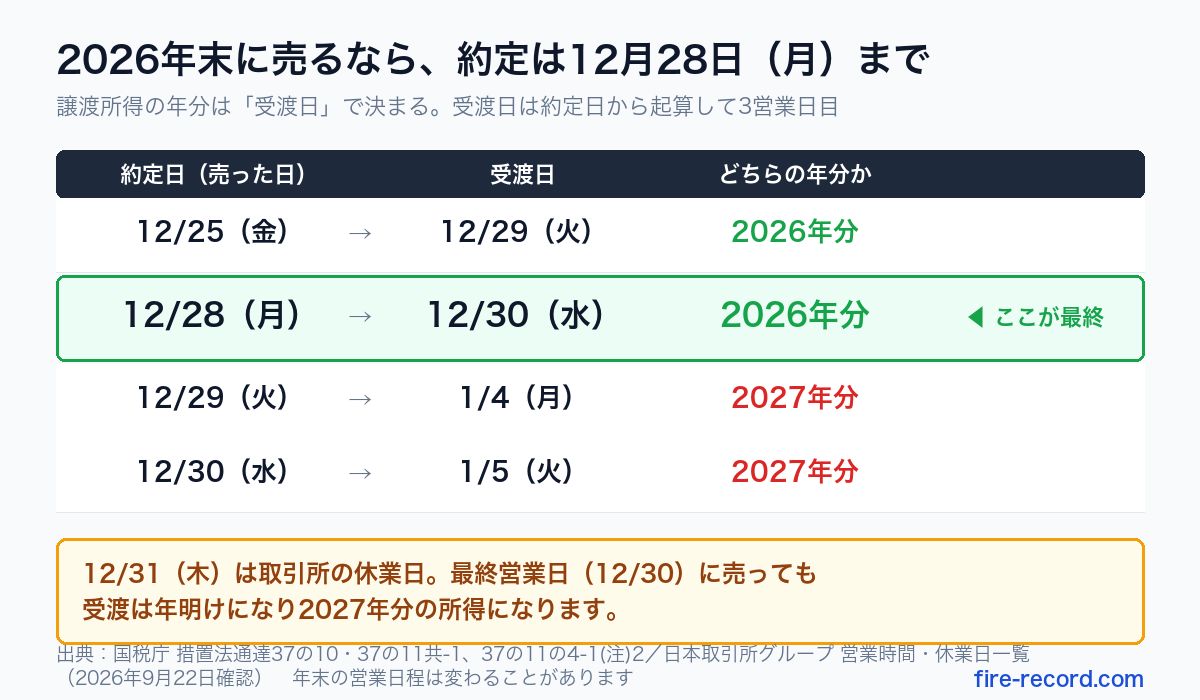
最終営業日に売れば年内に間に合う、と思っていたら2日ずれていた。この12月28日という期限は「損益通算と繰越控除のやり方」で損出しの締切として書いたものと同じです。手順の細かいところはそちらに譲り、この記事では期限を前提に「そもそも売るか、売ったあと申告するか」に絞って掘り下げます。私はこれを知らずに「大晦日の前に売ればいいや」と考えていたので、正直ひやりとしました。年内に損益を確定させたいなら、12月28日(月)の約定が最後です。
⚠️ 一般口座と特定口座で読み方が違います
通達は「納税者の選択により、契約の効力発生の日(=約定日)により申告があったときは、これを認める」ともしています。ただし特定口座(源泉徴収あり)は、対価が支払われる受渡日に源泉徴収され、年間取引報告書も受渡日ベースで作られるのが実務です。特定口座を使っているなら、受渡日を前提に考えておくのが実務上は安全です。約定日を選べるのは一般口座で自分で申告する場合の話だと切り分けてください。年間取引報告書の集計基準は、念のため利用中の証券会社にご確認を。なお、特定口座でも「源泉徴収なし」を選んでいる人と一般口座の人は、利益が出たら自分で確定申告することになり(給与所得者で給与以外の所得が20万円以下なら所得税の確定申告は不要ですが、住民税の申告は必要です)、この記事の「申告しないで済ませる」という選択肢は使えません。源泉徴収ありへの切り替えはその年の最初の売却までに手続きが必要で、選択は年単位です。今年すでに売っている場合、2026年分の変更はできません。
年内の損出しは、申告しなくても税金が戻ります
含み損を抱えた銘柄をあえて売って損失を確定させることを「損出し」と呼びます。この「年内に売る」ことの実務上の最大のメリットは、じつは節税ではなく手続きの軽さにあります。
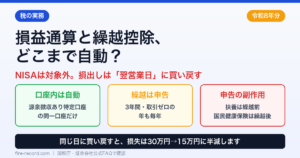
同じ特定口座(源泉徴収あり)の中で、すでに利益が出て源泉徴収されている状態で、年内に損を確定させると、口座の中で自動的に通算されます。租税特別措置法37条の11の4第3項は、通算後の所得が減った場合「その都度…百分の十五を乗じて計算した金額に相当する所得税を還付しなければならない」と定めていて、確定申告をしなくても払いすぎた税が戻ってくる仕組みです。
年をまたぐとこれが効きません。去年の利益と今年の損は口座内で相殺されず、確定申告をしても去年の利益にさかのぼって取り戻すことはできません。年を越した損失は、申告して翌年以後3年間の利益と通算するしかなくなります。そして申告した瞬間に、譲渡益が合計所得金額に算入される。次の章の話につながります。
⚠️ 同じ日に買い戻すと損失が目減りします
損出しのつもりで同じ日に同じ銘柄を買い戻すと、実際の売買の順序にかかわらず買付を取り込んで取得単価が総平均法に準ずる方法で計算し直され、出したはずの損失が小さくなる――と各証券会社が説明しています(同じ日の買付を売却より先に扱うことを直接定めた条文・通達は確認できませんでした)。同数を買い戻した設例では30万円の損失が15万円まで半減しました。詳しくは「損益通算と繰越控除のやり方」に書いています。
確定申告した瞬間に動く5つ|扶養・基礎控除・国民健康保険・高額療養費・ふるさと納税
損益通算や繰越控除のために確定申告を選ぶと、譲渡益が合計所得金額に入ります。ここから先は連鎖です。所得税の確定申告書を出すと住民税の申告書も出したものとみなされるので、住民税側の数字も一緒に動きます。
| 動くもの | 令和8年分(2026年分)の基準 | 効き方 |
|---|---|---|
| 配偶者・扶養親族の判定 | 合計所得金額62万円以下(給与のみなら収入136万円以下) | 配偶者側で申告すると、扶養から外れることがある |
| 本人の基礎控除 | 合計所得金額489万円以下=104万円/489万円超655万円以下=67万円 | ラインを1円でも超えると37万円分の控除が消える |
| 国民健康保険料 | 総所得金額等−43万円(旧ただし書き所得)に料率 | 翌年度の保険料が上がる。会社員の健康保険は無関係 |
| 高額療養費の区分 (国民健康保険の人) | 旧ただし書き所得210万円で区分が1つ上がる(86万円・127万円にも段があります) | 医療費100万円の月で69,600円→92,940円。会社の健康保険は標準報酬月額で区分が決まるので動きません |
| ふるさと納税の上限 | 住民税所得割額の2割が特例分の限度 | 上限が上がる(申告側の数少ないメリット) |
とくに見落としやすいのが基礎控除の崖です。給与所得356万円(給与収入でおよそ500万円)の人なら、譲渡益が133万円を超えたところで合計所得金額が489万円を超え、基礎控除が104万円から67万円に落ちます。37万円分の控除が一気に消えるので、所得税率10%の区分にいる人で約37,777円、20%の区分なら約75,554円の所得税と復興特別所得税が増える計算です(復興特別所得税2.1%込み・Pythonで計算)。
💡 令和8年分は「壁」の金額が変わっています
扶養親族・同一生計配偶者の合計所得金額の要件は、令和6年分以前が48万円、令和7年分が58万円、そして令和8年分は62万円(給与のみなら収入136万円)です。国税庁のページは本文が58万円のままで、注書きにだけ62万円と書かれているものがあります。注まで読まないと1年分古い情報になるので気をつけてください。
会社員は社会保険料が増えません|増えるのは国民健康保険の人
ここは安心材料です。会社の健康保険と厚生年金の保険料は標準報酬月額、つまり給与と賞与で決まります。株の譲渡益を確定申告しても、会社員の社会保険料は1円も増えません。
一方、国民健康保険は前年の所得で保険料が決まる仕組みなので、申告した譲渡益がそのまま跳ね返ります。東京23区の多くが採用する統一料率(新宿区の例・令和8年度)で、39歳以下・単身・他に所得がない人を計算するとこうなりました。
| 譲渡益 | 税(20.315%) | 国民健康保険料の増加 | 合計の負担率 |
|---|---|---|---|
| 100万円 | 203,150円 | 約60,306円 | 約26.3% |
| 300万円 | 609,450円 | 約271,906円 | 約29.4% |
| 500万円 | 1,015,750円 | 約483,506円 | 約30.0% |
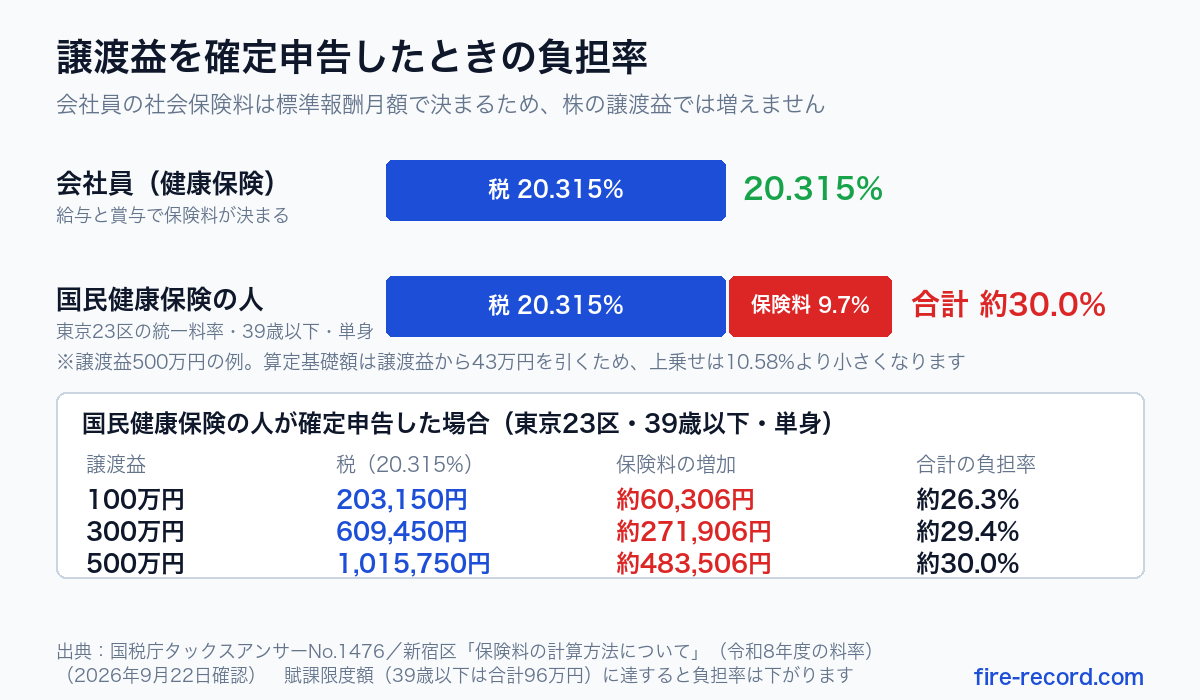
税だけなら20.315%で済むところが、国民健康保険の人は譲渡益500万円で約30.0%まで上がります。譲渡益1円あたりの上乗せは10.58%ですが、算定基礎額から43万円が引かれるぶん、合計の負担率はそれより低くなります。しかも国民健康保険料の上限(賦課限度額)は区分ごとに決まっていて、新宿区の令和8年度は医療分67万円・支援金分26万円・子ども子育て支援金分3万円(40歳以上はさらに介護分17万円)。39歳以下ならこの3つの合計96万円が上限です。どれか1つの区分が上限に当たるまでは、所得に比例して増え続けます。
ケース別の判断|あなたはどっち?
| あなたの状況 | 年内か年明けか | 理由 |
|---|---|---|
| 会社員・特定口座(源泉徴収あり)・申告しない | どちらでもよい | 税率も社会保険料も変わらない。売りたいときに売ってよい |
| 同じ口座に利益が出ていて、損を確定させたい | 年内(12/28約定まで) | 口座内で自動通算され、申告なしで税が戻る |
| 別の口座の利益と通算したい/損失を繰り越したい | 年内 | 申告は必要。扶養の判定は繰越控除を引く前の合計所得金額で行う点に注意 |
| 配偶者の口座で売る(配偶者は扶養内) | 申告しないなら税の扶養は動かない | 申告するなら合計所得62万円のラインに注意。会社の健康保険の被扶養者の認定基準は保険者ごとに異なるため、加入先に確認を |
| 今年すでに合計所得が489万円の手前 | 年明けも選択肢 | 申告するなら基礎控除の崖を越えない範囲で分ける |
| 来年FIREして国民健康保険へ移る | 年内が有利になりやすい | 会社員のうちに実現すれば保険料に響かない |
FIRE後に国民健康保険へ移る人へ|分けたほうが高くなることもあります
「大きな利益は2年に分ければ有利」と思われがちですが、国民健康保険の人については逆になる場合があります。
東京23区の統一料率で、譲渡益1,000万円を申告するケースを計算しました。1年で一括して実現すると保険料の増加は890,639円、500万円ずつ2年に分けると合計967,012円。分けたほうが76,373円高くなります。税額はどちらも2,031,500円で同じです。
理由は賦課限度額です。一括だと医療分と支援金分が区分ごとの上限に当たって頭打ちになるのに、分けると2年とも上限の手前で所得に比例して課されてしまう。合計額が上限の合計(39歳以下なら96万円)に届いていなくても、区分単位では頭打ちが起きます。賦課限度額があるものは、条件によってはまとめて実現したほうが負担が軽くなるという構造です。ただしこれは「他に所得がない・国民健康保険・単身・39歳以下」という条件で成り立つ話で、会社員のうちは関係ありません。
なお、退職後にどちらの保険を選ぶかは別の判断になります。「FIRE後の健康保険|任意継続と国民健康保険はどっちが安い?【2026年度】」に、年収別の分かれ目を書きました。
新NISAは別の話|売った枠が復活するのは翌年
ここまでは課税口座の話です。新NISAの中で売る場合、税金はかからないので年内か年明けかで税負担は変わりません。代わりに効いてくるのが非課税枠の再利用です。
金融庁のNISA特設サイトは「2024年からのNISAでは、商品を売却した場合、翌年以降売却した商品の簿価(取得金額)の分だけ非課税投資枠が復活し、再利用が可能になります」としています。つまり年内に売れば翌年から枠を使える、年明けに売るとその翌年まで待つということ。売る予定が決まっているなら、年内のほうが1年早く動けます。この枠復活のタイミングは「【2026年版】新NISAの落とし穴5選」の落とし穴①でも取り上げています。
なお、復活するのは売却した商品の簿価分の非課税保有限度額(総枠)です。金融庁の同じページも見出しを「非課税保有限度額(総枠)の再利用が可能!」としています。年間投資枠(つみたて投資枠120万円+成長投資枠240万円)は毎年あらためて設定されるもので、復活した枠を実際に買い直せるのがその年の年間投資枠の範囲内かどうかは、同じページには書かれていませんでした。まとまった金額を買い直す予定があるなら、利用中の証券会社にご確認ください。年間投資枠を上限として試算した売却→再購入の損益分岐は「特定口座の含み益はNISAへ移すべき?」に置いています。
私の意思決定ログ|「売り時」ではなく「申告するか」で決めました
📝 私の意思決定ログ
私は会社員で、資産形成の中心は新NISAでの月10万円の積立(S&P500を8割・NASDAQ100を2割)です。課税口座には国内の高配当株を少額と、お試しで買ったSCHDが約5,000円分あるだけ。調べる前は「年末までに売れば今年の分」くらいの認識で、しかも年をまたぐと税率が変わるのではと気にしていました。どちらも違いました。
いま決めたのは2つです。ひとつは期限を12月28日の約定と覚えること。もうひとつは特定口座(源泉徴収あり)で申告不要のまま完結させること。少額のうちは損益通算のために申告してもリターンが小さく、申告した瞬間に私自身の合計所得金額へ乗って、基礎控除の区分に触れにいくほうがリスクだと判断しました。金額が大きくなって、通算や繰越のメリットが手続きの重さを上回った年に、初めて申告する。そういう順番にします。
よくある質問
Q. 2027年から防衛特別所得税が始まると、株の税金は上がりますか?
上がりません。防衛特別所得税1%が新設される一方で復興特別所得税が2.1%から1.1%に下がるため、合計は変わらず20.315%のままです。国税庁のQ&Aも「改正前後で、源泉徴収税額の計算方法に変更は生じません」としています。なお復興特別所得税の課税期間は令和29年12月31日まで10年延長されました。
Q. 大納会に売れば年内の取引になりますよね?
なりません。譲渡所得の年分は受渡日で決まり、受渡日は約定日から起算して3営業日目です。2026年なら12月28日(月)の約定が最後で、12月29日以降の約定は2027年分になります。年末の営業日程は変わることがあるので、12月に入ったら取引所と証券会社の公表を確認してください。
Q. 利益を2年に分ければ節税になりますか?
税額は変わりません。申告分離課税は一律20.315%なので、100万円を一度に実現しても50万円ずつ2年に分けても税額の合計は203,150円で同じです。分ける意味が出るのは、申告して基礎控除の崖や扶養のラインをまたぐ場合に限られます。国民健康保険の人はむしろ分けたほうが高くなることがあります。
Q. 申告すると会社に知られますか?
特定口座(源泉徴収あり)で申告不要を選べば、住民税は株式等譲渡所得割として証券会社経由で納められるため、給与から天引きされる住民税は動きません。申告した場合の徴収方法については自治体ごとに扱いが異なるため、お住まいの市区町村にご確認ください。
Q. 所得税だけ申告して、住民税は申告不要にできますか?
できません。所得税と住民税で異なる課税方式を選ぶ方法は令和6年度分の個人住民税から廃止されています(令和4年度税制改正)。古い記事にはこの手法が残っていることがありますが、いま使うと想定と違う結果になります。所得税の確定申告書を提出すると、住民税の申告書も提出したものとみなされます。
Q. 年内に損を出したいのですが、間に合わなかったらどうなりますか?
その損失は2027年分の損失になります。同じ口座の2026年の利益とは自動で相殺されないので、2026年に源泉徴収された税を取り戻すことはできません。2027年に利益が出れば、その利益と通算されます。繰越控除を使う場合は取引がない年も含めて連続して確定申告が必要です。
まとめ|期限を1つ、判断軸を1つ覚える
- 期限は12月28日(月)の約定。受渡日で年分が決まるので、最終営業日に売っても2027年分になります
- 判断軸は「確定申告するかどうか」。税率は2026年も2027年も20.315%で変わりません
- 特定口座(源泉徴収あり)で申告しなければ、譲渡益は税法上の合計所得金額に入りません。配偶者控除・扶養控除の判定も国民健康保険料も動きません(会社の健康保険の被扶養者の認定は保険者ごとに基準が異なるため、加入先にご確認ください)
- 同じ口座の損出しは年内なら自動で通算され、申告なしで税が戻ります
- 申告するなら、基礎控除の崖(合計所得489万円)と扶養のライン(合計所得62万円)を先に計算してから
- 会社員の社会保険料は増えません。増えるのは国民健康保険の人で、東京23区なら譲渡益500万円で約30.0%まで上がります
「いつ売るか」を相場で当てにいくのは難しいけれど、制度で決まっている期限と分岐点は先に知っておける。私はそこだけ押さえて、あとは自分の計画どおりに動くことにしました。年末が近づいたら、この記事のカレンダーをもう一度見に来てください。
⚠️ ご確認ください
本記事は2026年9月22日時点の法令・公表資料をもとにした一般的な情報提供であり、個別の税務相談に応じるものではありません。実際に適用される税額・保険料・控除の可否は、ご本人の状況やお住まいの市区町村によって変わります。判断の前に、税務署・税理士・市区町村の窓口・ご加入の健康保険の保険者にご確認ください。また本記事は特定の銘柄の売買や特定の時期での売却をすすめるものではなく、投資の最終判断はご自身の責任でお願いします。
📚 出典
- 国税庁 法令解釈通達 措置法37の10・37の11共-1
- No.1476「特定口座制度」
- No.1199「基礎控除」
- No.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」・租税特別措置法37条の12の2第7項
- 文部科学省「高等学校等就学支援金の支給に関する法律の一部を改正する法律の施行等について(通知)」令和8年3月31日(令和8年4月1日から所得制限を撤廃)
- 国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」令和8年5月 Q1・Q5・Q6
- 総務省「令和4年度税制改正の大綱」
- 日本取引所グループ「株式等の決済期間短縮化(T+2化)」「営業時間・休業日一覧」
- 厚生労働省「患者負担割合及び高額療養費自己負担限度額」
- 新宿区「保険料の計算方法について」
- 福岡市「国民健康保険料の計算方法」
🕒 更新履歴:2026年9月23日 公開
🛠 この記事の作り方:制度と日付は上記の一次資料から転記し、税額・国民健康保険料・基礎控除の差額はPythonで計算しました。税率は20.315%固定、源泉徴収税額は合計税率を掛けたうえで1円未満を切り捨て。国民健康保険料は東京23区の多くが採用する統一料率(新宿区の令和8年度)で、39歳以下・単身・他の所得なしを前提にした概算です。実際の料率は区市町村ごとに異なり、豊島区・江戸川区など統一料率と異なる区もあります。2026年末の営業日程は取引所の公表資料から導いたもので、大納会の日程は例年11月に別途公表されます。特定口座の年間取引報告書の集計基準(受渡日ベース)については国税庁側の明示的な記載を確認できなかったため、利用中の証券会社にご確認ください。「私の意思決定ログ」は運営者本人の現時点の方針です。本記事は情報提供を目的としたもので、個別の税務相談に応じるものではありません。

コメント