こんにちは、FIREを目指している私(@lifef3000)です!
「FIRE目指してるんだけど、保険って入ったほうがいいの?」「毎月の保険料がもったいない気がするけど、やめるのは不安…」こんな悩み、20代のFIRE仲間からめちゃくちゃよく聞きます!
結論から言うと、FIRE目指す20代独身なら、高額な生命保険に入る必要はありません。むしろ、保険料を投資に回したほうがFIRE到達は早まりやすいんです!
この記事では、20代FIRE民に保険が不要な3つの理由を解説し、保険料を投資に回した場合のシミュレーションもお見せします。ただし「全員いらない」わけではないので、保険が必要な例外ケースもしっかり紹介しますよ!
結論|FIRE目指す20代独身に高額な保険はいらない
まず大前提として、保険は「万が一のリスクに備える」ものです。つまり「自分が亡くなったときに困る人がいるか?」が最大のポイント。
20代独身で扶養家族がいないなら、高額な死亡保険は不要です。自分のための医療費は公的制度(高額療養費制度)と生活防衛資金で多くのケースはカバーできます。
私自身、生活防衛資金として約120万円(生活費約6ヶ月分)を確保しています。この備えがあれば、突然の入院や失業にも対応できるので、高額な保険に入る必要性を感じていません。
20代FIRE民に保険が不要な3つの理由
理由①|高額療養費制度で医療費の自己負担は限定的
日本には高額療養費制度という素晴らしい公的制度があります。これは、1ヶ月の医療費が高額になった場合、自己負担額に上限が設けられる仕組みです。
この制度は2026年(令和8年)8月から見直されました。厚生労働省の例では、70歳未満・年収約370万〜約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円です。3割負担なら30万円かかるところが9万円台で収まる、ということですね!
さらに、直近12ヶ月の間に高額療養費に該当した月が3ヶ月以上ある場合、4ヶ月目からは上限額がさらに下がります(多数回該当)。この金額は今回の見直しでも据え置かれました。
しかも2026年8月からは、月ごとの上限に加えて「年間上限」(8月〜翌年7月)が新しく設けられました。長く治療が続く場合に、年単位でも負担に天井ができたということです。公的制度だけでもかなり手厚いんですよね!(出典:厚生労働省「高額療養費制度を利用される皆さまへ」2026年7月31日更新。なお2027年8月からは所得区分がさらに細分化される予定です)
理由②|生活防衛資金があれば突発的な出費に対応できる
FIRE民なら当然確保しているであろう生活防衛資金。一般的に生活費の3〜6ヶ月分が推奨されていますが、これがあれば入院費や失業時の生活費をカバーできます。
たとえば年収約370万〜約510万円の区分なら、2026年8月以降の1ヶ月の自己負担上限は85,800円+(医療費が一定額を超えた分の1%)です。上で見た厚生労働省の例(医療費100万円で自己負担約9.3万円)がそのまま3ヶ月続いたとしても、窓口の自己負担は約28万円。生活防衛資金が100万円以上あれば、保険がなくても対応できる計算です!
理由③|保険料を投資に回したほうがFIRE到達が早まる
これがFIRE民にとって最も重要なポイント。毎月の保険料を投資に回せば、複利の力でFIRE資金が大きく育ちます。
生命保険文化センターの2025(令和7)年度「生活保障に関する調査」によると、生命保険に加入している20歳代が1年間に払い込む保険料の平均は男性11.9万円・女性11.7万円。月に直すと男女とも約9,800〜9,900円なので、ここでは月1万円で計算します。この1万円を30年間、年利5%で運用すると…約815万円になります!元本360万円に対して、運用益が約455万円。保険に払い続けるか、投資に回すかでFIRE到達年数が数年変わるレベルの差なんです!
【補足データ】20代の入院リスクは全年代平均の5〜7分の1
理由①・②の裏付けとして、厚生労働省「令和5年(2023年)患者調査」の入院受療率を見てみましょう。入院受療率とは、調査日(2023年10月)にその年代の人口10万人あたり何人が入院していたかを示す数字です。
| 年齢階級 | 入院受療率(人口10万対) | 人口に占める割合(調査日時点) |
|---|---|---|
| 全年代(総数) | 945 | 約0.95% |
| 20〜24歳 | 137 | 約0.14% |
| 25〜29歳 | 182 | 約0.18% |
| 65歳以上 | 2,449 | 約2.45% |
| 75歳以上 | 3,351 | 約3.35% |
出典:厚生労働省「令和5年(2023)患者調査の概況」表4(性・年齢階級別にみた受療率)。割合は受療率÷100,000で私が計算しました。
20代で調査日に入院していた人は1,000人に1〜2人。全年代平均の5〜7分の1、75歳以上(3,351)と比べると、25〜29歳で約18分の1、20〜24歳で約24分の1です。もちろん1年間で見れば「一度でも入院した人」の割合はこれより増えますが、それでも20代は、大人の中で入院リスクがもっとも低い世代なんです(20〜24歳は20歳以上で最も低く、25〜29歳はその次です)。
つまり20代の医療保険は「起きる確率が低く、起きても高額療養費制度で自己負担に上限があるリスク」に毎月数千円を払う商品ということ。だからこそ私は、保険料を払うより生活防衛資金を先に積み上げて、その上で余った分を投資に回す順番を選んでいます。なお、保障と貯蓄を1つにまとめた「貯蓄型医療保険」は掛け捨てより保険料が高くなり、投資に回せる額がその分減るため、私は選びません。
- 年収別の自己負担上限は「【2026年8月改正】高額療養費の自己負担UP」でシミュレーションしています
- 生活防衛資金の目安と置き場所は「【20代会社員】生活防衛資金いくら必要?」で解説しています
保険料を投資に回したらどうなる?【シミュレーション】
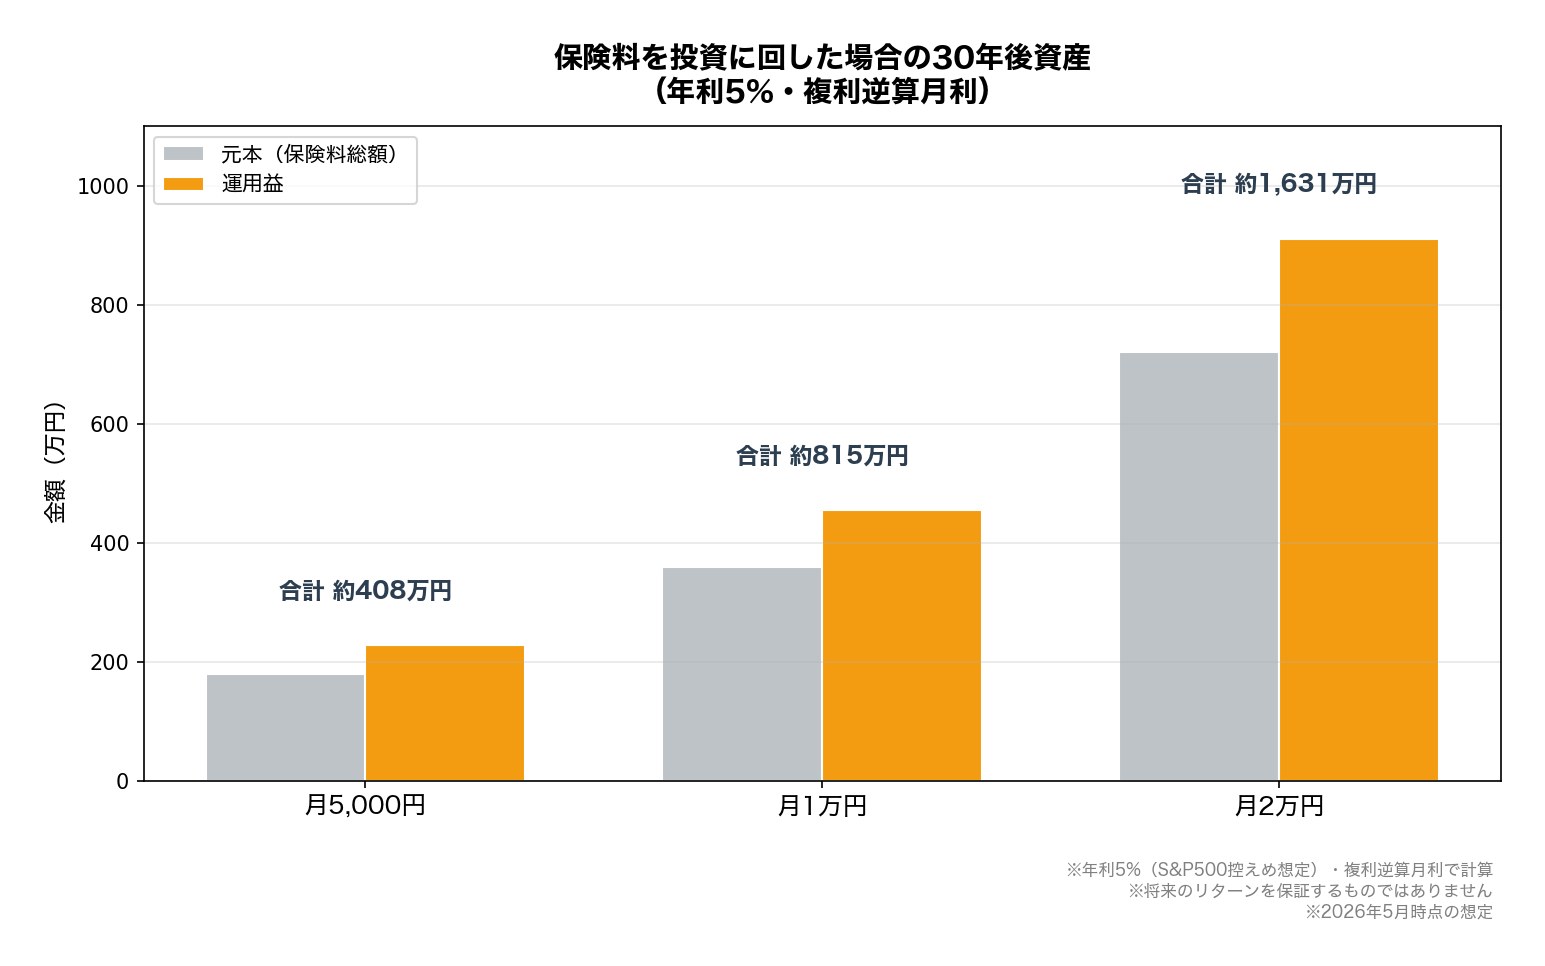
もう少し具体的にシミュレーションしてみましょう。年利5%(S&P500の控えめ想定)で毎月の保険料相当額を投資した場合、30年後にいくらになるか比較します。
| 月額保険料 | 30年間の保険料総額 | 投資した場合(年利5%) | 差額(運用益) |
|---|---|---|---|
| 5,000円 | 180万円 | 約408万円 | +228万円 |
| 1万円 | 360万円 | 約815万円 | +455万円 |
| 2万円 | 720万円 | 約1,631万円 | +911万円 |
月1万円の保険料を投資に回すだけで、30年後に約815万円の資産になります。月2万円なら約1,631万円!これはFIRE目標額の大きな部分を占める金額ですよね。
もちろん投資にはリスクがありますが、20代は時間という最大の武器を持っています。30年の長期投資なら、短期的な暴落があっても回復する可能性が高い。保険料を「安心料」として保険会社に払い続けるか、自分の未来への投資に回すか。私は投資に回す方を選んでいます!
例外!保険が必要な20代はこんな人
「全員保険いらない」と言いたいところですが、例外もあります。以下に該当する20代は、保険への加入を検討したほうがいいでしょう。
①扶養家族がいる人(配偶者・子ども)
自分に万が一のことがあったとき、経済的に困る家族がいるなら死亡保険は必要です。特に子どもがいる場合、教育費や生活費を考えると、ある程度の保障は確保しておくべきです。
②生活防衛資金がまだ貯まっていない人
生活費の3ヶ月分すら貯金がない段階では、急な入院で家計が破綻するリスクがあります。まずは生活防衛資金の確保を最優先にしつつ、その間は最低限の医療保険に加入しておくのも一つの手です。
③持病や家族歴がある人
特定の病気のリスクが高い場合、若いうちに保険に入っておくと保険料が安いというメリットがあります。年齢を重ねてから加入しようとすると、保険料が高くなるか、加入自体が難しくなることも。
がん保険はどう判断する?年代別のがん罹患率で見る
③の「家族歴」で特に相談が多いのががん保険です。20代で急いで入るべきか、私は年代別の罹患率で判断しました。国立がん研究センターの全国がん登録(2023年診断)から、1年間に1万人あたり何人ががんと診断されるかを年代ごとに計算した結果がこちらです。
| 年代 | 男性(1年間・1万人あたり) | 女性(1年間・1万人あたり) |
|---|---|---|
| 20代 | 2.5人(0.025%) | 4.0人(0.040%) |
| 30代 | 6.0人(0.060%) | 15.3人(0.153%) |
| 40代 | 15.3人(0.153%) | 42.1人(0.421%) |
| 50代 | 44.8人(0.448%) | 63.4人(0.634%) |
20代は男女とも1万人に2.5〜4人。50代と比べると16〜18分の1の水準です。この数字から、私のがん保険の判断軸は次の3つです。
- 一般的な20代:がん保険は不要。生活防衛資金と高額療養費制度で備える
- 親やきょうだいが若くしてがんになった人:保険料の安い掛け捨て型に限って検討する価値あり
- それでも入るなら:貯蓄型のがん保険は保険料が割高なので選ばない
参考までに、がん保険の保険料が月2,000円なら30年間で72万円。これを上の表と同じ条件(年利5%)で運用すると約163万円になります。「万が一」の確率と、投資に回した場合に期待できる運用益を天秤にかけて判断しましょう。
それでも不安ならプロに無料相談するのも一つの手
「自分は本当に保険がいらないのかな…」「保険の見直しをしたいけど、どこから手をつけていいかわからない」という方は、保険のプロに無料で相談するのがおすすめです。
保険の相談窓口は「保険を売りたい」側が多いですが、みんなの生命保険アドバイザーはFPに無料で相談できるサービス。「保険はいらない」という結論になることもあり得るので、フラットな視点で判断材料をもらえます!
みんなの生命保険アドバイザーなら、FPが無料で保険の必要性を診断。不要な保険をやめて投資に回す判断材料がもらえます!
よくある質問(FAQ)
- 20代で保険に入っている人の割合はどれくらい?
生命保険文化センターの2025(令和7)年度「生活保障に関する調査」によると、20歳代の生命保険加入率は男性53.6%、女性47.3%です(前回の2022年度調査では男性46.4%、女性57.1%でした)。同じ調査で直近に加入した契約のきっかけを聞くと、20歳代(179人・複数回答)で最も多いのは「家族や友人などにすすめられて」の48.6%で、「元々生命保険に加入する必要性を感じていたので」は2.8%でした。すすめられて入る人が多い分野だからこそ、自分に必要かどうかを一度は確かめたいところです。
- 結婚したら保険に入るべき?
結婚して配偶者が専業主婦(主夫)の場合は、死亡保険の検討をおすすめします。共働きの場合は、お互いの収入で生活できるなら優先度は下がります。子どもができた場合は教育費の備えとして死亡保険の重要性が高まります。
- 高額療養費制度でカバーできない費用はある?
差額ベッド代(個室料)、入院中の食事代の一部、先進医療費は高額療養費の対象外です。ただし、大部屋を選べば差額ベッド代は原則かからず、先進医療を受ける人は1年間で約21万人(厚生労働省の令和7年度実績報告で211,153人)と、日本の人口の0.2%に届かない水準なので、過度な心配は不要です。
- 掛け捨て保険なら安いし入っておいてもいい?
月1,000〜2,000円程度の掛け捨て医療保険なら、「安心料」として許容範囲という考え方もあります。ただしFIRE的な最適解は「その分を投資に回す」です。年間1.2〜2.4万円でも30年積み重なると数十万円の差になります。最終的には自分のリスク許容度で判断しましょう。
📌 生命保険料控除、実際いくら戻る?
「控除があるから」と保険をすすめられたら、まず金額を確認してください。一般の生命保険料控除(新契約)は、年8万円を超えると控除額が一律4万円で頭打ちになります。つまり年12万円払っても、軽くなる所得税は約4,000円(控除4万円×所得税率10%の場合。税率5%の人なら約2,000円で、住民税の軽減分は含みません)。23歳未満の扶養親族がいる人は令和8年分から上限が6万円に広がるので、同じ税率10%なら約6,000円です。計算式と実額は「生命保険料控除で年末調整はいくら戻る?」で解説しました。
まとめ|保険を見直してFIRE資金を加速させよう
この記事のポイントをまとめると:
- 20代独身でFIRE目指すなら、高額な保険は基本不要
- 高額療養費制度+生活防衛資金で医療リスクの大部分はカバーできる
- 月1万円の保険料を投資に回すと30年後に約815万円になる
- 扶養家族がいる・生活防衛資金がない場合は例外として保険が必要
- 迷ったら保険のプロに無料相談して判断材料をもらうのが賢い
保険を全否定するわけではありません。でも、「なんとなく不安だから入っている」保険は、FIRE到達を遅らせる隠れたコストかもしれません。一度しっかり見直して、不要な保険料をFIRE資金に回しましょう!
みんなの生命保険アドバイザーで、FPに保険の必要性を無料診断してもらいましょう。不要な保険を見つけて投資に回せば、FIRE到達がグッと近づきます!
※本記事は情報提供を目的としており、特定の保険商品の解約や金融商品の購入を推奨するものではありません。保険の見直し・投資はご自身の判断と責任でお願いします。記載の数字・制度は2026年9月22日時点の情報に基づいています。シミュレーションは年利5%想定の概算であり、将来のリターンを保証するものではありません。
📚 出典(いずれも2026年9月22日に確認)
- 厚生労働省「高額療養費制度を利用される皆さまへ」2026年7月31日更新
- 厚生労働省「(参考)高額療養費制度の見直しについて」
- 厚生労働省「令和5年(2023)患者調査の概況」表4 性・年齢階級別にみた受療率
- 厚生労働省「先進医療の実績報告について」令和7年度(令和6年7月1日〜令和7年6月30日)実績報告
- 国立がん研究センターがん情報サービス「がん統計・集計表ダウンロード」全国がん罹患データ cancer_incidenceNCR(2016-2023).xls・2026年3月11日更新(2023年診断の5歳階級別の罹患数と人口)
- 公益財団法人生命保険文化センター「2025(令和7)年度 生活保障に関する調査」付属統計資料1と付属統計資料11「年間払込生命保険料・個人年金保険料(全生保)」、同調査の統計資料7-2「直近加入契約の加入のきっかけ」
- 国税庁タックスアンサーNo.1140「生命保険料控除」令和8年4月1日現在法令等
🕒 更新履歴:2026年6月1日公開。2026年9月22日に記載の数値を一次資料で取り直し、先進医療の年間患者数(年間約3万件→211,153人)、高額療養費の1ヶ月の自己負担上限(約8万円→令和8年8月からの85,800円)、20歳代の生命保険加入率と平均保険料(2022年度調査→2025年度調査)を是正したうえで、出典リンクを追加しました。
🛠 この記事の作り方:高額療養費の自己負担上限・多数回該当・年間上限、先進医療の患者数、入院受療率、生命保険加入率と払込保険料、生命保険料控除の上限額は、上に挙げた一次資料の数値をそのまま転記しています。積立の試算はPythonで計算しました。前提は「毎月末に定額を積み立て、年率5%を月利=(1+0.05)^(1/12)-1=約0.4074%に複利換算、30年=360回、税・手数料・為替は考慮しない、万円未満は四捨五入」です。この前提で月5,000円→4,076,880円(約408万円)、月1万円→8,153,759円(約815万円)、月2万円→16,307,518円(約1,631万円)、月2,000円→1,630,752円(約163万円)になります。入院受療率の「人口に占める割合」は受療率÷100,000、がんの年間罹患率は5歳階級の罹患数と人口を10歳ごとに合算して私が計算しました。先進医療の人口に対する割合は、同じ集計表の2023年総人口1億2,435万1,000人を分母にした概算です。高額療養費の3ヶ月分は、厚生労働省の例(医療費100万円で自己負担約9.3万円)を3回重ねた概算で、1%加算の起算額は公表資料に金額の記載がないため計算に含めていません。年率5%はS&P500の過去実績をふまえた控えめな仮定にすぎず、将来の運用成果を保証するものではありません。生活防衛資金「生活費の3〜6ヶ月分」は一般に語られる目安で、公的機関が定めた基準ではありません。差額ベッド代や入院中の食事代の扱い、個別の保険や税額の判断は、加入中の保険会社・保険者や税務署にご確認ください。