「iDeCo、やったほうがいいの?」。新NISAを始めた20代が次にぶつかる壁が、これですよね。節税になるのは知っている。でも60歳まで引き出せないと聞いて、手が止まる。私もまったく同じところで止まりました。
結論から言うと、私は今のところiDeCoに加入していません。楽天証券で新NISAにS&P500中心で月10万円を積み立てていて、iDeCoは「見送り」を選びました。この記事では、その理由3つと、逆に「入るべき人」の条件、そして迷ったときの判断フローを、制度の一次情報つきで整理します!
🎯 この記事の結論
- 最初の関門は「60歳まで一切触らなくていいお金か」。NOなら見送り。YESなら次に新NISAの枠を毎月使い切れているかで順番を決めます
- 私が見送った理由は3つ:①60歳まで引き出せない ②新NISAの月額(月10万円)を優先 ③会社の制度を先に確認したい
- 入るべき人:新NISAを使い切っている/所得税率20%以上(月2.3万円なら年約8.4万円の節税)/60歳まで触らない資金が別にある/勤務先に退職金制度がない
- 2026年12月1日施行の改正で、会社員(企業年金なし)の掛金上限は月2.3万円→月6.2万円へ。適用は2027年1月の掛金引き落とし分からで、企業年金がある人は会社の掛金と合算して6.2万円です
iDeCoの仕組みを30秒でおさらい
iDeCo(個人型確定拠出年金)は、自分で掛金を出して、自分で運用して、60歳以降に受け取る「自分年金」です。ポイントは税制優遇が3段階あること、そして原則60歳まで引き出せないことの2つです。
| 項目 | 内容 |
|---|---|
| 掛金 | 月5,000円から1,000円刻み。全額が所得控除(所得税・住民税が軽くなる) |
| 運用中 | 運用益が非課税(新NISAと同じ) |
| 受取時 | 一時金なら退職所得控除、年金なら公的年金等控除の対象(控除を超えた分は課税) |
| 引き出し | 原則60歳まで不可。掛金の停止はできるが、資産は動かせない |
| 掛金の上限(会社員) | 企業年金なし:月2.3万円/企業年金あり:5.5万円から会社の掛金を引いた額(上限2.0万円)/公務員:月2.0万円 |
「新NISAと何が違うの?」と聞かれたら、答えは「入口で節税できる代わりに、出口が60歳に固定される」。この一文が違いの核心です。
節税額はいくら?月2.3万円なら年4.2万〜8.4万円
iDeCo最大の武器は「掛金の全額が所得控除」になること。節税額は掛金×(所得税率+住民税率10%)で決まります。所得税率は課税所得で変わるので、3パターンで並べました。
| 掛金(年額) | 所得税5%の人 | 所得税10%の人 | 所得税20%の人 |
|---|---|---|---|
| 月5,000円(6万円) | 約9,100円 | 約1.2万円 | 約1.8万円 |
| 月1万円(12万円) | 約1.8万円 | 約2.4万円 | 約3.7万円 |
| 月2.3万円(27.6万円) | 約4.2万円 | 約5.6万円 | 約8.4万円 |
| 月6.2万円(74.4万円)※改正後 | 約11.2万円 | 約15.0万円 | 約22.6万円 |
年4.2万〜8.4万円は大きいですよね。ただし、これは「その掛金を60歳まで動かせない」と引き換えに得るお金です。20代後半なら31〜35年間のロック。ここをどう評価するかが、加入か見送りかの分かれ目になります。
3つの質問で決まる|iDeCo加入の判断フロー
迷ったら、この3つの質問を順番に自分に投げてみてください。
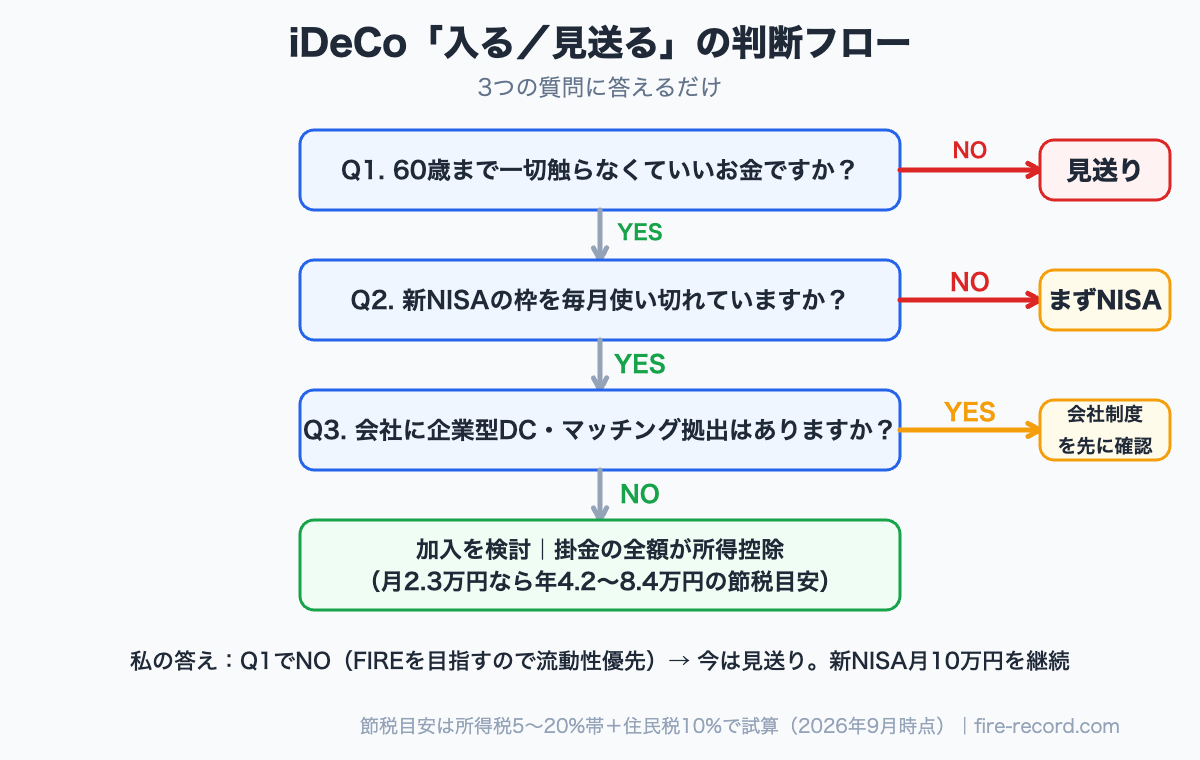
Q1. 60歳まで一切触らなくていいお金ですか? → NOなら見送り。FIREや住宅購入など60歳前に使う予定があるお金は、iDeCoには向きません
Q2. 新NISAの枠を毎月使い切れていますか? → NOなら、まず新NISA。iDeCoには掛金の所得控除(月2.3万円で年4.2万〜8.4万円)という強みがありますが、その分60歳まで引き出せません。運用益が非課税なのは両制度とも同じなので、流動性を優先するなら新NISAが先です
Q3. 会社に企業型DC・マッチング拠出はありますか? → YESなら会社の制度を先に確認。iDeCoの上限が変わったり、併用に条件がついたりします
私がiDeCoを見送った3つの理由
理由①|60歳まで引き出せないから
私は40歳でのFIREを目指しています。つまり40歳から60歳までの20年間、生活費を自分の資産から取り崩す計画です。その期間に触れないお金を増やすのは、FIREの設計と真逆。Q1の時点で「NO」でした。
理由②|新NISAの月額を優先したいから
毎月の投資予算には限りがあります。私はその予算を新NISAのS&P500積立(月10万円)に集中させています。運用益が非課税なのは新NISAもiDeCoも同じ。それなら、いつでも引き出せる新NISAを先に埋めるのが自然な順番だと考えました。
理由③|会社の制度との兼ね合い
勤務先の企業型DCなどの制度との兼ね合いも、見送りの一因です(詳細は控えます)。会社に制度がある人は、iDeCoの上限や併用条件が変わるので、先に総務・人事に確認しておくと安心です。上の判断フローのQ3はここから来ています。
📝 私の意思決定ログ
結論は「今は見送り」。ただしiDeCoを否定しているわけではありません。私が見直すとしたら、①新NISAの枠を毎月使い切るようになったとき ②所得税率20%の区分に該当し、節税額が大きくなったとき ③会社の制度が変わったとき、の3つです。条件が揃えば入ります!
逆に「iDeCoに入るべき人」はこんな人
✅ 加入を前向きに検討したい人
- 新NISAをすでに使い切っている(次の非課税枠としてiDeCoが最有力)
- 課税所得が高く、所得税率20%以上(月2.3万円で年約8.4万円の節税=実質リターンが大きい)
- 60歳まで触らない資金が別にある(生活防衛資金とは別枠で)
- 勤務先に退職金制度がない(受取時の退職所得控除の枠を丸ごとiDeCoに使える。仕組みは「iDeCo出口戦略|退職所得控除を最大活用」)
- 60歳以降の年金を自分で上乗せしたい(老後資金の目的に向いた設計)
入ると決めた人は、金融機関の手数料と商品ラインナップで差がつきます。比較は「iDeCo 楽天vs松井vsSBI徹底比較」でどうぞ。
2026年12月の改正で何が変わる?
iDeCoは2026年12月1日に制度改正が施行され、2027年1月の掛金引き落とし分から新ルールが適用されます。「入る派」には追い風の改正です。
| 項目 | 改正前 | 改正後(2027年1月引落分〜) |
|---|---|---|
| 会社員・公務員の掛金上限 | 月2.3万円(企業年金ありは最大2.0万円) | 月6.2万円(企業年金ありは会社の掛金と合算して6.2万円) |
| 自営業などの上限 | 月6.8万円 | 月7.5万円 |
| 加入できる年齢 | 65歳未満 | 70歳未満(年金を受給しておらず、マッチング拠出をしていない等の条件あり) |
| 経過措置 | — | 施行前の上限を超える増額は、年1回の変更回数に数えない(2027年11月30日まで) |
改正の詳しい内容と節税額の変化は「【2026年12月】iDeCo掛金が月6.2万円へ」で解説しています。上限が上がっても、「60歳まで引き出せない」は変わりません。判断フローのQ1が最初の関門であることは、改正後も同じです。
- 新NISAとiDeCoは両方できますか?
できます。別々の制度なので併用可能です。順番の考え方は「iDeCo vs 新NISA|20代はどっち優先?」でシミュレーションしています。
- 途中でやめられますか?
掛金の停止(運用指図者への切り替え)はできます。ただし積み立てた資産は原則60歳まで引き出せず、口座管理の手数料はかかり続けます。
- 手数料はかかりますか?
かかります。加入時・毎月の手数料があり、金融機関によって差があります。金額は各社の公式ページと「iDeCo 3社比較」で確認してください。
- 受け取るときに税金はかかりますか?
一時金なら退職所得控除、年金なら公的年金等控除の範囲内は非課税で、超えた分に課税されます。受け取り方で税額が変わるので「iDeCo出口戦略」を参考に。
まとめ|iDeCoは「順番」で決める
- ①iDeCoは入口で節税・出口が60歳固定。ここが新NISAとの大きな違い
- ②判断は3つの質問:60歳まで触らないお金か/新NISAを使い切っているか/会社に企業型DCがあるか
- ③私はFIRE志向で流動性を優先し、新NISA月10万円に集中しているので今は見送り
- ④新NISAを使い切っている・税率20%以上・退職金がない人はiDeCoが強い
- ⑤2026年12月改正で上限は月6.2万円へ。ただし60歳ロックは変わらない
「みんなやっているから」ではなく、自分のお金の使う時期から逆算して決める。それがFIREを目指す人の順番です。まだ新NISAを始めていない人は、そちらが先!👉「iDeCo vs 新NISA 併用シミュレーション」
📚 出典:国民年金基金連合会「iDeCo加入者、加入を検討している会社員や公務員等、厚生年金被保険者の皆さまへ」(令和6年12月1日現在・拠出限度額)/iDeCo公式サイト「iDeCoってなに?」(掛金5,000円〜・60歳まで受給不可)/楽天証券 確定拠出年金「2026年12月制度改正」(施行日・改正後の上限・加入年齢・経過措置)。いずれも2026年9月6日確認。
🕒 更新履歴:2026年9月14日 公開
🛠 この記事の作り方:制度の数値は一次資料から転記し、節税額はPythonで計算。「私の理由」は運営者本人の確認済みの事実のみを記載しています。
※本記事は情報提供を目的としており、特定の金融商品や制度の利用を推奨するものではありません。節税額は目安であり、実際の税額は所得・控除・自治体によって異なります。制度内容は2026年9月時点の公表情報に基づきます。投資は自己責任でお願いします。









コメント