「児童手当、使わずに子どものために貯めておきたい。でも普通預金に置いたままでいいの?」と思ったことはありませんか? 2027年1月に始まるこどもNISAは、まさにこの児童手当の置き場所として設計されたような制度です。
私はまだ子どもがいませんが、楽天証券で新NISAの積立を続けている立場で、児童手当を1円も使わずにこどもNISAへ積み立てたら18歳でいくらになるのかを、こども家庭庁の支給額どおりに計算してみました! 月1万円の単純計算ではなく、3歳未満の1万5,000円と3歳からの1万円、第3子以降の3万円を分けて積んでいます。開始年齢の差や、年60万円の枠との関係、偶数月にまとめて振り込まれる児童手当をどう積立設定に直すかまで、この1本で分かります。
結論|児童手当を全額こどもNISAに入れると、18歳で約385万円(年5%の試算)
🎯 結論
- 第1子・第2子の児童手当は0歳から18歳まで合計約234万円(3歳未満1万5,000円×36か月+3歳から1万円×180か月)。全額こどもNISAに入れて年5%で運用できれば、18歳時は約385万円。年3%なら約314万円、年7%なら約476万円です
- 第3子以降(月3万円)は元本が600万円の非課税保有限度額に届くので、18歳時は約986万円(年5%)。枠に届いたあとの残りは親のNISAなどで続けます
- 児童手当だけでは年60万円の枠の2〜3割。枠を全部使うには親の上乗せが必要ですが、児童手当分だけでも「大学の初年度費用」に届く計算です
- 開始年齢で差がつく。同じ年5%でも、0歳から始めると約385万円、6歳からだと約195万円。手当が月1万5,000円の3歳未満の期間を逃さないのがコツです
- 設定のコツは、偶数月に2か月分まとめて入る児童手当を「月額」に直して積立設定すること。親の口座に入る手当を子どもの口座へ移すときは贈与扱い(年110万円以内なら贈与税なし)です
試算の前提は「0歳から18年間(216か月)・毎月末に積み立て・年率は一定・手数料と税金は考えない」です。相場は上下するので、実際の金額は増えることも減ることもあります。計算の方法は記事の最後に書いています。
児童手当はいくらもらえる?2024年10月からの制度
まず、積み立てる「元手」の確認からいきましょう! 児童手当は2024年10月分(12月支給分)から制度が変わり、所得制限がなくなり、支給は高校生年代まで、第3子以降は月3万円、支給は年6回になりました。こども家庭庁の資料では、月額は次のとおりです。
| 子どもの年齢 | 月額(第1子・第2子 / 第3子以降) |
|---|---|
| 3歳未満 | 1万5,000円 / 3万円 |
| 3歳〜高校生年代 (18歳になった後の最初の3月31日まで) | 1万円 / 3万円 |
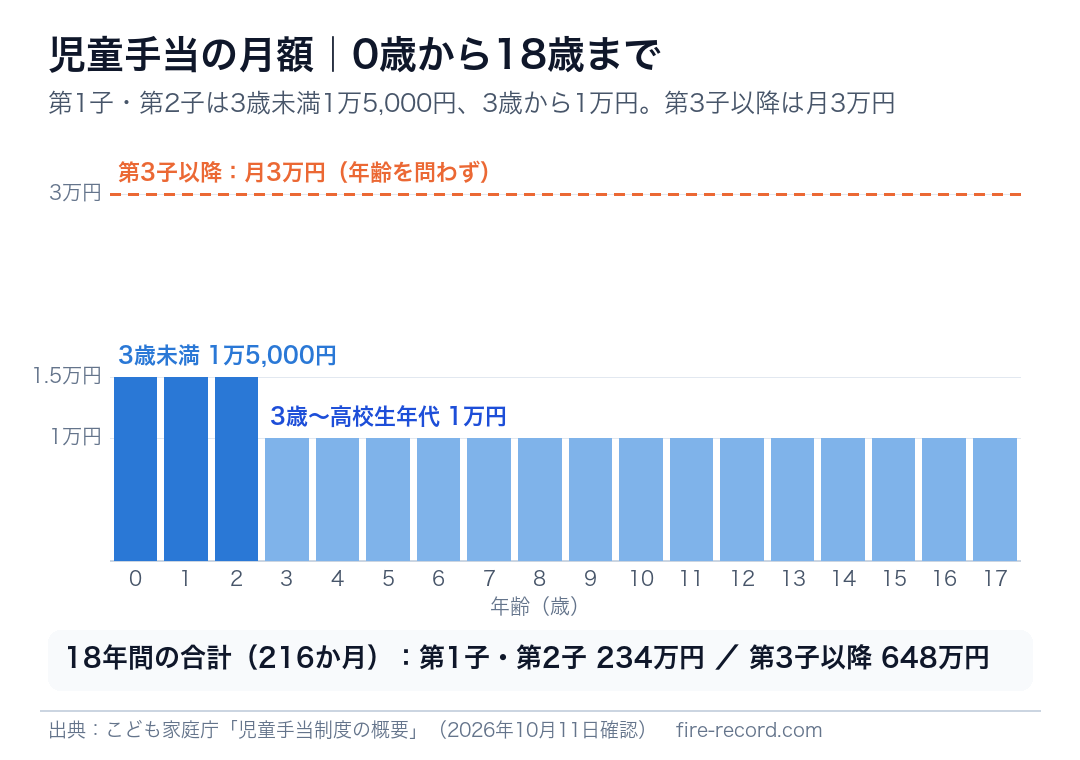
第1子なら、3歳未満のおおむね36か月は月1万5,000円で54万円、3歳から18歳の年度末までの180か月は月1万円で180万円。合計234万円です(この記事の試算はこの216か月で計算しています)。支給は出生の翌月分から18歳になった後の最初の3月分までなので、誕生月によっては最長227か月、合計で約245万円になります。
📊 支給は偶数月に2か月分まとめて
児童手当は毎年2・4・6・8・10・12月に、それぞれ前月分までの2か月分が親の口座に振り込まれます(こども家庭庁)。つまり3歳未満なら1回3万円、3歳からは1回2万円が2か月おきに入ります。積立は「月額」で設定するので、この2か月分を1か月あたりに割り直す必要があります。詳しくは後半の「設定のコツ」で!
こどもNISAの枠と児童手当の関係|年60万円の枠は児童手当だけだと2〜3割
こどもNISAは0〜17歳が対象で、年間投資枠は60万円、非課税で保有できる上限(非課税保有限度額)は600万円です。買えるのは、つみたて投資枠と同じ長期の積立に向いた投資信託だけ。制度の全体像はこどもNISA完全ガイドにまとめているので、ここでは児童手当との関係だけを見ます。
| 入れるお金 | 年額と、年60万円の枠に対する割合 |
|---|---|
| 児童手当(3歳未満) | 18万円/枠の30% |
| 児童手当(3歳〜高校生年代) | 12万円/枠の20% |
| 児童手当(第3子以降) | 36万円/枠の60% |
| 枠を使い切る金額 | 60万円=月5万円 |
児童手当だけだと枠の2〜3割。「枠が余ってもったいない」と感じるかもしれませんが、私は児童手当の分だけでも18年続ければ十分に意味があると思っています。なぜなら、枠を埋めるために家計を削るより、親自身の新NISAを優先したほうが家全体の資産は増えやすいからです。枠を全部埋めたい場合の数字も、次の章で並べています。
18歳でいくら?ケース別シミュレーション
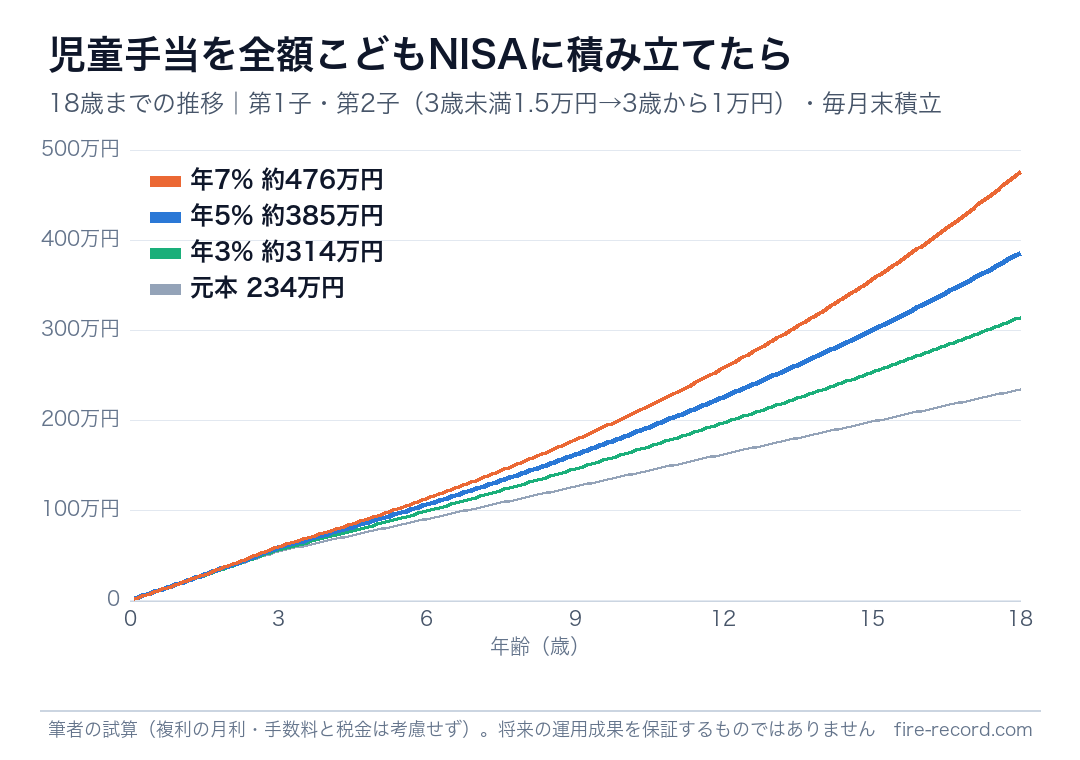
ここからが本題です! 児童手当を全額、0歳から18歳の年度末まで毎月積み立てた場合を、年率3%・5%・7%で計算しました。月利は年率を12で割るのではなく、複利で割り戻した値(年5%なら月0.4074%)を使っています。
| ケース(元本) | 18歳時の金額:年3% / 年5% / 年7% |
|---|---|
| 第1子・第2子の児童手当 (元本234万円) | 約314万円 / 約385万円 / 約476万円 |
| 第3子以降の児童手当(月3万円) (元本は枠の上限600万円) | 約806万円 / 約986万円 / 約1,213万円 |
| 児童手当+親が月1万円上乗せ (元本450万円) | 約599万円 / 約731万円 / 約897万円 |
| 枠を使い切る月5万円 (元本は枠の上限600万円・10年で到達) | 約883万円 / 約1,140万円 / 約1,470万円 |
第1子・第2子|元本234万円が年5%で約385万円
いちばん多くの家庭に当てはまるケースです。元本234万円に対して、年5%なら運用益は約150万円。大学の入学時にまとまって必要になるお金に届く金額です。年3%でも約314万円と、元本より80万円ほど増える計算です。もちろん、18年のあいだに下がる局面は必ずあります。だからこそ「使わないお金」である児童手当が向いています。
第3子以降|月3万円は16年8か月で600万円の枠に届く
第3子以降は月3万円なので、元本は18年で648万円。ただし、こどもNISAの非課税保有限度額は600万円なので、16年8か月目(200か月目)で枠がいっぱいになります。残りの48万円分は親のNISAや課税口座で続けることになりますが、枠の中だけでも18歳時は約986万円(年5%)。第3子の3万円は、制度改正でいちばん大きく変わったところです。
親が月1万円上乗せ|約731万円に
「児童手当だけでは物足りない」なら、親が月1万円だけ足す案があります。元本450万円で、年5%なら約731万円。月1万円の上乗せで18歳時の金額が約346万円増える計算で、枠600万円にも収まります。これ以上を足すなら、親の新NISAの枠が余っていないかを先に確認してください。
月5万円で枠を使い切る|10年で600万円に届く
年60万円の枠を毎年使い切ると、10年で非課税保有限度額の600万円に達します。その後は積み立てられないので、枠の中だけで見ると18歳時は約1,140万円(年5%)。枠を超えた分を課税口座で続けた場合の数字はこどもNISA完全ガイドのシミュレーションに書いています。
始める年齢で差がつく|0歳・3歳・6歳・12歳スタートの比較
こどもNISAは「いつから始めるか」で結果がかなり変わります。同じ児童手当の全額積立を、始める年齢だけ変えて比べました(年5%)。
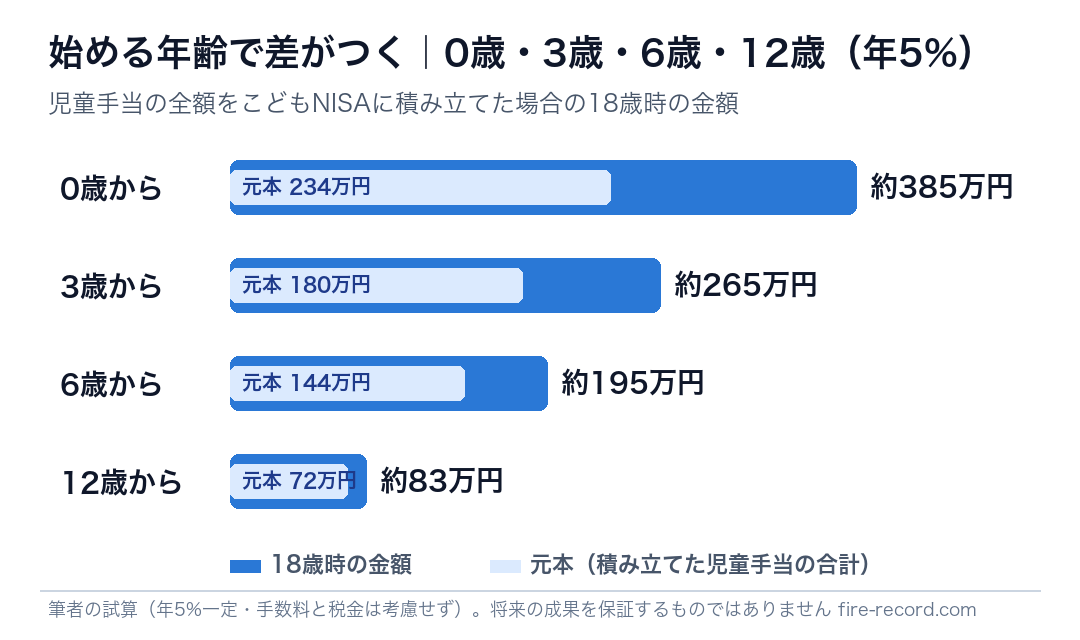
| 始める年齢 | 元本 → 18歳時の金額(年5%) |
|---|---|
| 0歳から | 234万円 → 約385万円 |
| 3歳から | 180万円 → 約265万円 |
| 6歳から | 144万円 → 約195万円 |
| 12歳から | 72万円 → 約83万円 |
0歳と3歳の差が約120万円あるのは、3歳未満の月1万5,000円の期間を逃すかどうかの差です。この36か月分(54万円)は、18年近く運用される分なので効きます。もう3歳を過ぎている家庭でも、6歳スタートと比べれば約70万円の差。「今が一番早い」と考えて、2027年1月の開始に間に合うように申し込んでおくのが正解だと私は思います!
💡 2027年1月より前に生まれた子は?
こどもNISAの口座は2026年10月から申し込みが始まっていて、口座ができるのは2027年1月以降、買付も1月からです。2026年に生まれた子なら、生まれた年のうちに申し込めば1月から積み立てられます。申し込みの手順はこどもNISAの口座開設は10月1日から|親がやる3ステップと必要書類、申し込んだあとに決めておくことはこどもNISAの口座を申し込んだら|1月の買付までにやること5つにまとめています。
設定のコツ3つ|偶数月の手当を「月額」に直して積み立てる
🪜 児童手当をこどもNISAに回す3ステップ
- 月額に直す 3歳未満なら月1万5,000円、3歳からは月1万円で積立設定する。2か月分まとめて入る手当を、そのまま1回で買わない
- 入金のルートを決める 手当は親の口座に入るので、子どもの証券口座へ移す。楽天証券のこども口座は、登録親権者名義の銀行口座からのリアルタイム入金ができる(クレカ積立は未成年口座では使えない)
- 積立日を支給日の後にする 児童手当の振込日は自治体ごとに違うので、自分の市区町村の支給日を確認して、その後に買付日を置く。残高不足で買えない月を作らない
1つ目のポイントを補足します。児童手当は偶数月に2か月分が入るので、「入った月だけ3万円買う」設定もできますが、毎月同じ金額を買うほうが買うタイミングが分散されます。2か月分を一度に入金して、積立は月額で淡々と続けるのがおすすめです。
2つ目は税金の話。親の口座に入った児童手当を子どもの口座に移すと、税金のうえでは親から子への贈与になります。1年間の贈与が合計110万円以下なら贈与税はかかりません(暦年課税の基礎控除)。児童手当の年18万円や12万円だけなら余裕で範囲内ですが、祖父母からの贈与がある年は合計で判定されます。
🏦 こどもNISAの入口は、親の証券口座
どの証券会社でも、こどもNISAは親権者の総合口座から申し込みます。私のメイン口座は楽天証券で、マネックス証券の口座も持っています。マネックス証券はこどもNISAの事前申込を2026年10月1日から受け付けていて、未成年口座とこどもNISA口座の同時開設は2026年12月頃を予定しています。楽天証券のキャンペーン(2026年12月31日まで)は、公式キャンペーンページのボタンから申し込んだ口座だけが対象です。
マネックス証券の公式サイトを見る 楽天証券の公式サイトを見る注意点3つ|12歳まで出せない・元本割れ・18歳で成人NISAへ
① 12歳までは原則出せない
こどもNISAは、子どもが12歳になる年までは原則として払い出せません。12歳以降も、教育費や生活費の支払いに限って、子ども本人の同意を示す書類を添えて親権者が申し出た場合だけです(災害で家屋が全壊した場合などの例外を除く)。だから児童手当を「急な出費の備え」にしている家庭は、いきなり全額を入れないでください。生活防衛資金は普通預金に置くのが先です。考え方は生活防衛資金はいくら必要?ライフスタイル別目安と置き場所4選に書いています。
② 元本割れはある
この記事の数字は年率が一定という仮定です。実際の株式市場は年によって大きく上下し、18年のどこかで元本を下回る時期があるのが普通です。大学入学の直前に下がっている可能性もあるので、15歳くらいからは一部を現金化しておくなど、出口の考え方も決めておきましょう。
③ 18歳で成人のNISAに引き継がれる
18歳になると、こどもNISAの残高は成人向けのつみたて投資枠へ自動的に引き継がれ、そのまま非課税で持ち続けられます。「18歳で全部使う」前提でなくてもよく、使わなかった分は子ども自身の資産形成の土台になります。これは旧ジュニアNISAにはなかった仕組みです!
私の意思決定ログ|子どもができたら、児童手当は全額こどもNISAへ
📝 私の意思決定ログ
私は20代後半の会社員で、妻と共働き、子どもはまだいません。40歳でのFIREを目標に、楽天証券の新NISAでS&P500とNASDAQ100を8:2で積み立てています。
子どもができたときの方針は、この記事を書いて決まりました。児童手当は家計に混ぜず、全額をこどもNISAへ。上乗せは家計の余力が出たときに月1万円まで。それより先は、まず自分たちの新NISAの枠を埋める。理由は単純で、親の資産が増えるほうが家族全体の選択肢が広がるからです。3歳未満の1万5,000円の期間を逃さないために、生まれた年のうちに口座を申し込む。この順番でいきます。
よくある質問
Q. 児童手当は子ども名義の口座に直接振り込んでもらえますか?
児童手当は受給者(親)の口座に振り込まれます。子どもの証券口座へは親が入金するので、税金のうえでは親から子への贈与になります。年110万円以内なら贈与税はかかりませんが、入金の記録は残しておきましょう。
Q. 月1万円の積立なら、月利は年率÷12で計算してよいですか?
この記事では、年率から複利で割り戻した月利(年5%なら月0.4074%)を使っています。年率÷12(月0.4167%)で計算すると結果が少し大きく出ます。金融庁のシミュレーターも複利の割り戻し方式です。
Q. 3歳を過ぎてしまいました。今から始める意味はありますか?
あります。3歳から始めても、児童手当の全額積立で18歳時は約265万円(年5%・元本180万円)です。6歳からなら約195万円。始めるのが早いほど有利なのは確かですが、残りの期間が長いほど運用益は積み上がります。
Q. 第3子の月3万円は、枠を超えたらどうなりますか?
月3万円を続けると16年8か月で非課税保有限度額の600万円に達し、それ以降はこどもNISAでは積み立てられません。残りの分は親のNISAや課税口座で続けることになります。枠に届いたあとも、入れた分の運用は非課税のまま続きます。
まとめ|児童手当は「使わないお金」だから、こどもNISAと相性がいい
児童手当は第1子・第2子で18年合計約234万円。全額をこどもNISAに積み立てて年5%で運用できれば、18歳時は約385万円です。第3子以降の月3万円なら、枠の上限600万円まで入れて約986万円。年60万円の枠に対して児童手当は2〜3割ですが、親の新NISAを優先しつつ、余力があれば月1万円を上乗せするのが私の答えです。
やることは3つ。①偶数月に2か月分入る手当を、月額(1万5,000円または1万円)で積立設定する ②親の口座から子どもの口座へ入金するルートを決める(贈与は年110万円以内)③積立日を自治体の支給日の後に置く。3歳未満の1万5,000円の期間を逃さないために、まずは口座の申し込みから始めましょう!
🏦 これから親の口座を開く人へ
こどもNISAの入口は親権者の総合口座です。マネックス証券はこどもNISAの事前申込を受付中で、ログインは2026年6月からパスキー認証が必須になっています。口座を開いたら、最初にパスキーとログイン通知の設定まで終わらせておくと安心です。
マネックス証券の公式サイトを見る銘柄の選び方はこどもNISAおすすめ銘柄5選|S&P500とオルカンどっち?、学資保険と迷っている人は学資保険とこどもNISAを比較|月3万円18年で約358万円の差、5社の特典はこどもNISAキャンペーン比較|5社の特典と申込前に決める3つにまとめています。
📚 出典(いずれも2026年10月11日に確認)
- こども家庭庁「児童手当制度の概要」/「もっと子育て応援!児童手当」
- 大阪府「児童手当の制度改正(拡充)(令和6年10月分以降)」(こども家庭庁リーフレット「児童手当制度が変わります!」)
- 財務省「令和8年度税制改正の大綱」(こどもNISAの投資枠・払出し要件)
- 国税庁タックスアンサーNo.4402「贈与税がかかる場合」
- 楽天証券「こどもNISA」/「こども口座(未成年口座)の入金方法」
🕒 更新履歴:2026年10月14日 公開
🛠 この記事の作り方:児童手当の月額・支給月・対象年齢はこども家庭庁の資料から、制度改正の4点は大阪府が掲載するこども家庭庁のリーフレットから転記しました。こどもNISAの投資枠と払出し要件は財務省の大綱、贈与税は国税庁のタックスアンサーによります。試算は筆者がPythonで計算したもので、0歳から216か月(3歳未満36か月+3歳以降180か月)の積立、月利は(1+年率)の12乗根から1を引いた値、毎月末積立、年率一定、手数料と税金は考慮していません。将来の運用成果を保証するものではなく、特定の金融商品やサービスの利用をすすめるものでもありません。筆者は税理士ではなく、贈与税の記述は一般的な説明です。記載のリンクにはアフィリエイト広告が含まれます。