「新NISAで一度売った分の枠は、すぐ買い直せる?」「配当金の受取方式なんて設定した覚えがない…」「成長投資枠は個別株を買わないともったいない?」——新NISAを始めたばかりの20代会社員なら、一度は引っかかる疑問ではないでしょうか。私も、売却した枠は翌年の1月まで戻らないと知ったときは正直ひやっとしました!
この記事では、売却枠の復活時期、損益通算、配当金の受取方式、現金クッション、成長投資枠の使い方という5つの落とし穴を、数字と私の経験を交えて順に検証します。特に、国内上場株式・ETF・REITの配当金や分配金は「株式数比例配分方式」以外で受け取ると課税され、年間配当10万円なら20,315円の差が毎年生まれます(インデックスファンドなどの公募株式投資信託の収益分配金は、この設定に関係なくNISA口座内で非課税です)。株式やETFを持っている人は、設定を見直す価値がありますよ!
- 売却しても「枠」は翌年まで復活しない(戻るのは売却額ではなく取得時の簿価相当分)
- 損益通算・繰越控除ができない(NISAで損切りしても他口座の利益と相殺できない)
- 配当金受取方式を間違えると課税される(「株式数比例配分方式」以外は20.315%課税)
- 現金クッション不足で暴落に耐えられない(生活防衛資金は生活費6〜12ヶ月分が目安)
- 成長投資枠で個別株に手を出して後悔(成長投資枠でもインデックスファンドを買える)
 筆者
新NISAは長期前提の制度!売却した枠は翌年まで戻らないので、短期売買には向きません!
| 落とし穴 | 正しい対策 |
|---|---|
| ①売却しても枠は翌年まで復活しない | 長期前提で保有。短期売買は特定口座で |
| ②損益通算・繰越控除ができない | NISA枠は長期保有前提の商品に限定する |
| ③配当金受取方式の設定ミスで課税 | 「株式数比例配分方式」に設定(年間配当10万円なら約2万円の差) |
| ④現金クッション不足で暴落に耐えられない | 生活防衛資金(生活費6〜12ヶ月分)を先に確保 |
| ⑤成長投資枠で個別株に手を出して後悔 | 成長投資枠でもインデックスファンドを中心に |
配当金の受取方式が「株式数比例配分方式」以外だと、NISA口座で買った株の配当にも20.315%が課税されます。年間配当10万円なら差額は20,315円。設定変更は証券会社のサイトから2分ほどで終わるので、落とし穴③の手順で確認してください。
【結論】新NISAは使い勝手◎。ただし5つの落とし穴を知ってから始めよう
先に結論をお伝えします!
新NISAは20代会社員にとって非常に使い勝手の良い制度です。 非課税で投資できるなんて、20年前の自分に教えたらひっくり返るレベル。(20年前は学生ですが笑)
ただし、「万能ではない」 のも事実なんです。
知らずに始めると、後から「あ〜やっちゃった…」となる落とし穴が、少なくとも5つあります。
| # | 落とし穴 | 影響の大きさ |
|---|---|---|
| ① | 売却しても「枠」は翌年まで復活しない | ★★★ |
| ② | 損益通算・繰越控除ができない | ★★★ |
| ③ | 配当金受取方式を間違えると課税される | ★★★★★ |
| ④ | 現金クッション不足で暴落に耐えられない | ★★★★ |
| ⑤ | 成長投資枠で個別株に手を出して後悔 | ★★★ |
特に③は 「設定ミスしてるだけで毎年2万円損する」 みたいな地雷ですが、これが当てはまるのは国内上場株式・ETF・REITを保有している場合です。インデックスファンドなどの公募株式投資信託だけを積み立てている人は、この設定に関係なくNISA口座内で非課税になります(国税庁「NISA及びつみたてNISAの手続に関するQ&A」)。株式やETFを持っている人は、今すぐ確認してほしい項目です!
それでは1つずつ、数字と体験談を交えて解説していきます!
落とし穴①売却しても「枠」は翌年まで復活しない
まず最初の落とし穴。これは「NISAは売っても自由に買い直せる」と勘違いしている人が意外と多いポイントです。
具体例:100万円売って買い直せない話
例えばあなたがNISAで100万円分の投資信託を買い、その後「急な出費が必要!」と売ったとします。
「じゃあ来月また100万円分買えばいいや」
…残念、できません!
新NISAの非課税枠は、売却した翌年の1月にならないと復活しない仕組みなんです。
| タイミング | 枠の状態 |
|---|---|
| 2026年5月:100万円分(簿価)を売却 | 年内は枠は空かない |
| 2026年12月末まで | 依然として枠は空かない |
| 翌年(2027年)に復活 | 売却した簿価相当分の枠が戻る |
ポイントは2つ。①復活は「翌年」 で、②復活する金額は「売却額」ではなく「取得時の簿価(買った時の金額)」 という点です!
つまり、短期の資金で頻繁に回す目的には向きにくい制度設計ということです。
短期売買が前提の人には向かない
「NISAで短期売買して儲けよう!」と思っている人、考え直しましょう!
新NISAは 「長期で非課税メリットを享受する制度」 として設計されています。
「配当金目的で1年で売り買いしよう」と考えていた人が、枠復活のタイミングを勘違いして買い直せずにチャンスを逃した話を聞きました…。
✅ 教訓:NISAは長期前提。短期売買は特定口座で。
落とし穴②損益通算・繰越控除ができない
2つ目は税制上の仕組みの話。ここを知らずに損切りすると、けっこう泣けます…。
特定口座との決定的な違い
通常の証券口座(特定口座)では、複数の取引の損益を合算できます。
例えばこうです👇
| 取引 | 損益 |
|---|---|
| A株で +50万円 | 利益 |
| B株で ▲30万円 | 損失 |
| 合算して +20万円 | この20万円にだけ課税される |
ところが新NISAでは、この合算(損益通算)ができません!
| 口座 | A株 +50万円 | B株 ▲30万円 | 課税対象 |
|---|---|---|---|
| 特定口座 | 合算可能 | 合算可能 | 20万円 |
| 新NISA | 非課税だが単独 | ▲30万円は”なかったこと” | 合算できない |
つまり、NISAで損失が出ても、他の口座の利益と相殺できないんです!
損切りのコストが実は高い
さらにキツいのが、繰越控除(損失を翌年以降3年間持ち越して利益と相殺できる仕組み)も、NISAでは使えません!
NISAで損切り = 「非課税枠を1回使っただけ」 という、実質的に何も得していない状態になります。
例えば、スタート直後に勢いで買った個別株が▲15万円になって損切りした場合、その15万円の損失は税制上まったく価値を生みません。この仕組みを知ってから、私はNISA枠で個別株を買うのをやめました。
✅ 教訓:NISAでは損切りの税制メリットがないため、短期売買には向きにくい。筆者自身は、NISA枠では長期保有前提の商品に限定しています。
落とし穴③配当金受取方式を間違えると課税される【要確認】
これが最大の落とし穴です!この設定ミス、気づきにくいので、今すぐ確認してください!
「株式数比例配分方式」って何?
配当金の受取方式は、実は4種類もあります👇 なお、この設定が関係するのは国内上場株式・ETF・REITの配当金や分配金です。インデックスファンドなどの公募株式投資信託の収益分配金は、この手続きをしなくてもNISA口座内で非課税になります(国税庁「NISA及びつみたてNISAの手続に関するQ&A」)。
| 受取方式 | 受取方法 | NISA非課税適用 |
|---|---|---|
| 株式数比例配分方式 | すべての銘柄について、証券会社等の口座の残高に応じ、証券会社等を通じて証券口座で受取 | ✅ 非課税 |
| 登録配当金受領口座方式 | すべての銘柄について、あらかじめ指定した1つの金融機関預金口座で受取 | ❌ 20.315%課税 |
| 単純取次ぎ方式(証券会社等により「個別銘柄指定方式」) | 銘柄ごとに、あらかじめ指定した金融機関預金口座で受取 | ❌ 20.315%課税 |
| 配当金領収証方式 | ゆうちょ銀行等の窓口で配当金領収証と引き換えに受取(受取方法を選択していない場合はこの方式が適用される) | ❌ 20.315%課税 |
「株式数比例配分方式」以外で受け取ると、NISA口座で買った国内上場株式・ETF・REITの配当金や分配金でも課税されるという鬼仕様。
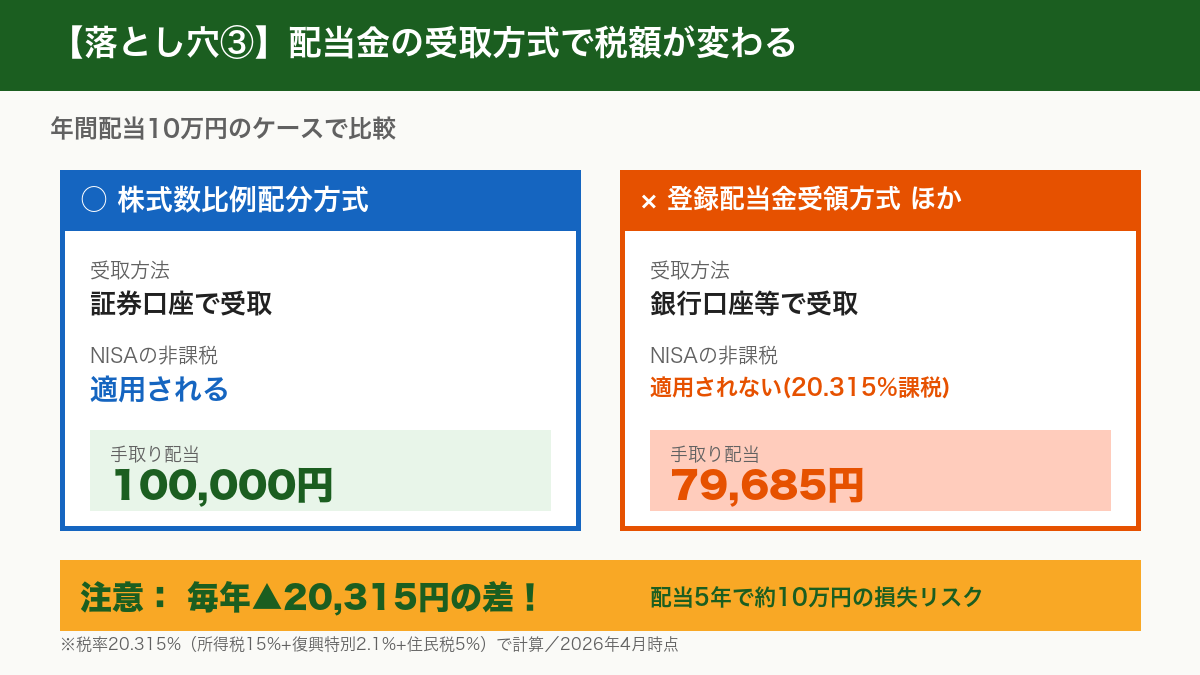
しかも、受取方法を一度も選んでいない場合に適用されるのは「配当金領収証方式」です(証券保管振替機構「振替株式等の配当金の受取方法のご案内」2024年4月1日作成)。「設定した覚えがないから大丈夫」ではなく、設定していない人こそ課税される側にいる、というわけなんです…。
設定変更手順(楽天証券/SBI証券)
楽天証券にログイン後、画面上部の「マイメニュー」を選択します。
各種設定メニューの中から該当項目を選びます。
これで設定完了!NISA口座の配当金が非課税で受け取れます。
SBI証券にログイン後、画面上部の「口座管理」を選択します。
各種設定メニューの中から該当項目を選びます。
配当金の受領サービス設定ページへ進みます。
設定完了!NISA口座の配当金が非課税で受け取れます。
設定はオンラインで完結します。今すぐ確認しましょう!
※上記の手順はログイン後の画面のため、本記事では公開情報から確認できていません。メニュー名や画面構成が変更されている場合があるため、各社の最新の案内もあわせてご覧ください。
年間配当10万円なら約2万円の差
数字で見ると衝撃です。
| 年間配当額 | 株式数比例配分方式 | その他方式(課税) | 差額 |
|---|---|---|---|
| 5万円 | 50,000円 | 39,842円 | ▲10,158円 |
| 10万円 | 100,000円 | 79,685円 | ▲20,315円 |
| 20万円 | 200,000円 | 159,370円 | ▲40,630円 |
| 50万円 | 500,000円 | 398,425円 | ▲101,575円 |
※税率20.315%(所得税15%+地方税5%+復興特別所得税0.315%。内訳は金融庁「NISAを利用する皆さまへ」令和6年6月〈令和7年9月改訂〉による)で計算。円未満は差額側を切り上げています。実際に源泉徴収される金額は証券会社の端数処理により数円ずれることがあります。
毎年この差額を払い続けるのか、1回の設定で非課税にするのか。
知らずに数年経っていた…となる前に、今日確認を強くおすすめします!
✅ 教訓:配当金受取方式は「株式数比例配分方式」一択。今すぐ確認!
💡 まだNISA口座を持っていない人へ
楽天証券・SBI証券・マネックス証券など、主要ネット証券はいずれもNISA対応済み。自分が普段使う銀行やクレジットカードと連携できる証券会社を選ぶと管理が楽になります。
(※ネット証券各社の比較は「楽天証券 vs SBI証券 vs マネックス証券 徹底比較」にまとめています)
落とし穴④現金クッション不足で暴落に耐えられない
4つ目は資金配分のミス。投資あるあるの典型です。
預金全額投入のNG理由
「非課税枠は早く埋めた方が得だよね!」と勢いで預金を全額NISAに突っ込む人、います。
でもこれ、暴落が来たときに身動きが取れなくなります。
例えばこんなシナリオ👇
- 預金300万円 → 全額オルカンに投入
- 3ヶ月後に暴落で▲30%(資産210万円に)
- 同月、車の故障で修理費20万円必要
- 生活費の不足で底値で売る羽目に
狼狽売り = 長期投資の最大の敵なんです。
生活防衛資金の目安(20代会社員版)
じゃあいくら現金で置いておけばいいのか?
一般的な目安はこれ👇
| 家族構成 | 推奨生活防衛資金 | 計算根拠 |
|---|---|---|
| 独身・実家暮らし | 生活費3ヶ月分 | 最低ライン |
| 独身・一人暮らし | 生活費6ヶ月分 | 会社員の標準 |
| 夫婦共働き | 生活費6〜12ヶ月分 | 私達はココ |
| 子どもあり | 生活費1年分以上 | 教育費リスク |
20代会社員なら、最低でも6ヶ月分の生活費を現金で確保してから残りを投資に回すのが基本です!
我が家の場合、月の生活費が約20万円なので、120万円(生活費6ヶ月分)を生活防衛資金として現金で確保してから投資しています。
✅ 教訓:攻めの投資は、守りの現金があってこそ成立する。
落とし穴⑤成長投資枠で個別株に手を出して後悔パターン
5つ目は投資先選びのミス。これは特に20代に多いパターンです。
つみたて枠と同じファンドでもOK
新NISAには2種類の枠があります👇
| 枠の種類 | 年間上限 | 投資できる商品 |
|---|---|---|
| つみたて投資枠 | 120万円 | 金融庁認定のインデックスファンド等 |
| 成長投資枠 | 240万円 | 上記 + 個別株・アクティブファンド |
「成長投資枠があるから個別株でガツンと稼ごう!」
…その気持ち、わかります。でもちょっと待って!
実は成長投資枠も、つみたて枠と同じインデックスファンドを買ってOKなんです!
「枠の名前に騙されて個別株を選ばなきゃいけない」と思い込んでいる人、本当に多い。
20代会社員なら「インデックス中心」がシンプルで合いやすい理由
※以下は個別株投資を否定するものではなく、あくまで筆者の考え方です。
20代会社員が新NISAで個別株に大きく振るのは、私個人の経験としてリスク管理の難易度が高いと感じました。
- 分散不足で企業固有リスクを丸かぶりする(倒産・不祥事で一気に資産減)
- 銘柄選定に時間と知識が必要(決算書を読み解く労力 vs 会社員の可処分時間)
- 長期の複利効果を取り逃がしやすい(個別株は浮き沈みが激しく、握力が試される)
20代は「運用期間40年」という大きな武器があります。
この時間を味方につけるには、インデックスファンドをコツコツ積み立てるのが有力な選択肢です。
私はS&P500を中心にしました。精神的な平穏度が段違いです…!
✅ 教訓:筆者が選んだのは「インデックス × 長期 × 全自動」。迷ったら定番を検討する選択肢もあり。
【チェックリスト】新NISAを始める前の5ステップ
ここまでの落とし穴を踏まえて、始める前にやるべき5ステップをまとめました!
- [ ] ① 生活防衛資金(6〜12ヶ月分)を現金で確保した
- [ ] ② 長期前提(10年以上)で考えているか確認した
- [ ] ③ 配当金受取方式を「株式数比例配分方式」に設定した
- [ ] ④ 投資先はインデックスファンド中心で決めた
- [ ] ⑤ 毎月の積立額を無理のない範囲で設定した
すでに始めている人は、特に③を今すぐ確認してください!
💡 NISA口座を開くならマネックス証券
NISA口座選びで迷ったら、dカード積立ができる「マネックス証券」も候補になります。ただし還元率はカードの種類によって変わります。最大3.1%はdカード PLATINUM(年会費29,700円・税込)の場合で、入会2年目以降は月間ショッピング利用額20万円以上という条件が付きます。dカード GOLD(年会費11,000円・税込)、dカード GOLD U(年会費3,300円・税込)、dカードは最大1.1%です。また、クレジットカード積立の設定上限額は全銘柄合計で月10万円です。なお公式ページには「2026年12月以降、各種ポイント還元率・進呈条件と年会費の見直しを予定」との告知があるため、申込前に最新の条件をご確認ください(2026年9月22日時点・ドコモのNISA by マネックス証券 公式ページ)。

まとめ:落とし穴を知ってから始めるのが、長期投資の第一歩
新NISAの落とし穴5選、いかがでしたか?
- 売却しても枠は翌年まで復活しない → 長期前提で
- 損益通算・繰越控除ができない → 損切りのコストが高い
- 配当金受取方式を間違えると課税される → 今すぐ確認!
- 現金クッション不足で暴落に耐えられない → 生活防衛資金必須
- 成長投資枠で個別株に手を出して後悔 → インデックス中心で検討
新NISAは使い勝手の良い制度。でも、盲点を知らずに始めると「こんなはずじゃなかった」となりがちです。
この記事を読んだあなたは、もうその落とし穴を全部把握しています。
あとは実践あるのみ!20代の時間は大きな強みになります。落とし穴を避けて、長期でコツコツ。 筆者はこのスタンスで続けています。
併せて読みたい
📈 投資利回りシリーズ
🕳️ 落とし穴シリーズ
👥 筆者について
20代後半・夫婦共働きの会社員。40歳FIREを目標に、S&P500のインデックス投資を継続中です!
「実際にやってみてどうだったか?」をリアルに発信することで、同世代の資産形成のヒントになれば嬉しいです。
⚠️ 免責事項
本記事は2026年9月22日時点の公開情報(金融庁・国税庁・証券保管振替機構の各公式資料)に基づく一般的な解説であり、特定の金融商品の購入・売却を推奨するものではありません。筆者は金融商品取引業者・投資助言業者・税理士ではなく、本記事は投資助言・税務助言に該当しません。
税制・制度は改正される可能性があり、記載内容が将来にわたって有効であることを保証するものではありません。実際の投資判断・税務処理にあたっては、金融庁・国税庁・証券会社公式サイトをご確認のうえ、必要に応じて税理士・ファイナンシャルプランナー等の専門家にご相談ください。
本記事の内容により生じたいかなる損害についても、筆者は責任を負いかねます。投資は自己責任でお願いします。
📚 出典
- 金融庁「NISA特設ウェブサイト/2024年からのNISA」
- 金融庁「NISAを利用する皆さまへ」令和6年6月(令和7年9月改訂)
- 国税庁タックスアンサーNo.1535「NISA制度」
- 国税庁タックスアンサーNo.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」
- 国税庁タックスアンサーNo.1330「配当金を受け取ったとき(配当所得)」
- 国税庁「新NISAに関するQ&A(金融商品取引業者等向けの情報)」令和8年7月
- 国税庁「NISA及びつみたてNISAの手続に関するQ&A」令和元年7月(平成31年4月1日現在の法令)
- 証券保管振替機構「振替株式等の配当金の受取方法のご案内」2024年4月1日作成
- 金融庁「非課税口座に受け入れることができる上場株式等の範囲に関する基準」の一部改正について(令和8年4月1日適用)
- ドコモのNISA by マネックス証券「dカード積立」
🕒 更新履歴:2026年4月公開 / 2026年9月22日:記載した数値をすべて金融庁・国税庁・証券保管振替機構の一次資料で再確認して出典を追加し、「登録配当金受領方式」を正式名称の「登録配当金受領口座方式」に訂正、未設定時に適用される方式を「配当金領収証方式」に訂正、配当金受取方式の話が及ぶ範囲を国内上場株式・ETF・REITに限定する注記を追加、マネックス証券のポイント還元率に適用条件・年会費・改定予定を追記しました。
🛠 この記事の作り方:年間投資枠(つみたて投資枠120万円・成長投資枠240万円)、非課税保有限度額(1,800万円・うち成長投資枠1,200万円)、売却した枠が翌年以降に簿価で復活すること、NISA口座では損益通算も繰越控除もできないこと、繰越控除が翌年以後3年間であること、税率20.315%とその内訳、配当金受取4方式の名称と課税・非課税の別は、いずれも上記の一次資料からそのまま転記しています。配当金の差額の表(5万円→10,157.5円、10万円→20,315円、20万円→40,630円、50万円→101,575円)はPythonで「年間配当額×20.315%」を再計算したもので、円未満は差額側を切り上げて表示しています。実際に源泉徴収される金額は証券会社の端数処理により数円ずれることがあります。なお、公募株式投資信託の分配金に手続が不要である旨を明記した国税庁資料は令和元年7月(平成31年4月1日現在の法令)のもので、旧NISA時代に作られた資料です。受取方式の対象を国内株式・ETF・REITに限定する金融庁資料(令和7年9月改訂)と整合することを確かめたうえで根拠としています。生活防衛資金の「生活費6〜12ヶ月分」は公的機関が定めた基準ではなく一般的に使われている目安で、記事中の月20万円・120万円は私自身の家計の数字です。暴落▲30%、運用期間40年、年間配当額の各ケースは説明のための仮定であり、将来の運用成果を予測・保証するものではありません。楽天証券・SBI証券の設定変更手順はログイン後の画面のため本記事では公開情報から検証できておらず、実際のメニュー名や画面構成と異なる場合があります。マネックス証券のポイント還元率は公式ページに「2026年12月以降、各種ポイント還元率・進呈条件と年会費の見直しを予定」との告知があるため、申込前に公式サイトで最新の条件をご確認ください。なお国税庁タックスアンサーNo.1330の注記によれば、令和9年(2027年)1月1日以後に生ずる所得については復興特別所得税が1.1%に引き下げられ防衛特別所得税が併せて源泉徴収されますが、合計税率は20.315%のままです(15%+0.165%+0.15%+5%=20.315%。本記事の表の数値は変わりません)。









コメント