「キオクシアが大暴落している」——2026年11月2日(月)、X(旧Twitter)のタイムラインはこの話題でいっぱいでしたよね。終値は11,345円で、前週末比2,125円安(−15.8%)。10月2日につけた株式分割後の高値(終値19,300円)からは、わずか1か月で41%も下がりました。
でも、ちょっと不思議じゃないですか?10月30日に出た7〜9月期の決算は、売上収益2兆4,800億円・Non-GAAP営業利益1兆9,883億円と、どちらも過去最高だったんです。「最高益なのに暴落」——これが今回いちばんモヤモヤするところだと思います!
この記事では、キオクシアの決算短信・決算説明会のスクリプト・質疑応答集と株価データをもとに、なぜ売られたのかを3つに分けて考察します。先に答えを言うと、いちばんの理由は「10〜12月期の見通しが横ばいだった」こと。そこに米国の半導体株の急落と、重くなっていた需給が重なりました。私はキオクシアを持っていませんし、この急落で買う予定もありません。「買い」も「売り」もすすめない記事として読んでください。
結論|最高益なのに売られたのは、次の四半期が「横ばい」だったから
- 11月2日の終値は11,345円(前週末比−15.8%) 分割後の高値(10月2日終値19,300円)から−41%、6月22日の上場来高値(分割後換算37,567円)からは約7割安
- 7〜9月期の決算は過去最高 売上収益2兆4,800億円(前四半期比1.4倍)・Non-GAAP営業利益1兆9,883億円(同1.5倍・利益率80.2%)
- 理由①:10〜12月期の会社見通しが横ばい 売上2兆5,000億円(+0.8%)・Non-GAAP営業利益2兆円(+0.6%)。「伸びが止まる」と受け取られた
- 理由②:前週末に米国の半導体株が急落 インテル−28.6%・SOX指数−7.2%・サンディスク−13.5%(10月30日)
- 理由③:需給 信用買い残の重さと、大株主の売り圧力(株探の指摘)
- 数字の上では割安に見えるのに下がる 時価総額は約18.7兆円。市場は「この利益は続かない」と見ている=メモリ株のサイクル
ひとつずつ見ていきましょう!
何が起きた?|1日で15.8%安、1か月で4割安
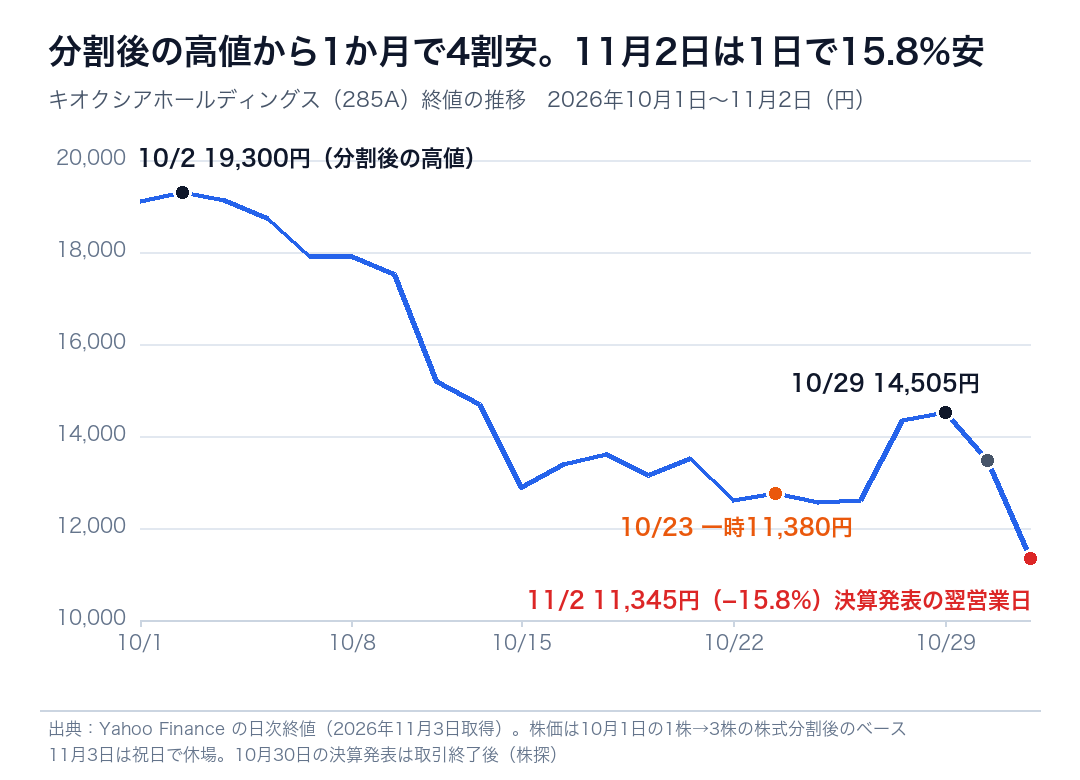
11月2日は寄り付きから大きく下げて始まり(始値11,670円)、一時11,135円(−17.3%)まで売られました。終値は11,345円。出来高は9,783万株と、前週末(7,064万株)の1.4倍です。10月23日につけた直近の安値11,380円を割り込んだことになります(株探)。11月3日(火)は文化の日で東京市場は休場なので、次に値が付くのは11月4日(水)です。
| 日付 | 株価 | メモ |
|---|---|---|
| 10月2日 | 終値19,300円 | 株式分割(1株→3株)後の高値。ザラ場の高値は10月5日の19,750円 |
| 10月15日 | 終値12,880円 | 10月2日から2週間で−33% |
| 10月23日 | 一時11,380円 | この時点の安値(終値は12,755円) |
| 10月29日 | 終値14,505円 | 決算前に戻す。出来高1億4,355万株 |
| 10月30日 | 終値13,470円 | 取引終了後に7〜9月期の決算を発表 |
| 11月2日 | 終値11,345円 | 前週末比−15.8%。一時11,135円 |
時価総額は約18.7兆円(発行済株式数16億4,631万株×11,345円)。9月初めには約29.8兆円ありましたから、2か月で11兆円ほど減った計算です。なお、9月29日以降の株価が「3分の1になった」ように見えるのは株式分割のせいで、持ち株の価値は変わっていません。そのしくみはキオクシアの株式分割はいつ?1株→3株で株価と持ち株はどうなるで解説しています。
決算そのものは過去最高だった|7〜9月期の数字
まず、売られた決算の中身を確認しておきましょう。悪い決算どころか、売上も利益も過去最高です!
| 項目 | 4〜6月期 → 7〜9月期 → 10〜12月期(会社見通し) |
|---|---|
| 売上収益 | 1兆7,671億円 → 2兆4,800億円 → 2兆5,000億円(見通し) |
| Non-GAAP 営業利益 (カッコ内は利益率) | 1兆3,262億円(75.0%) → 1兆9,883億円(80.2%) → 2兆円(80%・見通し) |
| Non-GAAP 純利益 | 8,870億円 → 1兆3,486億円 → 1兆3,650億円(見通し) |
| Non-GAAP 1株利益 | 540.60円 → 833.94円 → 854.24円(見通し) |
| 想定為替(1ドル) | 160円 → 161円 → 157円(見通し) |
7〜9月期は、ドルベースの販売単価が前四半期比で20%台半ば上昇し、出荷量(記憶容量ベース)も10%台前半増えました。7月31日に会社が出していた見通し(売上2兆3,900億円・Non-GAAP営業利益1兆9,000億円)も上回っています!
財務も、過去いちばん強い状態です。現預金は13,973億円、8月に8,000億円の自社株買いをしたあとでもネットキャッシュ(現金から有利子負債を引いた額)は8,127億円、自己資本比率は50%。上場後初めての配当(中間90円・分割後は1株30円)も決まりました。
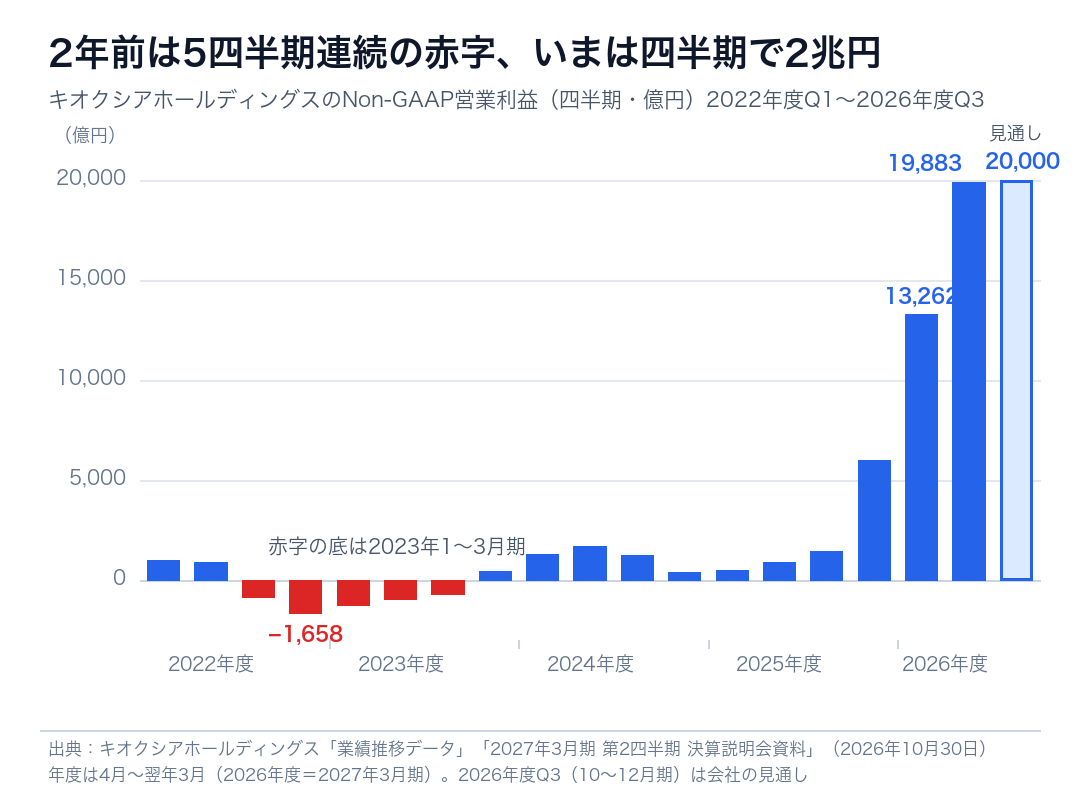
2022年10月から2023年12月まで、Non-GAAP営業利益は5四半期連続の赤字(いちばん悪い2023年1〜3月期は−1,658億円)。それが2026年7〜9月期は1兆9,883億円です。メモリは市況しだいで利益がこれだけ動く、ということを覚えておいてください!
理由①|10〜12月期の見通しが「横ばい」だった
売られた理由のいちばん大きなものが、上の表の右の列です。10〜12月期の会社見通しは、売上2兆5,000億円(+0.8%)・Non-GAAP営業利益2兆円(+0.6%)・純利益1兆3,650億円(+1.2%)。会社は「すべての項目で過去最高を更新する見込み」と書いていますが、市場が見たのは「前四半期比ほぼ横ばい」の部分でした。
4〜6月期から7〜9月期は、売上1.4倍・営業利益1.5倍でした。この伸びに慣れた投資家にとって「+1%」は減速です。報道によると、市場には営業利益2兆4,000億円程度を期待する声もあったそうです(ウエルスアドバイザー・11月2日)。期待と見通しの差が、失望売りになりました。
- 為替が161円から157円へ約4円の円高になる影響(営業利益で約550億円のマイナス)を吸収したうえでの、約1%の増収
- 出荷量は7〜9月期から大きく変わらない見込み。一部を7〜9月期に前倒しで販売したことと、データセンター・エンタープライズ向けの一部が1〜3月期にずれるため
- 10〜12月期はスマートフォン向けの割合が相対的に高くなり、平均販売単価の上昇は緩やか
- 1〜3月期には出荷量が大きく増える見込み。2027年を通して供給不足が続き、販売単価は基本的に上昇傾向(上昇の程度は注視)
つまり会社は「一時的な踊り場」と説明し、市場は「山の頂上が近い」と読んだわけです。どちらが正しいかは、次の決算(10〜12月期の実績)が出るまで誰にもわかりません。株価は「正解」ではなく「多数派の読み」で動きます。国内の証券会社の分析でも、スマートフォン向けの出荷増による製品構成の悪化と、データセンター向け案件の一部が1〜3月期にずれ込むことが挙げられています(ウエルスアドバイザー・同)。
理由②|同じ日に、米国の半導体株が崩れていた
| 銘柄・指数 | 10月30日(金) | 11月2日(月) |
|---|---|---|
| インテル | −28.6% | −8.8% |
| SOX指数(フィラデルフィア半導体株指数) | −7.2% | −3.4% |
| ナスダック総合 | −2.9% | −1.1% |
| サンディスク(NAND大手) | −13.5% | −6.6% |
| マイクロン(メモリ大手) | −5.3% | −5.8% |
キオクシアの決算が出た10月30日の夜、米国ではインテルが10〜12月期の売上見通しで市場の期待を裏切り、1日で3割近い下げ。SOX指数も7.2%安と、半導体セクター全体が崩れました(株探)。NAND大手のサンディスク、メモリ大手のマイクロンも大きく売られています。
11月2日の東京は、日経平均こそ−0.3%の小幅安でしたが、中身は「選別」でした。決算が評価された東京エレクトロンは+5.2%、アドバンテストは+2.6%。同じ半導体でも、見通しが弱いと受け取られたキオクシアだけが大きく売られたんです。
さらに連休中の11月2日(米国)はサンディスク−6.6%・マイクロン−5.8%、11月3日の韓国ではSKハイニックス−5.0%・サムスン電子−4.1%。メモリ株は世界的に売られていて、キオクシア1社だけの問題ではありません。
理由③|需給:信用買い残の重さと大株主の売り
3つ目は需給です。株探(11月2日)は、キオクシアは「買い残が重すぎる」こと、ネット証券では個人投資家が買い越していること、そして、ベインキャピタルに続いて売りに回る大株主の受け皿になる懸念がくすぶっていることを指摘しています。10月23日の安値11,380円を割ったことで、投げ売りが加速するパターンに入る可能性も示唆しています。
信用買い残とは、証券会社からお金を借りて買われている株のこと。株価が下がると追加の担保(追証)が必要になり、払えない人は売らされます。下げが下げを呼ぶのはこのためで、7月に1か月で48%下げたときも同じことが起きました(キオクシアはなぜ注目される?)。
大株主については、8月時点で東芝が14.12%、ベインキャピタル系の投資会社が14.19%を持っています(会社の開示)。投資ファンドはいずれ売る立場なので、株価が上がった局面では売り圧力として意識されます。
考察|「最高益で売られる」はメモリ株の宿命。数字で見てみると
- 時価総額:約18.7兆円
- PBR(株価純資産倍率):約6.2倍(1株純資産1,833円・9月末)
- PER(株価収益率)の仮の試算:10〜12月期見通しのNon-GAAP 1株利益854円が1年続いたとすると年3,417円 → 約3.3倍
- 配当利回り:0.26%(中間配当30円のみ。期末は未定)
1株純資産は、親会社の所有者に帰属する持分(2兆9,290億円)を自己株式を除く株式数で割った値。PERは説明のための仮定で、会社の年間予想ではありません。
PER3倍台と聞くと「安すぎる」と感じますよね。それでも買われないのは、メモリがサイクル株だからです。販売単価が上がると利益は何倍にもなり、下がると赤字になる(上の図のとおり、2年前は5四半期連続の赤字でした)。だから市場は「山の高さ」より「山の長さ」を見ます。10〜12月期の横ばい見通しは、「山の頂上が見えた」と解釈されました。
サイクル株のPERは、利益のピークでいちばん低く見え、赤字の底でいちばん高く見えます(利益がほぼゼロだから)。「PERが低いから買い」という普通の物差しが通じないのが、メモリ株の難しいところです。
一方で会社は、2027年を通して供給不足が続く、2027年の生産能力はほぼ割り当て済みで、2028年分も複数年の長期契約(LTA)で出荷量の50%を大きく上回る分をすでに確約済み、と説明しています(質疑応答集)。市場の読みが外れれば、株価は戻るかもしれません。でも、ここで問うべきは「どちらに賭けるか」ではなく、「自分の資産の何%をこの賭けに置くか」だと私は思います。
20代の新NISA投資家が学べること3つ
① 個別株は「なくなっても困らない額」だけ
1か月で4割、1日で16%動く株です。生活費や生活防衛資金とは完全に切り離した、少額の範囲でしか持てません。これは9月になぜ注目されるのかを書いたときから変わらない私のスタンスです。
② 新NISAの成長投資枠で、値動きの大きい株を持つ不利を知る
11月2日の終値なら100株1,134,500円で、成長投資枠(年240万円)に収まります。でも、NISAで損が出ても、ほかの利益と損益通算ができません。「買える」と「買うべき」は別の話です!くわしくは株式分割の記事のQ&Aにまとめています。
③ 急騰で飛び乗らない、急落で飛びつかない
6月の高値で買った人は、いま7割安を抱えています。逆に、急落で「安くなったから」と飛びつくのも同じ賭けです。これは「買うな」でも「売るな」でもなくて、自分の方針を先に決めておくということ。判断材料は株価の高い安いではなく、次の決算(10〜12月期の実績)とメモリ市況です。
📈 私のコアは、個別株ではなくインデックスの積立
私は楽天証券の新NISAで、S&P500のインデックスファンドを月10万円積み立てています。個別株はNISA枠の一部で、配当を体験するための少額の高配当株だけ。急落のニュースで何かを変えることはありません。口座の仕組みや成長投資枠の使い方は公式サイトで確認できます。
楽天証券|公式サイトを見る私の意思決定ログ|持っていない。急落でも買わない
私はキオクシアを持っていません。9月に「なぜ注目されるのか」の記事を書いたときも、今も同じです。理由は決算が悪いからではなく、サイクルの位置を当てる自信がないから。私が個別株を見るときの物差しは配当利回り3%以上ですが、キオクシアは中間配当30円で利回り0.26%なので、そもそも対象になりません。
今回の急落で学んだのは、「最高益」という言葉だけで判断してはいけないということ。市場が見ているのは「次の四半期の伸び」と「市場予想との差」です。この視点は、個別株を買わない人でも、決算のニュースを読むときに役立ちます!
11月4日以降どうなるかは予想しません。米国市場、SKハイニックス、信用取引の投げ売り、大株主の売り——変数が多すぎます。私のインデックス積立は、何も変えずに続けます。
よくある質問
Q. キオクシアの決算は悪かったのですか?
いいえ。7〜9月期は売上・利益とも過去最高です。売られたのは、10〜12月期の見通しの伸び率が+1%程度にとどまったためで、決算そのものが悪かったわけではありません。
Q. 底値はいくらですか?
誰にもわかりません。10月23日の安値11,380円を割った状態で、株探は投げ売りが加速するパターンの可能性を指摘しています。私は底値を当てにいきません。
Q. 配当はいつ、いくらですか?
上場後初めての中間配当は、分割前で1株90円(分割後は30円)。基準日は2026年9月30日、支払開始は2026年12月8日です。今から買っても、今回の中間配当は受け取れません。期末配当は未定で、会社は累進配当(配当を減らさない方針)を基本方針にしています。
Q. 新NISAで買えますか?
成長投資枠で買えます。11月2日の終値なら100株1,134,500円です。ただしNISAでは損失の損益通算ができないので、値動きの大きい株との相性は良くありません(株式分割の記事)。
Q. 次の決算はいつですか?
10〜12月期の決算の発表日は、会社の投資家向け情報(IR)サイトで告知されます。今回(7〜9月期)は10月30日の取引終了後でした。
まとめ|急落の理由は「横ばい見通し」。メモリ株は山の長さで評価される
- 11月2日は−15.8%の11,345円。10月2日の高値から1か月で−41%、6月の上場来高値からは約7割安
- 7〜9月期は売上2兆4,800億円・Non-GAAP営業利益1兆9,883億円の過去最高
- 売られた理由は、①10〜12月期の見通しが横ばい(+1%)②米半導体株の急落(インテル−28.6%・SOX指数−7.2%)③信用買い残と大株主の売り圧力
- PER3倍台・PBR6倍台でも買われないのは、メモリがサイクル株だから。市場は「次の伸び」を見ている
- 20代の新NISA投資家は、個別株は少額・損益通算できない不利・急騰と急落に飛びつかない、の3つ
- 私は持っていないし、急落でも買わない。インデックス積立は変えない
「暴落」という言葉は強いですが、中身を分けて見ると「過去最高の決算」「横ばいの見通し」「市場全体の下げ」「需給」の4つでした。ニュースに振り回されず、自分の方針で続けていきましょう!
関連記事:キオクシアはなぜ注目される?株価急騰の理由と1株→3株分割後の見方/キオクシアの株式分割はいつ?/日経平均7万円で新NISAは買っていい?
📚 出典(いずれも2026年11月3日に確認)
- キオクシアホールディングス「2027年3月期 第2四半期(中間期)決算短信」(2026年10月30日・PDF)/「株主還元方針及び剰余金の配当(中間配当・初配)に関するお知らせ」(同・PDF)
- キオクシアホールディングス「決算説明資料」:2027年3月期 第2四半期 決算説明会(スクリプト付き・PDF)/質疑応答集(PDF)/業績推移データ(Excel)(2026年10月30日)
- Yahoo!ファイナンス(ウエルスアドバイザー)「キオクシアが急落、10-12月期利益の見通し横ばいに失望売り」(2026年11月2日)
- 株探「明日の株式相場に向けて=キオクシア安値更新とスーパーサイクル突入の矛盾」(2026年11月2日)
- 株価・指数:Yahoo Finance の日次データ(2026年11月3日取得・終値ベース)
🕒 更新履歴:2026年11月3日 公開
🛠 この記事の作り方:決算の数字は会社の決算短信・決算説明会資料・質疑応答集から転記し、株価の下落率・時価総額・PBR・配当利回りはYahoo Financeの終値と決算短信の株式数からPythonで計算しています(PERは説明のための仮定)。急落の理由のうち「市場の期待」と「需給」は、ウエルスアドバイザーと株探の報道を出典として示しました。本記事は情報提供を目的とした考察で、特定の銘柄の売買を推奨するものではありません。投資は自己責任でお願いします。株価・数値は2026年11月3日時点です。記載のリンクにはアフィリエイト広告が含まれます。
コメント