
「副業で利益が10万円出たけど、20万円以下だから確定申告はしなくていいよね?」「住民税の申告って別に必要なの?」「会社に副業が知られたりしない?」——副業を始めた会社員なら、一度はこの疑問で手が止まりますよね。「20万円以下は申告不要」で説明が終わってしまう情報が多く、その先が分からないまま放置している人も少なくありません。
この記事では、国税庁と名古屋市の公式情報をもとに、所得税と住民税でルールがどう違うのかを私が整理し、副業所得10万円なら住民税が年間で約1万円(月約833円)増えるという金額まで計算しました。結論を先に言うと、住民税には20万円ルールが存在しません。調べながら「知らなかったでは済まない」と正直ヒヤッとしました!申告の手順と、会社に知られにくい納付方法まで順番に解説します。
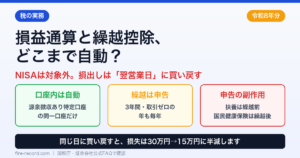
「副業所得が20万円以下なら確定申告は不要」は正解。でも住民税の申告は別の話です!
所得税には20万円ルールがありますが、住民税にはこのルールが存在しません。副業の所得が1円でもあれば、原則として市区町村への住民税の申告が必要です。申告しないまま放置すると延滞金(2026年に適用される割合は年2.8%〜9.1%。地方税法の本則である年7.3%〜14.6%は上限値です)と、発覚時に過去分をさかのぼって請求されるリスクがあります。なお、確定申告をすれば住民税の申告は不要になります。
 筆者
住民税は副業バレの最大の落とし穴!正しい申告で会社バレのリスクも下げられます!
| 副業所得 | 確定申告 | 住民税申告 | 注意点 |
|---|---|---|---|
| 0円〜20万円 | 不要 | 必要 | 確定申告をしない場合は市区町村へ住民税の申告を |
| 20万円超 | 必要 | 確定申告で完了 | 判定は収入ではなく、経費を引いた「所得」 |
| 事業所得として申告する場合 | 必要 | 確定申告で完了 | 帳簿書類の保存が前提。保存がないと原則、業務に係る雑所得 |
- 「収入」ではなく「所得」で判定(売上−必要経費=所得)
- 住民税の申告は別途必要(放置すると延滞金 2026年適用分で年2.8〜9.1%+発覚時に過去分をさかのぼって請求)
- 確定申告をすれば住民税の申告は不要(むしろ20万円超のほうが手続きはシンプル)
【結論】副業で利益10万円を出したら、やることは1つだけ
先に結論です!「副業で10万円の利益を出したとき、結局何すればいいの?」の答えはこれ!
| やること | 必要? | 提出先 | 理由 |
|---|---|---|---|
| 所得税の確定申告 | 不要 | 税務署 | 20万以下だから免除 |
| 住民税の申告 | 必要 | お住まいの市区町村の役所 | 住民税に20万ルールはない |
やることは「住民税の申告を市区町村の役所に出す」、これだけです!
ただし裏ワザがあって、あえて確定申告してしまえば、住民税の申告は不要になります(確定申告した情報は税務署→市区町村に自動連携されるため)。これは後ほど詳しく解説しますね!
副業20万円ルールとは?基本をわかりやすく解説
副業20万ルールとは、国税庁が定める次のルールです!
給与を1か所から受けていて、かつ、その給与の全部が源泉徴収の対象となる場合において、各種の所得金額(給与所得、退職所得を除く。)の合計額が20万円を超える人は、確定申告が必要です。
(国税庁タックスアンサーNo.1900「給与所得者で確定申告が必要な人」参照)
ポイントは3つ!
- この20万ルールは「所得税の確定申告」に限った話
- 判定基準の「20万」は収入(売上)ではなく所得(経費を引いた後の金額)
- 住民税にはこのルールが存在しない
この3つ目が落とし穴で、多くの人が見落としています!
「収入」と「所得」は違う!計算例で確認
20万ルールの「20万」は所得です。所得と収入を混同すると、本来は申告不要なのに申告してしまう(損)、または申告が必要なのにしない(違法)というミスが起きます!
計算式
副業の所得 = 副業の収入(売上)− 必要経費
具体例で見てみましょう
| ケース | 副業収入(売上) | 経費 | 所得 | 確定申告 |
|---|---|---|---|---|
| ケース① | 15万円 | 0円 | 15万円 | 不要 |
| ケース② | 30万円 | 12万円 | 18万円 | 不要 |
| ケース③ | 25万円 | 3万円 | 22万円 | 必要 |
| ケース④ | 50万円 | 35万円 | 15万円 | 不要 |
ケース②がわかりやすい例です。売上は30万円で一見20万超えに見えますが、経費12万円を引くと所得は18万円。20万以下なのでセーフ!
逆にケース③は売上25万円と少なく見えても、経費を引いた所得が22万円で20万超え。確定申告が必要になります。
必要経費にできるもの(例)
- パソコン・スマホの購入費(副業使用分)
- 副業に使った通信費(インターネット・電話代の案分)
- 書籍・教材費
- 交通費
- 副業専用のソフトウェア・サブスクリプション
「経費を差し引いたら20万以下だった」ということもよくあるので、経費の記録は忘れずにつけてくださいね!
【核心】住民税には20万ルールがない。なぜ?

ここがこの記事で一番大事な部分です!
所得税には「20万以下は確定申告不要」というルールがありますが、住民税(市民税・県民税)にはこのルールが存在しません。
名古屋市の公式サイトでも次のように明記されています。
市民税・県民税には、所得税のような申告の省略範囲はなく、原則としてすべての所得を申告する必要があります。
(名古屋市公式ウェブサイト参照)
つまり、副業で所得が1円でもあれば、原則として住民税の申告を市区町村に対して行う必要があるんです。
なぜ「聞いたことない」のか?
「住民税の申告が必要だなんて初めて聞いた!」と感じるのは、あなただけではありません。理由は3つ!
1. 確定申告した人は住民税申告が不要になる(確定申告の情報が自治体に自動連携)ので、確定申告している人は知る必要がない 2. 多くのメディアが「20万以下は申告不要!」で説明を止めてしまっている 3. 実際に少額の未申告で追徴されるケースが多くないため、認知が広がりにくい
ただし、ルール上は必要ですし、近年はマイナンバーで所得情報の名寄せが進んでいるため、把握される可能性は年々上がっています。
住民税はいくら増える?副業所得別シミュレーション
「住民税の申告が必要なのはわかった。で、いくら払うの?」が気になりますよね!
住民税の仕組み(2つの税金の合計)
住民税は「所得割」と「均等割」の2つで構成されています。
| 種類 | 計算方法 | 金額 |
|---|---|---|
| 所得割 | 課税所得 × 10%(道府県民税4% + 市町村民税6%) | 所得に比例 |
| 均等割 | 住民税の均等割 定額4,000円(道府県民税1,000円 + 市町村民税3,000円)+ 森林環境税1,000円 | 年間5,000円 |
副業分の住民税をざっくり計算するなら、こう覚えてください!
副業で増える住民税 ≒ 副業所得 × 10%
(※均等割は本業で既にかかっているので、副業分では追加されません)
副業所得別の住民税増加シミュレーション
| 副業所得(年間) | 住民税の増加額(概算) | 月あたり |
|---|---|---|
| 5万円 | 約5,000円 | 約417円/月 |
| 10万円 | 約1万円 | 約833円/月 |
| 15万円 | 約1万5,000円 | 約1,250円/月 |
| 20万円 | 約2万円 | 約1,667円/月 |
副業所得10万円なら、住民税は年間で約1万円増えるイメージです。月に換算すると約833円。コンビニコーヒー1杯×3回分くらいですね。
「たった1万円か」と思うかもしれませんが、この1万円を申告しなかった場合に何が起きるか…次のセクションで解説します!
申告しないとどうなる?ペナルティの具体的な計算
住民税の申告をしなかった場合、以下のリスクがあります。
①延滞金
住民税を納期限までに払わなかった場合、延滞金が発生します。
| 期間 | 2026年(令和8年)に適用される割合 | 地方税法の本則(上限) |
|---|---|---|
| 納期限の翌日〜1か月を経過する日まで | 年2.8% | 年7.3% |
| 1か月を経過した日以後 | 年9.1% | 年14.6% |
たとえば副業所得10万円の住民税1万円を1年間放置した場合…
延滞金 ≒ 1万円 ×(最初の1か月は年2.8%、それ以降は年9.1%)で1年分 = 約860円(ただし延滞金の確定金額の全額が1,000円未満のときは切り捨てられるため、この例では実際の負担は生じません)
金額自体は大きくないですが、問題は「未申告」が発覚した場合に過去の分もさかのぼって請求されること。税務調査は過去数年分さかのぼることができます。
②無申告加算税(確定申告が必要だったのにしなかった場合)
所得が20万を超えていて確定申告が必要だったのに無申告だった場合はさらに厳しくなります。
| 申告のタイミング | 50万円までの部分 | 50万円超〜300万円の部分 | 300万円を超える部分 |
|---|---|---|---|
| 調査の通知前に自主的に期限後申告 | 5% | 5% | 5% |
| 調査の通知後・更正を予知する前に申告 | 10% | 15% | 25% |
| 調査を受けて(更正を予知した後に)申告 | 15% | 20% | 30% |
③その他のデメリット
- 国民健康保険料の減額が受けられなくなる(住民税申告をしていないと所得不明扱いで減額判定ができない)
- 課税(非課税)証明書が発行できない(住宅ローン審査や児童手当の手続きで必要になることがあります)
「たった1万円だし申告しなくていいか」は割に合わないリスクだということがわかりますよね!
副業が会社にバレる仕組みと対策
バレる原因は住民税の金額差
会社員の住民税はデフォルトで「特別徴収」=会社が給与から天引きして納付する方式です。
副業の所得を申告すると、その分も上乗せされた住民税が会社に通知されます。つまり、「同じ給料なのにこの人だけ住民税が高い」と経理担当に気づかれる可能性があるわけです。
対策:「自分で納付(普通徴収)」を選ぶ
確定申告書、または住民税の申告書に、住民税の納付方法を選ぶ欄があります。
「住民税・事業税に関する事項」欄 → 「自分で納付」にチェック
これで副業分の住民税は自宅に納付書が届く形になるので、会社経由で通知されにくくなります。
普通徴収にした場合の納付スケジュール
| 時期 | 内容 |
|---|---|
| 6月頃 | 市区町村から納税通知書が届く |
| 6月・8月・10月・翌1月 | 年4回に分けて納付 |
| 納付先 | 銀行・郵便局・コンビニ・口座振替など |
ただし、自治体によっては普通徴収を認めないケースもあるので、事前にお住まいの市区町村の税務課に確認しておくと安心です。
20万以下でも確定申告した方がトクな5つのケース
「20万以下だから確定申告は不要!ラッキー!」と思うかもしれませんが、むしろ確定申告した方がお金が戻ってくるケースがあります。
①副業の報酬から源泉徴収されている場合
ライター業やデザインの報酬は、支払い側が10.21%の源泉所得税を差し引いて振り込むことが多いです。
例:報酬10万円の場合
- 振込額:89,790円(10,210円が源泉徴収済み)
- 実際の所得税:本業と合算した課税所得が194万9,000円以下なら税率5%で5,105円(復興特別所得税込み)
- 確定申告すれば、差額の約5,100円が還付される可能性!(ただし課税所得が194万9,000円を超えて税率10%以上になる人は、10,210円の源泉徴収では足りず追加で納める側になります)
②医療費控除を受ける場合
年間の医療費が10万円(所得200万未満の場合は所得の5%)を超えた場合、確定申告で医療費控除を受けられます。
この場合、副業所得が20万以下でも全ての所得を記載して確定申告する必要があります。ただし、医療費控除で戻ってくるお金の方が大きいので、結果的にプラスになることが多いです!
③ふるさと納税の寄附金控除を受ける場合
ワンストップ特例制度を使わずに確定申告でふるさと納税の控除を受ける場合も、全所得を記載しての確定申告が必要です。
④副業が赤字の場合(事業所得に限る)
副業を事業所得として申告できる場合、赤字分を本業の給与所得と損益通算して税金が戻ってくることがあります!
ただし、2022年の国税庁通達で「帳簿書類の保存がない場合(収入金額が300万円を超え、かつ、事業所得と認められる事実がある場合を除く。)には、業務に係る雑所得に該当する」という判断基準が示されました。雑所得では損益通算ができないので、帳簿をしっかりつけることが事業所得認定の重要ポイントです。
⑤前年の予定納税があった場合
前年に副業で多く稼いで予定納税をしている場合、今年の所得が大幅に下がっていれば還付を受けられます。
💡 確定申告すれば住民税の申告は不要になる!
これが一番大事な裏ワザです。確定申告をすれば、その情報が税務署→市区町村に自動連携されるため、住民税の申告を別途する必要がなくなります。
つまり、
- 確定申告なしの場合 → 住民税の申告を市区町村に自分で出す必要あり
- 確定申告ありの場合 → 住民税の申告は不要(自動連携)
「住民税の申告ってどうやるのかわからないし面倒…」という人は、いっそ確定申告してしまう方がラクです!e-Taxならスマホ+マイナンバーカードで自宅から完結するので、手間はほぼ同じです。
住民税の申告方法(確定申告しない場合の手順)
確定申告をしない場合、住民税の申告は自分で行う必要があります。手順は意外とシンプルです!
申告の流れ
1. お住まいの市区町村の役所で「住民税申告書」を入手
- 窓口でもらう、またはホームページからダウンロード
- 電子申告に対応している自治体も増えています
2. 前年(1月〜12月)の副業所得を記入
- 収入金額、経費、差し引き後の所得を記入
- 経費の領収書やレシートを添付(求められる場合)
3. 住民税の納付方法を選択
- 「特別徴収(会社天引き)」or「普通徴収(自分で納付)」を選ぶ
- 会社にバレたくない場合は普通徴収を選択
4. 窓口・郵送・電子申告で提出
- 申告期限:毎年3月15日(土日祝の場合は翌平日)
必要な書類
- マイナンバーカード(または通知カード+本人確認書類)
- 副業の収入がわかる書類(支払調書、売上明細など)
- 経費の領収書・レシート
- 源泉徴収票(本業の給与分)
- 印鑑(自治体による)
会社員の副業でよくある勘違い5選
副業の税金でよくある勘違いを5つまとめました!
①「収入20万以下は申告不要」→ 所得(経費後)で判定
20万ルールは収入ではなく所得で判定します。売上30万円でも経費12万円なら所得18万円で確定申告不要です!
②「確定申告不要=住民税も不要」→ 住民税は別ルール
住民税には20万ルールがありません。 確定申告が不要でも、住民税の申告は市区町村に対して別途必要です。
③「少額ならバレない」→ マイナンバーで名寄せが進んでいる
マイナンバー制度により、副業の支払調書と本人情報の名寄せが進んでいます。また住民税額の変動は会社の経理にも気づかれやすいポイントです。
④「副業禁止でもやって大丈夫」→ 就業規則違反で懲戒リスク
副業禁止の会社で副業すると就業規則違反になる可能性があります。最近は副業OKの会社も増えているので、まず就業規則を確認してください!
⑤「赤字なら何もしなくていい」→ 確定申告で税金が戻ることも
副業が事業所得で赤字なら、本業の給与所得と損益通算できて税金が戻る可能性があります。ただし帳簿の保存が必要で、副業収入が年300万円以下かつ帳簿書類の保存がない場合は原則、雑所得扱いとなり損益通算はできません。
【20代会社員視点】副業を始めるなら最初にやる3つ
会社員が副業を始めるとき、最初に整理しておきたいのはこの3つです!
1. 就業規則を確認する: 副業OKか?届出は必要か? 2. 副業専用の銀行口座・クレカを作る: 本業と混ざると経費の計算が地獄になります 3. 家計簿アプリで自動記録を始める: 手動だと続きにくいので最初から自動化
特に3番目がめちゃくちゃ大事です!副業の利益が20万を超えるかどうかは、年末に慌てて計算してもダメ。毎月の収支をリアルタイムで把握しておけば、「あ、今年は20万超えそうだから確定申告の準備しよう」と余裕を持って対応できます!
マネーフォワードME公式サイト
副業用の口座・クレカを連携するだけで、収入と経費を自動記録!
月末の集計作業をぐっと短縮できます。
副業の税金で困ったときに頼れる相手
「記事だけじゃ不安、もっと詳しく知りたい」という人向けに、相談先をまとめました!
| 相談先 | 費用 | 特徴 |
|---|---|---|
| 税務署の無料相談 | 無料 | 確定申告時期は混雑するが、一般的な質問なら対応してくれる |
| 市区町村の税務課 | 無料 | 住民税の申告方法・普通徴収の可否を確認できる |
| 税理士(有料相談) | 有料(5,000円〜) | 個別の事情に合わせた具体的なアドバイスがもらえる |
| 会計ソフトのサポート | ソフト料金内 | freee・マネーフォワードクラウド確定申告にはチャットサポートあり |
副業税金の初歩的な疑問なら、まずは税務署の無料相談がオススメです!
📌 年末調整とセットで確認したい
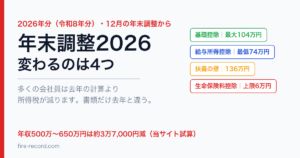
副業の申告とあわせて、会社に出す年末調整の書類も要チェックです。2026年12月の年末調整からは基礎控除が最大104万円、扶養の判定は136万円に変わりました。詳しくは「【年末調整】新NISA・ふるさと納税・iDeCoで何をすべき?」で解説しています。
まとめ:20万ルールの正体を理解して、安心して副業しよう
お疲れ様でした!最後にこの記事のポイントを整理します!
- 副業20万ルールは所得税の確定申告が不要になるライン
- 20万の基準は「収入」ではなく「所得(経費控除後)」
- 住民税には20万ルールがない → 所得があれば市区町村に申告が必要
- 副業所得10万円なら住民税は年間約1万円(月833円)増える
- 住民税の申告を怠ると延滞金(2026年適用分で年2.8〜9.1%)+過去分のさかのぼりリスク
- 会社バレ防止は住民税を「自分で納付(普通徴収)」にチェック
- 確定申告すれば住民税の申告は不要になる(裏ワザ)
- 源泉徴収されてる人は確定申告で還付金が戻る可能性あり
副業は正しくやれば、本業+αの収入源が手に入る有効な選択肢です!税金周りは最初にルールを理解しておけば怖くありません。
まずは就業規則の確認と、経費記録の自動化から始めてみてくださいね!
⚠️ 免責事項
本記事は2026年4月19日に公開し、2026年9月22日に国税庁・総務省・名古屋市の公式資料で各数値を再確認した一般的な解説であり、筆者は税理士ではありません。税金や副業の扱いは個別の状況・最新の法改正・自治体の運用によって異なる場合があります。特定の個別事案に関する判断は必ず所轄の税務署または税理士にご相談ください。本記事の情報に基づく判断で生じた損害について、当サイトは一切の責任を負いません。
関連記事
- 【2026年NISA改正】非課税枠が年内復活!よくある勘違い5選
- 【FIRE計算】いくら必要?4%ルールで必要資産額をシミュレーション
- 【2026年最新】S&P500の平均利回りは何%?過去20年データで解説
📚 出典
- 国税庁タックスアンサーNo.1900「給与所得者で確定申告が必要な人」
- 名古屋市「給与所得者で副収入がある場合、市民税・県民税の申告は?」
- 名古屋市「市民税・県民税の申告」
- 総務省「個人住民税」
- 総務省「森林環境税及び森林環境譲与税」
- 名古屋市「市民税・県民税と所得税のちがい」
- 名古屋市「市税の延滞金」
- 名古屋市「納付の方法」
- 国税庁タックスアンサーNo.2024「確定申告を忘れたとき」
- 国税庁タックスアンサーNo.2795「原稿料や講演料等を支払ったとき」
- 国税庁タックスアンサーNo.2260「所得税の税率」
- 国税庁タックスアンサーNo.1120「医療費控除」
- 国税庁 所得税基本通達35-2(注)(令4課個2-21改正)
- 国税庁タックスアンサーNo.1199「基礎控除」
- 国税庁タックスアンサーNo.1180「扶養控除」
- 国税庁タックスアンサーNo.1410「給与所得控除」
- 名古屋市「国民健康保険料を軽減する制度」
🕒 更新履歴:2026年4月19日公開/2026年9月22日 上記の一次資料へのリンクを追加し、延滞金の割合を令和8年に実際に適用される年2.8%・年9.1%へ是正したうえで1,000円未満切り捨ての扱いを追記、住民税の所得割を「一律10%」から「10%(政令指定都市や独自税率の自治体は異なる)」へ修正、無申告加算税の税率区分に「調査通知後・更正予知前」と「300万円を超える部分」を追加、重加算税の税率は一次資料で確認できなかったため削除、源泉徴収からの還付例に本業と合算した課税所得で税率が決まる前提を追記、20万円ルールの引用文と引用元リンクを国税庁タックスアンサーNo.1900の原文に差し替えました。
🛠 この記事の作り方:制度の数値(20万円ルールの要件、住民税の所得割・均等割の税率、森林環境税1,000円、延滞金の割合、無申告加算税の率、源泉徴収税率10.21%、所得税の税率5%、医療費控除の基準額、令和8年分の基礎控除104万円と扶養親族の合計所得金額62万円)は、上記の国税庁・総務省・名古屋市の各ページを直接開いて転記しました。税制は年分ごとに内容が変わるため、国税庁の各ページは「令和8年4月1日現在法令等」の版であること、基礎控除104万円と扶養の62万円が令和8年12月1日施行の令和8年分の金額であることを確認しています。金額の計算はPythonで行いました。住民税の増加額は「副業所得×10%」、月額はそれを12で割って円未満を四捨五入しています(5万円→5,000円・月417円、10万円→1万円・月833円、15万円→1万5,000円・月1,250円、20万円→2万円・月1,667円)。延滞金は「1万円×年2.8%×30/365+1万円×年9.1%×335/365=858円」で約860円ですが、延滞金の確定金額の全額が1,000円未満のときは切り捨てられるため、この規模では実際の負担は生じません。源泉徴収の例は「100,000円×10.21%=10,210円」「振込額89,790円」、還付見込みは「100,000円×5%×1.021=5,105円」で、復興特別所得税を含めた金額です。本文の「扶養の判定は136万円」は、扶養親族の合計所得金額62万円(No.1180)に給与所得控除の最低保障額74万円(No.1410)を足して求めた給与収入で、136万円という数字が1つのページに書かれているわけではありません。前提として、所得控除や住宅ローン控除などの個別事情、自治体独自の税率・超過課税、住民税の非課税限度額、ふるさと納税などの税額控除は考慮していません。住民税の所得割は自治体によって税率が異なるため(総務省の10%は道府県民税4%・市町村民税6%、政令指定都市は2%・8%、名古屋市は合計9.7%)、本記事の試算は10%による概算であり、実際の税額を保証するものではありません。税務調査がさかのぼる年数、確定申告の情報が市区町村へ連携される仕組み、確定申告書で「自分で納付」を選べることについては一次資料を確認できていないため、目安としてお読みください。個別の判断は所轄の税務署・お住まいの市区町村の税務課・税理士にご確認ください。

コメント