S&P500だけで足りるのか、NASDAQ100も混ぜたほうがいいのか。混ぜるとして何割にすればいいのか。新NISAで米国株インデックスを積み立てていると、この配分の悩みは避けて通れません。「全部NASDAQ100でいい」という声を聞いて、かえって迷いが深まっている方もいるはずです。
先に答えを言うと、私はS&P500を8割、NASDAQ100を2割にしています。この記事では、私が楽天証券で保有している投資信託の実データ(2026年8月時点・NASDAQ100は約61万円)を公開したうえで、2026年8月末の組入上位10銘柄がどれだけ重なっているか、8:2にすると中身の比率がどう変わるか、年別のリターンと下落幅はどれだけ違うかを、運用会社の月次レポートとFREDのデータで確かめます。
数字を出すのは正直少し恥ずかしいのですが、迷っている方の判断材料になれば嬉しいです。
結論|私の配分はS&P500が8割、NASDAQ100が2割
🧭 この記事の要点
- コアはS&P500=投資信託の8割、サテライトはNASDAQ100=2割 資産全体で見ればNASDAQ100は1割ちょっとで、半値になっても総資産への影響は約5.5%です
- 上位10銘柄は10のうち9つが同じ(2026年8月末) 8:2にしても上位銘柄の比率はほとんど動きません。エヌビディアは7.9%が7.9%のままです
- 違うのは半導体の濃さと金融の有無 半導体はS&P500の16.9%に対してNASDAQ100は30.0%、金融はNASDAQ100にはありません
- 全部NASDAQ100にしない理由は3つ 下落局面の落ち込み(2022年は−33.0%、S&P500は−19.4%)、分散の薄さ、信託報酬の高さ
「2割」という数字がポイントです。ゼロだと成長の波に乗り遅れるかもしれない、でも全部だと暴落時に心が折れる。自分が耐えられる範囲でリスクを取る。これがコア・サテライト戦略の考え方です。
そもそもNASDAQ100とは?S&P500との決定的な違い
NASDAQ100は、NASDAQ市場に上場している3,000を超える銘柄(2025年11月末時点で3,336銘柄)のなかから、金融銘柄を除いた時価総額上位100銘柄で構成される株価指数です。加重方式は単純な時価総額加重ではなく修正時価総額加重で、1社あたり20%、1銘柄あたり14%といったウエイト上限が設けられています。銘柄の定期入替は毎年12月です(出典:Nasdaq, Inc.「NASDAQ-100 Index Methodology」、ニッセイアセットマネジメント)。
2026年5月1日からは採用ルールも変わっています。上場したばかりの大型銘柄が時価総額で構成銘柄の上位40位以内に入る場合、最短で上場後15営業日で指数に組み入れられる「ファスト・エントリー」が導入され、浮動株比率の条件も撤廃されました。これまでは原則として12月の定期入替を待つ必要があったので、大型IPOがあると年の途中で中身が変わりやすい指数になったと言えます(大和アセットマネジメント「NASDAQ100指数採用ルール変更のお知らせ」2026年4月10日)。
S&P500との違いを整理すると、こうなります。
| 項目 | S&P500 | NASDAQ100 |
|---|---|---|
| 銘柄数 | 約500社 | 原則100社(2026年8月末の組入銘柄数は102) |
| 対象市場 | 米国の主要取引所 | NASDAQ市場のみ |
| 金融銘柄 | 含む | 除外 |
| 性格 | 米国経済全体の縮図 | ハイテク・成長企業に集中 |
| 値動き | 相対的に穏やか | 上も下も大きい |
最大の違いは「集中度」です。S&P500が米国経済まるごとなのに対し、NASDAQ100は金融を外してハイテクに寄せた100社。つまりNASDAQ100は「S&P500の中の、成長期待が高い部分を濃縮したもの」というイメージが近いです!
構成銘柄の重複|上位10銘柄のうち9つが同じ(2026年8月末)
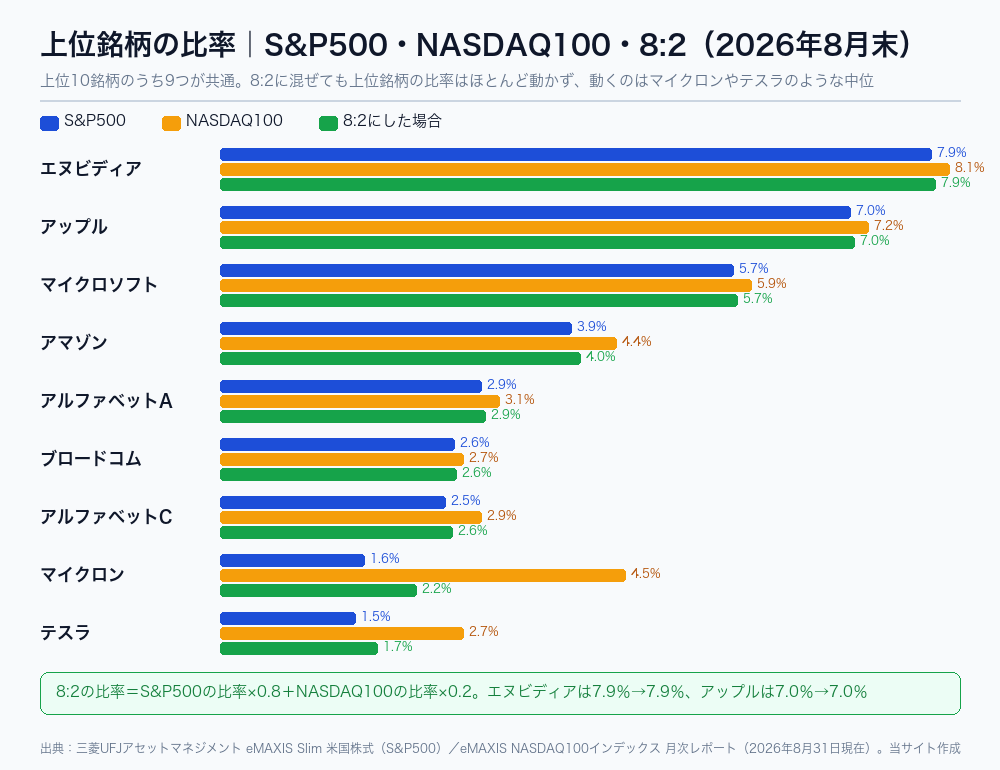
「両方持てば分散になる」と思われがちですが、中身はかなり重なっています。同じ2026年8月31日時点の月次レポートで、eMAXIS Slim 米国株式(S&P500)とeMAXIS NASDAQ100インデックスの組入上位10銘柄を並べると、10銘柄のうち9つが共通でした。違うのは、S&P500側に入っているメタと、NASDAQ100側に入っているAMDだけです。
| 銘柄 | S&P500 | NASDAQ100 | 8:2にした場合 |
|---|---|---|---|
| エヌビディア | 7.9% | 8.1% | 7.9% |
| アップル | 7.0% | 7.2% | 7.0% |
| マイクロソフト | 5.7% | 5.9% | 5.7% |
| アマゾン | 3.9% | 4.4% | 4.0% |
| アルファベット(A株) | 2.9% | 3.1% | 2.9% |
| ブロードコム | 2.6% | 2.7% | 2.6% |
| アルファベット(C株) | 2.5% | 2.9% | 2.6% |
| マイクロン・テクノロジー | 1.6% | 4.5% | 2.2% |
| テスラ | 1.5% | 2.7% | 1.7% |
| 上位10銘柄の合計 | 37.5% | 44.7% | — |
この表でいちばん伝えたいのは、8:2にしても上位銘柄の比率はほとんど動かないことです。エヌビディアは7.9%のまま、アップルも7.0%のまま。NASDAQ100を2割混ぜて「エヌビディアを厚くした」つもりでも、実際には0.1ポイントも増えていません。動くのはマイクロン(1.6%→2.2%)やテスラ(1.5%→1.7%)のような、NASDAQ100のほうで比率が高い銘柄です。
では8:2で何が変わるのか。銘柄ではなく業種の濃さです。
| 業種(GICS) | S&P500 | NASDAQ100 | 8:2にした場合 |
|---|---|---|---|
| 半導体・半導体製造装置 | 16.9% | 30.0% | 19.5% |
| ソフトウェア・サービス | 9.9% | 14.4% | 10.8% |
| テクノロジ・ハードウェア・機器 | 10.5% | 11.8% | 10.8% |
| メディア・娯楽 | 8.7% | 11.0% | 9.2% |
| 金融サービス・銀行 | 7.2%+3.4% | なし | — |
NASDAQ100は3割が半導体です。S&P500の16.9%と比べると、ほぼ倍の濃さ。8:2にすると全体の半導体比率は19.5%になります。つまり「NASDAQ100を2割持つ」は、「上位銘柄を厚くする」のではなく「半導体を少し厚くして、金融を少し薄くする」操作だと理解しておくと、期待と現実がずれません。
値動きの差|年別リターンと下落幅(2017〜2026年)
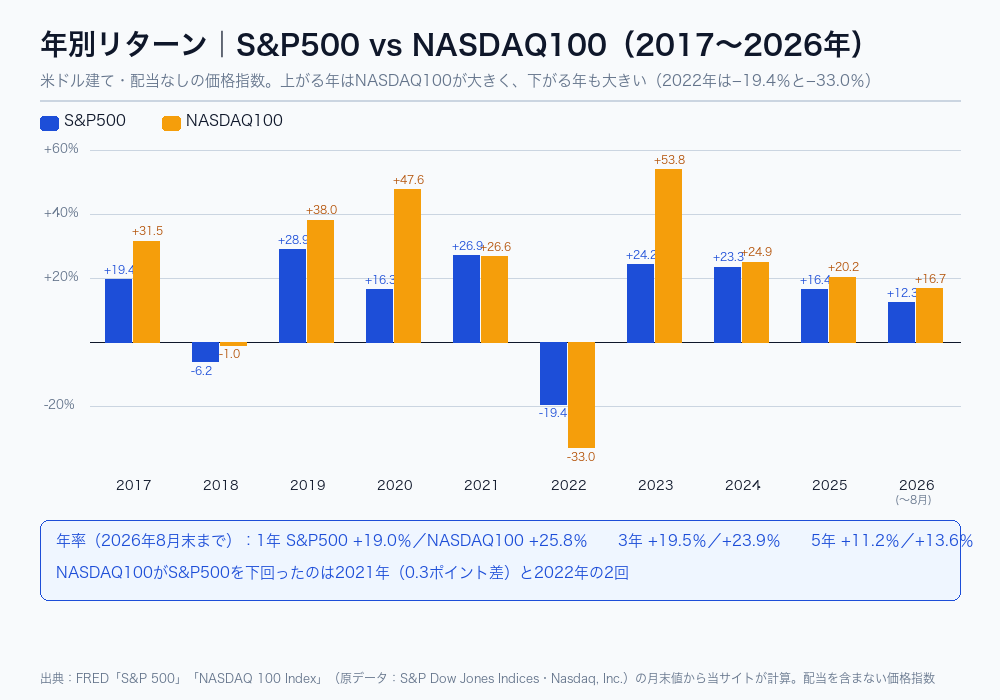
「NASDAQ100のほうがリターンが高い」は本当です。ただし、下がるときも大きい。FREDに収録されている両指数の月末値から、年ごとの騰落率を計算しました(米ドル建て・配当を含まない指数の値)。
| 年 | S&P500 | NASDAQ100 | 差 |
|---|---|---|---|
| 2017年 | +19.4% | +31.5% | +12.1 |
| 2018年 | −6.2% | −1.0% | +5.2 |
| 2019年 | +28.9% | +38.0% | +9.1 |
| 2020年 | +16.3% | +47.6% | +31.3 |
| 2021年 | +26.9% | +26.6% | −0.3 |
| 2022年 | −19.4% | −33.0% | −13.6 |
| 2023年 | +24.2% | +53.8% | +29.6 |
| 2024年 | +23.3% | +24.9% | +1.6 |
| 2025年 | +16.4% | +20.2% | +3.8 |
| 2026年(8月末まで) | +12.3% | +16.7% | +4.4 |
10年のうちNASDAQ100がS&P500を下回ったのは2回だけで、2021年(0.3ポイント差)と、下落幅が大きかった2022年です。年率にすると、2026年8月末までの1年でS&P500が+19.0%、NASDAQ100が+25.8%。3年では+19.5%と+23.9%、5年では+11.2%と+13.6%です。円ベースでも同じ傾向で、eMAXIS Slim 米国株式(S&P500)の過去3年の騰落率が+93.1%、eMAXIS NASDAQ100インデックスが+110.4%(いずれも2026年8月31日現在の月次レポート)でした。
⚠️ 差が出るのは、上がる年より下がる年です
2022年はS&P500が−19.4%、NASDAQ100が−33.0%。月末ベースで2021年末から2022年の底までを見ると、S&P500の下落が−24.8%だったのに対してNASDAQ100は−33.0%でした。100万円が67万円になる年に、積立を止めずにいられるか。配分を決めるときに見るべきなのは、53.8%上がった2023年ではなくこの年です。
【実データ公開】私のNASDAQ100保有額と全体に占める割合
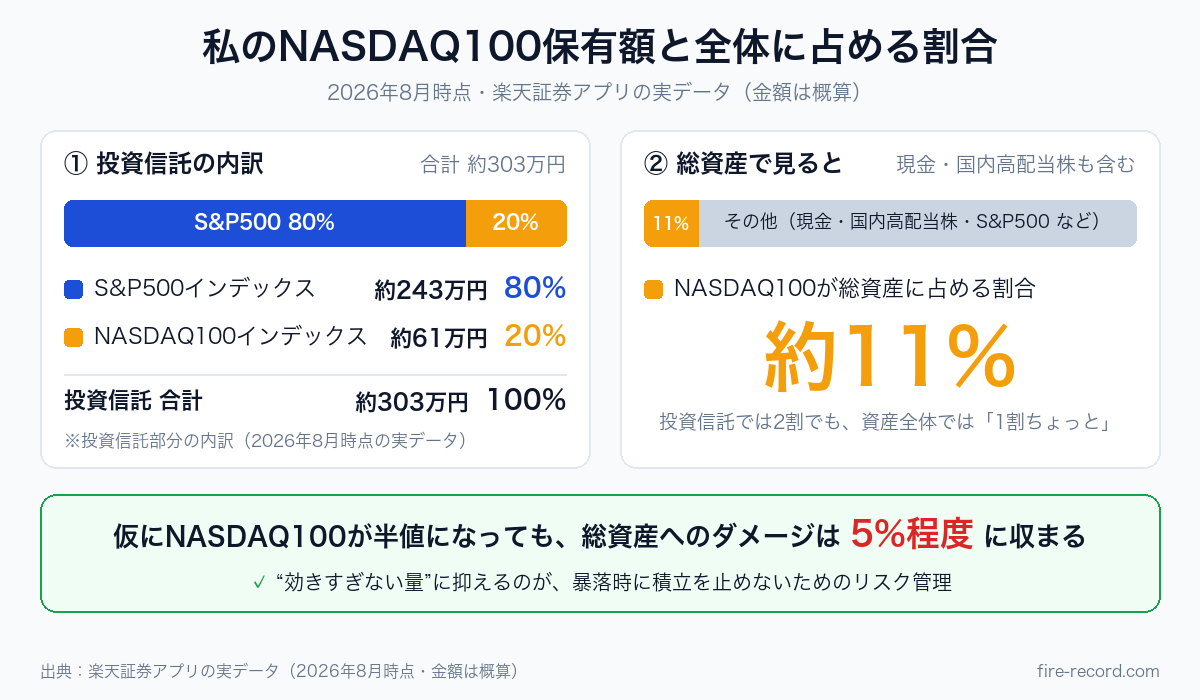
数字を出さないと説得力がないので、私の実際の保有状況を公開します(2026年8月時点・楽天証券アプリの実データより)。
| 保有ファンド | 金額(概算) | 投資信託内の比率 |
|---|---|---|
| S&P500インデックス | 約243万円 | 80% |
| NASDAQ100インデックス | 約61万円 | 20% |
| 投資信託 合計(楽天証券) | 約303万円 | 100% |
※投資信託部分の内訳(2026年8月時点の実データ)
ここで大事な視点がひとつ。私は現金(生活防衛資金)や国内の高配当株も持っているので、総資産で見るとNASDAQ100は約11%にすぎません。
「投資信託の2割」と聞くと攻めているように見えますが、資産全体で見れば1割ちょっと。仮にNASDAQ100が半値になっても、総資産へのダメージは約5.5%(11%の半分)に収まります。この「効きすぎない量」に抑えるのが、私なりのリスク管理です!
なぜ「全部NASDAQ100」にしないのか|3つの理由
理由①|下落局面の落ち込みが大きく、積立を続けられなくなる
NASDAQ100は上昇局面での伸びが魅力ですが、下落局面ではS&P500以上に下がるのが宿命です。直近では2022年に−33.0%(S&P500は−19.4%)。もっと古い例では、ITバブル崩壊でNASDAQ100は2000年3月27日の終値4,704.73から2002年10月7日の804.64まで約83%下落し、同じ終値水準を回復したのは2015年11月3日(約15年7か月後)でした。
長期投資でつまずきやすいのが「暴落で狼狽売りすること」。自分が耐えられない値動きの商品を主軸にすると、その失敗の確率が上がります。詳しくは「株価暴落どうする?正しい行動5選とNG行動5選」でも書いています!
理由②|100社・ハイテク偏重は「分散」が効きにくい
NASDAQ100は100社、しかも金融を除いた成長企業中心。特定セクターの逆風がそのまま指数全体に効いてしまいます。S&P500の約500社(金融含む)と比べると、分散という点では明確に劣ります。
上の業種の表のとおり、NASDAQ100は半導体だけで3割です。半導体の景気サイクルがそのまま指数に効きます。「過去のリターンが高かった」ことと「これからも同じように伸びる」ことは別問題。未来を当てにいかず、外れても致命傷にならない量に留める。これが私のスタンスです。
理由③|信託報酬がS&P500より高い
eMAXIS Slim 米国株式(S&P500)の信託報酬が年0.08140%(税込・上限)なのに対し、NASDAQ100連動の投資信託は楽天・プラス・NASDAQ-100インデックス・ファンドで年0.198%、ニッセイNASDAQ100インデックスファンドとeMAXIS NASDAQ100インデックスで年0.2035%、iFreeNEXT NASDAQ100インデックスで年0.495%(いずれも税込)です。引き下げ競争で0.2%前後まで下がりましたが、それでもS&P500の2倍以上です。
| ファンド | 信託報酬(税込・年率) | NISA |
|---|---|---|
| eMAXIS Slim 米国株式(S&P500) | 0.08140% | つみたて投資枠・成長投資枠 |
| 楽天・プラス・NASDAQ-100インデックス・ファンド(楽天証券のみ) | 0.198% | 成長投資枠のみ |
| ニッセイNASDAQ100インデックスファンド | 0.2035% | 成長投資枠のみ |
| eMAXIS NASDAQ100インデックス | 0.2035% | 成長投資枠のみ |
| iFreeNEXT NASDAQ100インデックス | 0.495% | つみたて投資枠・成長投資枠 |
楽天証券なら、いちばん安い0.198%のNASDAQ100が選べます
楽天・プラス・NASDAQ-100インデックス・ファンドは楽天証券だけの取り扱いです。S&P500と同じ画面で積立設定でき、口座管理料と買付手数料は0円です。
楽天証券の口座開設を見る0.1%の差でも30年運用すれば無視できない金額になります。コアを最安クラスのS&P500で固め、コストが高めのNASDAQ100は少量に——というのは、コスト面でも合理的なんです!
S&P500もNASDAQ100連動ファンドも、まとめて積立設定できます。新NISAの設定も画面に沿って進めるだけ。口座開設・維持費は無料です!
NASDAQ100を「何割」持つべき?タイプ別の目安
| タイプ | NASDAQ100の割合 | 考え方 |
|---|---|---|
| とにかくシンプルにしたい | 0% | S&P500かオルカン1本で十分。迷いが減る |
| 成長を少し取りにいきたい | 10〜20% | 外れても致命傷にならない量(私はここ) |
| 値動きに耐えられる自信がある | 30%前後 | 暴落時に含み損が大きく出る覚悟が必要 |
| フルスイングしたい | 50%超 | 正直おすすめしません。積立継続が難しくなる |
決め方はシンプルです。「この部分が半分になっても、積立を止めずにいられるか?」を自問してください。答えがNOなら、その割合は自分にとって多すぎます!
よくある質問(FAQ)
- S&P500とNASDAQ100、両方持つ意味はある?
「分散」を目的にするなら意味は薄いです。上位銘柄がかなり重複しているので、両方持っても分散効果はあまり増えません。あくまで「成長期待の比率を自分で調整する」ための組み合わせと考えるとわかりやすいです!
- 新NISAのつみたて投資枠でNASDAQ100は買える?
成長投資枠では多くのNASDAQ100連動ファンドが対象です。一方つみたて投資枠は対象が大きく限られ、たとえばニッセイNASDAQ100インデックスファンドは成長投資枠のみが対象、iFreeNEXT NASDAQ100インデックスはつみたて投資枠・成長投資枠の両方が対象です(いずれも各ファンドの交付目論見書の記載)。対象は時期によって変わります。購入前に証券会社の商品ページで枠の対象可否を必ず確認してください。
- オルカンとNASDAQ100の組み合わせはあり?
ありです!「全世界で守り、NASDAQ100で攻める」という組み立ては筋が通っています。オルカンの利回りデータは「オルカン利回りは年何%?」、S&P500との比較は「オルカン vs S&P500どっち?」をどうぞ。
- 今は高値だから待った方がいい?
タイミングを当てにいくのは、プロでも難しい世界です。それより「積立で時間分散する」「自分が耐えられる割合に抑える」の2つを守る方が、現実的で再現性があります!
- 8:2にすると、S&P500だけのときと何が変わる?
上位銘柄の比率はほぼ変わりません(エヌビディア7.9%→7.9%)。変わるのは業種で、半導体が16.9%から19.5%に増え、金融の比率が少し下がります。値動きは年率で1ポイント前後、上にも下にも振れやすくなる程度の差です(2026年8月末までの1年・3年・5年の年率を当サイトが8:2で単純加重した目安。1年は+1.4ポイント、3年は+0.9ポイント、5年は+0.5ポイント)。
📌 私が使っている楽天証券の始め方
S&P500もNASDAQ100も、私は楽天証券で積み立てています。口座開設と初期設定の手順は「【2026年版】楽天証券の始め方|口座開設5ステップ」をどうぞ。
まとめ|NASDAQ100は「主役」ではなく「名脇役」
📚 この記事のポイント
- NASDAQ100はNASDAQ市場の金融を除く時価総額上位100社 半導体が3割、値動きが大きい
- 上位10銘柄は9つがS&P500と同じ 8:2にしても上位銘柄の比率はほぼ動かず、変わるのは半導体の濃さと金融の有無
- 私の配分はS&P500 8割・NASDAQ100 2割(総資産では約11%)
- 全部にしない理由は「暴落耐性」「分散の薄さ」「信託報酬」の3つ 迷ったら「半分になっても積立を続けられる割合か?」で判断
NASDAQ100は主役に据えると振り回されますが、コアを固めたうえでの「2割の味付け」なら、長期投資の楽しさをくれる名脇役になってくれます。私は今後もこの配分で淡々と積み立てていく予定です。
※本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。投資は自己責任でお願いします。保有データは2026年8月時点の実データに基づく概算です。信託報酬・NISA枠の対象可否・指数の構成は変更される場合があるため、購入前に各社公式サイトで最新情報をご確認ください。過去の実績は将来の成果を保証するものではありません。
📚 出典(2026年9月22日に確認)
- 三菱UFJアセットマネジメント「eMAXIS NASDAQ100インデックス 月次レポート(2026年8月31日現在)」
- 同「eMAXIS Slim 米国株式(S&P500)月次レポート(2026年8月31日現在)」
- 同「eMAXIS NASDAQ100インデックス 交付目論見書(使用開始日2026年4月25日)」
- 楽天証券「楽天・プラス・NASDAQ-100インデックス・ファンド」
- セントルイス連邦準備銀行FRED「S&P 500」「NASDAQ 100 Index」
- Nasdaq, Inc.「NASDAQ-100 Index Methodology」
- ニッセイアセットマネジメント「改めて知る「ニセナス」(2026年1月15日)」
- 大和アセットマネジメント「NASDAQ100指数採用ルール変更のお知らせ(2026年4月10日)」
- ニッセイアセットマネジメント「ニッセイNASDAQ100インデックスファンド 交付目論見書(使用開始日2026年6月20日)」
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)交付目論見書(使用開始日2026年1月24日)」
- 大和アセットマネジメント「iFreeNEXT NASDAQ100インデックス 交付目論見書(使用開始日2026年5月26日)」
- 楽天証券「手数料」
🕒 更新履歴:2026年8月公開。2026年9月22日に一次資料へのリンク付き出典を追加し、加重方式・構成銘柄数・ITバブル後の下落率・信託報酬・つみたて投資枠の対象可否・半値時の総資産への影響を是正。2026年9月27日にタイトルを変更し、2026年8月末の月次レポートで組入上位10銘柄の重複(9/10)と業種比率、8:2にした場合の実効比率を再計算、年別リターン(2017〜2026年)と1・3・5年の年率、2022年の下落幅を追加、信託報酬に楽天・プラスとeMAXIS NASDAQ100を追加、冒頭の結論ボックスを要点形式に変更しました。
🛠 この記事の作り方:組入上位10銘柄と業種の比率は、同じ日付(2026年8月31日現在)の2本の月次レポートからそのまま転記し、「8:2にした場合」はS&P500の比率×0.8+NASDAQ100の比率×0.2を当サイトで計算しました(月次レポートの比率は小数第1位までの表示のため、合成後も小数第1位に丸めています。上位10に入っていない銘柄の比率は不明なので、メタとAMDの合成比率は載せていません)。年別リターンはFREDの月末値から前年12月末比で、年率は2026年8月末から1・3・5年前の8月末比で計算した米ドル建て・配当なしの価格指数ベースで、実際のファンドの円建てリターンとは為替と配当の分だけ異なります。指数の定義はNasdaqのメソドロジー、各ファンドの信託報酬とNISA枠は各運用会社の交付目論見書と楽天証券のページから転記しました。信託報酬差の影響はPythonで再計算しています(月利=(1+年率)^(1/12)−1、月10万円を年率5%で30年積み立てる前提。年0.08140%と年0.2035%では最終額に約170万円、年0.495%とでは約561万円の差。税金・為替・売買コストは考慮しない円建ての概算)。これは一般的な比較例で、私自身は月10万円を8割・2割に分けているため、実際に信託報酬差がかかるのは2割の部分だけです。保有額と総資産に占める比率(約11%)は私が楽天証券アプリで確認した2026年8月時点の自己申告の概算であり、外部の一次資料で検証できる数値ではありません。指数や運用商品の将来の成績を保証するものではありません。









コメント