子供が生まれて教育資金を準備したいけど、学資保険とこどもNISAで悩みますよね!実はFIRE目線では投資に分がある場面が多いんです!
学資保険は返戻率112〜127%(各社の契約例・年0.6〜1.6%相当) vs こどもNISAは年5%想定
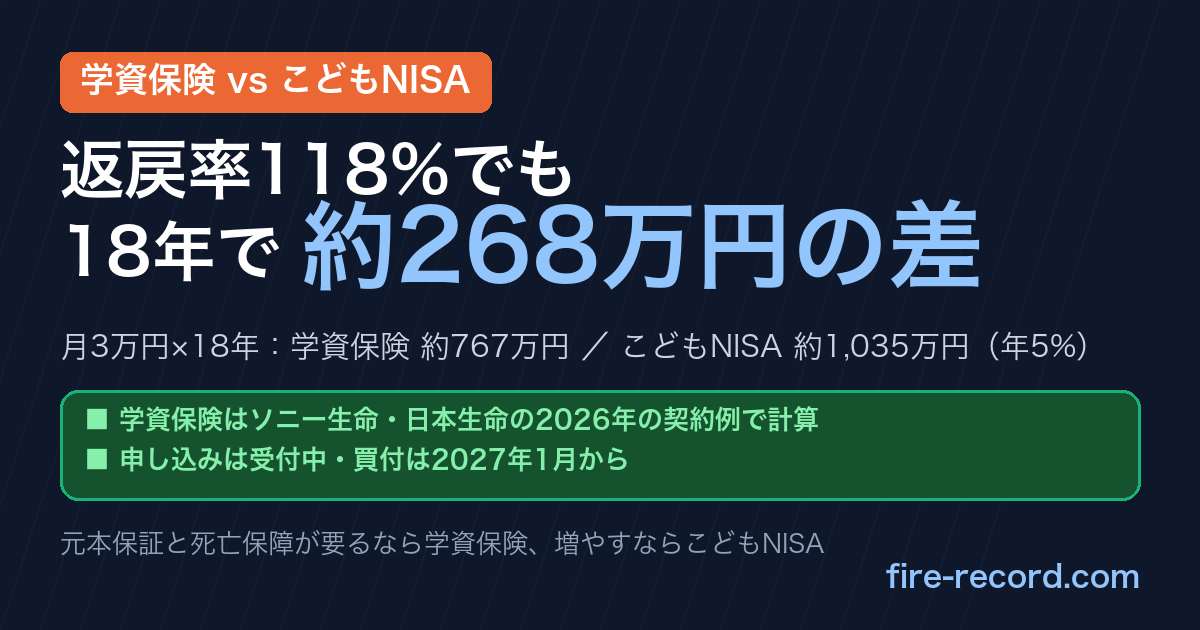
月3万円×18年(元本648万円)で、学資保険は約767万円(返戻率118.4%の契約例)、こどもNISAは約1,035万円。同じ拠出額で約268万円の差が生まれます!(運用成果を保証するものではありません)
 筆者
「保険=安心」のイメージは強いけど、18年運用なら投資の複利効果が効きやすくなります!
| 項目 | 学資保険 | こどもNISA |
|---|---|---|
| 月積立 | 3万円 | 3万円 |
| 18年間の元本 | 648万円 | 648万円 |
| 18年後資産 | 約767万円 | 約1,035万円 |
| 元本に対する倍率 | 約118% | 約160% |
| 元本保証 | ○ 満期まで継続した場合 | × |
| 流動性 | × 中途解約で元本割れ | △ 12歳以降は子の同意書面+親権者等の申出書で引出可 |
| 親の死亡保障 | ○ 契約者死亡で払込免除 | × |
※こどもNISAは年5%、学資保険はソニー生命の契約例(18歳まで月払・返戻率118.4%)で18年間積み立てた場合の試算です。こどもNISA(0〜17歳のつみたて投資枠)の非課税保有限度額は600万円なので、元本648万円のうち最後の48万円は非課税枠に入りません(16年8か月で上限に到達)。表のこどもNISAは、その48万円を課税口座に置いて利益に20.315%が課税される前提で約1,035万円としています。学資保険の元本保証は満期まで継続した場合が前提で、返戻率が100%未満の商品もあります。将来の運用成果を示すものではありません。
- 元本割れの可能性を受け入れられない人
- 投資の情報収集や判断に時間を割けない人
- 持病や職業の事情で掛け捨ての生命保険に入りにくい人(契約者死亡時の払込免除が保障になる)
これ以外なら、教育資金はこどもNISA、保障は掛け捨ての収入保障保険・定期保険(月1,000〜2,000円程度)と分ける組み合わせが合理的です。
結論|FIRE視点ではこどもNISAが有力
結論を先に示します。FIRE民の視点では、教育資金つくりはこどもNISAが有利になりやすいです。
| 項目 | こどもNISA(年5%想定) / 学資保険(返戻率118.4%の契約例) |
|---|---|
| 月1万円 ×18年 | 約345万円 / 約256万円 |
| 月3万円 ×18年 | 約1,035万円 / 約767万円 |
| 運用益 (月1万円) | +約129万円 / +約40万円 |
| 柔軟性 | ◎ 積立額の変更・停止が可能 / × 中途解約で元本割れ |
| 払出し (12歳以降) | ○ 使途が子のためのものであること、子の同意書面、親権者等の申出書が要件 / × 満期まで原則ロック |
| 非課税 | ◎ 非課税保有限度額600万円の範囲内で運用益・受取時とも非課税 / × 受取時に一時所得(年金形式の型は雑所得)として課税。一時所得の特別控除は最高50万円、課税対象は残額の2分の1 |
学資保険は「安心」を買う代わりに、運用益やライフプランの柔軟性は小さくなりがちしている商品。一方、こどもNISAは運用益・税優遇・柔軟性すべてを取れる合理的な選択肢です!
学資保険とは?基本情報を3分で理解
学資保険は、子どもの教育資金を貯めることを目的とした生命保険の一種です。一般的な特徴は:
- 毎月一定額の保険料を支払い、子どもの一定年齢(17〜22歳)で満期金を受け取る
- 返戻率は契約条件によって大きく変わります。保険会社が公表している契約例(契約者30歳男性・子0歳)では、ソニー生命が18歳まで月払で118.4%、10歳まで年払で127.4%、日本生命が5年払で112.0%(2026年の基準)。返戻率は払い込んだ保険料の何%が戻るかを示す指標で、年利回りとは別物です。年率に引き直すと、118.4%(18歳まで月払)は年1.5%程度、112.0%(5年払)は年0.6%程度にとどまります
- 契約者(親)が死亡・高度障害になった場合、以降の保険料が免除される(保険機能)
- 中途解約すると元本割れすることが多い
かつての高金利時代(バブル期)には返戻率150〜180%という商品もありましたが、現在は110〜127%程度が中心。「学資保険=確実に大きく増える」というイメージは過去のものです。
こどもNISAと学資保険の決定的な違い5つ
違い①|運用益の差が大きい
これが最大の違いです。こどもNISAは投資信託の運用で年5%程度のリターンが期待できるのに対し、学資保険は年0.6〜1.6%程度(返戻率112〜127%の契約例を年率に引き直した値)と差があります。
月1万円×18年の積立で比較すると:
- こどもNISA(年5%):約345万円
- 学資保険(返戻率118.4%の契約例):約256万円
- 差額:約89万円(元本216万円に対して)
違い②|流動性(途中で引き出せるか)
学資保険は中途解約すると元本割れするのが普通。「急に大きな出費が必要」になっても、契約満了まで引き出せない(または大きな損失覚悟で解約)という縛りがあります。
一方、こどもNISAは12歳以降は教育費等で引き出し可能(資金の使途が子のためのものであること、子が払出しに同意したことを示す書面、親権者等による申出書の金融機関への提出が要件)。さらに親の判断で積立額の変更や一時停止も自由です。
違い③|税制優遇
こどもNISAは運用益・受取時すべて非課税。上場株式等の売却益にかかる20.315%(所得税15%+復興特別所得税0.315%+住民税5%)の税金が、非課税保有限度額600万円の範囲内でかかりません。
学資保険は受取時に「一時所得」として課税対象になります(特別控除は最高50万円。さらに控除後の残額の2分の1だけが課税対象)。多くの場合は控除内に収まりますが、複数契約や祖父母の援助で大きな金額になると課税の可能性があります。
一方で、学資保険の保険料は、払っている間は生命保険料控除(一般生命保険料控除)の対象です。月1万円の保険料なら、所得税率10%で戻る所得税は年4,000円ほど。2026年分と2027年分は、23歳未満の扶養親族がいると上限が6万円に広がり、年6,000円ほどになります。こどもNISAとの差を埋めるほどの金額ではありませんが、払っているなら年末調整で忘れずに申告しましょう。計算と申告書の書き方は「生命保険料控除はいくら戻る?2026年は子育て世帯が上限6万円」にまとめています。
違い④|元本保証 vs リスク
「元本保証」というメリットは学資保険にあります。一方、こどもNISAは元本割れリスクが存在します。
ただし、S&P500やオルカンを18年保有した場合、歴史的に元本割れはほぼ起きていないのが事実。「短期では暴落あり、長期では右肩上がり」というのが米国株・全世界株の歴史です。18年という超長期投資なら統計的にリスクは大きく下がります!
違い⑤|親の死亡保障
学資保険には「契約者(親)が死亡したら以降の保険料免除」という保険機能があります。これはこどもNISAにはない明確な強みです。
ただし、掛け捨ての収入保障保険や定期保険で代替する方が効率的なケースが多い。年齢や保障内容にもよりますが、月1,000〜2,000円台の掛け捨て保険で必要な保障を用意できるケースもあります。学資保険で死亡保障を持つのは「割高になりやすい死亡保障」と言えます。
数字で比較|18年でいくら差が出る?
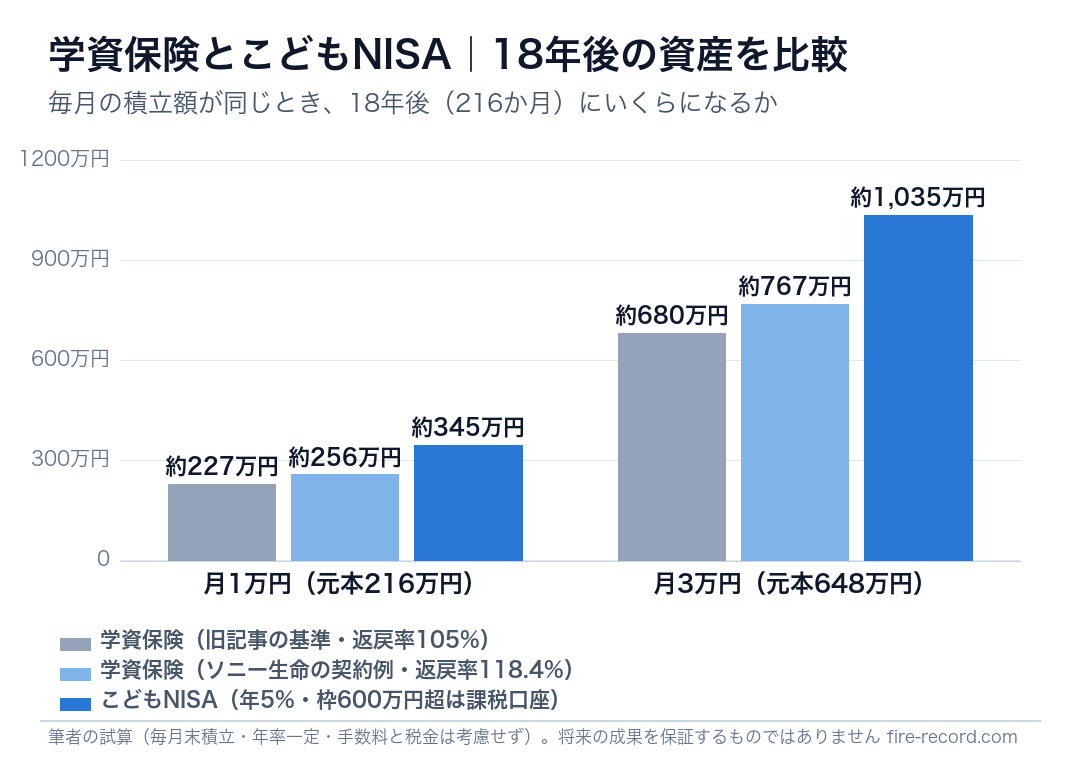
具体的な数字でシミュレーションしましょう。年5%(こどもNISA想定)と返戻率118.4%(ソニー生命の契約例・18歳まで月払)で18年積立した場合:
| 積立額(元本) | こどもNISA(年5%) / 学資保険(返戻率118.4%) / 差額 |
|---|---|
| 月1万円 (216万円) | 約345万円 / 約256万円 / +約89万円 |
| 月2万円 (432万円) | 約691万円 / 約511万円 / +約180万円 |
| 月3万円 (648万円) | 約1,035万円 / 約767万円 / +約268万円 |
| 月5万円 (1,080万円・※) | 約1,705万円 / 約1,279万円 / +約426万円 |
※こどもNISA(0〜17歳のつみたて投資枠)は年間投資枠60万円・非課税保有限度額600万円です。月5万円だと10年で600万円に達し、残り8年分の480万円は非課税枠に入りません。上の表の月5万円は、その480万円を課税口座で同じ年5%で運用し、利益に20.315%が課税される前提で計算しています。月3万円でも16年8か月で600万円に達しますが、枠外に出るのは48万円なので金額への影響はわずかです。学資保険はソニー生命の契約例(18歳まで月払・返戻率118.4%・年率1.5%程度に相当)で試算しています。旧記事の基準だった返戻率105%で計算すると月3万円で約680万円、差は約355万円になります。
月3万円でも約268万円の差。これは「大学院進学」「海外留学」「車購入」を実現できる規模のお金です!
「積立の原資は児童手当だけ」という家庭も多いはず。児童手当(3歳未満1万5,000円・3歳から1万円)を全額こどもNISAに積み立てると18歳で約385万円(年5%)になる試算と、偶数月にまとめて入る手当を月額に直す設定のコツは児童手当×こどもNISA|全額積み立てると18歳でいくら?にまとめました。学資保険の月払7,816円(ソニー生命の契約例)も、ちょうど児童手当の範囲に収まる金額です。
それでも学資保険を選ぶべき限定的なケース
「こどもNISA一択」と書きましたが、学資保険が向いている人もいるのは事実。以下のケースが該当します:
ケース①|投資に絶対的な恐怖心がある
「元本割れの可能性があるなら絶対嫌だ」「市場暴落のニュースで眠れなくなる」という方は、学資保険の方が精神衛生上良い場合があります。夜眠れない投資は失敗投資です。
ケース②|投資の勉強時間が取れない
こどもNISAは「銘柄選び」「下落時の判断」など最低限の知識が必要。そういった時間が一切取れない方は、自動的に積み立てが続く学資保険の方が結果的に有利な場合もあります。
ただし、S&P500やオルカンを買って放置するだけなら勉強コストはほぼゼロ。FIRE民の私としては「知識ゼロの言い訳」よりも「最低限の知識習得」を強くおすすめします!
ケース③|親の死亡リスクが高い職業・状況
例えば持病があって生命保険に入れない方や、危険な職業に就いている方は、学資保険の「契約者死亡時の払込免除」が魅力的な保障になります。
ハイブリッド戦略|「学資保険+こどもNISA」併用
「完全にこどもNISAだけは不安…」という方にはハイブリッド戦略もあります。
推奨配分例:学資保険30% × こどもNISA70%
仮に月3万円の教育資金予算なら:
- 学資保険:月1万円(最低限の元本保証+親の保障)
- こどもNISA:月2万円(運用益で増やす)
18年後の合計は約256万円(学資保険)+約691万円(こどもNISA)=約947万円。「100%学資保険(約767万円)」より約180万円多く、「100%こどもNISA(約1,035万円)」より約88万円少ない、というバランス型の結果になります。
これなら万一の元本割れ時も「最低限は学資保険で確保」できるので、リスクへの心理的安心感は得られます。ただし、私個人としてはFIRE視点で100%こどもNISAが最適解と考えています!
こどもNISAで使うべき証券口座3選
こどもNISAの申し込みは2026年10月1日に始まっていて(口座の開設と買付は2027年1月から)、使えるのはつみたて投資枠だけ(投資対象は長期の積立・分散投資に適した一定の投資信託に限られます)ですが、親の証券口座が入口なので、まだなら先に開いておくのがおすすめ。申し込みの順番はこどもNISAの口座開設は10月1日から|親がやる3ステップと必要書類、申し込んだあとに決めることはこどもNISAの口座を申し込んだら|1月の買付までにやること5つに。20代パパママ向けに3社を厳選しました!
①|マネックス証券|クレカ積立3.1%還元でポイントも貯まる
マネックス証券は20代パパママと相性が良く、私もサブ口座として使っています!
- クレカ積立は最大3.1%還元(dカード PLATINUM・入会初年度の表。2年目以降はショッピング利用額で変わり、2026年12月決済分からは入会3か月後以降に同じ条件がかかる改定あり)
- IPO完全平等抽選で当選チャンス公平
- 米国株5,000銘柄超
- 銘柄スカウター等の分析ツール充実
クレカ積立最大3.1%還元・IPO完全平等抽選。こどもNISAの事前申込も受付中です!
②|楽天証券|楽天経済圏の子育て世帯に最適
楽天証券は、総合口座開設数1,400万を超える国内最大級のネット証券です(※2026年4月時点・楽天証券発表)。楽天市場など楽天経済圏をよく使う20代パパママと相性が良いです!
- 楽天カードのクレカ積立で0.5〜1%のポイント還元(カード種別・銘柄により異なる)
- 貯まった楽天ポイントで投資信託が買える(ポイント投資)
- 日本株の売買手数料が0円(ゼロコース)
- 口座開設・維持費は完全無料
「日々の買い物で貯めた楽天ポイントを、そのまま子どもの教育資金づくりに回したい」という家庭には楽天証券がぴったりですよ!
楽天証券は2026年12月31日まで、こどもNISAの口座開設キャンペーンを行っています。対象になるのは、キャンペーンページでエントリーし、そのページのボタンから開いた口座だけです。5社の特典はこどもNISAキャンペーン比較にまとめました。
③|松井証券|100年超の老舗で安心感◎
松井証券は1918年創業の老舗ネット証券。歴史と信頼性で「教育資金預ける先」として安心感のある選択肢です。
- 25歳以下は株式取引のボックスレート手数料が無料(26歳になる月の最終営業日の取引分まで)(将来子どもが18歳超で本人口座に移行した時も◎)
- NISA口座の日本株・米国株・投資信託の売買手数料は制度が続く限り0円
- シンプルで使いやすいツール
- カスタマーサポートが手厚い(電話対応評価高い)
100年超の老舗証券。25歳以下手数料無料で、子どもの将来も見据えた選択肢として最適です!
既に学資保険に加入している場合は?
「もう学資保険に加入しちゃった…」という方への対応策:
基本方針|既存契約は満期まで継続
中途解約すると元本割れする可能性が高いので、原則は満期まで継続。「追加で投資したい分はこどもNISAで」というハイブリッド戦略に切り替えるのが現実的です。
解約検討すべきケース
以下の場合は解約を検討する余地ありです:
- 加入直後で解約返戻率が80%程度(損失が小さい)
- 返戻率が100%未満(満期で元本割れ確定)
- 家計が厳しく毎月の保険料負担が重い
解約判断は必ず複数の選択肢を比較してから。FP(ファイナンシャルプランナー)に相談するのも一つの手です(中立的なFPを選ぶこと)。
よくある質問(FAQ)
- こどもNISAって本当に元本割れしないんですか?
正直に言うと、短期では元本割れのリスクがあります。ただし、S&P500を15年以上保有した場合、過去ほぼすべての期間で最終的にプラスリターンになっています。18年という超長期投資なら統計的にリスクは大きく下がるのが現実です。
- 学資保険の「親の死亡保障」が魅力的です。代替策はありますか?
はい、掛け捨ての収入保障保険や定期保険が効率的なケースが多いです。月1,000〜2,000円程度から必要な保障を用意できます。「投資はこどもNISA、保障は掛け捨て保険」というシンプルな分離が、コストを抑えやすい構成です。
- こどもNISAの買付は2027年1月からですが、それまでどうすれば?
口座の申し込みは2026年10月1日から受付中で、開設と買付は2027年1月からです。それまでは親の新NISA枠で代わりに運用するのがおすすめ。S&P500やオルカン等を親のNISA口座で積み立てて、2027年1月からこどもNISAに切り替えるという流れが現実的です。
- 祖父母から学資保険を勧められています。説得材料は?
祖父母世代は「投資=ギャンブル」というイメージが強いので、説得は難しいことがあります。「両親の方針として、こどもNISAで運用する」と決めて、祖父母からの援助は学資保険ではなく現金贈与(受け取る子ども1人あたり、1月1日から12月31日までに受けた贈与の合計が110万円以下なら贈与税の基礎控除内で申告も不要)でお願いするのが現実的です。
まとめ|2027年から「こどもNISA × 掛け捨て保険」が新常識
この記事のポイントをまとめると:
- FIRE視点ではこどもNISA一択(18年で月1万円の積立なら学資保険より約89万円、月3万円なら約268万円有利)
- 学資保険は低金利下で貯蓄性が下がっており、以前ほどの優位性はない
- 「親の死亡保障」が必要なら掛け捨ての収入保障保険で月1,000〜2,000円台で代替できるケースも
- 不安なら「学資保険30% × こどもNISA70%」のハイブリッド戦略もアリ
- こどもNISAの申し込みは受付中。親の口座がまだならマネックス・楽天・松井から選んで先に開く
子どもの教育資金は「いつから始めるか」「何で運用するか」で結果が大きく変わります。こどもNISAの申し込みはもう始まっています。2027年1月の最初の買付に間に合うように、今のうちにアクションを起こしましょう!
こどもNISAは親の証券口座が必要。マネックス(クレカ積立最大3.1%)・楽天(ポイント投資)・松井(25歳以下手数料無料)の3社から選びましょう!
📚 出典
- 金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」(2025年12月)
- 金融庁「アクセスFSA」2026年2月号 政策解説
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- 国税庁 タックスアンサーNo.1463
- 国税庁 タックスアンサーNo.1490
- 国税庁 タックスアンサーNo.4402
- 日本生命「ニッセイ学資保険」
- ソニー生命「学資保険」
- マネックス証券「dカード積立」(2026年10月11日確認)
- ソニー生命「学資保険とは」
- 楽天グループ プレスリリース(2026年4月30日)
- 楽天証券「楽天カードクレジット決済のポイント還元率」
- 楽天証券「手数料」
- 松井証券「沿革」
- 松井証券「現物取引 手数料」
- 松井証券「新NISA 手数料」
🕒 更新履歴:2026年に公開(記事内の比較グラフ画像の保存先が2026年5月)。2026年9月22日に全数値を一次資料で再確認し、出典を追加するとともに、こどもNISAの非課税保有限度額600万円を踏まえた月5万円ケースの是正、税率20.315%の内訳明記、一時所得の2分の1課税の追記、学資保険の返戻率に関する記述の修正、松井証券の手数料表記の修正を行いました。/2026年10月6日 楽天証券へのリンクを公式キャンペーンページへの直接リンクに変更しました(広告リンクから開設した口座はキャンペーンの対象外になるためです)。/2026年10月11日 学資保険の基準を返戻率105%から現行商品の契約例(ソニー生命118.4%・日本生命112.0%)に改め、全試算と比較グラフを作り直しました。こどもNISAの受付開始(10月1日)とマネックス証券のdカード積立の改定を反映し、児童手当で積み立てる場合の記事への案内を追加しました。/2026年10月11日 楽天証券のボタンを広告リンクに変更しました。
🛠 この記事の作り方:制度の数値(こどもNISAの開始時期・年間投資枠60万円・非課税保有限度額600万円・12歳以降の払出し要件、上場株式等の税率20.315%、一時所得の特別控除50万円と2分の1課税、贈与税の基礎控除110万円、各社の手数料と還元率、学資保険の返戻率と前提条件)は、上記の一次資料のページを実際に開いて転記しました。金融庁の資料はPDFからテキストを抽出し、表の数値は本文の記述と突き合わせて読み直しています。楽天証券の還元率表はHTMLのrowspanを展開して確認しました。積立の試算はすべてPythonで計算し直しています。前提は「毎月末に定額を積み立て、月利=(1+年率)^(1/12)-1で複利運用、18年=216か月、手数料・信託報酬・為替変動・インフレは考慮しない」です。こどもNISAは年率5%、学資保険はソニー生命の契約例(契約者30歳男性・子0歳・18歳まで月払7,816円・受取200万円・返戻率118.4%)を元本に掛けて求め、年率換算は学資金を18〜22歳の5回で受け取ると仮定した内部収益率(年1.52%)です。非課税保有限度額600万円は取得価額の合計で判定されるものとし、月5万円は10年、月3万円は16年8か月で上限に達するため、超過分は課税口座に置き利益に20.315%が課税されるものとして計算しています(表の金額が変わるのは月5万円のケースのみです)。ニッセイ学資保険の年率は公開されている払込累計約267.8万円と受取総額300万円から内部収益率として求めたもので、学資年金の受取時期は当方で置いた仮定です(18〜22歳の5回受取なら年0.63%、18歳一括なら年0.71%)。金額は万円単位で四捨五入しているため、表の合計と差額に数万円のずれが出ることがあります。年率5%は過去の平均から置いた仮定であって将来の運用成果ではなく、学資保険の返戻率・保険料・保障内容は保険会社と契約条件によって大きく変わります。本文に残る「バブル期の返戻率150〜180%」「掛け捨ての収入保障保険が月1,000〜2,000円程度」「解約返戻率80%程度」「S&P500を15年以上保有すればほぼプラス」、およびマネックス証券のクレカ積立還元率・IPOの抽選方式・米国株の取扱銘柄数は、一次資料を確認できなかった概算・目安です。本記事は特定商品の推奨や投資助言ではありません。実際の契約前には各社の契約概要・注意喚起情報・目論見書をご確認ください。








