年末調整の書類の中で、いちばん手が止まるのが「基礎控除申告書」ですよね。「収入金額って手取り?額面?」「所得金額ってなに?」と、1枚目から固まってしまう人も多いはずです。
しかも2026年分(令和8年分)は基礎控除が引き上げられて、用紙も「基礎控除申告書」「配偶者控除等申告書」「特定親族特別控除申告書」「所得金額調整控除申告書」の4つが1枚になった兼用の用紙です。でも安心してください、全部の欄を書く必要はありません!
この記事では、国税庁の令和8年分の手引きと記載例をもとに、20代の会社員が書く欄を順番に解説します。先に答えを言うと、副業がない会社員なら書くのは「収入金額」「所得金額」「基礎控除の額」の3か所だけ。給与だけで年収665万5,556円以下なら、基礎控除の額は104万円です。
結論|書くのは3か所。年収665万円台までなら基礎控除は104万円
- 収入金額=1年分の給与と賞与の見込み(額面) 2026年1月〜12月に支給されるもの。電車・バスの通勤手当(非課税の分)は入れません
- 所得金額=収入金額から給与所得控除を引いた額 国税庁の表で計算します。年収414万円なら287万2,000円
- 判定欄で「489万円以下」にチェックして、基礎控除の額に1,040,000円 給与だけなら年収665万5,556円以下の人が当てはまります
- 配偶者・特定親族・所得金額調整控除の欄は、当てはまる人だけ 共働きで配偶者の年収(給与だけ)が207万円を超える人や、年収850万円以下の人の所得金額調整控除は書きません
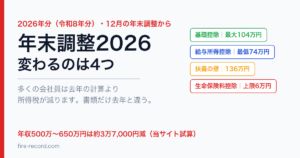
- 増えた分は12月の年末調整でまとめて精算 改正は2026年12月1日の施行。年収475万〜665万円くらいの人は、2025年分の68万円から104万円に増えます
ひとつずつ見ていきましょう!
基礎控除申告書とは|令和8年分は4つの申告書が1枚の用紙
基礎控除申告書は、自分の基礎控除を年末調整で受けるために会社へ出す書類です。国税庁の様式は、基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書の兼用様式になっています(国税庁「令和8年分 年末調整のしかた」)。上の4つのうち、20代の会社員がまず書くのは基礎控除申告書の部分です。
| 用紙の部分 | 書く人 |
|---|---|
| 基礎控除申告書 | 合計所得金額が2,500万円以下の人(ほぼ全員) → 20代会社員の多くは:書く |
| 配偶者控除等申告書 | 配偶者の合計所得金額が133万円以下(給与だけなら年収207万円以下)で、本人の合計所得金額が1,000万円以下の人 → 共働きで配偶者の年収が207万円超なら書かない |
| 特定親族特別控除申告書 | 19〜22歳(2004年1月2日〜2008年1月1日生まれ)の親族の合計所得金額が62万円超123万円以下の人 → 20代会社員はほぼ書かない |
| 所得金額調整控除申告書 | 年収850万円超で、23歳未満の扶養親族がいるなどの要件に当てはまる人 → 年収850万円以下なら書かない |
会社によっては紙ではなく、年末調整のシステムやアプリで入力します。項目の意味は同じなので、この記事の順番どおりに入れていけば大丈夫です。ほかの書類(扶養控除等申告書・保険料控除申告書)も含めた全体の流れは年末調整の書類はいつ届く?提出するもの一覧にまとめています。
書き方①「収入金額」|1年分の給与と賞与の見込み(額面)
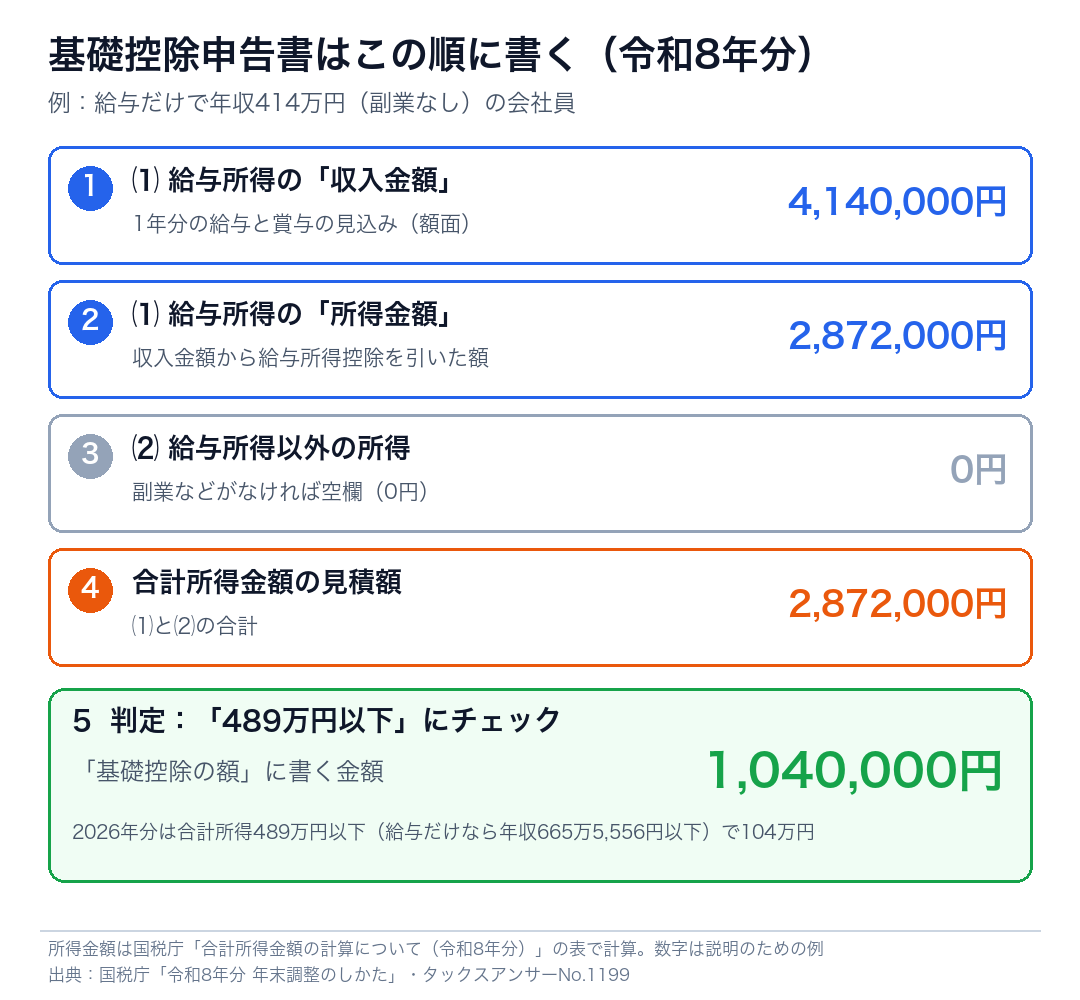
「あなたの本年中の合計所得金額の見積額の計算」の表にある、⑴給与所得の「収入金額」から書きます。ここに入れるのは、2026年1月〜12月に支給される給与と賞与の合計の見込みです。手取りや振込額ではなく、額面(総支給額)で書いてください。
電車・バスの通勤手当は月15万円まで非課税なので、収入金額には入れません(国税庁)。残業代や、非課税ではないほかの手当は入れます。年末調整の時点では12月分の給与や冬の賞与がまだのことも多いので、見込みで大丈夫です!
- 1月〜11月の給与明細の「総支給額」を足す(通勤手当は引く)
- 12月分の給与は11月と同じくらいで見積もる
- 夏と冬の賞与の総支給額を足す(冬が未定なら見込みで)
2か所以上から給与をもらっている人は、全部の給与を合わせて計算します(国税庁)。くわしい見積もり方はふるさと納税の12月駆け込み|上限は給与明細で出すの3ステップと同じです。
🎁 収入金額がわかると、ふるさと納税の上限も出せます
年末調整の「収入金額」は、ふるさと納税の上限を決める年収と同じ数字です。年収414万円なら、上限の目安は約4.4万円(独身・共働き)。2026年分のふるさと納税は12月31日の寄付まで間に合います。さとふるは返礼品を探しやすく、寄付金額のシミュレーションもあります。
さとふるで返礼品を探す書き方②「所得金額」|収入金額から給与所得控除を引いた額
同じ⑴給与所得の「所得金額」には、収入金額から給与所得控除を引いた金額を書きます。国税庁の「合計所得金額の計算について(令和8年分)」の表で、次のように計算します。
| 給与の収入金額 | 給与所得の金額 |
|---|---|
| 74万999円以下 | 0円 |
| 74万1,000円〜219万999円 | 収入金額−74万円 |
| 219万1,000円〜219万9,999円 | 145万1,000円〜145万6,000円(表のとおり) |
| 220万円〜359万9,999円 | 収入金額÷4(千円未満切り捨て)×2.8−8万円 |
| 360万円〜659万9,999円 | 収入金額÷4(千円未満切り捨て)×3.2−44万円 |
| 660万円〜849万9,999円 | 収入金額×90%−110万円 |
| 850万円以上 | 収入金額−195万円 |
たとえば年収414万円なら、414万円÷4=103万5,000円、103万5,000円×3.2−44万円=287万2,000円。これが所得金額です!年収300万円なら202万円、400万円なら276万円、500万円なら356万円になります。
その下の⑵給与所得以外の所得は、副業の所得(売上から経費を引いた額)などがある人だけ書きます。なければ空欄で大丈夫です。⑴と⑵の合計を「合計所得金額の見積額」に書きます。
書き方③ 判定と基礎控除の額|2026年は合計所得489万円以下なら104万円
「控除額の計算」の表の「判定」欄で、合計所得金額の見積額に当てはまる□にチェックを付け、「基礎控除の額」欄に金額を書きます。年収414万円の例なら、合計所得金額は287万2,000円なので「489万円以下」にチェックして、基礎控除の額は1,040,000円です。
| 合計所得金額(給与だけの場合の年収) | 基礎控除の額 |
|---|---|
| 489万円以下 (年収665万5,556円以下) | 104万円 |
| 489万円超655万円以下 (年収665万5,556円超850万円以下) | 67万円 |
| 655万円超2,350万円以下 (年収850万円超2,545万円以下) | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
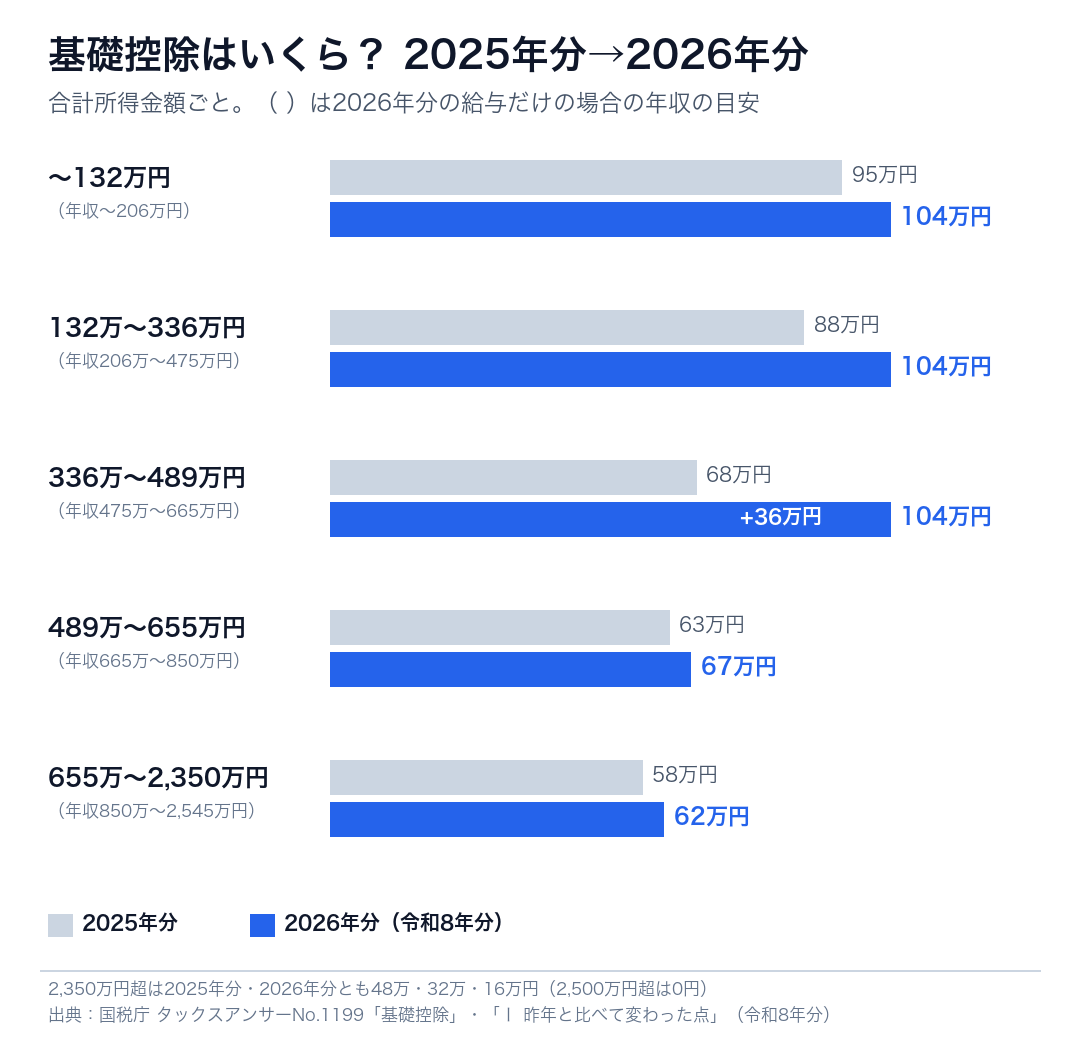
2025年分と比べると、年収475万〜665万円くらい(合計所得金額336万〜489万円)の人は68万円→104万円と36万円も増えます。改正は2026年12月1日の施行なので、11月までの給与の天引きには反映されず、12月の年末調整でまとめて精算されます(国税庁)。還付がいつ戻るかは年末調整の還付金はいつ戻る?、税金がいくら減るかは年末調整2026の変更点|基礎控除104万円で税金はいくら減る?で解説しています。
📈 戻ってくるお金の置き場所を、先に決めておく
基礎控除が増えた分は、12月の還付として戻ってきます。決めておかないと生活費に溶けてしまうので、私は楽天証券の新NISAで、戻った分を翌月の積立に上乗せする予定です。
楽天証券|公式サイトを見る配偶者・特定親族・所得金額調整控除の欄は書く?
配偶者控除等申告書|配偶者の年収(給与だけ)が207万円以下の人
配偶者の合計所得金額が133万円以下(給与だけなら年収207万円以下)で、あなたの合計所得金額が1,000万円以下なら、配偶者控除か配偶者特別控除を受けられます。配偶者の合計所得金額が62万円以下(給与だけなら年収136万円以下)なら配偶者控除で、あなたの合計所得金額が900万円以下なら38万円です(国税庁)。夫婦の両方がお互いに配偶者特別控除を受けることはできません。
共働きで、配偶者の年収(給与だけ)が207万円を超えるなら、この欄は書きません。
特定親族特別控除申告書|19〜22歳の家族がアルバイトで稼いでいる人
2004年1月2日〜2008年1月1日生まれの親族で、合計所得金額が62万円超123万円以下の人がいれば書きます(令和8年分)。大学生の子どもがアルバイトで稼いでいる親向けの欄なので、20代の会社員はほとんど書きません。しくみは大学生のバイトは197万円まで?親の税金と特定親族特別控除で解説しています。
所得金額調整控除申告書|年収850万円以下なら書かない
年末調整の対象となる給与の収入金額が850万円以下の場合は、記載する必要はありません(用紙の注記)。
よくある質問
Q. 見込みの金額が、実際と少し違ったら?
基礎控除の額は「489万円以下」などの区分で決まるので、区分が変わらない範囲のずれなら控除額は同じです。区分が変わるほどずれそうなときは、会社の担当者に伝えてください。年末調整が終わったあとでも、確定申告で正しい控除に直せます。
Q. 副業の収入があります
副業の所得(売上から経費を引いた額)を⑵の「給与所得以外の所得」に書きます。給与以外の所得が年20万円を超える人などは、確定申告も必要です(国税庁 タックスアンサーNo.1900)。
Q. NISAや株の利益も書きますか?
NISAの利益は非課税なので書きません。特定口座(源泉徴収あり)の配当なども、確定申告をしないことを選んだものは合計所得金額に含まれません(国税庁)。
Q. 今年転職しました
前の会社の給与も収入金額に入れます。前の会社の源泉徴収票を今の会社に出せば、今の会社がまとめて年末調整します。源泉徴収票の見方は源泉徴収票の見方|20代会社員が見るべき数字は4つだけで。
Q. 出し忘れたらどうなりますか?
基礎控除は基礎控除申告書にもとづいて年末調整で引かれるので、出さないと反映されません。気づいたら会社に相談し、年末調整に間に合わなければ確定申告(還付申告)で取り戻せます。還付申告は翌年1月1日から5年間できます(国税庁 タックスアンサーNo.2030)。
まとめ|収入金額→所得金額→104万円の順に書けば終わり
- 令和8年分の用紙は4つの申告書の兼用様式。全部の欄は書かない
- 収入金額=2026年1〜12月の給与と賞与の見込み(額面・非課税の通勤手当は除く)
- 所得金額=国税庁の表で計算(年収414万円なら287万2,000円)
- 合計所得489万円以下(給与だけなら年収665万5,556円以下)は基礎控除104万円
- 配偶者の欄は配偶者の年収(給与だけ)207万円以下の人だけ。所得金額調整控除は年収850万円以下なら書かない
- 増えた分は12月の年末調整でまとめて精算
いちばん難しそうに見える用紙ですが、書くのは3か所だけです。保険料控除申告書もいっしょに出す人は保険料控除申告書の書き方【2026年】もどうぞ。書き終わったら、戻ってくるお金の行き先まで決めておきましょう!
🏦 来年の控除を増やすなら、iDeCoの掛金も控除になる
iDeCoの掛金は全額が所得控除になり、年末調整で戻ってきます。私は新NISAを優先していてiDeCoには入っていませんが、始めるなら運営管理手数料0円の松井証券を候補にします。
松井証券iDeCo|公式サイトを見る関連記事:年末調整の書類はいつ届く?提出するもの一覧と期限/年末調整2026の変更点/年末調整で新NISA・ふるさと納税・iDeCoは何をすべき?
📚 出典(いずれも2026年11月1日に確認)
- 国税庁「令和8年分 年末調整のしかた」(Ⅰ 昨年と比べて変わった点/2-2 基礎控除申告書等の確認/基礎控除額・配偶者控除額の表)
- 国税庁「令和8年分 給与所得者の基礎控除申告書兼…所得金額調整控除申告書の記載例」(PDF)/「合計所得金額の計算について(令和8年分)」(PDF)
- 国税庁 タックスアンサーNo.1199「基礎控除」/No.1900「給与所得者で確定申告が必要な人」/No.2030「還付申告」
- 国税庁 タックスアンサーNo.2582「電車・バスなどで通勤している人の通勤手当」
🕒 更新履歴:2026年11月3日 公開
🛠 この記事の作り方:用紙の構成・書く欄・判定の区分・基礎控除額・配偶者控除額・給与所得の計算方法は、国税庁の令和8年分の手引き・記載例・表とタックスアンサーから転記しました。年収414万円の例の所得金額と基礎控除額は、国税庁の表の計算方法でPythonを使って計算しています(数字は説明のための例)。本記事は制度の整理であり、個別の税務相談に応じるものではありません。記載のリンクにはアフィリエイト広告が含まれます。
コメント