投資を始める前に多くの人がぶつかる悩みですよね…!「生活費の3ヶ月分?6ヶ月分?1年分?」と諸説あって混乱しがち。私もNISA開始前に最適額を徹底リサーチしました!
- 独身・実家暮らし → 生活費 最低3ヶ月分(30〜60万円目安)
- 独身・一人暮らし → 生活費 3〜6ヶ月分(60〜150万円目安)
- 共働き夫婦 → 生活費 3〜4ヶ月分(60〜140万円目安)
- 片働き夫婦 → 生活費 6ヶ月分(150〜200万円目安)
- 子育て世帯 → 生活費 6〜12ヶ月分(250〜400万円目安)
わが家(夫婦共働き・月の生活費は約20万円)は、6ヶ月分にあたる120万円を現金でキープしています。
 筆者
生活防衛資金は「投資のセーフティーネット」!これがあるから暴落時にも売らずに済み、長期投資を続けやすくなります!
| 置き場所 | 金利(税引前) | 流動性 | 向き不向き |
|---|---|---|---|
| 大手銀行の普通預金 | 年0.40% | ◎ | △ |
| ネット銀行の普通預金 | 年0.40〜1.20% | ◎ | ◎ 本命 |
| 定期預金 | 年0.5〜1.8%(期間による) | × | △ |
| 個人向け国債(変動10年) | 年2.05% | △(発行後1年間は原則換金不可) | ○(一部のみ) |
| MMF・ネット証券口座 | 商品による | △(即日引き出しは困難) | △ |
※金利はいずれも2026年9月22日時点の税引前の年利率です。大手銀行は三菱UFJ銀行・三井住友銀行(2026年8月3日改定。両行とも2026年11月2日から年0.50%へ引き上げ予定)、ネット銀行の上限はあおぞら銀行BANK(100万円以下)、定期預金はあおぞら銀行・auじぶん銀行の期間別金利、個人向け国債は2026年10月募集分(変動10年・第199回債)の初回適用利率です。預金金利は変動金利のため、最新の条件は各金融機関・財務省の公式サイトでご確認ください。
「生活防衛資金がない状態で投資に全額を回す」のは危険です。急な出費(家電の故障・医療費・冠婚葬祭)で投資商品を売ることになり、下落局面なら損失が確定し、売却した分の新NISAの非課税保有限度額(簿価)が復活するのは翌年以降なので、その年のうちに枠を使い直すことはできません。まず生活費3ヶ月分 → 貯まったら新NISAを並行スタート → 6ヶ月分に届いたら余裕資金をしっかり投資へ、という順序が安全です。
【結論】20代の生活防衛資金は「最低3ヶ月分」が目安
まず結論から👇
20代会社員の生活防衛資金は「最低でも月収3ヶ月分」が目安。ライフスタイルによって、ここから上積みしていくイメージ💡
「実家暮らしだし1〜2ヶ月でいいかな?」と思う人もいるかもですが、それは危険です⚠️
なぜ「最低3ヶ月」なのか?
転職活動には最低3ヶ月かかると言われているからです🔑
- 応募 → 書類選考 → 面接 → 内定 → 入社まで 平均2〜3ヶ月
- 退職後は健康保険料・住民税が自己負担(実家暮らしでも発生・年収や自治体により異なる)
- 実家でも食費・光熱費などで月5〜10万円は出費
- 焦って適当な会社に入社する「貯金が尽きて妥協転職」リスク
「3ヶ月分の現金」があれば、納得いく転職先を冷静に選べる。これが心の余裕そのものです💪
ざっくり目安はこうです👇
| ライフスタイル | 必要月数 | 目安金額 |
|---|---|---|
| 独身・実家暮らし | 最低3ヶ月分 | 30〜60万円 |
| 独身・一人暮らし | 3〜6ヶ月分 | 60〜150万円 |
| 共働き新婚 | 3〜4ヶ月分 | 60〜140万円 |
| 片働き新婚 | 6ヶ月分 | 150〜200万円 |
| 子育て世帯 | 6〜12ヶ月分 | 250〜400万円 |
筆者は共働き新婚・生活費月20万円(積立を除く)ペースなので、ちょうど6ヶ月分の120万円をキープしています💰
この記事では👇
- 生活防衛資金の「正しい金額」の出し方
- 置き場所のおすすめ(大手銀行はNG!)
- 新NISAとの正しい順序
- 20代がハマる5つの罠
まで全部解説しますっ!最後まで読めば、「今月からいくら貯めていけばいいか」が明確になりますよ🔥
そもそも生活防衛資金とは?投資資金と分ける理由
生活防衛資金とは、失業・病気・災害など、いざという時に生活を守るための現金預金のことです💡
株式投資や新NISAの積立とは完全に別の口座で管理するのが鉄則。理由はシンプルで👇
投資資金は「増やすお金」、生活防衛資金は「減らさないお金」
暴落で株価が半分になった時に、生活防衛資金まで投資に入れてしまうと、いざ入院した時に現金が足りない💦 という悲劇になります。
FIREを目指すうえでも、生活防衛資金は「リスクを取る投資」の安全装置として欠かせないと考えています🔐
貯金全部が生活防衛資金じゃない
よくある誤解ですが、「銀行に500万円ある=生活防衛資金500万円」ではないです🙅♀️
- 車購入や結婚費用で使う予定のお金
- 旅行・家電などの大きな買い物予定資金
これらは「使う予定のあるお金」なので、生活防衛資金とは別物。「すぐに引き出せて、使う予定のない現金」が生活防衛資金です🔑
なぜ20代でも生活防衛資金が必要?3つの理由
「20代で失業・病気なんて想像つかない…」 そう思いますよね?でも、だからこそ必要なんです🔍
理由①:転職・失業は「20代こそ」多い
厚生労働省のデータによると、大卒の新卒3年以内離職率は33.8%(令和4年3月卒業者、2025年10月公表)。約3人に1人が3年以内に辞めているんです😳
しかも、転職活動から次の入社まで平均2〜3ヶ月かかると言われています。その間の生活費を賄うには、最低でも月収3ヶ月分の備えは欲しいところ💦
理由②:病気・ケガは年齢関係なし
20代でも、大きなケガや入院は普通に起きます💧 例えば👇
- 交通事故で1ヶ月入院
- 盲腸・虫垂炎で10万円以上の医療費
- メンタル不調で休職(平均2〜4ヶ月)
もちろん高額療養費制度(医療費が高額になった時、上限額を超えた分が戻る国の制度)はありますが、マイナ保険証を使うか、事前に「限度額適用認定証」を用意しておけば、窓口での支払いを自己負担限度額までにとどめられます。用意がない場合は、いったん立て替えてから払い戻しを受ける流れになります⚠️
理由③:ブラック企業を辞める「自由」
これ、意外と大事です。貯金がないと、嫌な会社でも辞められない状態になってしまうんです😱
「いつでも辞められる」という安心感が、実は一番の精神安定剤
私の場合も、生活費6ヶ月分にあたる120万円を現金で確保してから「最悪辞めてもなんとかなる」と考えられるようになりました🙏
心の健康=生活防衛資金、と言っても過言じゃないですっ💪
20代の生活スタイル別「いくら必要?」
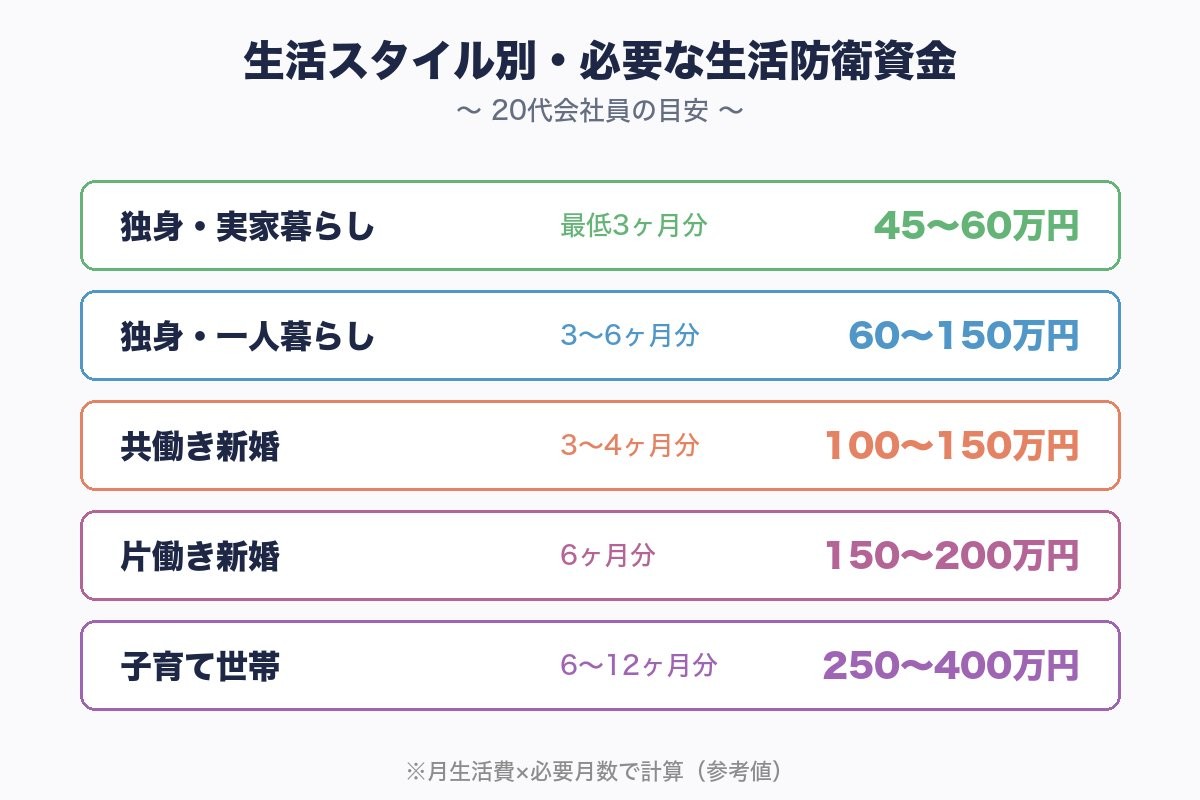
同じ20代でも、ライフスタイルで必要額はガラッと変わります🔄 パターン別に深掘りしますね👇
🏠 独身・実家暮らし(最低3ヶ月分・30〜60万円)
家賃・食費が少ないので一見ラクに見えますが、最低3ヶ月分は必須です⚠️
- 月生活費:10〜20万円(食費・交際費・交通費・スマホ等)
- 生活防衛資金:最低45〜60万円
- 退職後は健康保険料(月2〜3万円前後)・住民税(月1〜2万円前後)が自己負担(金額は年収や自治体により異なります)
- 転職活動で交通費・スーツ代・証明写真代など意外と出費多い
- 親に「生活費入れられない時期」を作らないためにも必要💡
⚠️ 実家暮らしでも油断禁物な理由
「辞めても実家にいれば大丈夫」は幻想です🙅♀️
- 退職後も保険料・住民税の支払いは続く
- 親の介護・病気など想定外の出費の可能性
- 「妥協転職」で結局またすぐ辞めたくなる悪循環
- 3ヶ月分あれば本当に自分に合う会社を探せる🔥
🏠 独身・一人暮らし(3〜6ヶ月分・60〜150万円)
一番多いパターンですね📌
- 月生活費:都市部20〜25万円/地方15〜20万円
- 生活防衛資金:都市部60〜150万円(月20〜25万円×3〜6ヶ月)/地方45〜120万円(月15〜20万円×3〜6ヶ月)
- 家賃・光熱費・食費×3ヶ月分が必要
💑 共働き新婚(3〜4ヶ月分・60〜140万円)
筆者がまさにココ🙋♀️
- 月生活費:夫婦合計で20〜35万円(ライフスタイル次第で変動)
- 生活防衛資金:60〜140万円(夫婦合計 月20〜35万円×3〜4ヶ月で計算)
- どちらか一方が失業しても生活が止まらないので3ヶ月分でOK
筆者の家庭は月生活費20万円 × 6ヶ月分 = 120万円キープ中💡
👨👩👦 片働き新婚・子育て(6〜12ヶ月分・150〜400万円)
収入源が1つだけなので、ガードを厚く🛡️
- 片働き新婚:生活費6ヶ月分(150〜200万円)
- 子育て世帯:6〜12ヶ月分(250〜400万円)
- 教育費・保育費・急病対応分も想定
ここまで来ると「貯金のハードルが高い…」って思いますよね💦 次のシミュレーションで自分の金額を出してみましょう!
【シミュレーション】あなたの生活防衛資金を計算しよう
計算はシンプル👇
生活防衛資金 = 月の生活費 × 3〜6ヶ月
まず「月の生活費」を出します。ここが一番重要!
ステップ①:月の生活費を計算
固定費+変動費を書き出します💡
固定費(毎月必ず発生)
- 家賃・駐車場
- 光熱費・水道代
- 通信費(スマホ・Wi-Fi)
- サブスク(Netflix・Amazon Prime等)
- 保険料
- 奨学金返済
変動費(月によって変わる)
- 食費(外食含む)
- 日用品・消耗品
- 交通費
- 美容・ファッション
- 娯楽・交際費
ステップ②:年収別の目安表
「まだ細かく把握してない…」という人向けに、年収から逆算した目安を用意しました👇
| 年収 | 月生活費目安 | 防衛資金3ヶ月分 | 防衛資金6ヶ月分 |
|---|---|---|---|
| 300万 | 15万円 | 45万円 | 90万円 |
| 400万 | 20万円 | 60万円 | 120万円 |
| 500万 | 25万円 | 75万円 | 150万円 |
| 600万 | 30万円 | 90万円 | 180万円 |
あくまで目安なので、実際の月生活費で計算してみてください🔥 家計簿アプリ(マネーフォワードME)を使うと、固定費・変動費が自動で分類されて便利ですよ💡
どこに置く?生活防衛資金の保管場所 5選
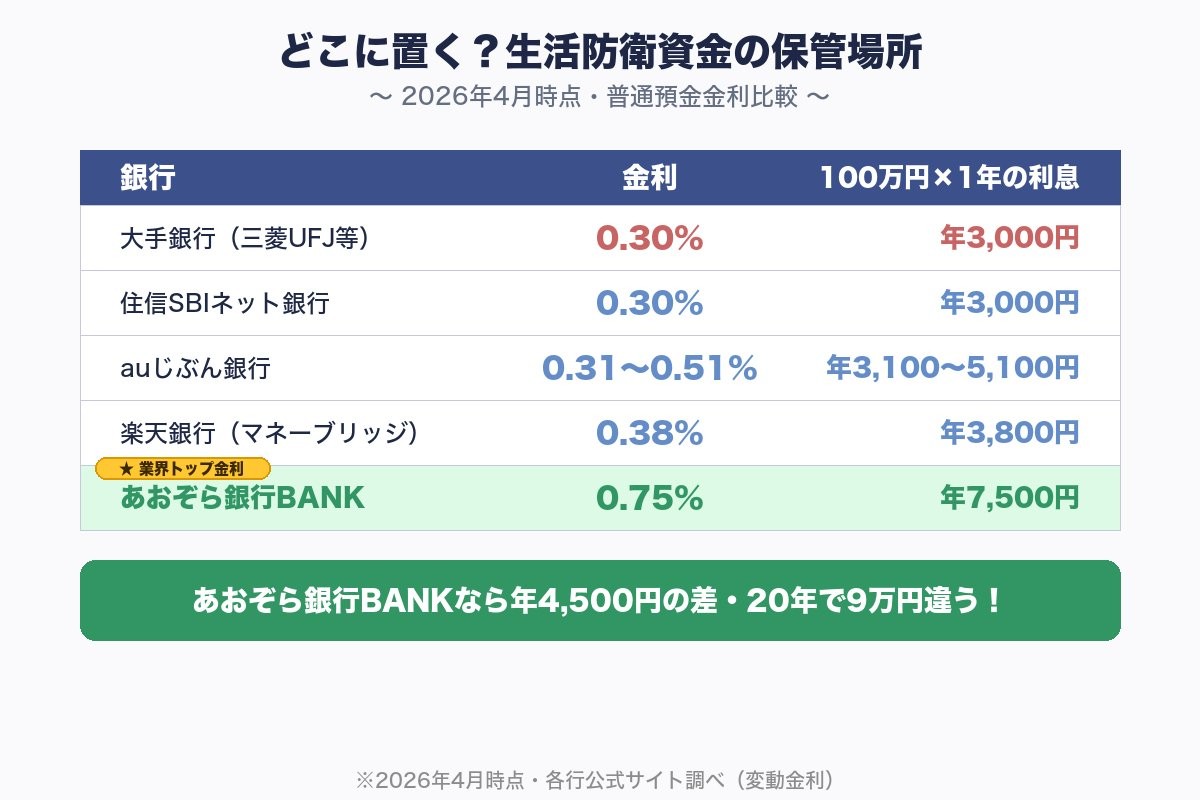
ここ、めっちゃ重要です📌 ただ、2026年は銀行金利の転換期なので、最新情報でお伝えしますっ🔥
📢 2026年は預金金利の引き上げが続いています
- 2024年:日銀がマイナス金利を解除
- 2025年:政策金利の引き上げが継続
- 2026年2月2日:3メガバンクが普通預金金利を0.30%に引き上げ(1993年以来33年ぶり)
- ネット銀行はさらに1.20%(あおぞら銀行BANK・2026年10月)まで上昇
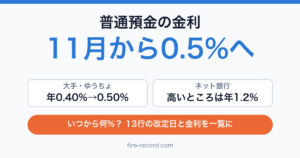
2026年11月の改定(大手4行・ゆうちょは年0.50%へ、ネット銀行は条件しだいで年0.85〜1.20%)は、13行の改定日・金利・上乗せ条件を普通預金金利の引き上げ一覧【2026年11月】いつから何%?に一覧にしています。
つまり「預金金利がちゃんと使える時代」に戻ったんです💡 ここを知らない人、結構います🙌
❌ 大手銀行(普通預金):年0.40%
2026年8月3日から、三菱UFJ銀行・三井住友銀行の円普通預金金利は年0.40%になりました📈(両行とも2026年11月2日には年0.50%へ引き上げる予定です)
- 100万円預けて年4,000円(税引前。20.315%の源泉分離課税を引くと約3,187円)
- 過去の0.001%時代(100万で年10円)と比べれば、大幅改善✨
- でもネット銀行と比べるとまだまだ差がある
✅ ネット銀行(普通預金)← 🏆おすすめ!
あおぞら銀行BANKの年1.20%(100万円以下)は、大手銀行の3倍です💡 ただし「ネット銀行なら高い」とは限らず、下の表のとおり行によって差があります。
| 銀行 | 金利(2026年10月6日時点・税引前) | 特徴 |
|---|---|---|
| あおぞら銀行BANK | 年1.20%(100万円以下)/年0.75%(100万円超) | 2026年10月1日に年1.00%から引き上げ。条件なし |
| 楽天銀行(マネーブリッジ) | 年0.48%(残高1,000万円以下)/年0.42%(1,000万円を超えた分)。2026年11月2日から年0.58%(1,000万円以下) | 楽天証券との口座連携(マネーブリッジ)で優遇。11月から受けるには10月末までに設定 |
| auじぶん銀行 | 年0.410%(通常金利)。2026年11月1日から年0.51%+条件達成で上乗せ(最大年0.85%) | au経済圏。上乗せは条件ごとに判定され、組み合わせによっては併用できないものがある |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 年0.50%(2026年10月1日から。SBIハイブリッド預金は年0.51%) | SBI証券との連携◎ |
※2026年10月6日時点。11月に改定する銀行が多いので、各行の最新金利は公式サイトをご確認ください。
100万円預けた場合の1年後の利息👇
- 大手銀行(0.40%):年4,000円
- あおぞら銀行BANK(1.20%):年12,000円
- 差は年8,000円(月約667円の差)
金額だけ見ると「たった8,000円?」と思うかもですが、同じ金利が20年続いたと仮定すると累計16万円の違い💡 預金金利は変動金利なので、あくまで単利・金利据え置きでの試算です🍽️
△ 定期預金:0.3〜0.6%前後
- ネット銀行なら0.4〜0.6%の商品も
- ただ満期前に引き出すとペナルティ
- 生活防衛資金には不向き
△ 個人向け国債(変動10年):2.05%
- 2026年10月募集分(第199回債)で年2.05%(初回の適用利率)と魅力的📈
- でも発行から1年間は換金不可
- 緊急時の生活防衛には使えない期間がある💦
- 生活防衛資金の一部(3〜5年使わない分)を回すのはアリ
△〜○ MMF・ネット証券口座
- 少し利回り狙えるが、即引き出しは困難
- 生活防衛資金としては中途半端
結論
生活防衛資金は、金利の高いネット銀行の「普通預金」に置くのがベスト✨
あおぞら銀行BANK(年1.20%・100万円以下)+ メインのネット銀行の組み合わせが使いやすいです!
筆者は金利の高いネット銀行2行に分散していますが、あおぞら銀行BANK(年1.20%・100万円以下)も検討する価値アリです💡
【やっちゃダメ】20代の生活防衛資金 5つの罠
ここ、めちゃくちゃ大事!先輩たちがハマった罠を共有しますっ😭
罠①:全額を新NISAに突っ込む
「投資で増やしたほうが効率的でしょ?」 → 暴落時に売却せざるを得ない=損確定
生活防衛資金がないと、株価下落時の「狼狽売り」につながります😱 せっかくの長期投資が台無しに…。
罠②:生活費が把握できてないまま金額を決める
「とりあえず100万円あればいいっしょ?」 → 自分には150万円必要だったケースも
まず家計簿で月生活費を把握してから計算しましょう🔍
罠③:大手銀行に死蔵する
2026年8月に大手銀行は年0.40%まで上がりましたが、ネット銀行との差は依然としてあります💡
- 大手銀行(0.40%):100万円×20年 = 利息8万円
- あおぞら銀行BANK(1.20%):100万円×20年 = 利息24万円
- 差額:年8,000円×20年 = 16万円の機会損失⚠️
「ちょっとした手続きで16万円」は、やる価値ありますよね🙌
罠④:iDeCoに入れてしまう
iDeCoは原則60歳になるまで引き出せないので、生活防衛資金の置き場所には向きません🙅♀️
iDeCoの注意点は【iDeCoの落とし穴5選】60歳まで引き出せない?20代会社員が知るべき注意点で詳しく解説しています。
罠⑤:「なんとなく100万円」で具体性なし
金額の根拠がないと、「もっとあったほうが安心…」と無駄に貯め込むハメに💦 3ヶ月分か6ヶ月分か、自分のライフスタイルで決めるのが大事です🔥
生活防衛資金と新NISAの正しい順序【4ステップ】
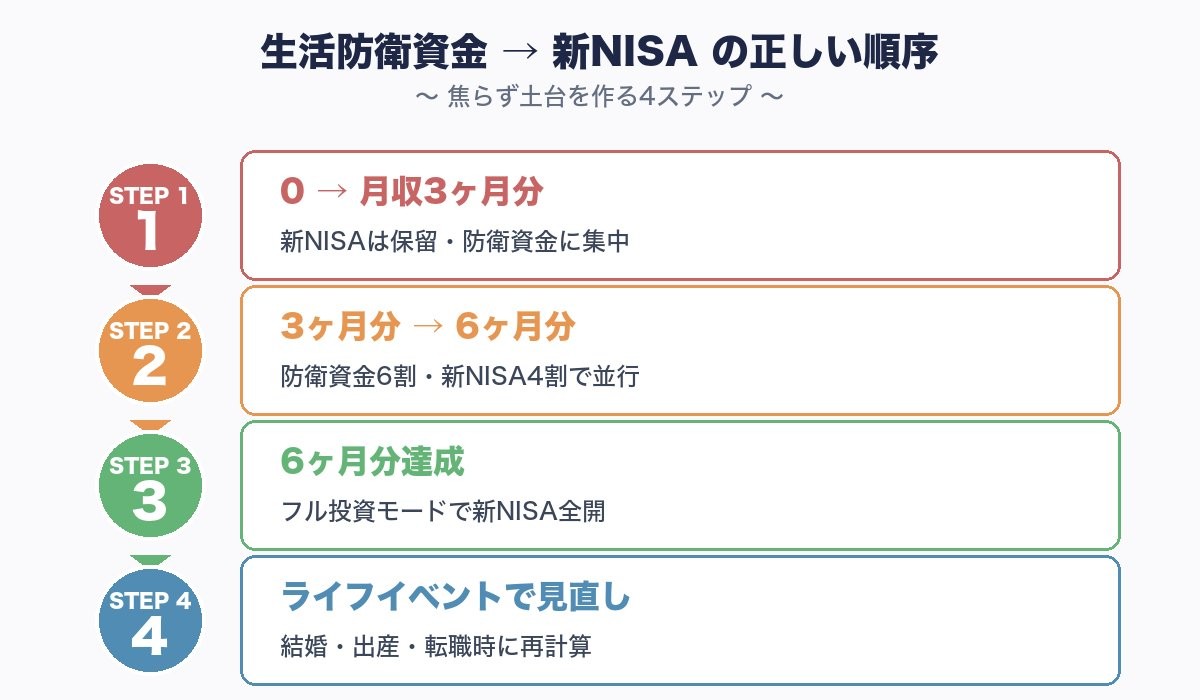
「防衛資金を6ヶ月分貯めてから新NISAを始める」は機会損失になりやすいです⚠️ 逆に「いきなり新NISAから」も危険です。バランスが大事🔑
ステップ①:まず「3ヶ月分」を最優先で貯める(〜6ヶ月)
最初の目標は生活費の3ヶ月分💰
- 給料日に自動振替で別口座へ
- ここは投資に回さず、全額現金キープ
- 新NISAはいったん保留でOK(並行より集中がおすすめ)
ステップ②:3ヶ月分貯まったら新NISA開始(並行)
3ヶ月分確保できたら、新NISAデビューOK🎉
- 月々の余裕資金を、6割防衛資金・4割新NISAで振り分け
- 生活防衛資金はネット銀行で利息も稼ぐ
- 「焦らず土台を作る」が長期投資成功の鍵
ステップ③:6ヶ月分に到達したらフル投資モード
6ヶ月分確保できたら、余裕資金は全額新NISAで投資OK💪
- つみたて投資枠:月5〜10万円
- 成長投資枠は慎重に
新NISAと iDeCo の使い分けは 【iDeCo vs 新NISA】20代会社員はどっち優先?併用戦略を徹底比較 で詳しく解説していますので、併せてどうぞ💡
📈 3ヶ月分貯まったら、新NISAデビュー!
※この見出し以下にはプロモーション(アフィリエイト広告)を含みます。
例えばマネックス証券は、マネックスカードによるクレジットカード積立でポイントが貯まります💳(還元率は月間の積立金額の階層によって変わるため、最新の条件は公式サイトでご確認ください)
S&P500や全世界株式などのインデックスファンドを毎月コツコツ積み立てできますっ✨
ステップ④:ライフイベントで見直し
- 結婚:共働きなら減らす、片働きなら増やす
- 出産:6〜12ヶ月分に引き上げ
- 転職:転職活動中は多めに
- 住宅購入:頭金と分けて管理
筆者(20代共働き新婚)のリアル運用
参考までに、筆者の家庭の「今のリアル」を公開しますね🙋♀️
手元現金:120万円キープ中
- 月生活費:約20万円(夫婦合算・積立を除く)
- 生活防衛資金:6ヶ月分の120万円
- 置き場所:ネット銀行2行に分散(金利の高いところ中心)
新NISA運用状況
- 筆者は月10万円をコツコツ積立
- 主な投資先:S&P500のインデックスファンドが中心
- 年間120万円ペースで長期継続
この配分にしている理由
120万円あれば、どちらかが半年失業しても慌てない。この安心感があるから、新NISAの含み損が出ても淡々と積立継続できるんです💪
だから40歳FIREに向けて、心の余裕を持ちながら資産形成ができている感じですっ✨
20代貯金の平均・中央値については、【2026年版】20代会社員の貯金平均はいくら?リアルな中央値と賢い貯め方を解説 でJ-FLECの最新調査データと合わせて解説していますので、ご参考まで📊
よくある質問(FAQ)
Q1. 投資で利回り7%なら、全額投資したほうがお得では?
A. 理論上はそうですが、暴落時の狼狽売りで損を出すリスクが大きいです⚠️ 生活防衛資金は「心の安定弁」として、低利回りでも現金で持っておくのが長期の積立を続けるうえで大切だと考えています💡
Q2. 家族の貯金が500万円ある場合、自分の生活防衛資金は別で必要?
A. 基本的には別で持つのをおすすめします🙌
- 家族と緊急時の資金計画を共有していれば、少なめでOK
- でも「自分の口座で自分だけのお金」を持つ精神的メリットは大きい
Q3. 生活防衛資金が多すぎる(300万円超え)のは無駄?
A. 20代独身で300万円はやや過剰かも💦 機会損失を考えると、一部を新NISAに回す判断が合理的。ただし「安心感優先」で持つのも個人の自由です😊
Q4. クレジットカードの限度額を生活防衛資金代わりにできる?
A. ❌おすすめできません🙅♀️
- 借金扱いなので利息が発生
- 限度額は減額されることも
- 「借りれる枠」と「使える現金」は別物と理解しましょう
Q5. iDeCoに入れてもOK?
A. ❌おすすめできません🙅♀️ iDeCoは原則60歳になるまで引き出せないので、生活防衛資金には使えません。新NISAなら必要に応じて売却可能なので、投資資金はそちらへ。
Q6. 保険(医療・就業不能)があれば、生活防衛資金は少なくていい?
A. 保険は「補完」になりますが代替にはならない💡
- 保険金が下りるまでタイムラグあり(1〜3ヶ月)
- 最低でも1ヶ月分の現金は別途必要
- 「保険+現金3ヶ月分」くらいがバランス◎
まとめ:心の安定が長期投資の土台
最後にポイントをまとめます👇
- 🎯 20代会社員の生活防衛資金は「月収×3〜6ヶ月分」
- 🎯 独身60〜150万/共働き100〜150万/子育て250〜400万
- 🎯 ネット銀行の普通預金に置く(100万円で年6,000円の違い・同じ金利が20年続いた場合は12万円)
- 🎯 「3ヶ月分貯まったら新NISA」の並行戦略が現実的
- 🎯 iDeCo・クレジットカードの限度額は生活防衛資金の代わりにならない
- 🎯 「いつでも辞められる」安心感が大きな支えになる
筆者のように120万円を現金キープしながら新NISAを月10万円積立する、この両輪があるから心に余裕を持ちながらFIREを目指せるんです💪
投資は「攻め」ですが、生活防衛資金は「守り」。守りがあるからこそ攻められる。これが、40歳FIREを目指す筆者にとっての納得のいく戦略です🔥
今月から、まず月収1ヶ月分の確保から始めてみませんか?☕
筆者について
m(@lifef3000) 20代後半・夫婦共働きの会社員。40歳FIRE達成を目標に、新NISAを活用したS&P500のインデックス投資を継続中です!
生活防衛資金120万円を手元にキープしながら、月10万円の新NISA積立を継続。格安SIM乗り換えで月8,000円節約するなど、日々の固定費見直しも並行中🔥
同世代の資産形成のヒントになれば嬉しいです🙏
併せて読みたい
【関連記事】【FIRE計算】いくら必要?4%ルールで必要資産額をシミュレーション
【関連記事】【2026年版】20代会社員の貯金平均はいくら?リアルな中央値と賢い貯め方を解説
【関連記事】【iDeCo vs 新NISA】20代会社員はどっち優先?併用戦略を徹底比較
【関連記事】【2026年版】新NISAの落とし穴5選|20代会社員の失敗談つき
【関連記事】【iDeCoの落とし穴5選】60歳まで引き出せない?20代会社員が知るべき注意点
免責
本記事は情報提供を目的としたものであり、特定の金融商品・銀行口座・投資手法の購入や契約を推奨するものではありません。記載の金利・制度・税制は2026年9月22日時点の情報であり、将来的に変更される可能性があります。預金金利は変動金利のため、実際の適用金利は各金融機関の公式サイトでご確認ください。最新情報は各金融機関・公的機関の公式サイトをご確認ください。
筆者の運用内容(120万円キープ・夫婦で新NISA月10万円積立等)は筆者個人のケースであり、同一の結果を保証するものではありません。投資判断および金融商品選択はご自身の責任でお願いします。
📚 出典(いずれも2026年9月22日に確認)
- あおぞら銀行「金利|定期預金/普通預金/貯蓄預金」
- あおぞら銀行「円普通預金(BANK)等の金利改定について」
- 楽天銀行「円預金金利の改定について」(2026年9月18日)
- auじぶん銀行「円普通預金金利の改定について」(2026年9月18日)
- 三菱UFJ銀行「円預金金利及び短期プライムレートの改定について」(2025年12月19日)
- 三菱UFJ銀行「円普通預金金利の改定について」(2026年6月16日)
- 三菱UFJ銀行「円普通預金金利の改定について」(2026年9月18日)
- 三菱UFJ銀行「円預金金利」
- 三井住友銀行「各種預金金利の変更について」(2026年6月16日)
- 三井住友銀行「各種預金金利の変更について」(2026年9月18日)
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)「円預金金利および短期プライムレート改定について」
- 楽天銀行「普通預金(マネーブリッジ利用者)商品詳細説明書」
- auじぶん銀行「金利一覧」
- 財務省「現在募集中の個人向け国債・新窓販国債」
- 財務省「変動10年『第193回債』の発行条件」
- 財務省「個人向け国債の発行条件等」(令和8年10月7日・PDF)
- 厚生労働省「新規学卒就職者の離職状況(令和4年3月卒業者)を公表します」(令和7年10月24日)
- 厚生労働省「高額療養費制度を利用される皆さまへ」(更新日2026年7月31日)
- 金融庁「新しいNISA」
- iDeCo公式サイト
🕒 更新履歴:2026年4月28日公開(2026年10月10日 個人向け国債を10月募集分(第199回債・年2.05%)に更新し、11月の普通預金金利改定の一覧記事へのリンクを追加)/2026年9月22日に出典ブロックを追加し、預金金利と個人向け国債の利率を2026年9月時点の一次資料の数値へ更新(大手銀行 年0.30%→年0.40%、あおぞら銀行BANK 年0.75%→年1.00%、変動10年 年1.55%→年1.95%)、あわせて新NISAの非課税枠の復活と高額療養費の窓口負担についての記述を是正し、ライフスタイル別の目安金額を「月の生活費×必要月数」と一致するよう計算し直しました。/2026年10月6日 10月1日に改定された金利(あおぞら銀行BANK 年1.00%→年1.20%、ドコモSMTBネット銀行 年0.40%→年0.50%)と、11月に改定される楽天銀行・auじぶん銀行の金利を追記し、利息の試算を大手銀行0.40%・あおぞら銀行BANK1.20%で計算し直しました。個人向け国債の見出しに残っていた「1.55%」を9月募集分の年1.95%に直しました。
🛠 この記事の作り方:預金金利は各金融機関の公式金利ページとプレスリリースから、個人向け国債の利率は財務省の募集ページから、いずれも税引前の年利率をそのまま転記しています。100万円を1年間預けた場合の利息、20年分の累計利息とその差額はPythonで再計算しました(前提=元本100万円・単利・金利は据え置き・税引前。税引後を併記した箇所は源泉分離課税20.315%を控除した概算で、円未満は切り捨て)。預金金利は変動金利なので、20年の試算は「同じ金利が続いたと仮定した場合」の目安であり、将来の受取額を約束するものではありません。なお三菱UFJ銀行・三井住友銀行は2026年9月18日に、円普通預金金利を2026年11月2日から年0.50%へ引き上げると公表しています。ライフスタイル別・年収別の金額は「月の生活費×必要月数」で出した私の目安であって、公的な基準ではありません(片働き新婚・子育て世帯の欄は、前提となる月の生活費を本文に書いていません)。退職後の健康保険料・住民税の月額、転職活動に要する期間、休職期間、保険金が支払われるまでの期間は一次資料で裏取りできなかったため、おおよその目安として読んでください。マネックスカードのポイント還元率は公式サイトを参照できなかったため、具体的な率は本文から外しています。

コメント