「家賃を払い続けるのはもったいない気がする」「でも住宅ローンを組んだらFIREが遠のきそう」──賃貸か持ち家か。住まいは固定費の中でも特に大きい項目だけに、FIREを目指す20代ほど早く答えを出したくなる悩みですよね。
この記事では、家賃8万円の賃貸と3,500万円の戸建て購入を、2026年9月の住宅ローン金利(【フラット35】年3.46%と変動金利の一例 年1.08%)で30年分計算し直し、さらに頭金・諸費用の300〜500万円を年率5%で運用したらどうなるかまで私が計算しました。500万円が30年後に約2,160万円になる数字を初めて見たとき、正直ゾクッとしました!結論を先に言うと、私はFIREを目指すなら賃貸を選びます。金利が上がった今、その差はむしろ広がっています。根拠を3つの理由に分けて確かめていきましょう。
結論|FIRE民が賃貸を選ぶ3つの理由
先に結論をお伝えします!
FIREを目指す20代会社員には、賃貸が有力な選択肢です。
理由は次の3つです。
🧭 FIRE民が賃貸を選ぶ3つの理由
- 頭金・諸費用を投資に回せる 500万円を年率5%で30年運用すれば約2,160万円。30年トータルコストの差(変動1.08%で約1,544万円、固定3.46%で約3,118万円)に、この機会損失が上乗せされます
- 転職・転居の自由度が高い 年収アップの選択肢が広がる
- 不動産リスクをゼロにできる 金利上昇・空き家化・修繕費といった予測しにくい負担を負わずに済む。2026年9月、日本銀行は政策金利を1.25%に引き上げ、「引き続き政策金利を引き上げ」る方針を示しています
特に大きいのは理由①の「機会損失」。持ち家の頭金を投資に回せば、それだけで老後資金が大きく変わります。
それでは、賃貸vs持ち家の30年シミュレーションから順に詳しく見ていきましょう!
賃貸vs持ち家の30年トータルコスト比較【2026年9月の金利で再計算】
まず、よくある「賃貸vs持ち家」の30年トータルコスト比較を見てみましょう。20代会社員が家賃8万円の賃貸 vs 3,500万円の戸建て購入を選んだケースで比較します。
前提になる金利は2026年9月時点のものです。日本銀行は9月18日に政策金利を1.25%へ引き上げ、変動金利の目安になる短期プライムレートは年2.375%(2026年8月3日実施)。全期間固定の【フラット35】は9月資金受取分で最も多い金利が年3.460%、ネット銀行の変動金利は一例としてauじぶん銀行の全期間引下げプランが年1.080%(2026年9月適用・一般団信・50歳以下・物件価格の80%以下で借りる場合)です。この記事では固定3.46%と変動1.08%の2パターンで計算します。
賃貸の30年トータルコスト
| 項目 | 月額 | 30年合計 |
|---|---|---|
| 家賃 | 80,000円 | 2,880万円 |
| 更新料(2年に1回) | 約3,300円 | 約120万円 |
| 引越し費用(3回想定) | – | 約90万円 |
| 合計 | – | 約3,090万円 |
持ち家(戸建て3,500万円)の30年トータルコスト
| 項目 | 固定 年3.46%(【フラット35】) | 変動 年1.08%(一例) |
|---|---|---|
| ローン返済(35年・元利均等) | 月143,842円 → 30年で約5,178万円 | 月100,110円 → 30年で約3,604万円 |
| 固定資産税(想定) | 約430万円 | 約430万円 |
| 修繕費(屋根・外壁等、想定) | 約290万円 | 約290万円 |
| 火災保険(想定) | 約110万円 | 約110万円 |
| 諸費用(購入時、想定) | 約200万円 | 約200万円 |
| 合計(30年) | 約6,208万円 | 約4,634万円 |
| 賃貸(約3,090万円)との差 | 約3,118万円 | 約1,544万円 |
| 30年時点のローン残債 | 約791万円 | 約584万円 |
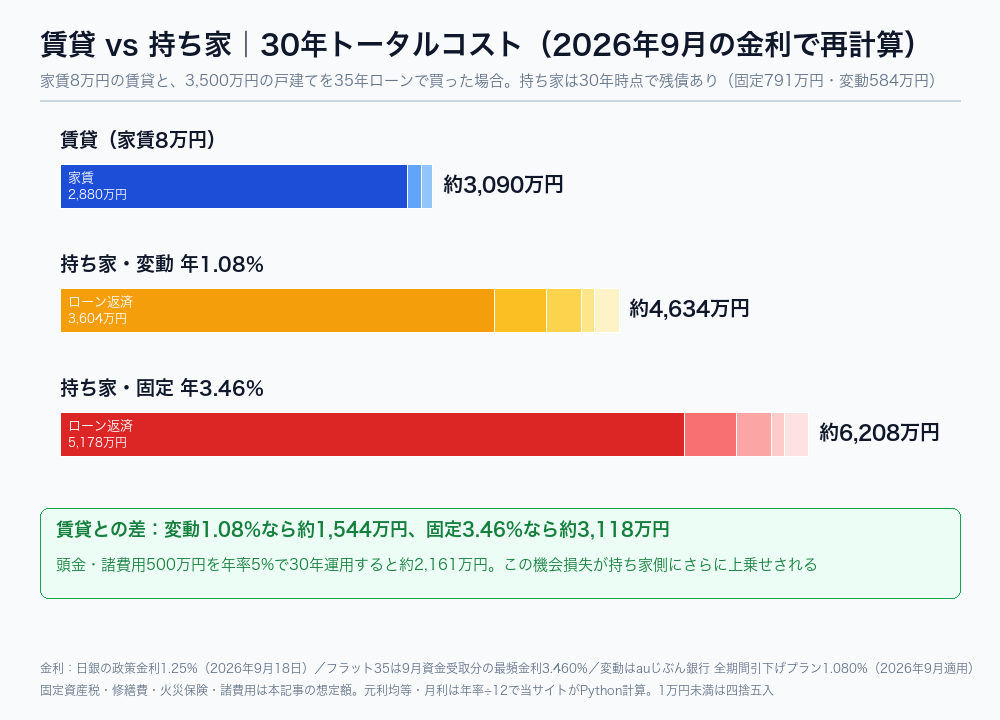
金利で結果が大きく変わるのが分かります。変動1.08%なら差は約1,544万円、固定3.46%なら約3,118万円。この記事を最初に書いた2026年6月時点の試算(固定1.5%と仮定)では差が約1,800万円だったので、固定で借りる前提だと差は1,300万円ほど広がりました。
⚠️ 35年ローンなので、30年時点ではまだ残債があります
上の表は30年間に支払う金額の比較です。35年ローンは30年時点で完済しておらず、固定3.46%なら約791万円、変動1.08%なら約584万円の残債が残ります。逆に持ち家は30年後に家が残るので、その時点の売却価値しだいで差は縮まります。「持ち家=資産」と言い切れるかどうかは、30年後に買い手がつく立地かどうかで決まります。
その「3,500万円」と「家賃8万円」は現実的?公的な平均値と比べる
試算の前提が甘くないかも確かめておきます。住宅金融支援機構の「2025年度 フラット35利用者調査」では、マンションの平均所要資金は5,882万円、利用者の平均世帯年収は716万円、平均年齢は43.3歳、総返済負担率(月々の返済額÷世帯月収)は22.8%でした。不動産経済研究所によると、2026年8月の首都圏の新築分譲マンションの平均価格は9,770万円(前年同月比5.4%下落)、東京23区は1億3,821万円です。3,500万円の戸建ては、都市部ではむしろ控えめな前提です。
家賃のほうは、総務省の令和5年住宅・土地統計調査で、借家の1か月当たり家賃は全国平均59,656円(2018年比7.1%増)、民営借家(非木造)で68,548円でした。家賃8万円は全国平均より高めなので、賃貸側に有利な数字を置いた比較ではありません。
📊 家賃を全国平均に置き換えると
家賃59,656円なら30年合計は約2,327万円、民営借家(非木造)の68,548円なら約2,661万円(いずれも更新料15回と引越し3回分を含む当サイトの計算)。逆に家賃10万円なら約3,840万円で、変動1.08%の持ち家(約4,634万円)との差は約794万円まで縮まります。家賃を抑えられるかどうかが、賃貸派の成否を決めます。
ただし、これは「家賃を払い続けるのと、ローン完済後に家が残る」という単純比較。実は、FIRE戦略の観点では、賃貸の方がさらに大きな差をつける可能性があります。
FIRE民が賃貸を選ぶ理由①|頭金・諸費用を投資に回せる
最大の理由がこれです!
持ち家を買うときに支払う「頭金+諸費用」は、最低でも300〜500万円かかります。これを30年間、新NISAで年率5%運用したらどうなるでしょうか?
| 投資元本 | 30年後の資産額(年率5%) |
|---|---|
| 300万円 | 約1,300万円 |
| 500万円 | 約2,160万円 |
| 700万円 | 約3,030万円 |
※新NISAの年間投資枠は、金融庁の説明によるとつみたて投資枠120万円・成長投資枠240万円の合計360万円です。500万円や700万円を1年で非課税枠に入れることはできず、2年以上に分ける必要があります(非課税保有限度額は生涯で1,800万円、うち成長投資枠は1,200万円)。
500万円を投資に回すだけで、30年後には2,160万円になります。これは、持ち家を買って完済した場合の家の資産価値を大きく上回る可能性が高い金額です。
しかも、現金は流動性が高いので、急な出費にも対応できます。家は売るのが大変な「動かしにくい資産」なので、ここで大きな差がつくんです!
FIRE民が賃貸を選ぶ理由②|転職・転居の自由度が高い
FIREへの最短ルートは「年収を上げて投資原資を増やすこと」です。
そのためには、転職による年収アップが効果的です。実際、20代後半〜30代前半で年収100万円アップする転職は珍しくありません。
ところが、持ち家を買ってしまうと、
- 「ローンがあるから引っ越せない」
- 「通勤時間が長くなっても、転職を諦めるしかない」
- 「リモートワーク主体の会社に転職したのに、家にこだわって時間とお金を浪費する」
など、ライフスタイル変更の選択肢が大幅に狭まるのです。
賃貸なら、
- 転職先の近くに引っ越して通勤時間を短縮
- リモートワーク中心になれば、地方の安い家賃の物件に移って固定費削減
- 結婚・出産・子どもの進学に合わせて住み替え
など、人生のフェーズに合わせて最適な住まいを選べるメリットがあります!
FIRE民が賃貸を選ぶ理由③|不動産特有のリスクを避けられる
持ち家には、賃貸にはない3つの大きなリスクがあります。
リスク①|金利上昇リスク
2026年9月、日本銀行は政策金利を1.25%に引き上げ、決定文で「引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」と明記しました。変動金利型の住宅ローンの多くは短期プライムレート(年2.375%・2026年8月3日実施)に連動し、政策金利の動きを受けて改定されます。「借りたときの金利が35年続く」前提はもう置けません。
ここから金利が1%上がると、返済はもう一段重くなります。3,500万円を35年・元利均等で借りた場合、変動1.08%なら月100,110円ですが、2.08%になると月117,384円。月17,274円、35年の総返済額では約726万円の増加です。固定3.46%と4.46%の比較でも、月143,842円が月164,774円(月20,932円増、総返済額で約879万円増)になります(いずれも私がPythonで計算した概算で、購入時の諸費用や税金は含みません)。
賃貸なら、こうした金利リスクを直接は負いません。
リスク②|空き家化・資産価値下落リスク
日本の人口は2026年現在減少フェーズに入っており、地方や郊外の不動産価値が大きく下落するリスクがあります。
実際、総務省統計局の令和5年住宅・土地統計調査では、空き家は900万2千戸、空き家率は13.8%と過去最高を記録しました。「30年後に家を売って老後資金にしよう」と思っても、買い手がつかない可能性は年々高まっています。これは賃貸にはない、持ち家特有のリスクです。
リスク③|想定外の修繕費リスク
持ち家では、定期的に大きな修繕費が発生します。
- 屋根・外壁の塗り直し(10〜15年ごとに約100〜200万円 ※公的統計ではなく、一般的な見積りの目安です)
- 給湯器の交換(10〜15年ごとに約20〜30万円)
- シロアリ・水回りの修繕(突発的に数十万円)
これらは予測しにくい突発出費で、FIRE戦略の計算を狂わせる原因になります。賃貸なら基本的にオーナー負担なので、この心配は小さくなります!
「いつかは持ち家」の人へ|タイミングは何歳がベスト?
「いやいや、家族ができたら持ち家が欲しい」という人もいると思います。
その場合のおすすめは、FIRE達成後、または40代以降での購入です。
20代〜30代前半|賃貸×投資で資産形成に集中
- 賃貸で家賃は最小化
- 浮いたお金は新NISAで積立投資
- 転職・キャリアアップで年収を最大化
30代後半〜40代|資産が積み上がってから判断
- 投資元本が2,000〜3,000万円に到達したら、家族構成・住みたい地域が固まる
- このタイミングで現金一括 or 短期ローンで購入を検討
- 投資による資産形成が一段落してから動く
このスキームなら、「FIREに必要な資産形成」と「持ち家の安心感」の両立が可能です!
賃貸を選ぶときの3つのコツ
「じゃあ賃貸で行くぞ!」と決めた人へ、家賃を最適化する3つのコツを紹介します。
コツ①|家賃は手取りの20%以下に抑える
家賃の目安は「手取りの20%以下」です。
例えば手取り月25万円なら、家賃の上限は5万円。20代会社員にはやや厳しめに感じるかもしれませんが、ここを徹底できる人ほどFIRE達成が早くなります!
「立地・広さ・新しさ」のうち、1つだけにこだわって他は妥協するのが家賃を抑えるコツです。
コツ②|駅から離れた物件を選ぶ
駅徒歩5分以内と15分以内では、家賃が月1〜2万円違うことが多いです。
リモートワーク中心の人なら、駅から離れた物件で十分。浮いた家賃を投資に回せば、30年で大きな差になります。
コツ③|更新料なしの物件を選ぶ
更新料は地域差が大きく、関東は2年ごとに家賃1ヶ月分、関西や東海では更新料なし、というケースが多いです。
更新料なしの物件を選べば、2年に1回の臨時出費を回避できます。
よくある質問(FAQ)
Q. 賃貸だと老後に家を借りられないって本当?
A. 一部地域や条件で借りにくいケースはありますが、全体としては大きな問題になっていません。むしろ、高齢者向けのサービス付き高齢者向け住宅など、選択肢が増えています。FIRE達成して資産があれば、高齢期も賃貸で快適に暮らせますよ!
Q. 持ち家を買うと節税できるって聞いた
A. 住宅ローン控除は「年末ローン残高×0.7%・控除期間13年」で、これは確かに節税メリットです。ただし国税庁の資料で2026年(令和8年)に入居する場合を確認すると、1年あたりの控除限度額は認定長期優良住宅・認定低炭素住宅で31.5万円、ZEH水準省エネ住宅で24.5万円、省エネ基準適合住宅で14万円。しかも省エネ基準を満たさない「その他の住宅」は控除期間が0年で、原則として対象外です(令和5年12月31日までに建築確認を受けたなどの経過措置に当てはまる場合のみ、限度額14万円で10年間の控除を受けられます)。なお40歳未満で配偶者がいる人などは「特例対象個人」として限度額が上乗せされ、認定住宅なら35万円、ZEH水準なら31.5万円、省エネ基準適合なら21万円になります。これに対し、頭金500万円を年5%で運用した場合の1年目の増加分は25万円。住宅の性能しだいでは節税額のほうが小さくなるので、節税効果は決定打にはなりません。
Q. 賃貸の方が安いって、本当にそう?
A. 本記事の条件(家賃8万円 vs 3,500万円の戸建て)では、30年トータルコストは変動1.08%で約1,544万円、固定3.46%で約3,118万円、賃貸の方が安くなりました(2026年9月の金利で再計算)。ただし持ち家はローン完済後に家が残るため、売却価値しだいで差は縮まります。そのうえで、頭金を投資に回したリターンを加味すると、賃貸の方が有利になりやすいです。本記事のシミュレーションを参考にしてください!
Q. 結婚・子育てを考えると持ち家がいいのでは?
A. 賃貸でも結婚・子育ては十分可能です。実際、東京都心では家族向けの賃貸も充実しています。子育て期は子どもの学校や成長に合わせて住み替えできる賃貸の方が便利というケースも多いですよ!
Q. 親の家を継ぐから、自分は買わなくてもいい?
A. これは有力な選択肢の一つです!相続予定の不動産があるなら、自分で買う必要は基本的にありません。賃貸で身軽に過ごしつつ、投資で資産形成に集中するのが王道です。
Q. 賃貸で投資に回した分は、本当に増えるの?
A. 確約はできませんが、長期の実績はあります。S&P500指数の過去10年(2026年6月30日基準)の年率トータルリターンは15.51%でした(State StreetのSPDR S&P 500 ETF Trustのファクトシート)。これからも同じとは限らず、この記事の試算はあえて控えめな年率5%で置いています。新NISAで非課税運用すれば、税負担も最小化できます!
まとめ|20代は賃貸×投資が有力
最後にこの記事の要点をまとめます!
FIRE民が賃貸を選ぶ3つの理由
- 頭金・諸費用(300〜500万円)を投資に回せる 30年トータルコストの差は変動1.08%で約1,544万円、固定3.46%で約3,118万円
- 転職・転居の自由度が高く、年収最大化しやすい
- 不動産リスク(金利・空き家・修繕費)を避けられる 政策金利は1.25%へ、日本銀行は追加利上げの方針
賃貸を選ぶときの3つのコツ
1. 家賃は手取りの20%以下に抑える 2. 駅から離れた物件で家賃を最適化 3. 更新料なしの物件を選ぶ
「いつかは持ち家」の人は40代以降がおすすめ
- 20代〜30代前半:賃貸×投資で資産形成に集中
- 30代後半〜40代:資産が積み上がったら判断
- FIRE達成後:現金一括 or 短期ローンで購入
20代の今、家を買うか迷う時間があるなら、その分を新NISAに回す方が、長期的にはリターンを期待できます。
「家賃を払うのはもったいない」という昔ながらの価値観に縛られず、現代の20代に最適なFIRE戦略を選びましょう!
賢く賃貸で暮らしつつ、浮いたお金を米国株インデックスに積み立てて、FIREへの最短ルートを駆け抜けてくださいね!
頭金分を新NISAで複利運用しよう
マネックス証券なら米国株5,000銘柄超・買付為替手数料0銭
dカード積立で最大1.1%還元/米国ETF買い放題プログラム対応
口座開設・維持費はすべて無料です
関連記事
FIRE戦略をさらに深掘りしたい方は、こちらの記事もどうぞ👇
- ▶ 【完全版】40歳FIREロードマップ|20代の資産形成7ステップ
- ▶ 【FIRE×転職】20代が年収100万アップでFIRE到達10年短縮する方法|おすすめエージェント3選
- ▶ 【2026年最新】VYM完全ガイド|配当利回り3%・連続増配の本命ETFを徹底解説
※本記事は2026年9月27日時点の各種データをもとに作成しています(金利・統計はそれぞれの出典の基準日によります)。住宅価格・金利・家賃は地域差が大きく、シミュレーション結果は条件により異なります。投資判断・住宅購入判断はご自身の責任で行ってください。
📚 出典(2026年9月22日に確認)
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)
- 日本銀行「長・短期プライムレート(主要行)の推移」
- 住宅金融支援機構「最新の金利情報:長期固定住宅ローン【フラット35】」
- auじぶん銀行「住宅ローン」
- 住宅金融支援機構「2025年度 フラット35利用者調査」(PDF)
- 不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年8月」(2026年9月17日)
- 総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計(確報集計)結果の概要」(PDF)
- 国税庁タックスアンサーNo.1211-1「住宅借入金等特別控除」
- 金融庁「NISAを知る(新しいNISA)」
- 総務省統計局「人口推計」
- 総務省「固定資産税の概要」
- 厚生労働省「令和5年 雇用動向調査 結果の概要」(転職入職者の賃金変動状況)
- State Street「SPDR S&P 500 ETF Trust(SPY)Fact Sheet」
🕒 更新履歴:2026年6月21日公開/2026年9月22日、記載した数値を一次資料で再確認し、住宅ローン金利と住宅ローン控除を最新の内容に是正/2026年9月27日、タイトルを変更し、30年トータルコストの試算を2026年9月の金利(固定3.46%・変動1.08%)で計算し直し、公的統計(フラット35利用者調査・首都圏新築マンション価格・借家の平均家賃)との比較、家賃を変えた場合の試算、金利1%上昇の影響を追加しました。
🛠 この記事の作り方:制度と統計の数値(政策金利・短期プライムレート・【フラット35】と変動金利の一例・住宅ローン控除・新NISAの投資枠・人口推計・空き家率・平均所要資金・新築マンション価格・借家の平均家賃・転職時の賃金変動・S&P500の10年リターン)は、上記の所管官庁・公的機関・企業の資料を直接開いて転記しました。試算部分は私がPythonで再計算しています。住宅ローンの返済額は元利均等返済の式で求め、月利は住宅ローンの契約で使われる「年率÷12」としました(3,500万円・35年:固定3.46%で月143,842円、変動1.08%で月100,110円、30年時点の残債はそれぞれ約791万円・約584万円)。変動金利は将来変わる前提で、35年間同じ金利が続く仮定の計算です。頭金を運用した場合の試算は一括投資を前提とした年複利で、「元本×(1+年率)の年数乗」で計算し、年率5%は税引前・信託報酬や売買手数料を含まず、将来の運用成果を保証するものではありません。賃貸側の更新料(家賃1ヶ月分×15回)と引越し費用(3回・約90万円)、持ち家側の固定資産税・修繕費・火災保険・購入時諸費用、屋根や外壁の塗り直しと給湯器交換の費用、駅からの距離による家賃差はいずれも本記事の想定額であり、公的統計で裏付けた数値ではありません。家賃を全国平均に置き換えた試算も同じ想定で計算しています。金額は万円未満を四捨五入しているため、内訳の合計と総額が一致しない場合があります。

コメント