「FIREって最近よく聞くけど、種類が多くて混乱する…」 「セミFIRE・サイドFIRE・バリスタFIRE・コーストFIRE、それぞれ何が違うの?」 「20代会社員の自分には、どのタイプが現実的?」
20代会社員でFIREを目指し、楽天証券をメインに新NISAを積み立てている私が、4種類のFIRE(セミFIRE/サイドFIRE/バリスタFIRE/コーストFIRE)の違いを徹底比較し、20代会社員にとってのベストな選び方を解説します!
結論から言うと、20代会社員に最も現実的なのは「コーストFIRE」または「サイドFIRE」です。完全FIREは資産5,000万円以上が必要でハードルが高いですが、4つのバリエーションを知れば、自分に合ったFIRE戦略が見えてきます。
結論|20代会社員に最適なFIREタイプ
先に結論をお伝えします!
4種類のFIREは次のように整理できます。
| タイプ | 必要資産(目安) | 働き方 | 達成難易度 |
|---|---|---|---|
| 完全FIRE | 5,000万〜1.5億円超 | 仕事しない | ⭐⭐⭐⭐⭐ |
| サイドFIRE(セミFIRE) | 3,000万〜5,000万円 | 副業(フリーランス) | ⭐⭐⭐⭐ |
| バリスタFIRE | 2,000万〜4,000万円 | パートタイム会社員 | ⭐⭐⭐ |
| コーストFIRE | 500万〜2,000万円 | 普通に会社員 | ⭐⭐ |
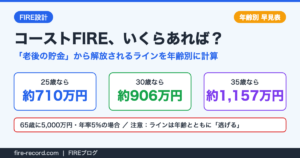
20代会社員にとって最も現実的なのは「コーストFIRE」。25歳時点で約710万円の資産を作れれば、その後は積立しなくても複利で老後資金を用意できる見込みが立ちます(年率5%運用を想定した試算です。同じ前提で500万円だと65歳で約3,520万円にとどまります)。
「お金の不安が軽くなる状態」を比較的早く目指せるのがコーストFIREの強みです!
それでは、それぞれのFIREの定義と特徴を詳しく見ていきましょう!
FIREには「4種類」ある|共通の定義と分類
そもそもFIREとは何でしょうか?
FIRE = Financial Independence, Retire Early(経済的自立と早期リタイア)の頭文字です。米国発祥のライフスタイルで、「資産運用の収入で生活費を賄い、好きに生きる」という考え方が基本になります。
ただ、「いきなり完全リタイアは難しい」「好きな仕事は続けたい」という現実から、4つのバリエーションが生まれました。
4種類の共通点と違い
| タイプ | 資産収入 | 労働収入 | リタイア度 |
|---|---|---|---|
| 完全FIRE | 100% | 0% | 完全 |
| サイドFIRE(セミFIRE) | 50%前後 | 50%前後(副業) | 半リタイア |
| バリスタFIRE | 50%前後 | 50%前後(パート) | 半リタイア |
| コーストFIRE | 老後はOK | 100%(現役は普通の会社員) | 老後安心 |
ポイントは、「資産収入の比率」と「労働の形態」の組み合わせで4種類に分かれること。それぞれを詳しく見ていきましょう!
サイドFIRE(セミFIRE)|資産+副業で生活
まず紹介するのは、サイドFIRE(セミFIRE)です。
サイドFIREの定義
サイドFIREは、
- 生活費の半分を資産収入で
- 残り半分を副業(フリーランス)で
賄うFIRE戦略です。「セミFIRE」と呼ばれることもあります。
サイドFIREの必要資産
例えば、年間生活費360万円(月30万円)の場合、
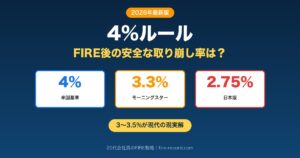
- 半分(180万円)を資産収入で:4,500万円の資産が必要(180万円÷4%。この「4%」はBengen(1994年)が米国の過去データから示した、初年度に4%を取り崩し以後はインフレ調整して30年もたせる取り崩し率です)
- 残り半分(180万円)を副業で稼ぐ
つまり、4,500万円の資産+年180万円稼げる副業スキルがあればサイドFIRE達成です!
サイドFIREのメリット
- 完全FIREより必要資産が少ない(半分でOK)
- 好きな仕事を選べる自由がある
- 資産の取り崩しが少なくて済む(リスク低い)
サイドFIREのデメリット
- 副業スキルの構築に時間がかかる
- 副業収入が不安定な可能性がある
- 副業の確定申告など事務作業が必要
サイドFIREに向いている人
- 副業で稼げるスキルがある人(ライター・プログラマー・デザイナーなど)
- 完全リタイアより半リタイアが好みの人
- 20代から副業を始めている人
私の場合、ブログ運営という副業スキルを20代から仕込んでいるので、将来的にはサイドFIREのほうが現実的かなと考えています!
バリスタFIRE|資産+パートタイム会社員
次に、バリスタFIREです。
バリスタFIREの定義
バリスタFIREは、
- 生活費の半分を資産収入で
- 残り半分をパートタイムの会社員として
賄うFIRE戦略です。名前の由来は「スターバックスのバリスタのような、福利厚生付きのパートタイム勤務」を続けるスタイルから来ています。
バリスタFIREの必要資産
記事内の比較表と同じく、2,000万〜4,000万円程度が目安です(サイドFIREの3,000万〜5,000万円より低めになります)。
ただし、勤務先の社会保険に加入できれば保険料を会社と折半できるので、その分だけ必要資産は少なめで済みます。加入には週の所定労働時間20時間以上・2か月を超える雇用見込み・学生でないことに加えて、勤め先の従業員数が51人以上(2027年10月以降は36人以上)という企業規模要件があります。所定内賃金が月額8.8万円以上という賃金要件は2026年10月に撤廃される予定です。
バリスタFIREのメリット
- 社会保険(健康保険・厚生年金)の保険料を会社と折半できる(厚生年金保険料率18.3%のうち本人負担は9.15%)
- 安定した労働収入が得られる
- 仕事仲間との社会的つながりも維持
バリスタFIREのデメリット
- 完全に自由ではない(仕事の時間拘束あり)
- パートタイム雇用の選択肢が限られる地域もある
- 給与は副業より安定する分、上限がある
バリスタFIREに向いている人
- 社会保険のメリットを活かしたい人
- 副業より安定収入がほしい人
- 仕事仲間との繋がりが欲しい人
40代以降の人気が特に高いタイプですよ!
コーストFIRE|積立済み資産の運用で老後に備える
3つ目は、コーストFIREです。
コーストFIREの定義
コーストFIREは、
- 若いうちに老後資金分の積立を完了
- その後は通常の会社員として働く
- 積立した資産が複利で増え、60歳・65歳で老後資金確保
という戦略です。「老後資金のための積立から解放される」のがメリットです。
コーストFIREの必要資産
65歳時点で5,000万円が必要と想定する場合、
- 25歳:約710万円
- 35歳:約1,160万円
- 45歳:約1,880万円
を投資資産として持っていれば、その後追加投資せずに目標達成可能(年利5%運用想定)。
25歳時点で約710万円を新NISAで作れれば、そこで積立をやめても65歳に約5,000万円に届く計算です(年率5%で運用できた場合)。同じ前提で500万円だと65歳で約3,520万円にとどまり、目標には届きません。
コーストFIREのメリット
- 必要資産が少ない(500万〜2,000万円)
- 達成までの期間が短い(20代〜30代で可能)
- 「老後の不安」が消える心理的メリットが大きい
コーストFIREのデメリット
- 現役の間は普通に働き続ける必要がある
- 完全リタイア感は得られない
- 達成後も家計管理は継続必要
コーストFIREに向いている人
- 20代会社員で資産形成を始めたばかりの人
- 完全FIREはハードル高すぎる人
- 「老後の不安」を消したい人
私が一番現実的だと感じているのは、このコーストFIREです!ただし積立額によって到達時期は大きく変わります。25歳から年率5%で積み立てた場合、月10万円なら約7年(32歳前後)で到達しますが、月5万円では約18年(43歳前後)かかり、月3万円だと40年積み立てても約4,450万円で、65歳で5,000万円という目標には届きません。
完全FIRE(Lean FIRE/Fat FIRE)|資産だけで完全リタイア
最後に、4種類の元になる完全FIREを紹介します。
完全FIREの定義
完全FIREは、
- 生活費の100%を資産収入で
- 完全にリタイアして仕事をしない
という、本来のFIREです。
完全FIREの種類
完全FIREには2つのバリエーションがあります。
| タイプ | 年間生活費 | 必要資産 |
|---|---|---|
| Lean FIRE(リーンFIRE) | 約200〜300万円 | 5,000万〜7,500万円 |
| Fat FIRE(ファットFIRE) | 600万円超 | 1.5億円超 |
Lean FIREは質素な生活で完全リタイア、Fat FIREは贅沢な生活で完全リタイアという違いです。
完全FIREの達成難易度
完全FIREは最も難易度が高いFIREです。
20代から達成するには、
- 年収1,000万円超
- 支出を最小限に
- 投資リターン年率10%超
など、相当ハードルが高い条件が揃わないと現実的ではありません。
「完全FIREは無理でも、サイドFIRE・コーストFIREなら可能」というのが、20代会社員のリアルな選択肢ですよ!
4タイプの必要資産&難易度比較
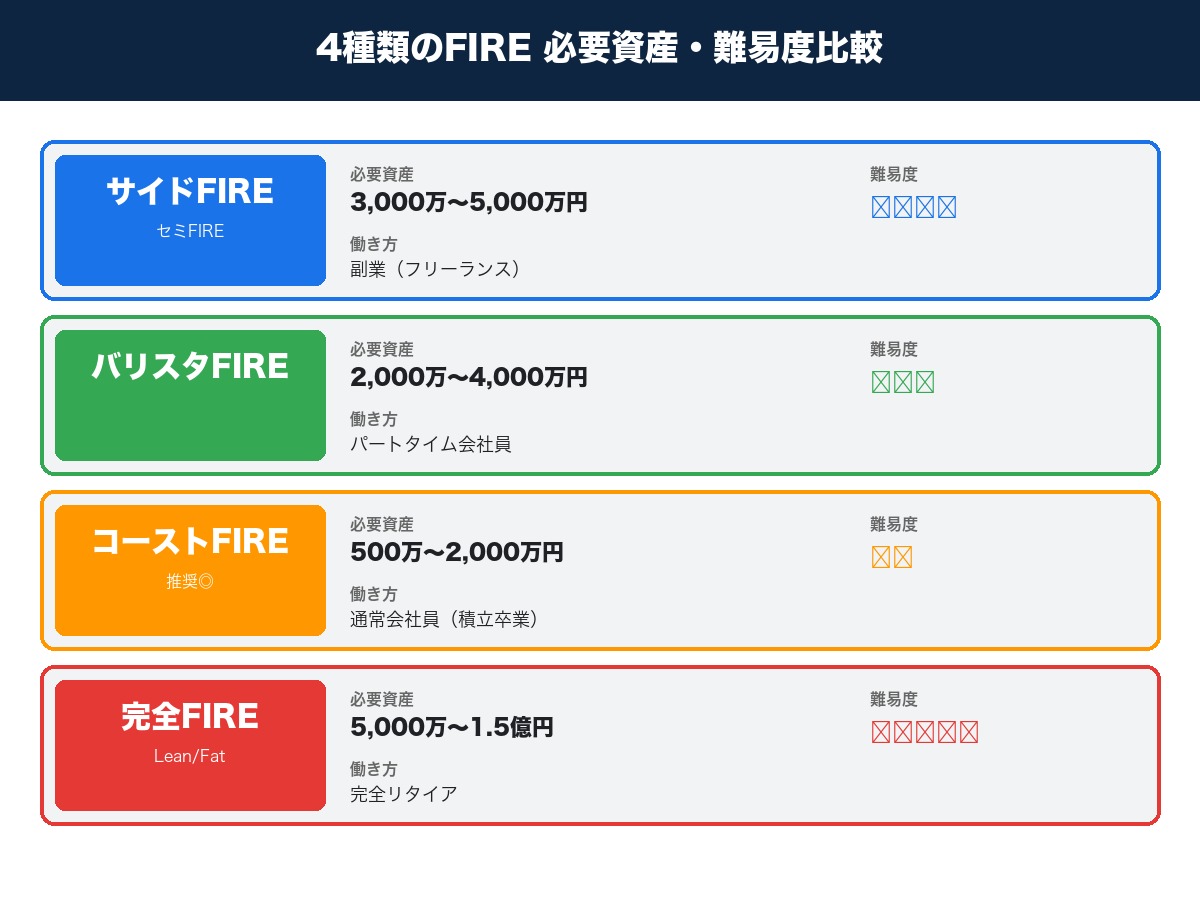
ここまで紹介した4タイプ+完全FIREを一覧でまとめます。
| タイプ | 必要資産 | 達成期間(20代開始) | 働き方 | 難易度 |
|---|---|---|---|---|
| 完全FIRE(Fat) | 1.5億円超 | 30年〜 | 完全リタイア | ⭐⭐⭐⭐⭐ |
| 完全FIRE(Lean) | 5,000万〜7,500万円 | 20〜25年 | 完全リタイア(質素) | ⭐⭐⭐⭐ |
| サイドFIRE | 3,000万〜5,000万円 | 15〜20年 | 副業(フリーランス) | ⭐⭐⭐⭐ |
| バリスタFIRE | 2,000万〜4,000万円 | 15〜20年 | パートタイム会社員 | ⭐⭐⭐ |
| コーストFIRE | 500万〜2,000万円 | 5〜10年 | 普通の会社員 | ⭐⭐ |
20代会社員にとって現実的なのは、コーストFIRE → サイドFIRE → バリスタFIRE → 完全FIREという段階アップの流れです!
20代会社員が選ぶべきタイプ|判定軸3つ
「結局自分はどれを目指すべき?」を判定する3つの軸を紹介します!
判定軸①|目標達成までの期間
5年以内に何か変えたい人 → コーストFIRE 10〜15年で達成したい人 → サイドFIRE・バリスタFIRE 20年以上かけて完全リタイアしたい人 → 完全FIRE
20代の今、無理のないペースで始めるなら、まずコーストFIREを最初の目標にするのがおすすめです!
判定軸②|働き方の希望
完全に仕事を辞めたい人 → 完全FIRE 好きな仕事だけしたい人 → サイドFIRE 安定収入と社会的つながりが欲しい人 → バリスタFIRE 今のキャリアを続けつつ老後の安心が欲しい人 → コーストFIRE
「働き方の希望」は、長く続くものなので、無理して我慢する選択肢はNGです!
判定軸③|副業スキルの有無
副業で稼げるスキルがある人 → サイドFIRE スキルゼロから始める人 → コーストFIRE → 副業スキル習得後にサイドFIREへステップアップ
20代でブログ・プログラミング・動画編集などのスキルを身につければ、サイドFIREへの道が開けるようになります!
各タイプの達成シミュレーション|年収400万会社員のケース
「自分はどれくらいの期間で達成できる?」を具体的にシミュレーションしましょう!
ケース:20代会社員(年収400万円・月10万円積立)
月10万円×年率5%運用で積み立てた場合の資産推移は次のとおりです。
| 年数 | 積立元本 | 資産(年率5%・手数料と税は考慮せず) |
|---|---|---|
| 5年(30歳) | 600万円 | 約678万円 → コーストFIREの必要額(30歳で約910万円)には届かず |
| 10年(35歳) | 1,200万円 | 約1,544万円 → コーストFIRE到達(35歳の必要額は約1,160万円) |
| 15年(40歳) | 1,800万円 | 約2,648万円 → バリスタFIRE圏(2,000万〜4,000万円) |
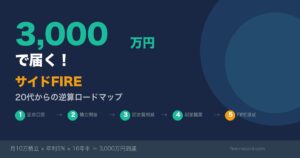
| 20年(45歳) | 2,400万円 | 約4,058万円 → サイドFIRE圏(3,000万〜5,000万円) |
| 30年(55歳) | 3,600万円 | 約8,154万円 → 完全FIRE(Lean)の目安5,000万〜7,500万円を上回る水準 |
25歳から月10万円を続けられれば、32歳前後でコーストFIREの安心感を手に入れられる計算です(年率5%で運用できた場合)。
40代でバリスタFIRE、50代でサイドFIRE、60歳前後で完全FIREというロードマップも現実的ですよ!
よくある質問(FAQ)
Q. セミFIREとサイドFIREの違いは?
A. 基本的に同じ意味で使われることが多いです。「セミFIRE」は日本でよく使われる表現で、「サイドFIRE」は米国発の表現。両方とも「半分は資産収入、半分は労働収入」というスタイルを指します。
Q. バリスタFIREとサイドFIREはどう違う?
A. 労働の形態が違います。サイドFIREはフリーランスの副業、バリスタFIREは会社員のパートタイムで労働収入を得るスタイル。社会保険のメリットを取りたいならバリスタFIREが向いています。
Q. コーストFIREって本当に「FIRE」と言える?
A. 広義のFIREの一種です。「完全リタイアしていない」のでFIREっぽくない印象がありますが、老後資金の不安が消えた状態は経済的自立の一形態。「Coast」は「惰性で進む」という意味で、積立を止めても複利で資産が増える状態を表しています。
Q. 20代から完全FIRE目指すのは無謀?
A. 無謀ではないですが、ハードルは高いです。年収1,000万円超・投資リターン年率10%超・支出最小化など条件が揃えば可能ですが、現実的には段階アップ戦略(コースト→サイド→完全)の方が達成率が高いです。
Q. FIRE達成後の社会保険はどうする?
A. タイプによって違います。
- バリスタFIRE:会社員として社会保険継続
- サイドFIRE:個人事業主として国民健康保険・国民年金
- 完全FIRE:任意継続 or 国民健康保険
- コーストFIRE:通常の会社員のまま
サイドFIREや完全FIREを目指す人は、国民健康保険・国民年金の負担を生活費に組み込んで計算してくださいね!
Q. FIRE達成後にやり直し(再就職)はできる?
A. できます。FIRE達成しても、再就職や副業再開は自由。「人生のバランスを取り直す」感覚で、ライフステージに合わせてFIREのタイプを変えていけばOKです!
まとめ|あなたのFIREを選ぼう
最後にこの記事の要点をまとめます!
4種類のFIREの違い
| タイプ | 資産収入 | 労働収入 | 必要資産 |
|---|---|---|---|
| サイドFIRE(セミFIRE) | 50% | 副業50% | 3,000万〜5,000万 |
| バリスタFIRE | 50% | パート50% | 2,000万〜4,000万 |
| コーストFIRE | 老後分のみ | 通常会社員100% | 500万〜2,000万 |
| 完全FIRE | 100% | 0% | 5,000万〜1.5億 |
20代会社員のおすすめ戦略
1. まずコーストFIREを目指す(5〜10年) 2. 次にサイドFIRE or バリスタFIREへステップアップ 3. 最終的に完全FIREも視野に
判定軸3つ
1. 目標達成までの期間 2. 働き方の希望 3. 副業スキルの有無
FIREには「完全リタイアだけが正解じゃない」という多様性があります。自分の理想の人生像に合ったタイプを選ぶのが、20代FIRE戦略の真髄ですよ!
「まずはコーストFIREで老後の安心を手に入れて、その先のFIREは人生のフェーズに合わせて選ぶ」が、私のおすすめの戦略です。
今日から、自分に合うFIREを選んで、新NISAで積立を始めてみてくださいね!
関連記事
FIRE戦略をさらに深掘りしたい方は、こちらもどうぞ👇
- ▶ 【完全版】40歳FIREロードマップ|20代の資産形成7ステップ
- ▶ 【FIRE出口戦略】新NISA取り崩しの最適解|定率4%vs定額・暴落対処法・税負担最小化の完全ガイド
- ▶ 【2026年最新】VYM完全ガイド|配当利回り3%・連続増配の本命ETFを徹底解説
※本記事は2026年6月時点の情報をもとに作成しています。FIREの定義や必要資産は条件により異なります。シミュレーションは過去の実績ベースの試算であり、将来を保証するものではありません。投資判断はご自身の責任で行ってください。
📚 出典
- 金融庁「NISAを知る」
- 金融庁「つみたてシミュレーター」
- William P. Bengen「Determining Withdrawal Rates Using Historical Data」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「国民年金保険料」
- 厚生労働省「社会保険加入の要件|社会保険適用拡大特設サイト」
- 全国健康保険協会「任意継続|給付と手続き」
- 全国健康保険協会「健康保険任意継続制度(退職後の健康保険)について・保険料について」
- 国税庁「No.1476 特定口座制度」
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」
🕒 更新履歴:2026年7月10日公開。2026年9月22日に出典ブロックを追加し、積立シミュレーション表の月利計算(年率÷12→複利で逆算した月利)を是正して到達額5件を修正、コーストFIREの必要額2件と到達時期の記載、完全FIREの必要資産の上限、バリスタFIREの必要資産、社会保険料の負担区分(労使折半)をあわせて訂正しました。
🛠 この記事の作り方:制度の数値(厚生年金保険料率18.3%と労使折半、国民年金保険料の令和8年度月額、短時間労働者の社会保険加入要件、任意継続の2年間と全額自己負担、新NISAの年間投資枠と非課税保有限度額)は、上記の所管官庁・保険者の一次資料を開いて直接転記しています。「4%ルール」はBengen(1994年)の原典を読んだうえで使っており、これは米国の1926年以降の過去データ・株式50〜75%の配分・資産寿命30年・インフレ調整後の取り崩しを前提とした数字です。日本の税金(新NISA以外の課税口座では運用益に20.315%)、社会保険料、為替、20代からのFIREで想定される30年を超える長い取り崩し期間は織り込まれていないため、日本の20代にそのまま当てはめられる保証はありません。積立の試算はすべてPythonで再計算しました。月利は「月利=(1+年率)^(1/12)-1」で求めており(年率÷12は使っていません)、毎月末に積み立てる複利計算、円建て、手数料・税金・インフレは考慮せず、積立の到達額は1万円未満を、コーストFIREの必要額は10万円未満を四捨五入しています。コーストFIREの必要額は「5,000万円÷1.05^(65-年齢)」で算出し、到達時期の判定は年齢とともに上がる必要額と資産額を突き合わせています。完全FIRE・サイドFIRE・バリスタFIREの必要資産レンジは年間生活費を4%ルールで割り戻した目安、コーストFIREの500万〜2,000万円は65歳で5,000万円を年率5%で割り戻した目安で、いずれも私が置いた目安であって公的な定義ではありません。達成期間の目安と難易度の星印も同じく私の主観です。Lean FIRE・Fat FIRE・バリスタFIRE・コーストFIREという呼び方自体にも所管官庁の定義はなく、米国のFIREコミュニティで使われてきた通称です。想定利回り年率5%は前提を置いた数字であり、将来の運用成果を保証するものではありません。

コメント