「新NISAで月10万円積み立てたら、5年後いくら?」 「S&P500とオルカン、どっちが得?」 「20代の今から5年後に向けて、現実的な数字を知りたい!」
そんな疑問を抱えているあなたへ!
20代会社員でFIREを目指し、楽天証券をメインに新NISAを積み立てている私が、新NISAつみたて投資枠の月10万円×5年シミュレーションを、利回り別パターンで徹底解説します!
結論から言うと、月10万円を5年間積み立てると、元本600万円が5年後に約646〜766万円(年率3〜10%で計算した場合)になる試算です。年率5%なら約78万円、年率10%なら約166万円の含み益という計算になります。複利の効き方を5年間で体感できる金額ですよ!
結論|月10万円×5年で約646〜766万円(年率3〜10%の場合)
先に結論をお伝えします!
新NISAつみたて投資枠で月10万円を5年間積み立てた場合のシミュレーション結果は次のとおりです。
| 利回り(年率) | 元本 | 5年後の資産 | 含み益 |
|---|---|---|---|
| 1% | 600万円 | 約615万円 | +約15万円 |
| 3% | 600万円 | 約646万円 | +約46万円 |
| 5% | 600万円 | 約678万円 | +約78万円 |
| 7% | 600万円 | 約712万円 | +約112万円 |
| 10% | 600万円 | 約766万円 | +約166万円 |
参考までに、一次資料で確認できる指数の実績はこうです。S&P500(配当再投資・米ドル建て)の年平均トータルリターンは直近10年で年率14.82%、直近5年で年率14.42%(2025年12月末時点)。MSCI オール・カントリー・ワールド・インデックス(ネットリターン・米ドル建て)は直近10年で年率12.58%、2000年12月末以降で年率7.48%(2026年8月末時点)でした。直近10年は米国株がとくに強かった局面なので、この記事では年率3〜7%を中心に見て、年率10%は上振れしたケースとして扱います。
つまり、月10万円を5年間積み立てると、年率3〜7%なら約46〜112万円の含み益という計算になります。新NISAの口座内で出た利益なので、この含み益には税金がかかりません(課税口座なら譲渡益に20.315%)!
それでは、新NISAつみたて投資枠の基本から順に詳しく見ていきましょう!
新NISAつみたて投資枠の基本おさらい
まずは、新NISAつみたて投資枠の基本を整理しましょう。
2024年1月にスタートした新NISAには、つみたて投資枠と成長投資枠の2つがあります。
つみたて投資枠の3つのポイント
| 項目 | 内容 |
|---|---|
| 年間投資枠 | 120万円(毎月同額なら月10万円) |
| 非課税保有限度額(総枠) | 1,800万円(つみたて投資枠+成長投資枠の合計。うち成長投資枠は1,200万円が上限) |
| 対象商品 | 金融庁に届出された投資信託・ETF |
| 投資方法 | 積立投資 |
| 非課税保有期間 | 無期限 |
| 対象年齢 | その年の1月1日時点で18歳以上 |
| 枠の再利用 | 売却した分は簿価(取得金額)ベースで翌年以降に復活 |
つみたて投資枠の最大の特徴は「月10万円まで非課税で積立できる」こと。年間120万円・5年で600万円・10年で1,200万円と、コツコツ積み上げていけます!
対象商品は「金融庁認定」の優良ファンドのみ
つみたて投資枠で買える商品は、金融庁に届出され「つみたて投資枠対象商品届出一覧」に掲載された投資信託・ETFに限られています(一覧は金融庁のNISA特設ウェブサイトで公表されていて、直近の更新は2026年9月18日時点です)。
具体的には、
- eMAXIS Slim 米国株式(S&P500)
- eMAXIS Slim 全世界株式(オール・カントリー)
- SBI・V・S&P500インデックス・ファンド
などが代表的です。たとえば運用管理費用(信託報酬)は、eMAXIS Slim 米国株式(S&P500)が年率0.08140%(税込)以内、eMAXIS Slim 全世界株式(オール・カントリー)が年率0.05775%(税込)以内。低コストなので、20代の長期積立と相性が良いです!
月10万円×5年シミュレーション|利回り別パターン
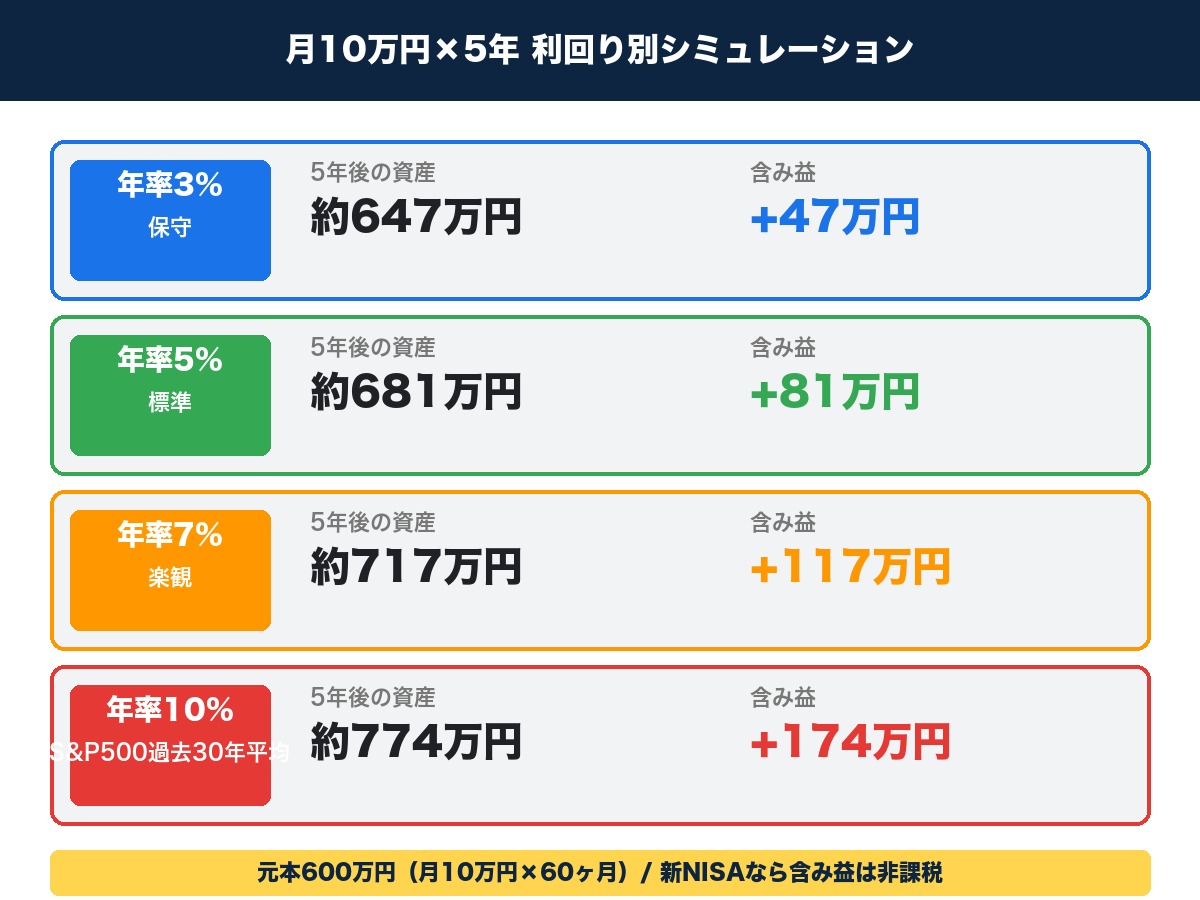
ここからが本題です!月10万円を5年間積み立てた場合の具体的な数字を見ていきましょう。
年率3%のケース(保守的シナリオ)
| 年 | 年末資産(積算) |
|---|---|
| 1年目 | 約122万円 |
| 2年目 | 約247万円 |
| 3年目 | 約376万円 |
| 4年目 | 約509万円 |
| 5年目 | 約646万円 |
元本600万円に対して+46万円の含み益。「銀行預金よりは良い」レベルの安全運用です。
年率5%のケース(標準シナリオ)
| 年 | 年末資産(積算) |
|---|---|
| 1年目 | 約123万円 |
| 2年目 | 約252万円 |
| 3年目 | 約387万円 |
| 4年目 | 約529万円 |
| 5年目 | 約678万円 |
元本600万円に対して+78万円の含み益。長期インデックス投資の「現実的な期待値」と言われている水準です。
年率7%のケース(楽観シナリオ)
| 年 | 年末資産(積算) |
|---|---|
| 1年目 | 約124万円 |
| 2年目 | 約256万円 |
| 3年目 | 約398万円 |
| 4年目 | 約550万円 |
| 5年目 | 約712万円 |
元本600万円に対して+112万円の含み益。この記事で中心に見ている、控えめな想定の上限にあたる水準です。
年率10%のケース(上振れシナリオ)
| 年 | 年末資産(積算) |
|---|---|
| 1年目 | 約125万円 |
| 2年目 | 約263万円 |
| 3年目 | 約415万円 |
| 4年目 | 約582万円 |
| 5年目 | 約766万円 |
元本600万円に対して+174万円の含み益。過去30年のS&P500平均リターンに近い水準です。
S&P500・オルカンで積み立てた場合の試算
「具体的にS&P500とオルカン、どっちがいいの?」が気になりますよね。
過去のリターン実績を踏まえて試算してみます!
S&P500(配当込み・米ドル建てで直近10年は年率約14.8%)
新NISAで人気のインデックスファンド「eMAXIS Slim 米国株式(S&P500)」が連動をめざすのは、S&P500指数(配当込み、円換算ベース)です。もとになるS&P500指数(配当再投資・米ドル建て)の年平均トータルリターンは、直近10年で年率14.82%、直近5年で年率14.42%でした(2025年12月末時点)。円建てで積み立てる場合は、ここに為替の変動が乗ります。
直近10年の実績がこのまま続くと考えるのは強気すぎるので、ここでは年率10%を上振れケースとして当てはめてみます。
- 元本:600万円
- 5年後資産:約766万円
- 含み益:+166万円
ただし、これは過去実績であり将来を保証するものではない点には注意してください。
オール・カントリー(2000年末以降の年平均リターン約7.5%)
eMAXIS Slim 全世界株式(オール・カントリー)が連動をめざすのは、MSCI オール・カントリー・ワールド・インデックス(配当込み、円換算ベース)です。もとになる同指数(ネットリターン・米ドル建て)の年平均リターンは、直近10年で年率12.58%、2000年12月末以降で年率7.48%でした(2026年8月末時点)。
2000年12月末以降の年平均リターン年率7.48%を当てはめて、月10万円×5年で試算すると、
- 元本:600万円
- 5年後資産:約720万円
- 含み益:+120万円
S&P500よりやや控えめですが、全世界に分散投資できるメリットがあります。
S&P500とオルカン、20代会社員はどっち?
「結局どっち?」と聞かれたら、「迷ったらオルカン、米国確信派ならS&P500」が答えです。
- S&P500:米国の成長を信じる人、リターン最大化重視
- オルカン:地域分散重視、保守的運用を希望
両方50%ずつ買う「ハイブリッド戦略」も人気ですよ!
月10万円が厳しい人向け|月3万・5万のシミュレーション
「月10万円は無理!」という人のために、月3万円・5万円のシミュレーションも紹介します。
月3万円×5年(元本180万円)
| 利回り | 5年後資産 | 含み益 |
|---|---|---|
| 3% | 約194万円 | +約14万円 |
| 5% | 約203万円 | +約23万円 |
| 7% | 約214万円 | +約34万円 |
| 10% | 約230万円 | +約50万円 |
「月3万円なら無理なく続けられる」という20代会社員も多いはず。5年で約14〜50万円(利回り3〜10%)の含み益になる計算です!
月5万円×5年(元本300万円)
| 利回り | 5年後資産 | 含み益 |
|---|---|---|
| 3% | 約323万円 | +約23万円 |
| 5% | 約339万円 | +約39万円 |
| 7% | 約356万円 | +約56万円 |
| 10% | 約383万円 | +約83万円 |
月5万円なら、5年で約23〜83万円(利回り3〜10%)の含み益。年収400万円台の20代会社員にとって、ちょうど良いバランスの積立額です。
重要なのは「金額」ではなく「続けること」
「月10万円積み立てないと意味がない」と思う必要はまったくありません。
大事なのは、自分のペースで継続できる金額を設定すること。月1万円からでも、5年・10年・20年と続ければ大きな資産になります!
私の場合、20代前半は月3万円から始めて、収入アップに合わせて徐々に増額しています。継続できる金額が、その人にとっての最適額ですよ!
5年後の出口戦略3パターン
「5年積み立てたあと、どうする?」も気になるところ。5年後の出口戦略3パターンを解説します。
パターン①|継続積立する(推奨)
20代会社員の多くは、5年後もそのまま積立を継続するのがおすすめです。
理由は、
- 投資期間が長いほど複利効果が大きい
- 月10万円を20代から60歳まで40年積み立てれば、年率5%で約1億4,800万円になる試算(毎月末積立・税金や手数料は考慮せず)
- 老後資金の備えとして心強い
5年で含み益が出ていても、取り崩さず40年積立を続けるのが王道戦略です。
パターン②|ライフイベントに合わせて部分売却
ただし、結婚・住宅購入・出産・キャリアチェンジなどの大きなライフイベントには、新NISAの積立資産を活用するのもアリです。
新NISAの大きな変更点として、「売却枠の再利用がOK」になりました。一部を売却しても、翌年に枠が復活するので、「使うかも」と心配せずに積み立てられるのがメリットです。
パターン③|成長投資枠への切り替え
つみたて投資枠を満額(年120万円)使い切ってから、成長投資枠で高配当ETFや個別株に挑戦するのも選択肢です。
20代の積立投資 → 30代の高配当ETF → 40代の個別株、というステップアップで、生涯投資枠1,800万円を最大限活用できます!
シミュレーションだけでなく心理的な準備も大事
「シミュレーション通りに5年後に+170万円!」と単純に喜べないのが、現実の投資。
心理的な準備として、知っておくべき3つのポイントを紹介します。
ポイント①|暴落リスクは避けられない
5年間の中で、1回や2回は暴落(株価-20%以上)が起きる可能性があります。
過去の例では、
- 2020年2〜3月:コロナショック(S&P500が2月19日の終値から3月23日の終値まで −33.9%)
- 2022年:金融引き締めによる下落(S&P500が1月3日の終値から10月12日の終値まで −25.4%)
- 1987年10月19日:ブラックマンデー(ダウ工業株30種平均が1営業日で −22.6%)
など、直近10年だけでも2回は大きな下落が起きているのが歴史的事実です。
このときに「怖くなって売る」のが最大のNG。淡々と積立を続ける心の強さが試されます!
ポイント②|含み益はあくまで「未確定」
シミュレーション通りに資産が増えていても、売却するまで含み益は確定しません。
「含み益が出てるからいいや」と気を抜いていると、その後の暴落で含み益が消えるケースもあります。長期で淡々と続けることが大切です。
ポイント③|SNS情報に振り回されない
X(旧Twitter)やYouTubeでは、「暴落するから売れ!」「今すぐ買え!」などの極端な情報が溢れています。
これらに振り回されると、ドルコスト平均法の効果が消えて損するケースが多いです。SNSの極論は鵜呑みにせず、自分のペースで積立を続けるのが大切です!
よくある質問(FAQ)
Q. 月10万円積立は本当に現実的?
A. 年収400万円台の20代会社員には、やや背伸びレベルです。月3〜5万円から始めて、年収アップに合わせて増額するのが現実的です。
Q. 5年で利回り5%なら銀行預金とどっち?
A. 利回りの面ではインデックス投資が有利です。普通預金の平均年利率は2026年9月時点で年0.322%(日本銀行調べ)なので、月10万円を5年間積み立てても利息は約4.8万円。同じ条件で年率5%が続いたと仮定した試算では約78万円の含み益になります。ただし預金と違って投資には元本割れの可能性がある点は押さえておいてくださいね。
Q. 「5年後にお金が必要」な人はNISAやらない方がいい?
A. 5年以内に確実に使うお金は、NISAではなく現金で持っておくのが安全です。NISAは最低でも5〜10年は触らないお金で運用するのが基本ですよ。
Q. つみたて投資枠と成長投資枠、どっち優先?
A. 20代ならまずつみたて投資枠を満額(月10万円)にするのがおすすめ。余裕があれば成長投資枠でVYMなどの高配当ETFを追加するのが王道です。
Q. 5年積み立てた後、すぐ売却したらどうなる?
A. 新NISAなら売却益は非課税です。ただし、5年で売却する場合は短期投資の側面が強くなり、複利効果を十分に得られません。可能なら20年以上の長期保有がおすすめです。
Q. 暴落が来たら、5年シミュレーション通りには増えない?
A. そのとおりです。シミュレーションは「年率○%で順調に増えた場合」の試算なので、現実には増減を繰り返しながら平均的にリターンが出る形になります。5年で目標額に届かないこともある点は心の準備が必要です。
まとめ|複利の力を5年間で体感する
最後にこの記事の要点をまとめます!
月10万円×5年シミュレーション
| 利回り | 5年後資産 | 含み益 |
|---|---|---|
| 3% | 約646万円 | +約46万円 |
| 5% | 約678万円 | +約78万円 |
| 7% | 約712万円 | +約112万円 |
| 10% | 約766万円 | +約166万円 |
月3万・月5万のシミュレーションも現実的
- 月3万×5年で約230万円(10%)
- 月5万×5年で約383万円(10%)
- 重要なのは金額より「継続」
5年後の出口戦略3パターン
1. 継続積立(推奨) 2. ライフイベントで部分売却 3. 成長投資枠へ切り替え
心理的な準備3つ
1. 暴落リスクは避けられない 2. 含み益は売却するまで未確定 3. SNS極論に振り回されない
新NISAつみたて投資枠は、20代会社員がFIREを目指すうえで心強い制度です。
「月10万円が無理なら月3万円から」「シミュレーション通りでなくても淡々と継続」を合言葉に、5年・10年・20年と積立を続けてください。複利の力は時間をかけるほど大きくなるので、20代の今が始めどきですよ!
今日から、新NISAつみたて投資枠で「未来の自分への積立」を始めてみてくださいね!
関連記事
新NISAをさらに深掘りしたい方は、こちらもどうぞ👇
- ▶ 【2026年上半期】新NISA制度開始から2年半|市場データ・運用戦略・人気銘柄を徹底分析
- ▶ 【2026年最新】VYM完全ガイド|配当利回り3%・連続増配の本命ETFを徹底解説
- ▶ 【完全版】40歳FIREロードマップ|20代の資産形成7ステップ
※本記事のシミュレーションは過去の実績を元にした試算であり、将来のリターンを保証するものではありません。実際の運用成績は市場環境により変動します。投資判断はご自身の責任で行ってください。
📚 出典
- 金融庁 NISA特設ウェブサイト「2024年から始まった新しいNISA」
- 金融庁 NISA特設ウェブサイト「NISAとは?」
- 金融庁「つみたて投資枠対象商品」
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」交付目論見書(使用開始日2026年1月24日)
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」交付目論見書(使用開始日2026年1月24日)
- 米国SEC EDGAR「SPDR S&P 500 ETF Trust」目論見書
- MSCI「MSCI ACWI Index (USD) Index Factsheet」(2026年8月31日時点)
- 日本銀行「預金種類別店頭表示金利の平均年利率等(月次)」
- セントルイス連邦準備銀行 FRED「S&P 500」
- Federal Reserve History「Stock Market Crash of 1987」
🕒 更新履歴:2026年6月30日公開。2026年9月22日、全ての数値に一次資料の出典を追加するとともに、積立の試算を「毎月末積立・月利=(1+年率)^(1/12)−1」に統一して再計算し(年率10%の5年後資産 約774万円→約766万円、年率7% 約717万円→約712万円、年率5% 約681万円→約678万円、年率3% 約647万円→約646万円)、全世界株式の試算をMSCI ACWIの実績(2000年12月末以降 年率7.48%)に合わせて約735万円→約720万円に改め、普通預金金利を年0.02%→年0.322%に更新し、1987年の下落率をS&P500ではなくダウ工業株30種平均の−22.6%と明記しました。
🛠 この記事の作り方:制度の数値(年間投資枠・非課税保有限度額・非課税保有期間・枠の再利用・対象年齢・対象商品の届出)は金融庁のNISA特設ウェブサイトから、運用管理費用とベンチマークは各ファンドの交付目論見書から、指数の年平均リターンはSPDR S&P 500 ETF Trustの目論見書(SEC提出書類)とMSCIのファクトシートから、普通預金の平均年利率は日本銀行の統計から、株価指数の下落率はFREDの日次終値からそれぞれ転記しました。積立の到達額・含み益・預金利息はすべてPythonで再計算しています。計算の前提は「毎月末に定額を積み立て、月利=(1+年率)^(1/12)−1で毎月複利、税金・運用管理費用・購入時手数料・為替変動は考慮しない」で、表示は万円単位に四捨五入しています(年率÷12で月利を出す簡易計算は使っていません)。指数リターンは米ドル建てのため、円で積み立てる実際の投資信託の成績とは為替変動の分だけずれます。利回りが毎年一定で推移するという前提の試算であり、実際の運用成績や元本の保全を保証するものではありません。なお「暴落は5〜10年に1回起きる」という頻度の目安は一次資料で裏付けが取れなかったため、FREDの日次終値で確認できる「直近10年で2回」という書き方に改めました。「年収400万円台では月10万円は背伸び」といった水準感や、ファンドの人気度についての記述は、一次資料での裏付けがない筆者の見解です。









コメント