「投資シミュレーションって、どの利回りで計算すればいいの?」 「年利10%って楽観的すぎない?」
そんな20代会社員の疑問、結論からお伝えします!
私の結論:20代会社員のおすすめは「年利7-10%想定」のシミュレーション 🥇
理由は3つ:
筆者は40歳FIREを目指す20代後半・夫婦共働き会社員。 新NISAで月10万円のS&P500投資信託を継続中ですが、「年利10%想定が現実的か?」を自分で何度もシミュレーションしてきました🌱
この記事では、年利5%/7%/10%の3パターンで月3万・5万・10万円の30年シミュレーションを完全展開し、20代の最適な利回り想定 を導き出します!
【結論】20代会社員のおすすめは年利7-10%想定
3パターン比較の結論を先出しします!
| 年利 | 月10万・30年後 | リスクレベル | おすすめ度 |
|---|---|---|---|
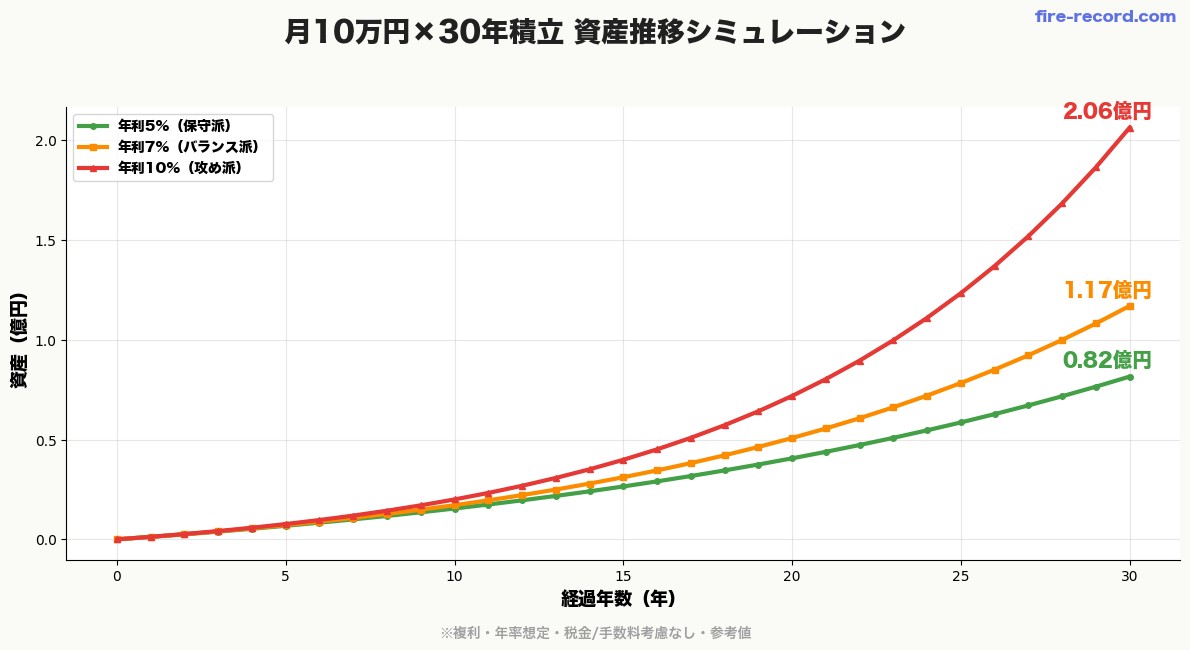
| 年利5%(保守派) | 約8,154万円 | ★(低) | △(債券寄り・40代以降向け) |
| 年利7%(バランス派) | 約1.17億円 | ★★(中) | 🥈(オルカン中心) |
| 年利10%(攻め派) | 約2.06億円 | ★★★(高) | 🥇(S&P500中心・20代の長期積立向け) |
→ 20代の長期積立はS&P500を中心とした「攻め派」が時間を味方にできる!
利回り想定のポイント3つ
そもそも「投資の利回り」とは何?
利回りの基本を3分でおさらい!
利回りの2種類:単利 vs 複利
| 項目 | 単利 | 複利 |
|---|---|---|
| 計算方法 | 元本×利率 | (元本+利息)×利率 |
| 100万円・年5%・30年 | 元本100万+利息150万=250万 | 約432万円(利息再投資) |
| 効果 | 線形成長 | 指数関数的成長 |
→ 投資信託・ETFの分配金再投資コースは 複利 で計算します!
代表的な資産の年平均リターン(配当込み・USD建て)
| 投資先(指数・ETF) | 年平均リターン(配当込み・USD建て) | 対象期間 | リスク |
|---|---|---|---|
| 米国総合債券(バンガード・米国トータル債券市場ETF/BND) | 2.00%(直近5年は-0.40%) | 2015年12月末〜2025年12月末 | 低 |
| 米国高配当株(バンガード・米国高配当株式ETF/VYM) | 11.32% | 2015年12月末〜2025年12月末 | 中 |
| 全世界株式(MSCI ACWI指数・グロス) | 8.94%(直近10年は13.12%) | 1987年12月末〜2026年8月末 | 中 |
| S&P500指数 | 14.82%(直近5年は14.42%) | 2015年12月末〜2025年12月末 | やや高 |
| ナスダック100指数 | 18.53% | 2014年12月末〜2024年12月末 | 高 |
→ この記事の「年利5/7/10%」は、債券と高配当株を組み合わせた保守型・全世界株式中心・S&P500中心という3つの組み合わせを置いた想定値です。上の表の実績値をそのまま将来に当てはめた数字ではありません!
年利5%シミュレーション(保守派)
基本スペック
| 項目 | 内容 |
|---|---|
| 想定リターン | 年利5% |
| 主なポートフォリオ | 米国総合債券ETF・高配当株式ETF・現金を組み合わせた低リスク型 |
| リスク | ★(極めて低い) |
| 想定読者 | FIRE達成済み・40代以降・退職金運用 |
月別積立シミュレーション(年利5%・30年)
| 月積立 | 30年元本 | 30年後資産 |
|---|---|---|
| 月3万円 | 1,080万円 | 約2,446万円 |
| 月5万円 | 1,800万円 | 約4,077万円 |
| 月10万円 | 3,600万円 | 約8,154万円 |
→ 月10万円積立で老後資金8,000万円超!安全志向のFIREプラン に最適!
5%リターンを実現するポートフォリオ例
年利5%を選ぶべき人
- 50歳前後でリスクを下げたい人
- FIRE達成済みで取り崩しフェーズ
- 株式の変動に耐えられない人
年利7%シミュレーション(バランス派)
基本スペック
| 項目 | 内容 |
|---|---|
| 想定リターン | 年利7% |
| 主なポートフォリオ | オルカン・全世界株式中心 |
| リスク | ★★(中) |
| 想定読者 | 20代〜40代のバランス志向 |
月別積立シミュレーション(年利7%・30年)
| 月積立 | 30年元本 | 30年後資産 |
|---|---|---|
| 月3万円 | 1,080万円 | 約3,508万円 |
| 月5万円 | 1,800万円 | 約5,847万円 |
| 月10万円 | 3,600万円 | 約1.17億円 |
→ 月10万円で 1.17億円!オルカン中心ならこれが現実的目安🌱
7%リターンを実現するポートフォリオ例
年利7%を選ぶべき人
- 「米国一極集中は怖い」と感じる人
- 全世界に分散投資したい人
- リスクを取りすぎず、でも成長は取り込みたい人
年利10%シミュレーション(攻め派・20代の長期積立向け)
基本スペック
| 項目 | 内容 |
|---|---|
| 想定リターン | 年利10% |
| 主なポートフォリオ | S&P500・米国大型株中心 |
| リスク | ★★★(やや高) |
| 想定読者 | 20代会社員の長期積立 🥇 |
月別積立シミュレーション(年利10%・30年)
| 月積立 | 30年元本 | 30年後資産 |
|---|---|---|
| 月3万円 | 1,080万円 | 約6,189万円 |
| 月5万円 | 1,800万円 | 約1.03億円 |
| 月10万円 | 3,600万円 | 約2.06億円 |
→ 月10万円で 2.06億円!S&P500想定でシミュレーションした場合の試算値です🔥
10%リターンを実現するポートフォリオ例
年利10%を選ぶべき人
- 20代〜30代前半の長期投資家
- 米国経済の長期成長を信じる人
- 30年スパンで時間を味方にできる人
月別積立額×利回り 完全マトリクス
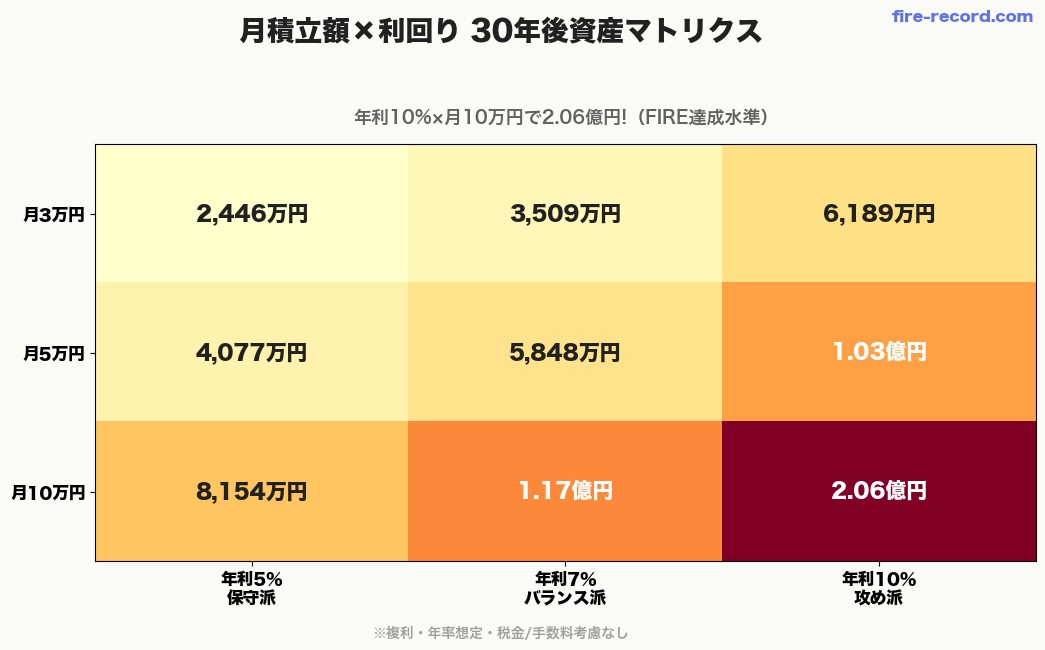
3パターンの30年積立を 一覧表 で比較!
| 月積立 | 年利5% | 年利7% | 年利10% |
|---|---|---|---|
| 月3万円 | 約2,446万円 | 約3,508万円 | 約6,189万円 |
| 月5万円 | 約4,077万円 | 約5,847万円 | 約1.03億円 |
| 月10万円 | 約8,154万円 | 約1.17億円 | 約2.06億円 |
→ 同じ積立額でも、利回り想定で30年後は2〜3倍の差 に!
「100万円一括投資・30年放置」の場合(参考)
| 元本 | 年利5% | 年利7% | 年利10% |
|---|---|---|---|
| 100万円 | 約432万円 | 約761万円 | 約1,745万円 |
| 500万円 | 約2,161万円 | 約3,806万円 | 約8,725万円 |
| 1,000万円 | 約4,322万円 | 約7,612万円 | 約1.74億円 |
→ 年利10%で計算すると100万円が30年で約17.4倍!複利の威力をリアルに実感できます🌱
20代の選び方フローチャート
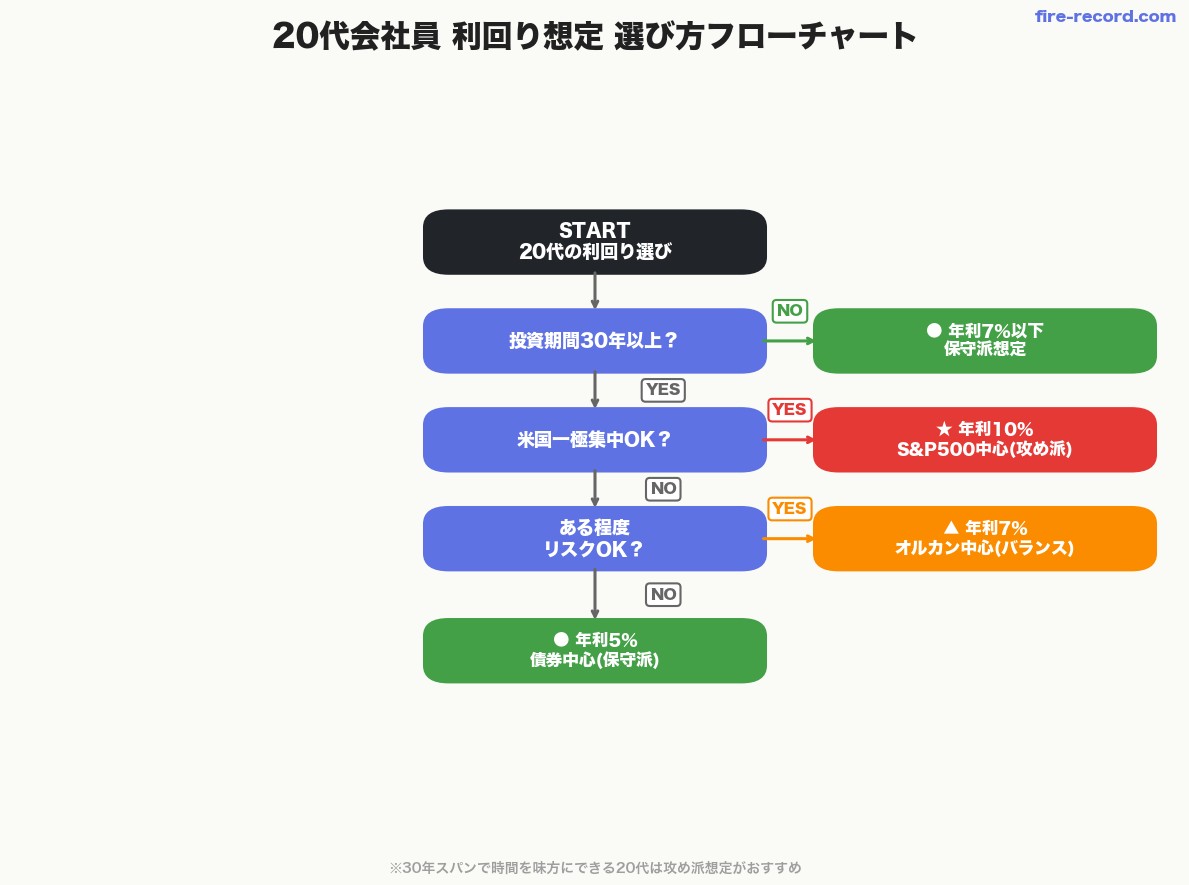
🚦 STEP1:投資期間は何年?
- 30年以上 → STEP2へ
- 20年以下 → 年利7%以下の保守派想定がおすすめ
🚦 STEP2:米国一極集中OK?
- はい → 年利10%(S&P500中心) 🥇
- いいえ → STEP3へ
🚦 STEP3:ある程度のリスクOK?
- はい → 年利7%(オルカン中心)
- いいえ → 年利5%(保守派)
→ 20代会社員で30年スパンなら、年利10%(S&P500中心)は時間を味方にしやすい選択肢の一つ 🔥
シミュレーションが現実通りに行かない3つの理由
シミュレーションはあくまで「想定」!現実は以下のリスクで目減り することを忘れずに🌱
→ シミュレーションは 「複利と時間の威力」を可視化する参考値。「30年後にこの金額が確実に手に入る」という意味ではありません!
利回りの「振れ幅」リスクの真実
S&P500の単年リターンの振れ幅(配当込み):
| 年 | 単年リターン(配当込み) |
|---|---|
| 2008年(リーマン・ショック) | -37.02% 🚨 |
| 2018年(米中貿易摩擦) | -4.52% |
| 2020年(新型コロナウイルス) | 年間は+18.25%(ただし1-3月期だけで-19.63%) |
| 2022年(インフレ・利上げ) | -18.23% |
| 2025年 | +17.71% |
→ 平均は平均でしかなく、単年では-37.02%(2008年)まで下げた年も、+32.18%(2013年)まで上げた年もあります!途中で大きく下落しても、長期保有では平均リターンに近づいたというのが過去の実績です🌱
【FAQ】利回り別シミュレーションのよくある質問
Q1年利10%って本当に現実的?
Q2投資信託・ETFの実質リターンは?
Q3シミュレーションサイトはある?
Q4月3万円じゃ少なすぎる?
Q5年利5%でも十分?
Q6為替リスクはどう考える?
Q7暴落時にシミュレーション通り続けられる?
Q8年利想定が変わったらどうする?
まとめ:利回り別シミュレーションの要点5つ
筆者の最終おすすめ
筆者は 月10万円のS&P500投資信託積立を継続中で、年利10%想定でシミュレーション しています。
20代後半から30年スパンで時間を活かせる立場なので、年利5%の保守派より、年利10%の攻め派想定の方が 20代の利点を最大化 できる選択肢だと考えています🌱
40歳FIRE達成のため、毎月コツコツ積立を継続中。「シミュレーション通りいくかどうか」より「継続できるか」が最大の鍵 だと実感しています🔥
🥇 マネックス証券NISAでS&P500積立
dカード GOLDのクレジットカード積立はNISA口座なら月10万円以下まで一律1.1%還元(2026年9月22日時点・公式サイト記載) × 投信保有ポイント還元
20代会社員の長期積立と相性のよい組み合わせです!
※口座開設は無料・最終的な投資判断はご自身でお願いします
関連記事
- 【2026年版】米国ETFおすすめ5選|20代NISAで買うべき高配当&全米株
- 【20代】月10万NISA積立 20年で7,184万円の現実【S&P500シミュレーション】
- 【年収別】FIRE必要資産いくら?300万〜800万の早見表で完全シミュレーション
- 【2026年最新】S&P500の平均利回りは何%?過去20年データで解説
📋 免責事項
本記事は2026年4月公開・2026年9月22日更新時点の情報に基づいており、過去の利回り実績は将来のリターンを保証しません。掲載した米国の指数・ETFの数値はすべてUSD建てで、円換算していません。 投資は自己責任でお願いします。最終的な投資判断はご自身でご検討ください。
参考情報:
📚 出典
- 金融庁「つみたてシミュレーター」
- 米国証券取引委員会(SEC)EDGAR:バンガード・500インデックス・ファンド サマリー目論見書(2026年4月28日付)
- 同ファンド サマリー目論見書(2015年4月28日付)
- SEC EDGAR:バンガード・米国高配当株式ETF(VYM)サマリー目論見書
- SEC EDGAR:バンガード・米国トータル債券市場ETF(BND)サマリー目論見書
- SEC EDGAR:インベスコQQQトラスト サマリー目論見書
- SEC EDGAR:シュワブ・米国配当株式ETF(SCHD)サマリー目論見書
- MSCI「MSCI ACWI Index (USD) インデックス・ファクトシート」(2026年8月31日基準)
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」交付目論見書(2026年7月25日)
- 同「eMAXIS Slim 全世界株式(オール・カントリー)」交付目論見書(2026年7月25日)
- マネックス証券「dカード積立 サービス概要」
- S&P Dow Jones Indices「S&P 500」
🕒 更新履歴:2026年4月公開。2026年9月22日に出典ブロックを追加し、積立表の年利7%(月3万円3,509→3,508万円・月5万円5,848→5,847万円)、S&P500の2025年単年リターン(+20%超→+17.71%)、2022年(-19%→-18.23%)、2018年(-4.4%→-4.52%)、「過去30年年平均」の一覧表、eMAXIS Slim 米国株式(S&P500)の信託報酬、一括投資表の500万円行、クレジットカード積立の還元条件を、一次資料に合わせて是正しました。
🛠 この記事の作り方:信託報酬、各ファンドと指数の年率リターン・暦年リターン、クレジットカード積立の還元率は、上に挙げた交付目論見書、SECに提出されたサマリー目論見書、MSCIのファクトシート、証券会社の公式ページから転記しています。積立の到達額はPythonで再計算しました。条件は、月利=(1+年率)^(1/12)-1、毎月末に定額を積み立てて複利で運用、税金・手数料・為替は考慮しない円建ての名目値、万円未満は四捨五入です。この条件で出した9通り(月3万円・5万円・10万円×年利5%・7%・10%・30年)は、金融庁つみたてシミュレーターに同じ条件を入力して表示された9通り(2,446/4,077/8,154/3,508/5,847/11,695/6,189/10,314/20,628万円)とすべて一致しました。一括投資は元本×(1+年率)^30で計算しています。ポートフォリオ例の想定利回りは各資産の年率リターンを構成比で加重しただけの概算で、リバランス・為替・信託報酬・税金は織り込んでいません。「過去30年で年平均10%」という広く知られた数字は、一次資料で裏取りできなかったため本文から外しました。米国の指数とETFの数値はすべてUSD建てで、円換算していません。将来のリターンと円換算後の手取り額は保証しません。









コメント