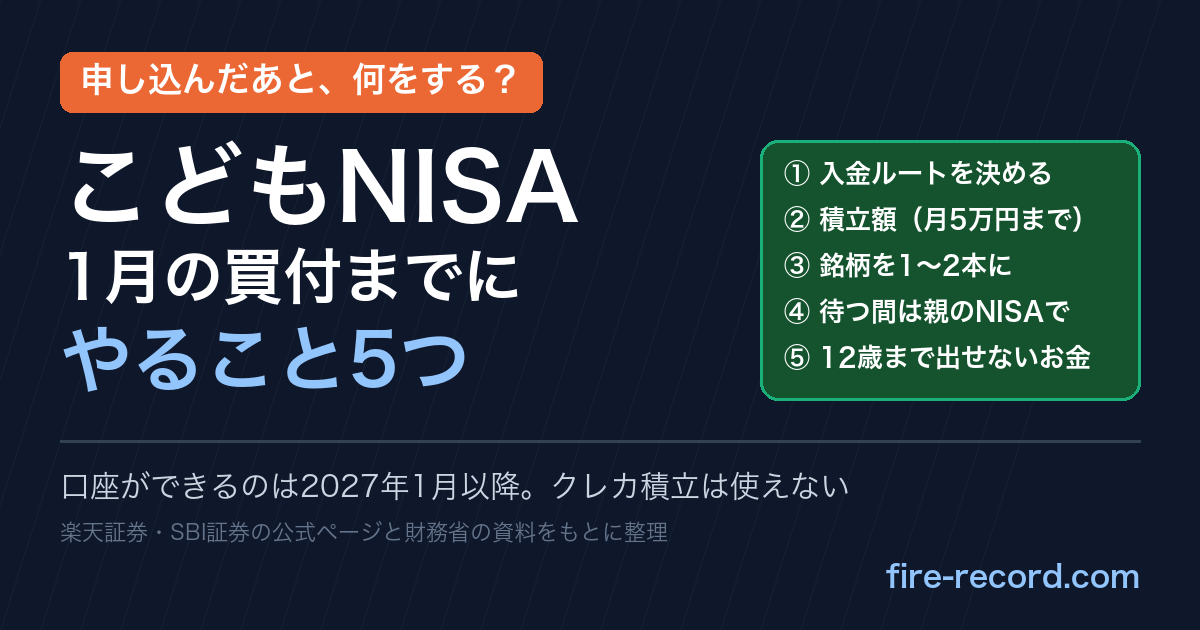
こどもNISAの口座を申し込んだあと、「で、次は何をすればいいの?」と手が止まっていませんか? 10月1日に申し込みが始まったばかりなのに、口座ができるのは2027年1月以降、買付もそこから。つまりこれから2〜3か月は「待つ時間」です。
私はまだ子どもがいませんが、楽天証券で新NISAの積立を続けている立場で、楽天証券・SBI証券の公式ページと財務省の資料を読み、この待ち時間に決めておくこと・準備しておくことを5つに整理しました! 口座ができた日に、迷わず積立設定ができる状態にしておくのがゴールです。
結論|申し込み後は「待つ」と「決める」。やることは5つ
🧭 この記事の要点
- 口座ができるのは2027年1月以降 証券会社と税務署の審査のあとに連絡が来ます。買付も2027年1月から(楽天証券・SBI証券の案内)
- やること①入金ルート 楽天証券のこども口座は、登録親権者名義の銀行口座からリアルタイム入金ができます。クレカ積立は未成年口座では使えません
- やること②積立額 上限は年60万円=月5万円。親からの資金は贈与なので、年110万円の基礎控除を意識して金額を決めます
- やること③銘柄 つみたて投資枠と同じ投資信託から、低コストのインデックス型を1〜2本
- やること④⑤ 待つ間は親のNISAで積み立てる/12歳まで出せないお金と割り切り、生活防衛資金は別に持つ
申し込んでから買付までの流れ|口座ができるのは2027年1月以降
まず時間軸をそろえます。楽天証券のこどもNISAページには、2026年10〜12月に申し込んだ口座は2027年1月以降に開設され、開設は証券会社と税務署の審査後に連絡されると書かれています。取引の開始は2027年1月からです!SBI証券も、審査のあと2027年1月に口座が開設される見込みと案内しています。
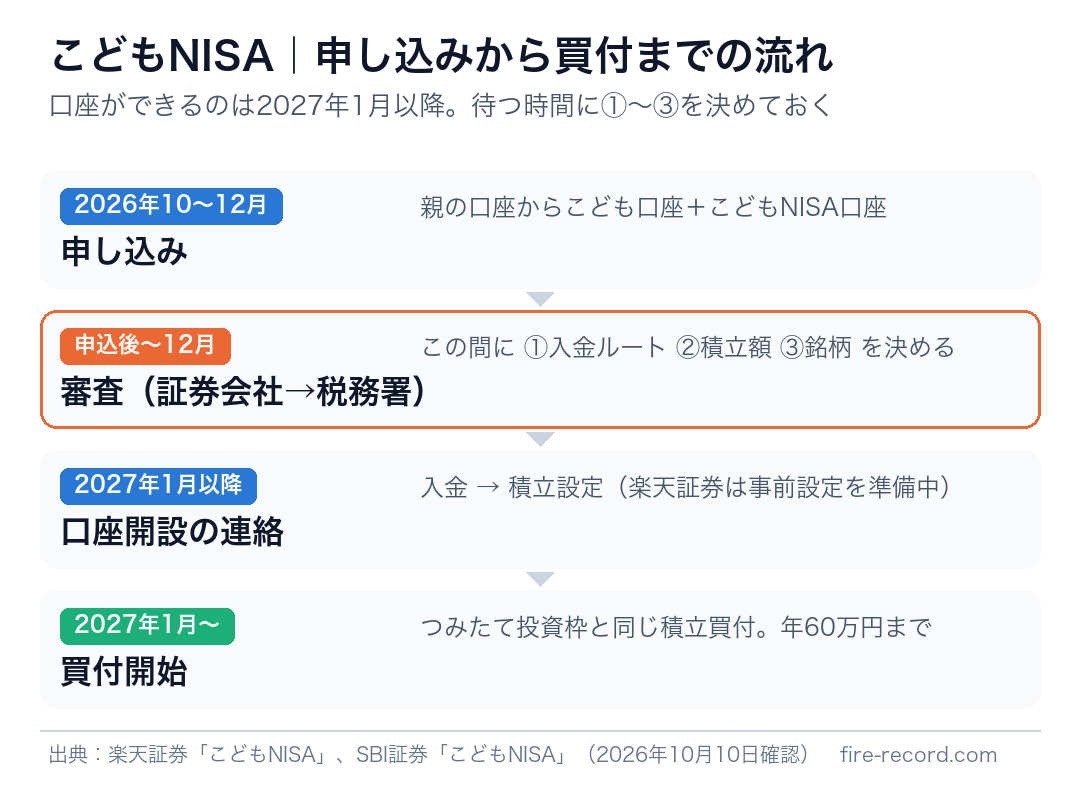
| 時期 | 起きること・やること |
|---|---|
| 2026年10月 〜12月 | 親の口座からこども口座+こどもNISA口座を申し込む(受付中) |
| 申込後 〜12月 | 証券会社の審査→税務署の審査。この間にやること①〜③を決めておく |
| 2027年1月 以降 | 口座開設の連絡が届く → 入金 → 積立設定 |
| 2027年1月〜 | 買付開始(つみたて投資枠と同じ積立買付。年60万円まで) |
楽天証券は「積立設定を事前にできるよう準備中(開始時期は別途案内)」としています。つまり口座ができる前に設定できる可能性があるので、積立額と銘柄は今のうちに決めておくと、案内が来た日に終わります!
⚠️ 2社に申し込むのは避けてください
こどもNISAは1人1口座です。楽天証券は、税務署の審査で他社にすでに口座があるなどの理由で開設できなかった場合、その口座での取引はすべて一般口座(課税)の取引に訂正されると案内しています。金融機関の変更もできません(廃止して別の会社で開き直すことはできます)。迷っている人はこどもNISAはどこで開く?|5社とも10月1日、違うのは申込方法で決めてから申し込んでください。
やること①|入金のルートを決める(親の口座から入れられる?)
いちばん迷うのがここだと思います。こどもNISAの口座は子ども名義なので、「親の銀行口座から入金できるの?」が最初の疑問ですよね。楽天証券のこども口座(未成年口座)の入金ページには、こう書かれています。
💴 楽天証券のこども口座(未成年口座)への入金
リアルタイム入金
手数料無料。子ども名義のほか、取引主体者が登録親権者なら、登録親権者名義の銀行口座からも入金できる(提携金融機関のネットバンキング契約が必要)
通常振込入金
原則、本人(子ども)以外の振込依頼人からの入金は受け付けない。手数料は自己負担
振込依頼人名が口座名義と違う場合
原則、銀行での組戻し手続きが必要(手数料は自己負担)
楽天カードのクレカ積立
未成年口座は対象外(楽天証券の楽天カードクレジット決済の案内)
出典:楽天証券「こども口座(未成年口座)の入金方法」「楽天カードクレジット決済」(2026年10月10日に確認)
ポイントは2つです。1つ目、親の口座から入れるなら「リアルタイム入金」一択。通常振込だと本人名義以外は受け付けてもらえず、組戻しの手間と手数料がかかります。2つ目、大人の新NISAで使っているクレカ積立は使えないこと。親のクレカ積立の感覚でいると、口座ができたあとに「引き落とし元がない」と気づくことになります。入金用のネットバンキングを、登録親権者の名義で用意しておきましょう!
SBI証券など他社のこども口座は、入金の条件が楽天証券と同じとは限りません。申し込んだ会社の「未成年口座の入金方法」のページを、口座ができる前に一度読んでおいてください。
やること②|積立額を決める(上限は月5万円・贈与は年110万円まで)
こどもNISAの年間投資枠は60万円。つみたて投資枠と同じ積立買付なので、月5万円が上限です。ただ「上限まで入れるか」は別の話で、決め手は2つあります。
決め手1|家計から無理なく続く金額か
18年続ける前提のお金です。親の新NISAの積立と合わせて、毎月の家計から出せる金額に収めてください。目安が欲しい人は、こどもNISA完全ガイドの試算(0歳から月1万円で約345万円・月3万円で約1,036万円・月5万円で約1,726万円、年5%想定)を見てから決めると具体的になりますよ!
児童手当を毎月そのまま入れる、という決め方もあります。全額入れた場合の18歳時の金額(第1子・第2子で約385万円、年5%の試算)と、始める年齢による差は児童手当×こどもNISA|全額積み立てると18歳でいくら?で計算しています。
決め手2|贈与税の基礎控除(年110万円)に収まるか
親の口座から子どもの口座に入れたお金は、税金のうえでは親から子への贈与です。1年間に受けた贈与の合計が110万円以下なら贈与税はかかりません(暦年課税の基礎控除)。こどもNISAの上限60万円だけなら範囲内ですが、祖父母からの贈与やお年玉の積み立てがある年は、合計で判定されます。祖父母の贈与と組み合わせる考え方は教育資金一括贈与の代替|こどもNISA×110万円贈与にまとめています。
💡 「名義だけ子ども」にならないように
親が管理する子ども名義の口座は、贈与の実態がないと「名義預金」として親の財産とみなされることがあります。毎年いくら贈与したかが分かるように、入金の記録(通帳やネットバンキングの履歴)を残しておく。年110万円を超える年は贈与税の申告が必要です。判断に迷う場合は税務署か税理士に確認してください。私は税理士ではないので、ここは一般的な考え方の紹介にとどめます。
やること③|銘柄を1〜2本に絞る
買えるのは、つみたて投資枠と同じ「長期の積立・分散投資に適した一定の投資信託」だけです。個別株は対象外です。18年ほったらかす前提なので、信託報酬の低いインデックス型を1〜2本に絞るのが私の考えです。候補の比べ方と私の順位はこどもNISAおすすめ銘柄5選|S&P500とオルカンどっち?に書いたので、ここでは決め方だけ。
🪜 銘柄を決める3ステップ
- 親のNISAで持っている銘柄を確認する 家族全体で同じ指数に偏りすぎないかを見る
- S&P500か全世界株式かを決める どちらか1本でも、2本に分けてもOK。迷ったら全世界株式1本
- 信託報酬を目論見書で確認する 同じ指数なら低いほうを選ぶ
楽天証券のこどもNISAは楽天ポイント(1ポイント=1円)でも投資信託を買えると案内されています。ポイントの使い道に迷っている人には、小さな上乗せになります!
🏦 親の口座がまだなら、ここから
こどもNISAの申し込みは、どの証券会社でも親権者の総合口座が入口です。私のメイン口座は楽天証券で、マネックス証券の口座も持っています。マネックス証券はこどもNISAの事前申込を2026年10月1日から受け付けていて、未成年口座とこどもNISA口座の同時開設は2026年12月頃を予定しています。楽天証券のキャンペーン(2026年12月31日まで)は、公式キャンペーンページのボタンから申し込んだ口座だけが対象です。
マネックス証券の公式サイトを見る 楽天証券の公式サイトを見るやること④|待っている間は、親のNISAで先に積み立てる
2027年1月までの2〜3か月、何もしないのはもったいないですよね。親の新NISA枠は別枠なので、教育資金のつもりの金額を親のつみたて投資枠で先に積み立てておき、こどもNISAが動き出したら積立先を切り替える、という流れが現実的です!
「どうしても子ども名義で今から始めたい」なら、課税口座のこども口座(未成年口座)は今すでに使えます。ただし利益に20.315%の税金がかかるので、非課税で始められる1月を待つほうが素直だと私は思います。
やること⑤|12歳まで出せないお金と割り切る
こどもNISAは「入れたら出せない」制度です。払い出しは原則18歳になる年の前年末までできず、12歳以降に教育費・生活費の支払いに限って、子どもの同意を示す書類を添えて親権者が申し出た場合だけ認められます(災害で家屋が全壊した場合などの例外を除く)。
だから、こどもNISAに入れるお金は家計の生活防衛資金とは完全に分けてください。急な出費に備えるお金は普通預金に置くのが先です。わが家の考え方は生活防衛資金はいくら必要?ライフスタイル別目安と置き場所4選にまとめています。
私の意思決定ログ|子どもができたら、この順番でやる
📝 私の意思決定ログ
私は20代後半の会社員で、妻と共働き、子どもはまだいません。40歳でのFIREを目標に、楽天証券の新NISAでS&P500とNASDAQ100を8:2で積み立てています。
いずれ子どもができたときの手順は、この記事の順番でいくと決めました。①楽天証券の親口座からこども口座とこどもNISA口座を申し込む ②登録親権者名義のリアルタイム入金を用意する ③積立額は家計から無理のない金額(贈与は年110万円以内)④銘柄は親のNISAと合わせて全世界株式かS&P500 ⑤口座ができるまでは親のNISAで先に積み立てる。制度そのものは、申し込んでから動き出すまでに時間がある。だから「待つ時間に決めておく」が、いちばん効く準備だと思っています。
よくある質問
Q. 申し込んだあと、いつから買えますか?
口座の開設は証券会社と税務署の審査後で、楽天証券は「2026年10〜12月の申込分は2027年1月以降に開設」、SBI証券も「2027年1月に開設」と案内しています。買付は2027年1月からです。それより前に買うことはできません。
Q. 親のクレジットカードで積立(クレカ積立)できますか?
楽天証券では、楽天カードクレジット決済の対象外に「未成年口座」が明記されています。こども口座への入金は、登録親権者名義の銀行口座からのリアルタイム入金(手数料無料)が基本です。他社は各社の未成年口座の案内で確認してください。
Q. 親の口座から入金すると贈与税はかかりますか?
親から子への贈与として扱われます。1年間に受けた贈与の合計が110万円以下なら贈与税はかかりません(暦年課税の基礎控除)。こどもNISAの上限60万円だけなら範囲内ですが、祖父母からの贈与などがある年は合計で判定されるので、超える年は申告が必要です。
Q. 間違えて2社に申し込んでしまいました
こどもNISAは1人1口座です。税務署の審査で他社に口座があると分かった場合、楽天証券は開設できなかった口座の取引を一般口座(課税)に訂正すると案内しています。早めに、残さないほうの証券会社に申込の取り消しを相談してください。
まとめ|口座ができる日に、迷わず積立設定できる状態に
こどもNISAは、申し込んでから買えるようになるまで2〜3か月の待ち時間があります。この間にやることは5つ。①入金ルートを決める(楽天証券なら登録親権者名義のリアルタイム入金。クレカ積立は不可)②積立額を決める(月5万円が上限・贈与は年110万円以内)③銘柄を1〜2本に絞る ④待つ間は親のNISAで先に積み立てる ⑤12歳まで出せないお金と割り切って、生活防衛資金は別に持つ。
全部決めておけば、2027年1月に口座開設の連絡が来た日に、入金と積立設定だけで終わります。せっかく10月に申し込んだのだから、1月の最初の買付から枠を使い切りましょう!
🏦 これから親の口座を開く人へ
こどもNISAの入口は親権者の総合口座です。マネックス証券はこどもNISAの事前申込を受付中で、ログインは2026年6月からパスキー認証が必須になっています。口座を開いたら、最初にパスキーとログイン通知の設定まで終わらせておくと安心です。
マネックス証券の公式サイトを見る口座を開く手順そのものはこどもNISAの口座開設は10月1日から|親がやる3ステップと必要書類、5社の特典はこどもNISAキャンペーン比較|5社の特典と申込前に決める3つにまとめています。
📚 出典(いずれも2026年10月10日に確認)
- 楽天証券「こどもNISA」/「こども口座(未成年口座)の入金方法」/「楽天カードクレジット決済」
- SBI証券「こどもNISA」
- 財務省「令和8年度税制改正の大綱」(こどもNISAの投資枠・払出し要件)
- 国税庁タックスアンサーNo.4402「贈与税がかかる場合」
🕒 更新履歴:2026年10月12日 公開
🛠 この記事の作り方:口座開設の時期・入金の方法・クレカ積立の可否は楽天証券の公式ページから、SBI証券の開設時期は同社の案内から転記しました。制度の数値は財務省の大綱、贈与税は国税庁のタックスアンサーによります。他社の入金条件は確認していないので、本文では楽天証券の例として書いています。筆者は税理士ではなく、贈与税の記述は一般的な説明です。本記事は情報の整理であり、特定の金融商品やサービスの利用をすすめるものではありません。記載のリンクにはアフィリエイト広告が含まれます。








コメント