「オルカンの利回りって、結局のところ年何%なの?」——新NISAで全世界株式を積み立てようとすると、まずここで手が止まります。楽天証券でS&P500を中心に積み立てている私も、最初は同じところで迷いました。
先に、いちばん大事なことをお伝えします。オルカンには、まだ10年の運用実績がありません。設定日は2018年10月31日なので、2026年8月末時点の運用期間は約7.8年です。「オルカン 利回り 10年」と検索しても、ファンド自身の10年の数字は存在しないのです。
そこでこの記事では、まずファンド自身の実績(円建て・信託報酬を引いたあとの数字)を期間別に並べます。そのうえで、10年より長い目線を知りたい方のために、オルカンが連動をめざす指数「MSCI ACWI」の長期データを示します。数字はすべて月次レポートとMSCIのファクトシートという一次資料から取りました。
オルカン(eMAXIS Slim 全世界株式)が連動をめざすMSCI ACWIの年率平均は、1987年12月末以降で8.94%、直近10年で13.12%(配当込み・米ドル/2026年8月31日現在)。
年利8%想定で月3万円を20年積み立てると約1,707万円(元本720万円)。同じ金額を三菱UFJ銀行の普通預金(年0.400%/2026年9月18日現在)に積み立てた場合は約749万円で、増えた額で比べると約33.6倍という試算です(預金は確定金利、投資の利回りは変動するため単純には比較できません。年8%はあくまで仮定値で、将来の利回りを保証するものではありません)。
 筆者
私自身はS&P500派ですが、オルカンは初心者にも勧めやすい王道の1本です!「世界経済の成長を丸ごと買える」って心理的にもラクで、長期でじっくり続けやすいのが魅力です!
| 指数・資産 | 過去5年 | 過去10年 | 1987年12月末以降 |
|---|---|---|---|
| MSCI ACWI(全世界・オルカンのベンチマーク) | +11.39% | +13.12% | +8.94% |
| MSCI World(先進国) | +11.71% | +13.56% | +9.08% |
| MSCI Emerging Markets(新興国) | +8.67% | +9.73% | +10.50% |
| 三菱UFJ銀行 普通預金 | 年0.400%(2026年9月18日現在・確定金利) | ||
※指数の年率はMSCI「MSCI ACWI Index (USD) Index Factsheet」グロス(配当込み・米ドル建て、2026年8月31日現在)に印字されている値。預金金利は三菱UFJ銀行の円預金金利(2026年9月18日現在)。
※積立で比べると、月3万円を20年(元本720万円)、年利8%想定で約1,707万円、年0.400%の普通預金で約749万円。増えた額は987.0万円と29.4万円で、約33.6倍の差という試算です。計算はPython(月利=(1+年率)^(1/12)−1、毎月末積立、万円未満四捨五入)。為替・税金・信託報酬は考慮していません。
※過去の年率は、その利回りが今後も続くことを示すものではありません。
過去の平均利回り=未来の保証ではない!MSCIのファクトシートには、リーマンショック前後(2007年10月31日〜2009年3月9日)にMSCI ACWIがピークから底まで−58.06%下落したと記載されています。暦年でも2022年は−17.96%でした(配当込み・米ドル)。「長期・積立・分散」を意識しつつ、短期的な下落で慌てて売らずに済む金額から始めたいところです。
【結論】オルカンの利回りは過去1年+33.1%・設定来は年率18.9%(2026年8月末)
先に結論からお伝えします!
オルカン自身の実績は、過去1年が+33.1%、過去3年が+92.0%、設定来(約7.8年)が+289.1%です。いずれも2026年8月31日現在、円建て、信託報酬を引いたあとの基準価額ベースの数字です(三菱UFJアセットマネジメントの月次レポートより)。
| 期間 | 累積リターン | 年率に直すと |
|---|---|---|
| 過去1年 | +33.1% | +33.1% |
| 過去3年 | +92.0% | +24.3% |
| 過去6ヵ月 | +12.6% | — |
| 設定来(約7.8年) | +289.1% | +18.9% |
基準価額で見ると、設定時の10,000円が38,905円になっています。3.89倍です。設定来の分配金は0円なので、値上がり分がそのまま基準価額に乗っている形になります。
⚠️ この数字は「たまたま良い時期」でもあります
設定来の年率18.9%という水準は、歴史的に見てかなり高いほうです。2018年10月からの約7.8年は、コロナ後の世界的な株高と大幅な円安が重なった期間でした。この年率がこの先も続く前提で計画を立てるのは危険です。後述する指数の長期平均(年8〜13%台)のほうが、落ち着いた目安になります。
オルカンに「10年の利回り」がない理由と、代わりに見る数字
冒頭でも触れましたが、オルカンの設定日は2018年10月31日です。2026年8月末で運用期間は約7.8年。つまり、このファンドには10年分の実績がまだ存在しません。「オルカン 利回り 10年」で出てくる数字の多くは、ファンドの実績ではなく連動をめざす指数(MSCI ACWI)の数字です。
これは悪いことではありません。オルカンは指数に連動するように作られているので、10年より長い期間を知りたいときは指数を見るのが正しい手順です。ただし、次の2点だけは混同しないようにしてください。
- 指数の数字には信託報酬が引かれていない(オルカンの信託報酬は年率0.05775%以内なので差は小さいですが、ゼロではありません)
- 指数の数字は米ドル建てで公表されることが多い(円建てのファンド実績と直接は比べられません。理由は後述します)
それを踏まえたうえで、指数の長期データを次の章で見ていきます。
そもそもオルカンとは?1分でサクッと解説
👉 S&P500に少し「攻め」を足したい方は「NASDAQ100は何割持つ?S&P500と8:2で運用する配分戦略」もどうぞ。私の実際の保有額も公開しています!
先進国23・新興国24の計47の国・地域に分散投資する投資信託
オルカンとは、eMAXIS Slim 全世界株式(オール・カントリー)の愛称で、先進国23・新興国24の計47の国・地域の株式に分散投資する投資信託のこと!組入銘柄数は2,409銘柄です(2026年8月末の月次レポート)!
ベンチマーク(参考にする指数)は「MSCI オール・カントリー・ワールド・インデックス」で、先進国と新興国をまとめて買える設計です!
中身の約6割は実はアメリカ株
ここ、めちゃ意外なポイント!
オルカンの国・地域別の比率は次のとおりです(月次レポート・2026年8月31日現在):
- アメリカ:62.8%
- 日本:5.0%
- 台湾:3.2%/イギリス:3.1%/カナダ:3.0%
- 韓国:2.4%/フランス:2.0%/スイス:2.0%/ドイツ:1.9%/オーストラリア:1.4%
- 資産の区分で見ると、先進国株式(除く日本)83.1%・新興国株式11.8%・国内株式5.1%
「全世界」と言いながら、実は半分以上がアメリカというのが現実!
これは時価総額加重平均といって、「世界の株式市場の規模に応じて配分している」から。経済規模が大きいアメリカの比率が自然と高くなるわけです!
なぜ世界中の投資家が選ぶの?
オルカンの最大の魅力は、「世界経済全体の成長に期待できる」こと!
- アメリカが衰退しても、新興国が伸びれば補える
- どの国が伸びても、オルカンなら取りこぼしにくい
- 「ほったらかし」で国別の比率を自動調整してくれる
世界経済が成長すれば、その成長を取り込むことが期待できるという安心感があります!
【保存版】オルカンの過去の利回りデータ
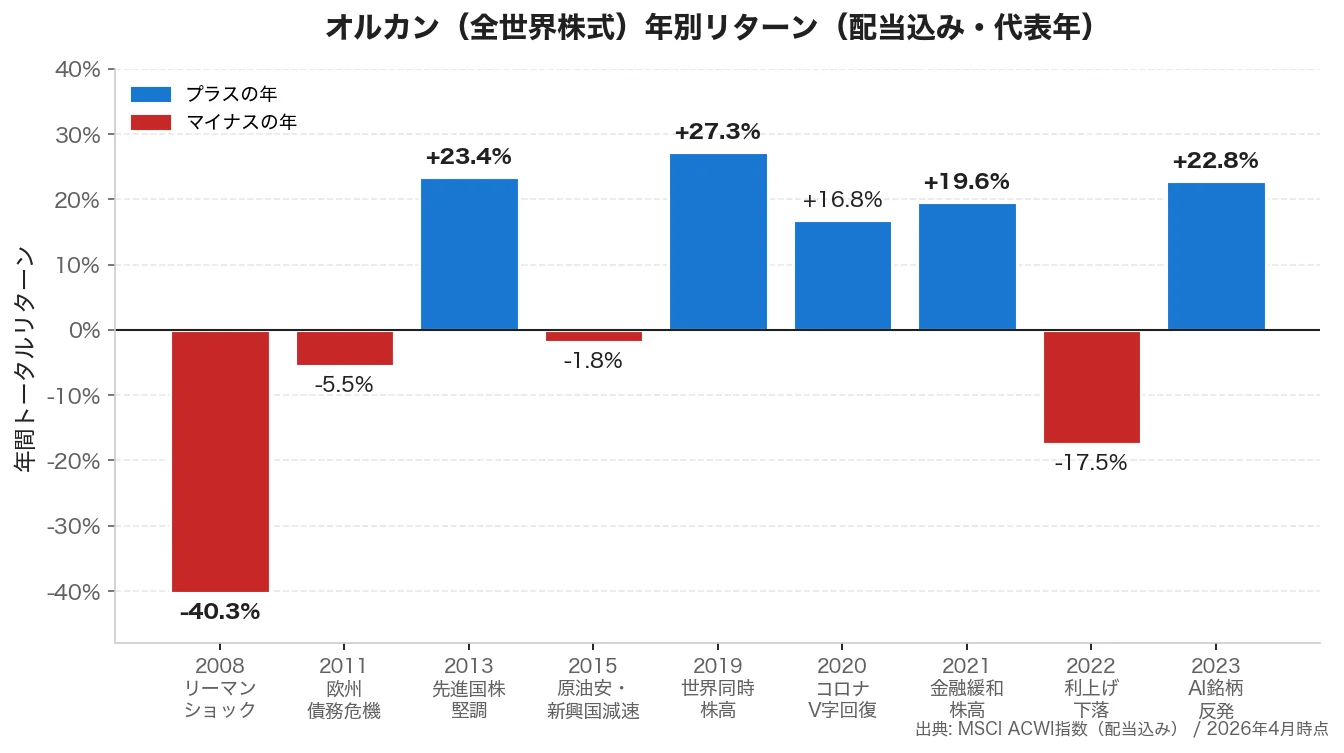
年別リターン表(過去の代表的な年)
配当込みのトータルリターンで見ると、こんな感じです!
| 年 | 年間リターン | 出来事 |
|---|---|---|
| 2012年 | +16.80% | 欧州債務危機の一服で反発 |
| 2013年 | +23.44% | 先進国株が堅調 |
| 2014年 | +4.71% | 原油急落・新興国が重い |
| 2015年 | -1.84% | 原油安・新興国減速 |
| 2016年 | +8.48% | 英国のEU離脱決定・米大統領選 |
| 2017年 | +24.62% | 世界同時好況 |
| 2018年 | -8.93% | 米中貿易摩擦・年末の急落 |
| 2019年 | +27.30% | 世界同時株高 |
| 2020年 | +16.82% | コロナショックからV字回復 |
| 2021年 | +19.04% | 世界的な金融緩和で株高 |
| 2022年 | -17.96% | 世界的な利上げで下落 |
| 2023年 | +22.81% | AI銘柄主導の反発 |
| 2024年 | +18.02% | AI相場続伸・世界株高 |
| 2025年 | +22.87% | 利下げ進行で世界的な株高 |
※出典:MSCI「MSCI ACWI Index (USD) Index Factsheet」グロス(配当込み・米ドル建て、2026年8月31日現在)。同ファクトシートに印字されている暦年リターンをそのまま転記しています。
こうしてみると、世界全体の指数でも、年によって2桁のプラスと2桁のマイナスが入れ替わるのがわかります!
例えば2022年のMSCI ACWIは-17.96%。同じ年のMSCI World(先進国)は-17.73%、MSCI Emerging Markets(新興国)は-19.74%で、新興国のほうが深く下がったことが数字に出ています(いずれも配当込み・米ドル)。
これはオルカンに含まれる新興国株が世界的な危機時に大きく売られるためで、必ずしも「分散=下落幅が小さい」わけではないんです!
米国比率が約6割なので米国の動きに強く連動しつつ、残り4割で結果がブレるというのがオルカンのリアルな姿!
指数で見る5年・10年の年平均利回り(ファンドに実績がない期間)
| 期間(2026年8月31日現在) | 年平均リターン |
|---|---|
| 過去5年 | +11.39% |
| 過去10年 | +13.12% |
| 1987年12月末以降 | +8.94% |
| 参考:2012〜2025年の14暦年(当サイトが暦年リターンから計算) | +11.72% |
S&P500と比べるとやや控えめですが、長期で安定した成長が特徴です!
配当込み(トータルリターン)の重要性
ここ、とても大事なのでぜひ覚えておいてください!
オルカンの「利回り」には2つの意味があります!
- キャピタルゲイン(値上がり益): 株価そのものの値上がり分(MSCIのファクトシートは値上がり益と配当の内訳を公表していません)
- 配当利回り: MSCI ACWIの直近実績は1.56%(2026年8月31日現在)
- トータルリターン(合計): 値上がり益と配当を合計した数値で、MSCI ACWIは直近10年が年13.12%、1987年12月末以降が年8.94%(2026年8月31日現在)
配当を再投資すると、複利で雪だるま式に増えるのがインデックス投資の醍醐味!新NISAなら配当も非課税なので、「配当を自動で再投資してくれるタイプ」の投信を選ぶのがおすすめです!
同じ指数なのに、円建てと米ドル建てで10ポイント以上ちがう
ここまで2種類の数字を出してきました。混乱しやすいところなので、整理しておきます。まったく同じMSCI ACWIという指数でも、円に換算するか米ドルのままかで、過去1年の数字が10ポイント以上変わります。
| 同じMSCI ACWIの過去1年 | リターン | 出典 |
|---|---|---|
| 円換算ベース(配当込み) | +33.1% | オルカンの月次レポート |
| 米ドル建て(配当込み・税引後) | +22.35% | MSCIのファクトシート |
| 差は約10.8ポイント。これはほぼ、この1年の円安によるものです。 | ||
私たちが円で生活している以上、実際に手にするのは円建ての数字です。その意味で、オルカンの過去1年+33.1%は実感に近い数字といえます。
ただし気をつけたいのは、この差は逆方向にも働くということです。円高に振れた年は、指数が米ドルで上がっていても、円建てのリターンはそれより小さくなります。場合によってはマイナスになることもあります。「オルカンは円安のおかげで数字が良く見えている面がある」という前提は、頭の片隅に置いておいてください。
年利8%で積立したら将来いくら?シミュレーション
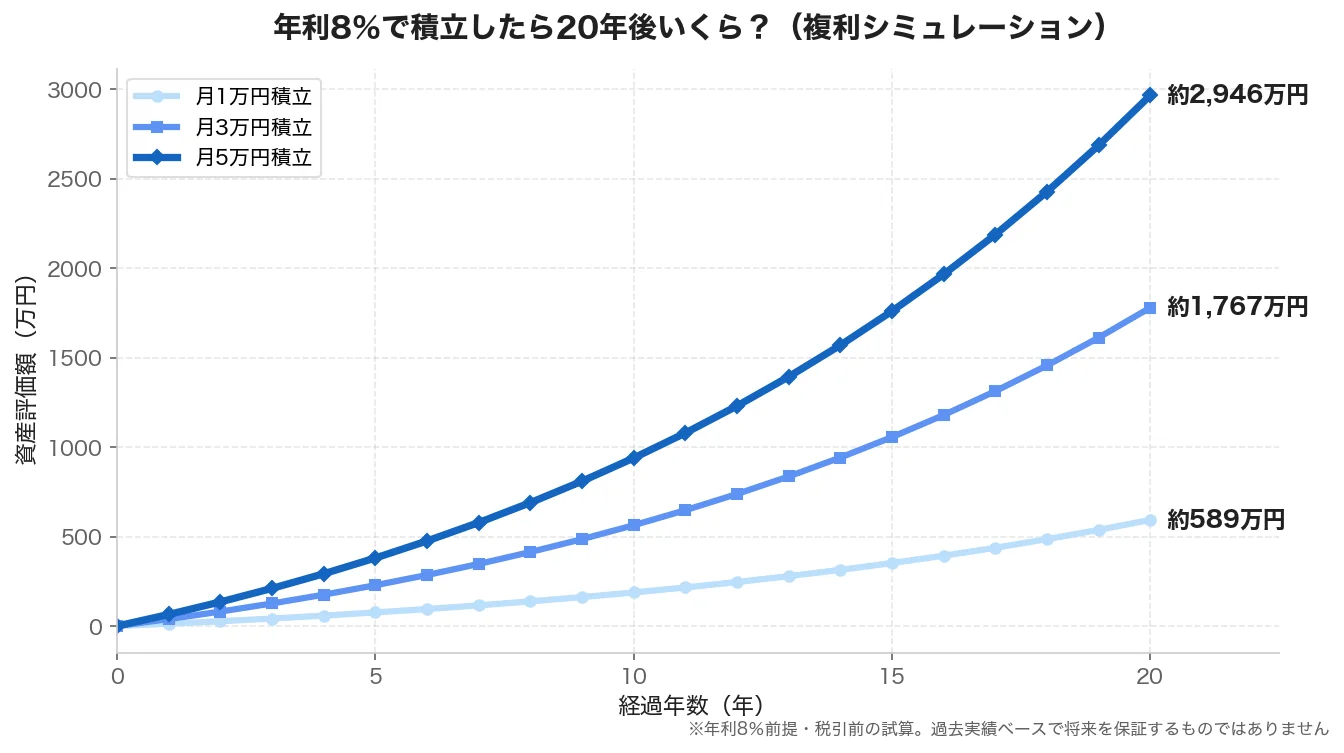
実際に自分がいくら積立したらいくらになるか、気になりますよね!
オルカンの過去実績ベースで、年利8%で20年間積立した場合のシミュレーションです!
月1万円×20年積立
- 投資総額:240万円
- 20年後:約569万円
- 増えた額:+329万円
月1万円なら会社員でも始めやすい金額!それが20年で約2.4倍に!
月3万円×20年積立
- 投資総額:720万円
- 20年後:約1,707万円
- 増えた額:+987万円
新NISAの「つみたて投資枠(年120万円)」にちょうど近い金額!年利8%が続いた場合、20年後には老後資金2,000万円問題の水準にかなり近づく計算になります(※あくまで過去実績ベースの試算で、将来を保証するものではありません)!
月5万円×20年積立
- 投資総額:1,200万円
- 20年後:約2,845万円
- 増えた額:+1,645万円
ここまでくるとFIREの視野にしっかり入ってきます! ちなみにわが家は月10万円積立を実践中(私はS&P500中心)。仮に月10万円をオルカン想定(年8%)で20年積み立てると約5,690万円。FIREを意識できる水準になってきます!
※計算は税引前・年利8%前提のシミュレーション。実際のリターンは変動します。
💡 「これだけ増えるなら今すぐ始めたい!」という方へ
オルカンに投資するには、まず新NISA口座が必要です!
手数料の安さと取扱商品数で選ぶなら、SBI証券か楽天証券のどちらかが有力な候補になります!
オルカン投資の3つの注意点(リスク)
ここまで読むと「オルカンすごそうじゃん!」と思うかもしれませんが、リスクもあるのが投資!
甘い話だけじゃダメです!ちゃんとリスクも知っておきましょう!
①短期では−30%以上もありうる
リーマンショック前後(2007年10月31日〜2009年3月9日)には、ピークから底まで-58.06%の下落を記録しました。暦年で見ても2022年は-17.96%、2018年は-8.93%です(いずれもMSCI ACWI・配当込み・米ドル)!
仮に300万円投資していたら、1年で100万円以上が消える瞬間もあるということ!
ここで狼狽して売ってしまう人が一番損するパターン!長期で持ち続ける覚悟が必要です!
②為替リスクがある
オルカンの中身の約95%は外国株(先進国株式83.1%+新興国株式11.8%/2026年8月末)なので、基本的に外貨建て資産です!
円高になると、株価が同じでも円換算の評価額は減ります。
例えば1ドル=150円のときに買った株を、1ドル=120円のときに売ると、それだけで20%目減りする計算!
③新興国リスクが一部含まれる
オルカンには11.8%ほど新興国株(中国・インド・台湾など)が含まれます(2026年8月末の資産構成)!
新興国は成長性が高い反面、政情不安・通貨の暴落・法規制の急変などのリスクも高め!
とはいえ比率は全体の1割強なので、リスクは「ほんの少しスパイスが入ってる」くらいに捉えつつ、値動きの要因のひとつとして意識しておきたいところです!
新NISAでオルカンを買うなら定番はこの1本
「じゃあ結局、何を買えばいいの?」って話ですよね!
新NISAのつみたて投資枠で買える、信託報酬(コスト)が低いオルカン連動投信の代表がこの1本です!
eMAXIS Slim 全世界株式(オール・カントリー)
- 信託報酬:年率0.05775%(税抜0.0525%)以内。純資産総額に応じた段階制(5,000億円未満0.05775%/5,000億円以上1兆円未満0.05764%/1兆円以上0.05753%)
- 運用会社:三菱UFJアセットマネジメント
- 純資産総額:138,964.34億円(約13.9兆円/2026年8月31日現在)
「個人投資家が選ぶ!Fund of the Year 2025」のインデックス部門で第1位に選ばれた商品です(月次レポート記載。投票期間2025年11月1日〜30日、総投票者数292名のうちインデックス部門は267名)!
「オルカン」って呼ばれているほとんどの場合、このファンドのことを指しています!新NISA民にも大人気!
📌 この投信はどこの証券会社で買える?
– eMAXIS Slim 全世界株式(オール・カントリー) → ほぼ全ての主要ネット証券で買える
– 特に手数料ゼロ・ポイント還元があるのはSBI証券と楽天証券
オルカン vs S&P500、結局どっちがいい?
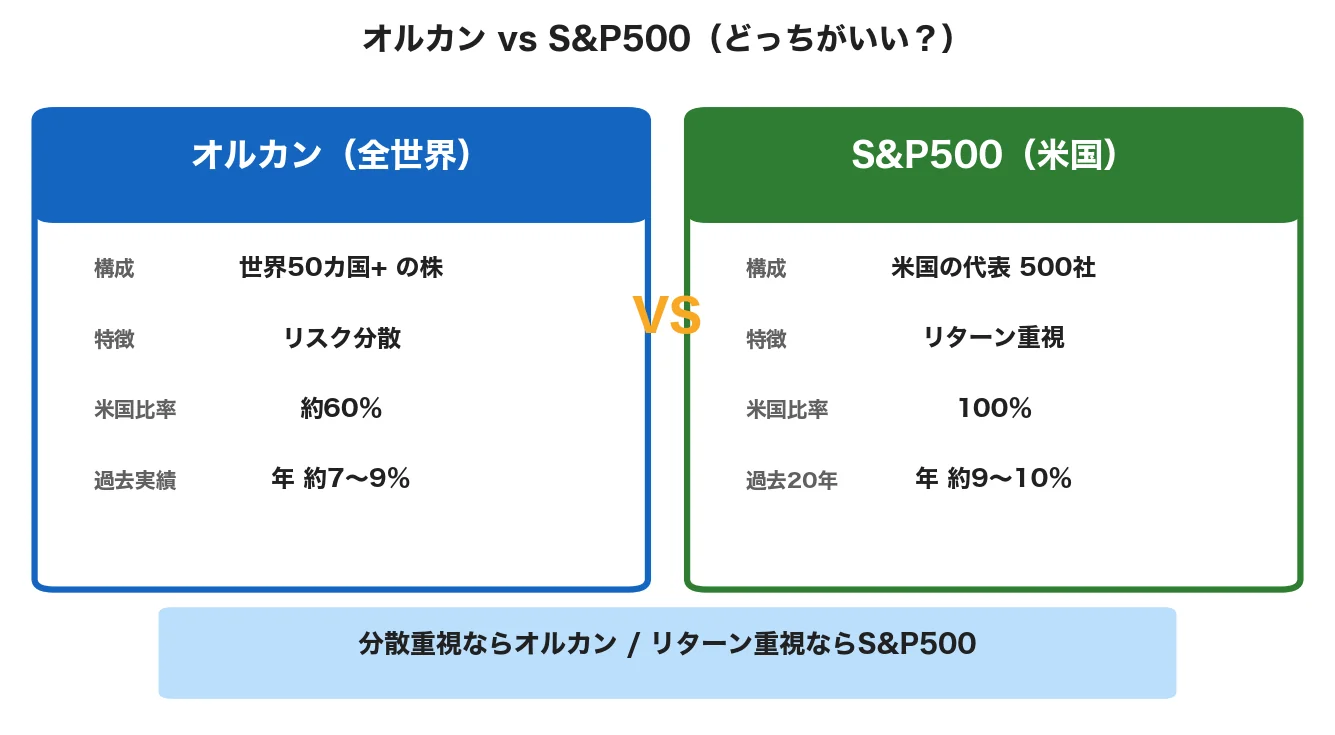
「オルカンはわかったけど、S&P500も気になる…」
これ、めちゃくちゃ聞かれる質問!
S&P500はアメリカの代表500社に集中投資する商品で、オルカンとは似ているようで違う商品です!
結論から言うと、どっちも優秀ですが、
- リターン重視ならS&P500(具体的な利回りは関連記事を参照)
- リスク分散重視ならオルカン(MSCI ACWIの1987年12月末以降 年8.94%)
という違いがあります!
ちなみに、オルカンの中身の約6割は米国株なので、S&P500とオルカンを両方買うと、米国比率がかなり偏るので要注意!どちらか一方に絞るのが基本です!
👉 【関連記事:S&P500の平均利回りは年約9〜11%!過去20年データで徹底解説】
💡 オルカン買うならマネックス証券
オルカン(eMAXIS Slim全世界株式)のインデックス積立にピッタリ。dカード積立のポイント還元率はdカード GOLD・дカード GOLD Uが最大1.1%、dカード PLATINUMが最大3.1%(NISA口座で入会初年度に積み立てた場合)。投資信託の保有残高に応じたポイントは対象銘柄で年率0〜0.26%と、銘柄によって異なります。なお同社は2026年12月以降に各種ポイント還元率・進呈条件を見直す予定と告知しています。楽天やSBIと比較検討するならマネックスも押さえておきたい選択肢です🔥

オルカンの利回りに関するよくある質問
- オルカンの年利・年率は結局何%?
配当込み・米ドルベースで1987年12月末以降の年率平均は8.94%、直近10年は13.12%、直近5年は11.39%です(2026年8月31日現在のMSCI ACWIファクトシート)。ただし暦年の振れ幅は2012〜2025年だけでも−17.96%〜+27.30%と大きく、「毎年コンスタントに同じだけ増える」わけではない点に注意してください!
- オルカンに10年積み立てたらいくらになる?
月3万円×10年を年利8%(複利逆算式)で試算すると約540万円(元本360万円)です。20年なら約1,707万円。期間が2倍になると増え方は3倍以上——複利は後半ほど加速します!
- オルカンとS&P500、利回りが高いのはどっち?
同じMSCIのファクトシートで比べると、直近10年の年率は先進国のみのMSCI Worldが13.56%、新興国を含むMSCI ACWI(オルカンのベンチマーク)が13.12%で、先進国中心の指数のほうが高くなっています(2026年8月31日現在・配当込み・米ドル)。S&P500そのものの数値は本記事では扱っていません(S&P500の平均利回りデータはこちら)。ただし将来どちらが勝つかは誰にも分かりません。選び方の考え方は「オルカン vs S&P500どっち?徹底比較」で解説しています!
📌 オルカンを積み立てるなら、最初の設定が肝心です
クレカ積立の設定次第でポイント還元が変わります。口座開設から初期設定までの手順は「【2026年版】楽天証券の始め方|口座開設5ステップ」で解説しています。
まとめ:利回りは「ファンド7.8年」と「指数の長期」を分けて見る
最後にポイントをおさらいします!
- ファンド自身の実績は過去1年+33.1%・設定来+289.1%(年率18.9%)(円建て・信託報酬控除後・2026年8月末)
- オルカンに10年の実績はない(設定日2018年10月31日・運用期間は約7.8年)。10年以上を見るなら指数を使う
- その指数の年率平均は1987年12月末以降8.94%・直近10年13.12%(MSCI ACWI・配当込み・米ドル)
- 設定来の年率18.9%は円安の追い風が乗った数字。将来の計画は指数の長期平均で立てるほうが安全
- 月3万円×20年で約1,707万円(老後資金の目安に近い)
- 月5万円×20年で約2,845万円(FIRE射程圏)
- 中身の62.8%はアメリカ株、新興国株式は11.8%
- ピークから底までは−58.06%の下落もあったので長期目線が必要
- 新NISAならeMAXIS Slim 全世界株式(オール・カントリー)が定番で選ばれやすい
投資に絶対はありません!でも、「長期・積立・放置」を守れば、オルカンは長期の資産形成において心強い選択肢の一つになってくれる商品です!大事なのは、7.8年分の良い数字をそのまま将来に伸ばさないこと。期待値は指数の長期平均に寄せておくほうが、途中で下落が来ても続けられます。
私も20代のうちに積立を始めて、本当によかったと思ってます!
「まだ始めてない…」という方、始めるなら早いほど複利の力が効きます!一緒にFIREを目指しましょう!
👉 関連記事:【結論】オルカンとS&P500どっち?S&P500派の私が徹底比較
📚 もっと深く学びたい方におすすめの本
– 『お金は寝かせて増やしなさい』水瀬ケンイチ(インデックス投資のバイブル!)
– 『ジェイソン流お金の増やし方』厚切りジェイソン(S&P500・オルカン投資の王道解説)👉 『お金は寝かせて増やしなさい』を楽天ブックスで見る
👉 『ジェイソン流お金の増やし方』を楽天ブックスで見る※本セクションには広告(楽天アソシエイト)を含みます。
⚠️ 免責事項
※本記事は情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資は自己責任でお願いします。 ※記載のデータ・税制・制度は2026年9月22日時点のものです。最新情報は各公式サイトをご確認ください。 ※過去の運用実績は将来の成果を保証するものではありません。
📚 出典(いずれも2026年9月22日に確認)
- MSCI「MSCI ACWI Index (USD) Index Factsheet」グロス
- MSCI「同ファクトシート ネット版」(2026年8月31日現在)
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート 2026年8月31日現在」
- 同「交付目論見書(使用開始日2026年7月25日)」
- 投資信託協会「投信総合検索ライブラリー」
- 金融庁「NISAを知る(2024年からのNISA)」
- 三菱UFJ銀行「円預金金利」
- ドコモのNISA by マネックス証券
🕒 更新履歴:2026年4月16日公開。2026年9月22日に掲載数値をすべて一次資料で取り直し、年平均リターン(記事の「過去10年+11.4%」はMSCIファクトシートの過去5年〈11.39%〉と一致する値だったため、過去5年+11.39%/過去10年+13.12%/1987年12月末以降+8.94%に差し替え、一次資料に記載のない過去20年・過去30年は削除)、暦年リターン表(配当込みグロスと税引後ネットが混在していたためグロスに統一し、2012〜2025年へ拡大)、純資産総額(2兆円超→約13.9兆円)、組入銘柄数(約3,000社→2,409銘柄)、国・地域数(約50カ国→先進国23・新興国24の計47)、新興国比率(約8%→11.8%)、銀行普通預金金利(年0.1%→年0.400%)、積立額の倍率(約140倍→約33.6倍)を是正したうえで、この出典ブロックを新設しました。2026年9月26日に構成を見直し、ファンド自身の騰落率(円建て・信託報酬控除後)を新たに掲載して結論に据え、「オルカンには10年の運用実績がない(設定日2018年10月31日・運用期間約7.8年)」ことを明示する章と、同じ指数でも円換算と米ドル建てで過去1年が10ポイント以上ちがう理由を説明する章を追加しました。あわせてタイトルから「20年の平均」(本文に該当データがないため)を外しました。
🛠 この記事の作り方:指数の年率平均・暦年リターン・国別比率・配当利回り・最大ドローダウンはMSCIのファクトシートPDFから、ファンドの純資産総額・組入銘柄数・資産構成・信託報酬は月次レポートと交付目論見書から、NISAの投資枠は金融庁のページから、普通預金金利は三菱UFJ銀行の金利ページから、それぞれ転記しています。積立の試算はPythonで計算し、月利は「月利=(1+年率)^(1/12)−1」(金融庁の資産運用シミュレーターと同じ複利逆算)を使い、毎月末に一定額を積み立てる前提です。年率÷12では計算していません。金額は万円未満を四捨五入し、年率は小数第2位まで表示しています。指数は米ドル建て・税引前で、円換算、税金、信託報酬、売買コストは考慮していません。年利8%は過去実績を丸めた仮定値で、将来の利回りを示すものではなく、元本や利回りを保証するものでもありません。MSCIのファクトシートが公表している年率は過去5年・過去10年・1987年12月末以降の3つのみのため、過去20年・過去30年の年平均は本記事では扱っていません。またMSCIは、ACWIの算出開始日が1990年5月31日で、それ以前のデータは遡及計算(バックテスト)であると注記しており、1987年12月末以降の年率8.94%にはこの期間が含まれます。2012〜2025年の14暦年から当サイトが計算した年率11.72%は、ファクトシートに印字された数値ではなく参考値です。2008年・2011年の暦年リターン、S&P500と日経225の利回り、配当込みリターンのうち値上がり益と配当の内訳は、一次資料を確認できなかったため数値を記載していません。









コメント