【2026年夏】ボーナスの使い道|20代会社員の配分パターンを状況別に解説
「夏のボーナス、何に使うのが正解なんだろう?」 「気づいたら全部なくなってた…を今年こそやめたい」 「投資に回したいけど、どのくらいの割合がいいの?」
そんなあなたへ!20代会社員で夫婦共働き、40歳FIREを目指して毎月コツコツ積立投資をしている私が、2026年夏ボーナスの最新データと、状況別の「配分パターン」を解説します!
ボーナスの使い道は「振り込まれる前に、配分を決めておく」が正解です。配分の目安は状況で変わります。本文では手取り40万円のモデルケースで、生活防衛資金がまだない人は貯金7割/確保済みの人は投資6割/FIRE加速期の人は投資8割の3パターンを解説します。「残ったら貯金」では、なかなか残りません!
正社員の予想支給額は平均55万2,000円(マイナビ・正社員1万8,464人調査/2026年6月1日発表)。民間企業(調査産業計・事業所規模5人以上)の平均予測は43万6,140円(前年比+2.3%・5年連続増/三菱UFJリサーチ&コンサルティング)、大企業は104万4,168円(前年比+4.49%・5年連続で過去最高/日本経済新聞社の最終集計・上場企業を中心とした比較可能な396社)です。手取り換算と配分の考え方は本文で!
結論|ボーナスは「先に配分を決める」のが基本
先に結論をお伝えします。
ボーナスを有意義に使う大きなコツは、振り込まれる前に「貯金◯割・投資◯割・ご褒美◯割」と配分を決めてしまうことです。
人間は手元にあるお金を「あるだけ使ってしまう」生き物です(支出は収入の額まで膨張するという「パーキンソンの第2法則」ですね)。「残ったら貯金しよう」と思っていた去年の自分が、いくら残せたかを思い出してみてください…そういうことです!
逆に、先に配分さえ決めて振込日に資金を移動してしまえば、残りは罪悪感ゼロで使えます。我慢ではなく仕組みで解決するのが、FIREを目指す家計管理の鉄則です!
2026年夏ボーナスの平均額データ【3つの調査で確認】
まず「みんなはいくらもらうのか」をデータで押さえましょう。
| 調査 | 対象 | 2026年夏の平均額 |
|---|---|---|
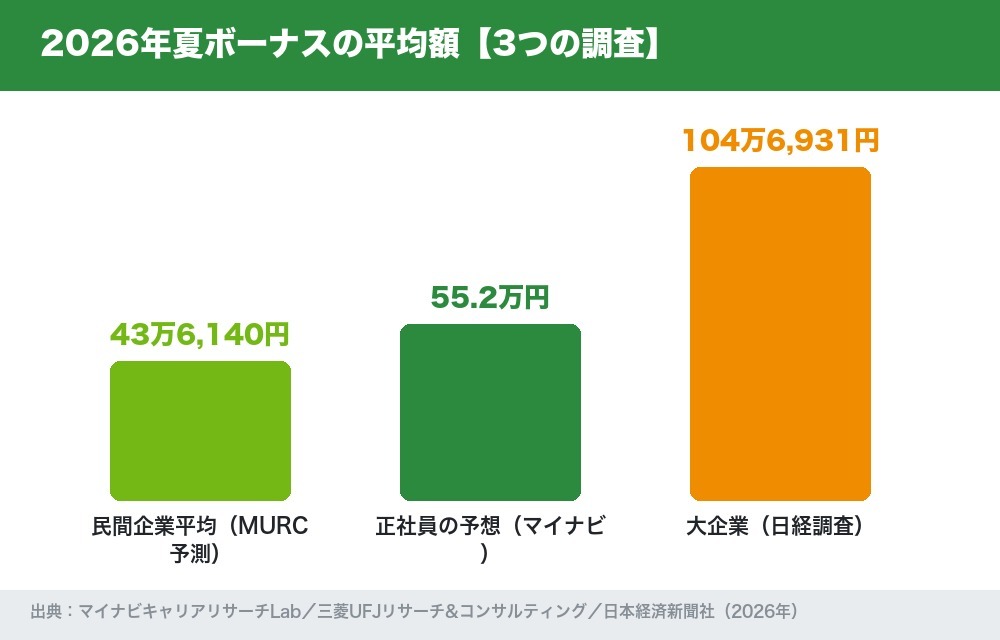
| マイナビ(2026年6月1日発表) | 正社員1万8,464人の予想支給額 | 55.2万円 |
| 三菱UFJリサーチ&コンサルティング(2026年4月9日) | 民間企業の予測(調査産業計・事業所規模5人以上) | 43万6,140円(前年比+2.3%・5年連続増) |
| 日本経済新聞社調査(2026年7月16日・最終集計) | 大企業(上場企業を中心とした比較可能な396社) | 104万4,168円(前年比+4.49%・5年連続で過去最高。最終集計で100万円超えは初) |
「大企業は100万円超え」のニュースだけ見ると焦りますが、働く人全体の平均はおよそ44〜55万円のゾーン。同じマイナビ調査では、予想支給額の平均55.2万円に対して「自分の仕事に見合う理想の賞与額」は平均80.2万円で、その差は25.0万円という結果も出ています(マイナビが公表しているのは全年代をまとめた数値で、年代別の差額は公表されていません)。SNSの「ボーナス100万円超えました!」は平均ではないので、比べて落ち込む必要は全くありません!
手取りは額面の約8割になる
忘れがちですが、ボーナスからも社会保険料と所得税が引かれます。目安は額面の約2割。つまり——
- 額面55万円 → 手取り約44万円
- 額面44万円 → 手取り約35万円
(※上記は40歳未満・扶養親族等0人・協会けんぽ東京支部で、前月の社会保険料等控除後の給与が20万〜32万円の場合の概算です。40歳から64歳までの方は介護保険料が加わり、扶養状況・前月給与・加入する健康保険によっても手取りは変わります。本記事では計算しやすい「手取り40万円」をモデルケースに配分を考えます)
状況別シミュレーション|配分の3パターン
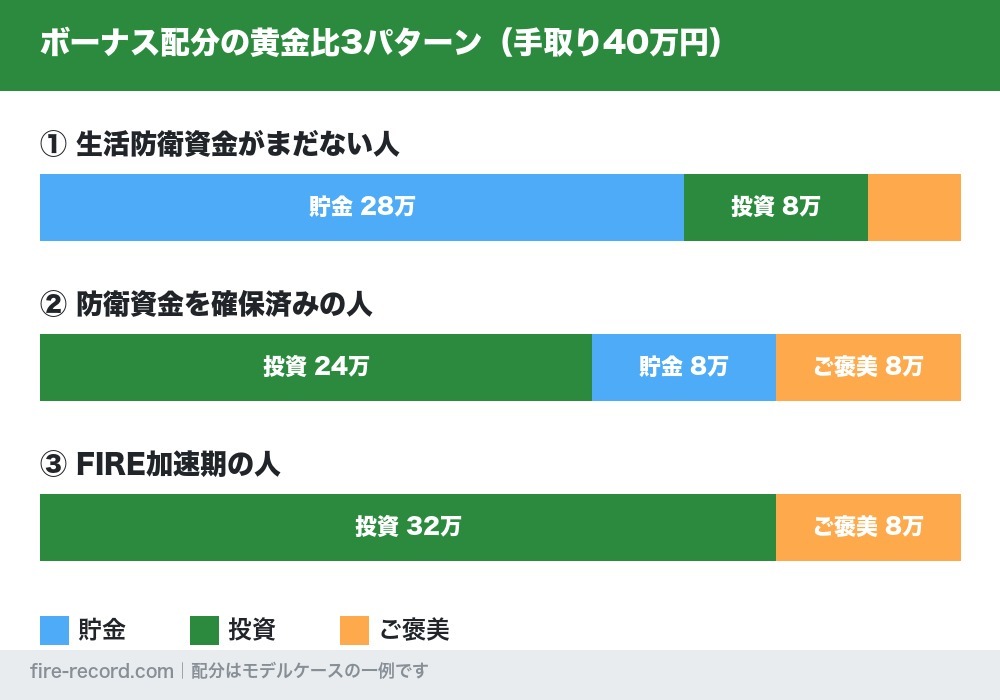
ここが本題です!あなたの「生活防衛資金」の状況で、向いている配分は変わります。手取り40万円のモデルケースで見ていきましょう。
パターン①|生活防衛資金がまだない人 → 貯金7割
| 貯金 | 28万円(70%) |
| 投資 | 8万円(20%) |
| ご褒美 | 4万円(10%) |
生活防衛資金(生活費の3〜6ヶ月分の現金)がない状態での投資は、暴落時に生活のために売る羽目になるので逆効果です。まずはボーナスで防衛資金を一気に積み上げるのが最優先!ボーナスは防衛資金づくりの最大のチャンスです。
パターン②|防衛資金を確保済みの人 → 投資6割
| 投資 | 24万円(60%) |
| 貯金(特別費の積立) | 8万円(20%) |
| ご褒美 | 8万円(20%) |
守りが固まったら、ボーナスは資産形成のブースターに変わります。毎月の積立に加えて年2回のボーナスからも投資に回すと、複利の効果をさらに伸ばしやすくなります。ご褒美2割はしっかり確保——続けるためのガソリンです!
パターン③|FIRE加速期の人 → 投資8割
| 投資 | 32万円(80%) |
| ご褒美 | 8万円(20%) |
防衛資金も特別費も準備済みで、FIREを本気で加速させたい人の配分です。ここまで来ると「ボーナス=ほぼ入金イベント」。ただしご褒美ゼロはおすすめしません。燃え尽きてFIRE自体を諦めるのが一番の損失だからです!
パターン②(投資6割=24万円)を夏・冬の年2回続けると、投資額は年48万円。年率5%を半年あたりに換算((1+0.05)の2分の1乗−1=2.4695%。年率÷12や÷2では求められません)し、ボーナスが入るたびにその時点で投資した前提で計算すると——10年で投資元本480万円が約626万円、20年で元本960万円が約1,646万円になります(投資8割のパターン③なら年64万円で、20年後は元本1,280万円が約2,195万円)。ボーナスを「消える臨時収入」から「資産の柱」に変えるインパクト、伝わりますか…!?(※年率5%は計算上の仮定です。円建てで、信託報酬・売買コスト・課税は考慮していません。NISA口座では運用益が非課税になります。概算であり、運用成果や利回りを保証するものではありません)
やってはいけないボーナスの使い方3選
- ボーナス払い・リボ払いの返済に組み込む——ボーナス前提の借金は、支給が減った年に家計を直撃します
- 全額を一気にハイリスク投資へ——FXやレバレッジ取引、中身の分からない暗号資産に全額を入れるのは、投資というよりギャンブルに近づきます
- 「残ったら貯金」の無計画消費——先に取り分けないと、手元にはほとんど残りません
特に①は要注意です。「ボーナスが出るから大丈夫」と夏前に膨らんだ買い物は、業績悪化でボーナスが減った瞬間に家計を直撃します。ボーナスは「ないものとして生活設計し、出たら配分する」が鉄則です!
投資に回す分の「入れ方」のコツ
「投資に24万円回すとして、一気に買うの?分けて買うの?」——いい質問です!
結論だけ言うと、理論上は早く入れるほど期待値は高い(一括有利)ですが、心理的には分割(ドルコスト平均法)が続けやすいです。データでの徹底比較は、こちらの記事で30年シミュレーション付きで解説しているので、配分を決めたら次はこちらをどうぞ!
投資先に迷う場合の王道は、新NISAの成長投資枠で低コストのインデックスファンド(eMAXIS Slim S&P500やオール・カントリーなど)。毎月の積立と同じファンドに追加投資するのが、管理もシンプルで迷いません。銘柄を増やすほど、あとで損益の把握が面倒になります!
よくある質問(FAQ)
Q. ボーナスが少ない(出ない)場合はどうすれば?
A. 配分の考え方は金額に関係なく同じです。手取り10万円でも「7:2:1」で分ければ着実に前進できます。また、ボーナスなしの給与体系なら、毎月の積立額を月数千円でも上げる方向で考えましょう。額の大小より「先に決める習慣」が資産形成の本体です!
Q. 奨学金やローンの返済とどっちを優先すべき?
A. 金利次第です。年3%を超えるような借入(カードローン・リボ)は返済が最優先。返済は「金利分のリターンが見込める投資」と同じだからです。一方、奨学金のような低金利の借入は、防衛資金と投資を優先しつつ淡々と返すバランス型が合理的です。
Q. ご褒美に使うのは悪いこと?
A. むしろ必要経費です!全額我慢は反動が出やすいです。大事なのは「予算を決めて、その中で全力で楽しむ」こと。配分済みのご褒美は、罪悪感ゼロの最高のお金です!
まとめ|ボーナスは「配分を決めた人」から資産になる
最後にこの記事の要点をまとめます!
- 手順① 支給日の前に「貯金◯割・投資◯割・ご褒美◯割」を書き出す
- 手順② 生活防衛資金(生活費の3〜6ヶ月分)がなければ、まず貯金7割で埋める
- 手順③ 確保済みなら投資6割、FIRE加速期なら投資8割。投資先は毎月の積立と同じファンドにそろえると管理がラク
- 手順④ 振込日に、決めた金額をその日のうちに各口座へ動かす
- 注意 ボーナス払い・リボの返済を組み込まない。支給が減った年に家計を直撃します
- 注意 ご褒美をゼロにしない。全額我慢は反動での浪費につながりやすいです
- 注意 金利が年3%を超える借入は、投資より返済が先
ボーナスは年に2回しか来ない、家計のボーナスステージです。振込日までに配分を決めて、振り込まれたその日に資金を動かす——たったこれだけで、5年後の家計は大きく変わってきます!
※本記事は2026年9月22日時点で各調査機関・官公庁が公表している一次資料をもとに作成しています(大企業の平均支給額は2026年7月16日発表の日本経済新聞社の最終集計に更新済み)。シミュレーションは概算であり、将来の運用成果を保証するものではありません。投資は元本割れリスクを伴います。投資判断はご自身の責任で行ってください。
📚 出典
- マイナビ「【正社員1.8万人に聞いた】2026年夏ボーナスに関する調査」
- マイナビキャリアリサーチLab
- 三菱UFJリサーチ&コンサルティング「2026年夏のボーナス見通し」
- 日本経済新聞「夏ボーナス初の100万円超え、AI追い風に5年連続最高 日経最終集計」
- 日本経済新聞「夏のボーナス初の平均100万円超え 首位は鹿島270万円、日経調査」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「従業員に賞与を支給したときの手続き」
- 全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」
- 厚生労働省「令和8(2026)年度 雇用保険料率のご案内」
- 国税庁「賞与に対する源泉徴収税額の算出率の表(令和8年分)」
- 国税庁タックスアンサーNo.2523「賞与に対する源泉徴収」
- 金融庁「NISAを知る」
🕒 更新履歴:2026年6月公開(各調査機関の当時の公表値をもとに執筆)。2026年9月22日、出典と確認日を明記したうえで、大企業の平均支給額を日本経済新聞社の中間集計104万6,931円から最終集計104万4,168円へ更新し、マイナビ調査の「理想と予想の差」を年代別の記述から公表値(全年代平均で25.0万円)へ是正、手取り試算の根拠となる保険料率と賞与の源泉徴収税率を追記しました。
🛠 この記事の作り方:平均支給額(55.2万円/43万6,140円/104万4,168円)と理想額との差(25.0万円)は、上記の各発表資料から数値をそのまま転記しています。手取りの目安は、40歳未満・扶養親族等0人・協会けんぽ東京支部(令和8年度)の会社員を前提に、健康保険4.925%+厚生年金9.15%+雇用保険0.5%=額面の14.575%(約14.6%)を社会保険料として差し引き、その残額に令和8年分の賞与の源泉徴収税率(前月の社会保険料等控除後の給与が20万〜32万円なら4.084〜8.168%)を掛けてPythonで計算しました。結果は手取り=額面の78.4〜81.9%で、本文の「約8割」はこの幅の概数です。所得税は社会保険料を差し引いた後の金額に掛かるため、控除前の料率を単純に足した数字は用いていません。積立の試算は、年率5%を月割りせず半年利=(1+0.05)の2分の1乗−1=2.4695%として、ボーナス支給のつど期首に投資する前提でPythonの年金終価計算により算出しました(24万円×年2回=10年で626.3万円・20年で1,646.4万円、32万円×年2回=20年で2,195.3万円。いずれも万円未満を四捨五入、元本はそれぞれ480万円・960万円・1,280万円)。年率5%はあくまで計算上の仮定で、円建て・信託報酬や売買コスト・課税は考慮していません。将来の運用成果や利回りを保証するものではなく、投資判断はご自身の責任でお願いします。40歳から64歳までの方が負担する介護保険料、協会けんぽ以外の健康保険組合の料率、令和8年4月分から加わる子ども・子育て支援金(率0.23%。労使の負担配分は協会けんぽの公表資料では確認できませんでした)は手取り試算に含めていません。

コメント